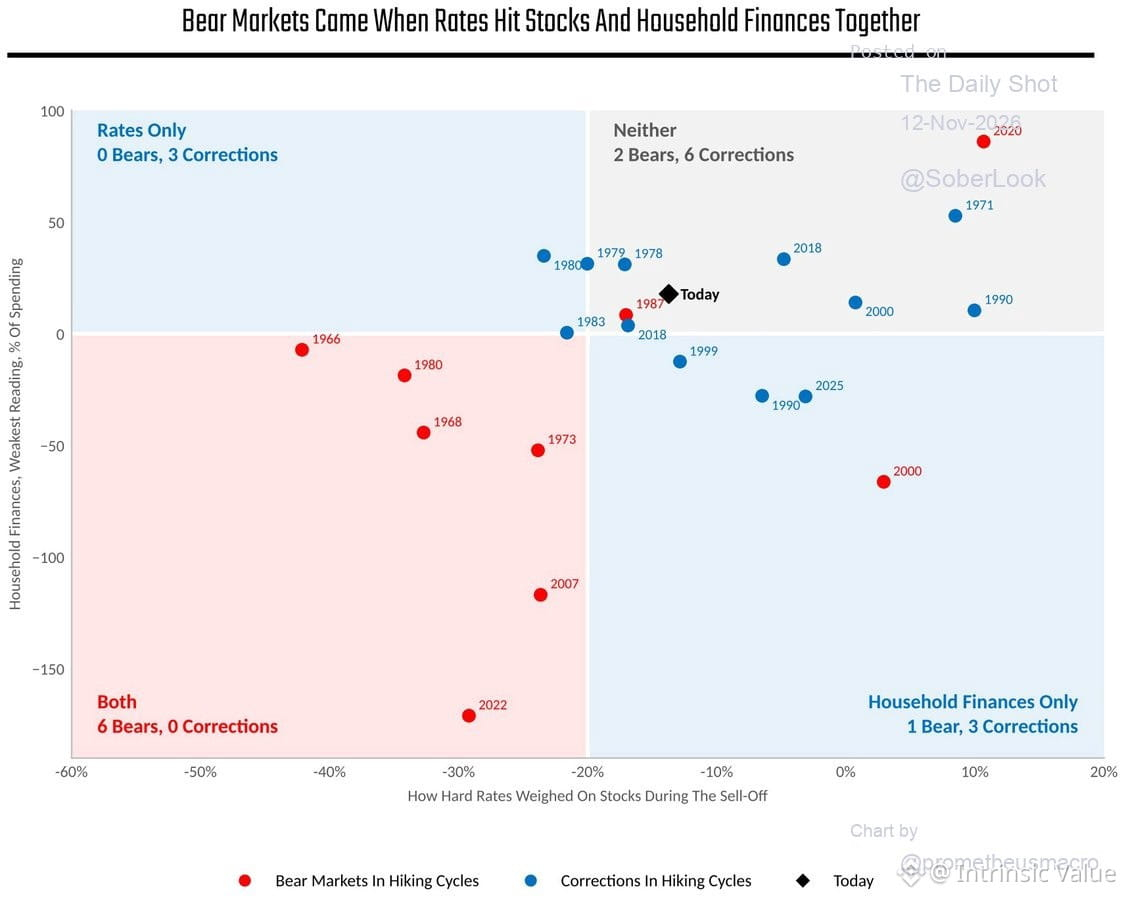
Un précédent historique mérite d’être souligné : les marchés baissiers pendant les cycles de hausse des taux de la Fed ne se sont concrétisés que lorsque la hausse des taux pesait simultanément sur les valorisations boursières ET sur les bilans des entreprises.
Quand un seul facteur était touché, on observait des corrections, pas de véritables marchés baissiers.
Et aujourd’hui ? On dirait que nous sommes dans le deuxième cas. Les bilans restent relativement sains malgré le coût plus élevé du capital. C’est notre amortisseur.
Cela ne signifie pas que nous sommes à l’abri, mais la double pression qui a historiquement déclenché des replis de plus de 30 % n’est pas présente. Le contexte compte davantage que le niveau des taux à lui seul.
Quand un seul facteur était touché, on observait des corrections, pas de véritables marchés baissiers.
Et aujourd’hui ? On dirait que nous sommes dans le deuxième cas. Les bilans restent relativement sains malgré le coût plus élevé du capital. C’est notre amortisseur.
Cela ne signifie pas que nous sommes à l’abri, mais la double pression qui a historiquement déclenché des replis de plus de 30 % n’est pas présente. Le contexte compte davantage que le niveau des taux à lui seul.