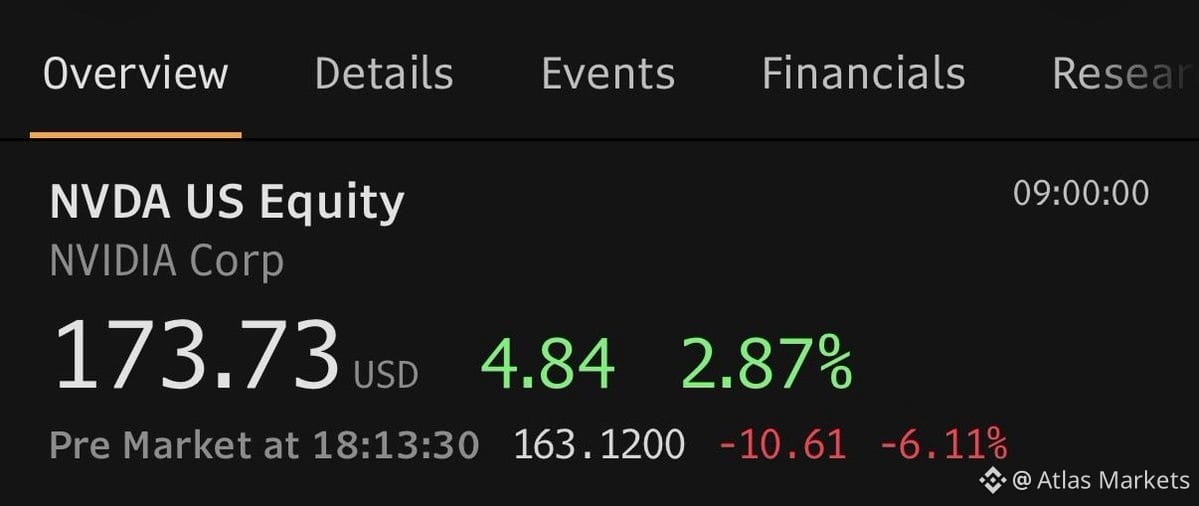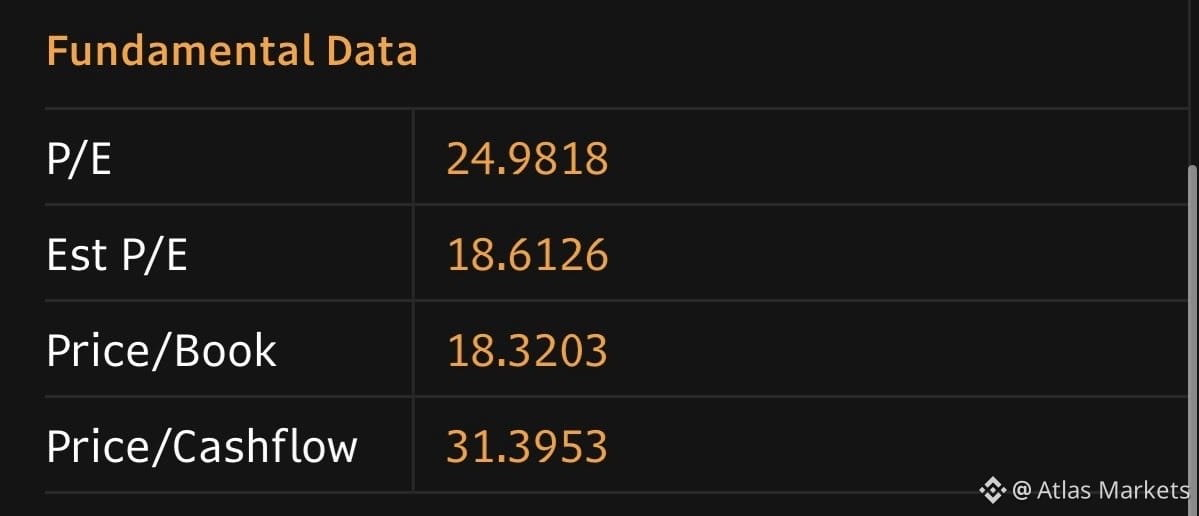
À 160 $, $NVDA se négocie à 18 fois les bénéfices prévisionnels si la croissance des bénéfices d’environ 90 % attendue pour cet exercice fiscal se concrétise.
Si la croissance de l’année prochaine s’évapore complètement — zéro croissance des bénéfices — le multiple prévisionnel retombe à environ 17 fois. C’est toujours inférieur à la moyenne historique du titre.
Si, au contraire, le consensus d’avant-crise (+60 à 70 % de croissance) se maintient, on arrive à environ 10 fois les bénéfices prévisionnels.
Voilà le scénario : même dans une mauvaise hypothèse où la croissance stagne, vous payez 17 fois les bénéfices pour une entreprise qui s’est historiquement négociée à des multiples plus élevés. La question est de savoir si 17 fois, c’est assez bon marché compte tenu des risques d’exécution, de l’incertitude macroéconomique et du possible ralentissement du cycle d’investissement dans les infrastructures d’IA.
C’est un argument fondé sur un plancher de valorisation. Si vous pensez que la croissance ne tombe pas à zéro et que le déploiement des infrastructures d’IA se poursuit — même à un rythme plus lent —, $NVDA commence à présenter un profil de rendement asymétrique à ces niveaux. Si vous pensez que la demande s’effondre ou que la concurrence s’intensifie plus vite que prévu, 17 fois ne constitue pas un filet de sécurité.
Surveillez l’évolution du chiffre d’affaires des centres de données et les prévisions des clients en matière de dépenses d’investissement. C’est là que se trouve le véritable signal.
Si la croissance de l’année prochaine s’évapore complètement — zéro croissance des bénéfices — le multiple prévisionnel retombe à environ 17 fois. C’est toujours inférieur à la moyenne historique du titre.
Si, au contraire, le consensus d’avant-crise (+60 à 70 % de croissance) se maintient, on arrive à environ 10 fois les bénéfices prévisionnels.
Voilà le scénario : même dans une mauvaise hypothèse où la croissance stagne, vous payez 17 fois les bénéfices pour une entreprise qui s’est historiquement négociée à des multiples plus élevés. La question est de savoir si 17 fois, c’est assez bon marché compte tenu des risques d’exécution, de l’incertitude macroéconomique et du possible ralentissement du cycle d’investissement dans les infrastructures d’IA.
C’est un argument fondé sur un plancher de valorisation. Si vous pensez que la croissance ne tombe pas à zéro et que le déploiement des infrastructures d’IA se poursuit — même à un rythme plus lent —, $NVDA commence à présenter un profil de rendement asymétrique à ces niveaux. Si vous pensez que la demande s’effondre ou que la concurrence s’intensifie plus vite que prévu, 17 fois ne constitue pas un filet de sécurité.
Surveillez l’évolution du chiffre d’affaires des centres de données et les prévisions des clients en matière de dépenses d’investissement. C’est là que se trouve le véritable signal.