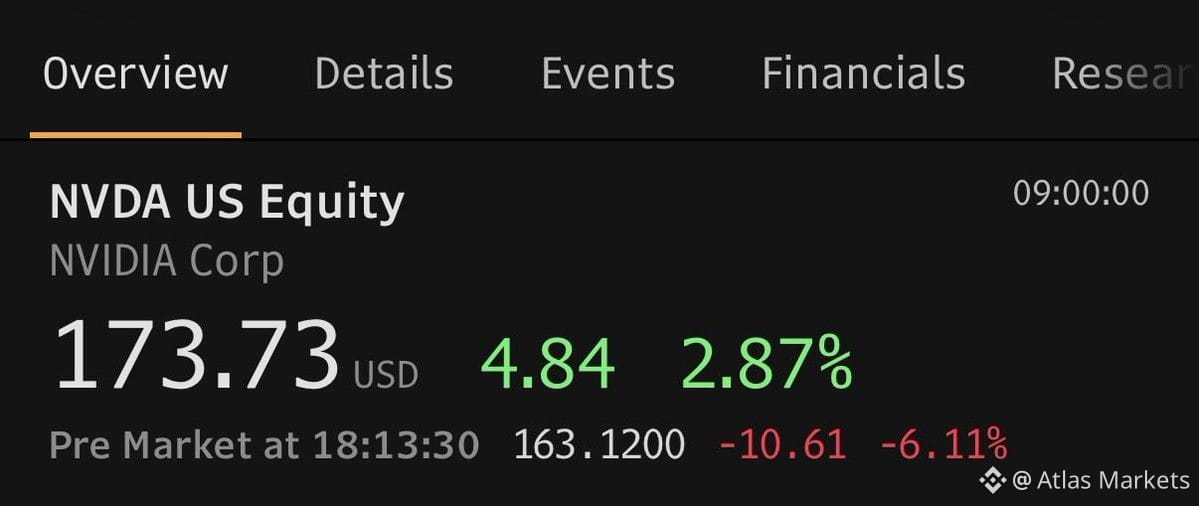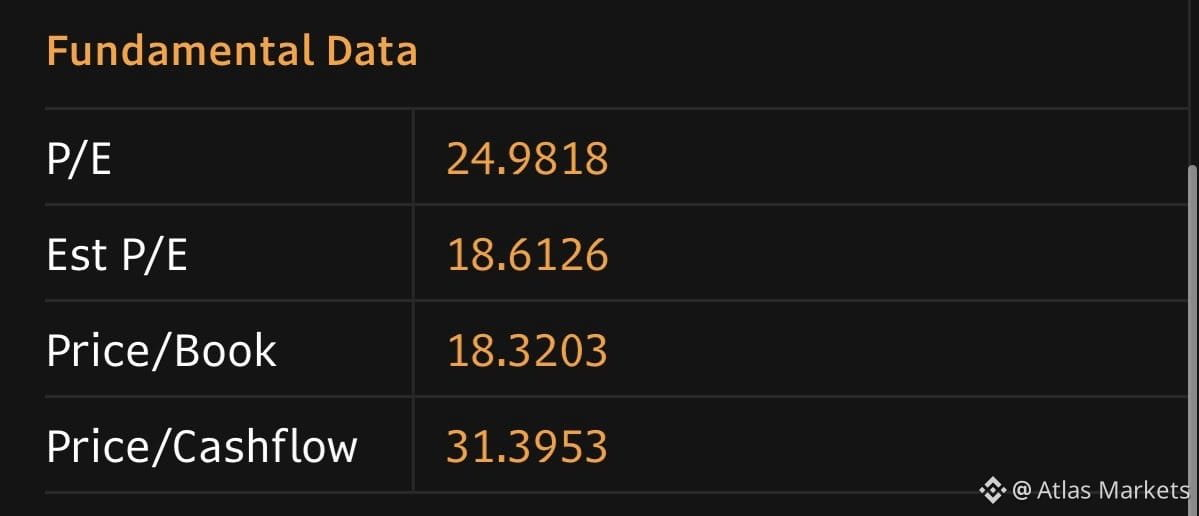
À 160 $, $NVDA se négocie à 18 fois ses bénéfices prévisionnels, en supposant qu’elle réalise la croissance des bénéfices d’environ 90 % attendue sur cet exercice.
Si la croissance de l’an prochain disparaît complètement — zéro croissance des bénéfices —, le PER prévisionnel retombe seulement autour de 17 à 18 fois. Cela reste inférieur à sa moyenne historique.
Pour donner un point de comparaison : si le consensus d’avant la crise (croissance de 60 à 70 %) s’était maintenu, le multiple prévisionnel aurait été de 10 fois. Mais avec une croissance réduite à néant, on revient près de 17 fois.
La vraie question : 17 fois, est-ce suffisamment bon marché compte tenu de toutes les incertitudes actuelles liées à la conjoncture macroéconomique et aux infrastructures d’IA ? C’est raisonnable au regard des données historiques, mais tout dépend de votre conviction quant à la stabilisation de la croissance ou à une dégradation supplémentaire.
Calcul approximatif, mais utile pour se faire une idée du plancher que pourrait atteindre la valorisation dans un scénario défavorable.
Si la croissance de l’an prochain disparaît complètement — zéro croissance des bénéfices —, le PER prévisionnel retombe seulement autour de 17 à 18 fois. Cela reste inférieur à sa moyenne historique.
Pour donner un point de comparaison : si le consensus d’avant la crise (croissance de 60 à 70 %) s’était maintenu, le multiple prévisionnel aurait été de 10 fois. Mais avec une croissance réduite à néant, on revient près de 17 fois.
La vraie question : 17 fois, est-ce suffisamment bon marché compte tenu de toutes les incertitudes actuelles liées à la conjoncture macroéconomique et aux infrastructures d’IA ? C’est raisonnable au regard des données historiques, mais tout dépend de votre conviction quant à la stabilisation de la croissance ou à une dégradation supplémentaire.
Calcul approximatif, mais utile pour se faire une idée du plancher que pourrait atteindre la valorisation dans un scénario défavorable.