

Le cadre sur les marchés des crypto-actifs (MiCA) a transformé l’adoption des stablecoins dans l’Espace économique européen (EEE), modifiant en profondeur les parts de marché et les flux de liquidité entre l’USD Coin (USDC) et le Tether (USDT).
Alors que l’USDT reste incontestablement le leader mondial en matière de liquidité et de capitalisation boursière totale, les exigences opérationnelles strictes de MiCA ont entraîné une forte divergence régionale au sein de l’Europe.
1. La stratégie de conformité précoce de Circle pour l’USDC
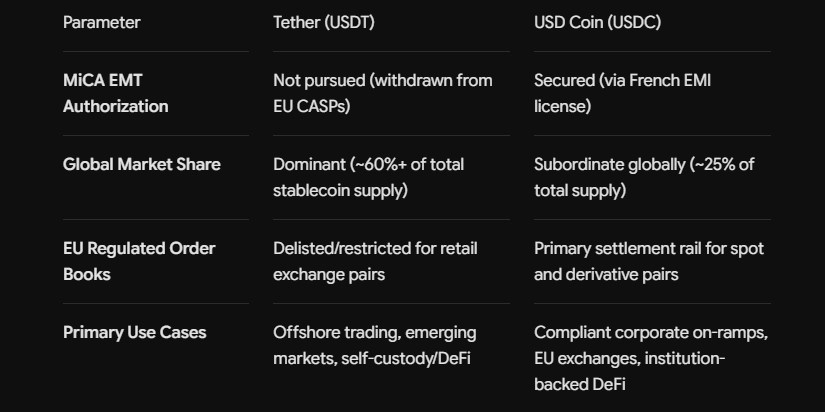
Circle a obtenu de manière proactive une licence d’établissement de monnaie électronique (EME) auprès de l’ACPR française. Ce statut a permis à l’USDC (ainsi qu’à son équivalent indexé sur l’euro, l’EURC) d’être utilisé dans les 27 États membres de l’UE en tant que jeton de monnaie électronique (JME) légalement reconnu.
Voie conforme par défaut : la conformité à MiCA permet aux plateformes d’échange centralisées (CASP) opérant dans l’EEE — telles que Coinbase, Kraken, Binance et Bitvavo — de proposer des paires avec l’USDC sans risque de sanctions juridiques.
Gain de parts de marché : à mesure que les carnets d’ordres des plateformes migraient vers des paires de référence conformes à MiCA, la part de l’USDC dans le volume des échanges entre stablecoins et euros a dépassé les 56 %, tandis que la profondeur de son carnet d’ordres en euros a surpassé celle de l’USDT.
2. Le virage stratégique de Tether, qui s’éloigne de l’agrément européen
Tether a choisi de ne pas demander d’agrément au titre de MiCA, principalement en raison des exigences strictes du cadre concernant les réserves.
Le goulot d’étranglement des réserves : selon les règles de MiCA applicables aux jetons de monnaie électronique « d’importance significative », les émetteurs doivent détenir au moins 60 % de leurs réserves en monnaie fiduciaire sous forme de dépôts en espèces auprès de plusieurs banques de l’UE. Pour Tether, cela impliquerait de transférer des dizaines de milliards d’actifs à rendement supérieur (comme les bons du Trésor américain) vers des dépôts dans des banques commerciales européennes, exposant ainsi ses réserves à des taux d’intérêt faibles ou négatifs ainsi qu’à des risques de concentration bancaire.
Retraits des plateformes : les plateformes d’échange centralisées agréées dans l’UE ont systématiquement retiré de la cote ou restreint les jetons non conformes pour les utilisateurs de l’EEE. En conséquence, la liquidité réglementée sur les marchés au comptant de l’USDT dans l’UE a fortement diminué.
3. Fragmentation régionale : domination mondiale et dans l’EEE
4. Exceptions pour l’autoconservation et les plateformes hors EEE
MiCA vise spécifiquement les intermédiaires centralisés réglementés (plateformes d’échange, courtiers, passerelles de paiement) opérant au sein de l’UE.
Exemptions pour la DeFi et l’autoconservation : les utilisateurs européens qui conservent leurs actifs dans des portefeuilles logiciels ou matériels dont ils ont la garde restent légalement autorisés à détenir, transférer et échanger de l’USDT via des plateformes d’échange décentralisées (DEX).
Résilience mondiale : la domination mondiale de Tether reste structurellement intacte, car les grands pôles de liquidité en Asie, en Amérique latine, en Afrique et au Moyen-Orient continuent d’utiliser l’USDT comme principal moyen de règlement en dollars.


