

Lors de la récente contraction de 14,2 milliards de dollars de l’offre de stablecoins sur plusieurs semaines — le plus important retrait de liquidités observé depuis les turbulences du marché en 2022 — la dynamique entre Tether (USDT) et Circle (USDC) s’est scindée en deux grandes tendances : la part de l’offre (capitalisation boursière) et la part des transactions (règlement on-chain).
1. Domination de la capitalisation boursière : l’USDT résiste mieux en période de repli
Alors que les deux stablecoins ont enregistré des contractions de leur offre de plusieurs milliards de dollars, la domination de l’USDT s’est renforcée par rapport au marché dans son ensemble, tandis que l’USDC a subi un recul proportionnel plus important.
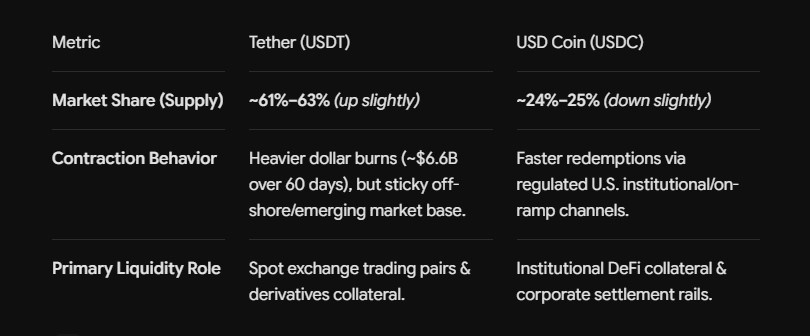
Pourquoi la domination de l’USDT s’est maintenue : Tether sert de monnaie de réserve fondamentale sur les plateformes d’échange centralisées offshore (CEX) et dans les corridors de paiement des marchés émergents. Comme les traders utilisent l’USDT comme principale paire de cotation, les capitaux convertis en liquidités restent souvent en USDT sur la chaîne, à moins que les fonds ne quittent complètement l’écosystème crypto.
Pourquoi l’USDC s’est contracté plus rapidement en pourcentage : l’USDC est étroitement lié à l’accès des institutions américaines, aux entités réglementées et aux protocoles de finance décentralisée (DeFi). Lorsque les institutions réduisent leurs risques ou recherchent des rendements élevés sans risque dans les bons du Trésor américain à court terme, l’USDC peut plus facilement être converti directement en monnaie fiduciaire sur des comptes bancaires.
2. La divergence : domination du volume contre domination de l’offre
Bien que la capitalisation boursière de l’USDT soit plus de deux fois supérieure à celle de l’USDC, les indicateurs d’utilité sous-jacents révèlent une situation plus nuancée :
Volume des échanges centralisés : l’USDT continue de dominer les carnets d’ordres des plateformes d’échange centralisées, représentant plus de 70 % du volume des échanges sur les CEX.
Volume de règlement sur la chaîne : l’USDC conserve une nette avance sur l’USDT en matière de volume net annualisé des transactions sur des réseaux comme Ethereum, Solana et Base, sous l’impulsion des paiements transfrontaliers B2B, des contrats intelligents programmatiques et de la compensation institutionnelle.
À retenir pour la liquidité du marché
Lorsque la liquidité du marché chute fortement, l’USDT fait office de « refuge » plus sûr pour les traders crypto actifs, ce qui fait augmenter sa part de l’offre même lorsque l’offre globale diminue. À l’inverse, l’USDC sert de principale voie de sortie vers la monnaie fiduciaire pour les capitaux institutionnels, ce qui rend son bilan plus sensible à la concurrence des rendements macroéconomiques traditionnels et aux cycles de réduction des risques liés à la réglementation.

