L’or continue d’attirer les capitaux, pourquoi le bitcoin ne progresse-t-il pas en parallèle ?
Un phénomène intéressant est récemment apparu sur les marchés financiers : l’or et le bitcoin sont tous deux considérés par certains investisseurs comme des actifs alternatifs au système financier traditionnel, mais les flux de capitaux qui les concernent ont nettement divergé.
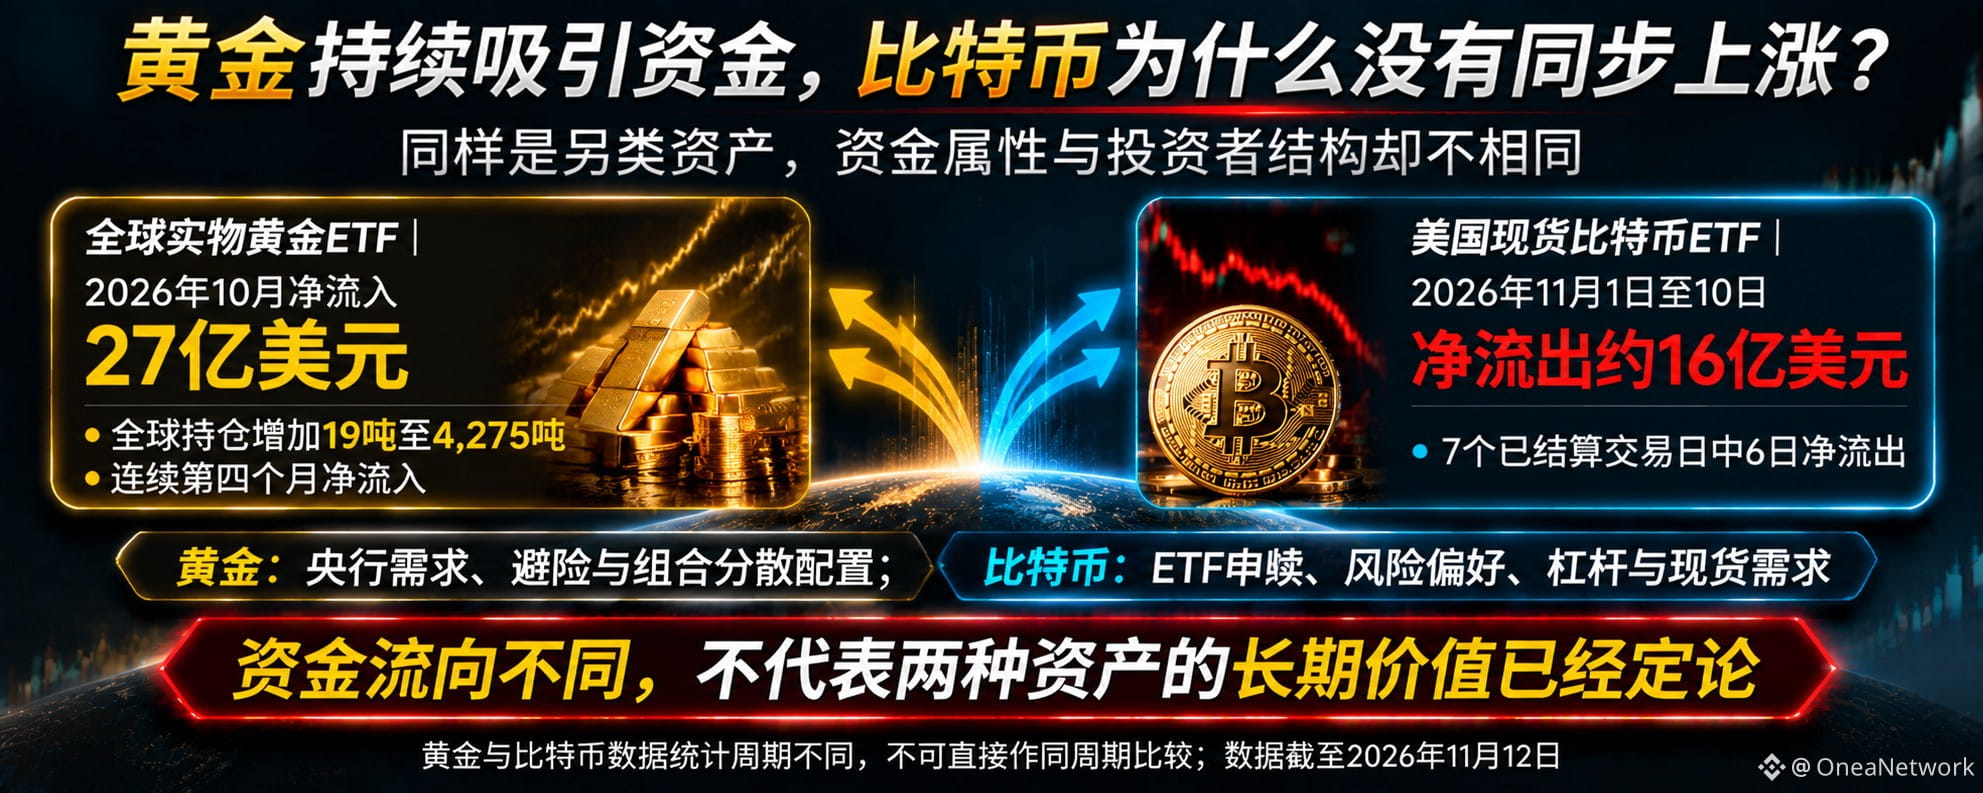
Selon les données publiées le 5 novembre par le World Gold Council, les ETF mondiaux adossés à de l’or physique ont enregistré en octobre 2026 des entrées nettes d’environ 2,7 milliards de dollars, marquant un quatrième mois consécutif de flux nets positifs. Les avoirs des ETF mondiaux sur l’or ont augmenté de 19 tonnes, pour atteindre 4 275 tonnes, un nouveau record de fin de mois. Au cours des dix premiers mois de l’année, les entrées nettes cumulées dans les ETF sur l’or se sont élevées à environ 41 milliards de dollars.
En revanche, les ETF américains au comptant sur le bitcoin ont enregistré des sorties nettes cumulées d’environ 1,6 milliard de dollars entre le 1er et le 10 novembre. Sur les sept jours de bourse réglés, six ont été marqués par des sorties nettes.
Pourquoi cette différence ?
Premièrement, l’or bénéficie d’un statut plus établi de valeur refuge et d’actif de réserve. Les banques centrales, les gestionnaires d’actifs à long terme et les investisseurs qui cherchent à diversifier les risques peuvent tous intégrer l’or à leur allocation à long terme.
Deuxièmement, la base des investisseurs en bitcoin est plus diversifiée. Outre les détenteurs à long terme, de nombreux capitaux de négociation s’intéressent aux fluctuations de prix, aux souscriptions et rachats d’ETF et à la liquidité des marchés. Les variations des flux à court terme peuvent donc être plus marquées.
Troisièmement, la dynamique des marchés diffère pour ces deux actifs. L’or est influencé par la demande des banques centrales, les taux d’intérêt réels et la géopolitique, tandis que le bitcoin dépend aussi des flux des ETF, de l’effet de levier, de la demande au comptant et de la liquidité interne au marché des cryptomonnaies.
Il convient de noter que des entrées continues dans les ETF sur l’or ne signifient pas que son prix augmente chaque jour. En octobre, le prix de l’or a lui aussi connu une correction importante. Cela montre précisément que les allocations de capitaux et les performances des prix à court terme ne vont pas toujours de pair.
Nous ne pouvons donc pas conclure simplement que l’or est en train de remplacer le bitcoin, ni que les sorties de capitaux à court terme du bitcoin signifient que sa valeur à long terme a disparu.
Ce qui mérite vraiment d’être étudié, c’est pourquoi différents investisseurs choisissent différents actifs, et si ces choix sont en train de dessiner une tendance à long terme.
Selon vous, au cours des trois prochaines années, lequel de ces deux actifs, l’or ou le bitcoin, a le plus de chances d’attirer des capitaux institutionnels destinés à une allocation à long terme ?
Un phénomène intéressant est récemment apparu sur les marchés financiers : l’or et le bitcoin sont tous deux considérés par certains investisseurs comme des actifs alternatifs au système financier traditionnel, mais les flux de capitaux qui les concernent ont nettement divergé.
Selon les données publiées le 5 novembre par le World Gold Council, les ETF mondiaux adossés à de l’or physique ont enregistré en octobre 2026 des entrées nettes d’environ 2,7 milliards de dollars, marquant un quatrième mois consécutif de flux nets positifs. Les avoirs des ETF mondiaux sur l’or ont augmenté de 19 tonnes, pour atteindre 4 275 tonnes, un nouveau record de fin de mois. Au cours des dix premiers mois de l’année, les entrées nettes cumulées dans les ETF sur l’or se sont élevées à environ 41 milliards de dollars.
En revanche, les ETF américains au comptant sur le bitcoin ont enregistré des sorties nettes cumulées d’environ 1,6 milliard de dollars entre le 1er et le 10 novembre. Sur les sept jours de bourse réglés, six ont été marqués par des sorties nettes.
Pourquoi cette différence ?
Premièrement, l’or bénéficie d’un statut plus établi de valeur refuge et d’actif de réserve. Les banques centrales, les gestionnaires d’actifs à long terme et les investisseurs qui cherchent à diversifier les risques peuvent tous intégrer l’or à leur allocation à long terme.
Deuxièmement, la base des investisseurs en bitcoin est plus diversifiée. Outre les détenteurs à long terme, de nombreux capitaux de négociation s’intéressent aux fluctuations de prix, aux souscriptions et rachats d’ETF et à la liquidité des marchés. Les variations des flux à court terme peuvent donc être plus marquées.
Troisièmement, la dynamique des marchés diffère pour ces deux actifs. L’or est influencé par la demande des banques centrales, les taux d’intérêt réels et la géopolitique, tandis que le bitcoin dépend aussi des flux des ETF, de l’effet de levier, de la demande au comptant et de la liquidité interne au marché des cryptomonnaies.
Il convient de noter que des entrées continues dans les ETF sur l’or ne signifient pas que son prix augmente chaque jour. En octobre, le prix de l’or a lui aussi connu une correction importante. Cela montre précisément que les allocations de capitaux et les performances des prix à court terme ne vont pas toujours de pair.
Nous ne pouvons donc pas conclure simplement que l’or est en train de remplacer le bitcoin, ni que les sorties de capitaux à court terme du bitcoin signifient que sa valeur à long terme a disparu.
Ce qui mérite vraiment d’être étudié, c’est pourquoi différents investisseurs choisissent différents actifs, et si ces choix sont en train de dessiner une tendance à long terme.
Selon vous, au cours des trois prochaines années, lequel de ces deux actifs, l’or ou le bitcoin, a le plus de chances d’attirer des capitaux institutionnels destinés à une allocation à long terme ?