

Aujourd’hui, je souhaite prendre du recul et examiner le marché du Bitcoin sous un angle macroéconomique.
L’approche est peut-être assez classique, mais compte tenu des fortes contraintes de liquidité auxquelles le Bitcoin est actuellement confronté, je pense qu’il est important de réexaminer le contexte macroéconomique général.
Commençons par ma conclusion.
« Le marché du Bitcoin n’a toujours pas connu une phase d’accumulation suffisante, et les conditions de liquidité continuent de se détériorer. À ce stade, nous ne pouvons qu’espérer que le marché évite un choc majeur. Même si c’est le cas, une période de consolidation latérale bien plus longue que beaucoup ne le pensent pourrait s’avérer nécessaire. »
Comme je l’ai expliqué à plusieurs reprises dans mes analyses précédentes, la situation de la liquidité interne du Bitcoin est extrêmement préoccupante.
La liquidité côté acheteurs continue de s’affaiblir et le marché connaît une forte contraction de la liquidité.
Dans ce contexte, je souhaite examiner le lien entre le dollar américain et les cycles du marché du Bitcoin.
Ce sujet sera familier à quiconque a passé un peu de temps à étudier les marchés financiers.
De manière générale, le dollar américain est étroitement lié aux conditions de liquidité mondiales.
En repensant aux cycles historiques du Bitcoin, on ne l’a jamais vu maintenir un véritable marché haussier alors que le dollar suivait une forte tendance à la hausse.
Le cycle baissier amorcé en 2025 n’a pas fait exception à cet égard.
Mais cela nous amène à la question la plus importante.
« Sommes-nous vraiment à un tournant où le dollar américain est sur le point d’entamer une baisse durable ? »
À mes yeux, c’est l’une des questions les plus cruciales pour évaluer le marché actuel.
Examinons objectivement les cycles passés.
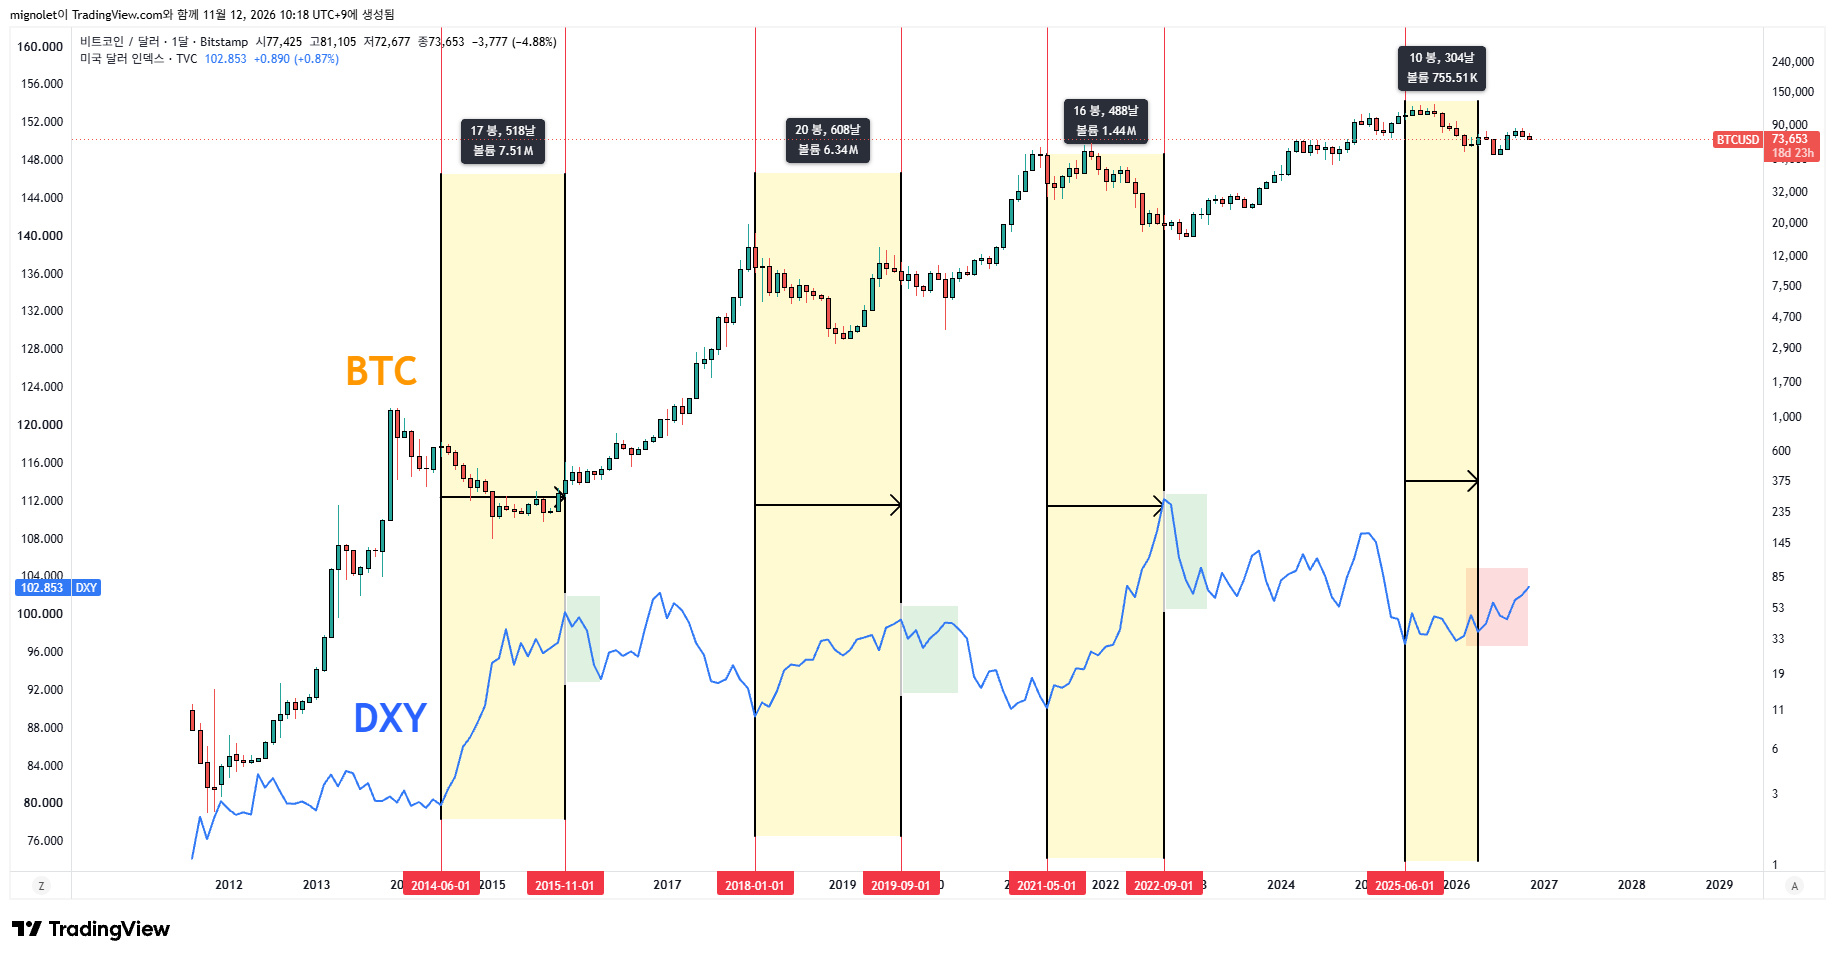
Lors des cycles précédents, le Bitcoin a connu un marché baissier prolongé avant d’entrer dans une phase fortement haussière, alors que le dollar américain amorçait une baisse durable.
(Image 1, encadrés verts)
Mais la situation actuelle est fondamentalement différente.
Au lieu d’amorcer une tendance baissière, le dollar montre des signes d’installation dans une forte tendance haussière.
(Image 1, encadré rouge)
C’est la différence la plus importante entre les cycles haussiers précédents et le contexte de marché auquel nous sommes confrontés aujourd’hui.
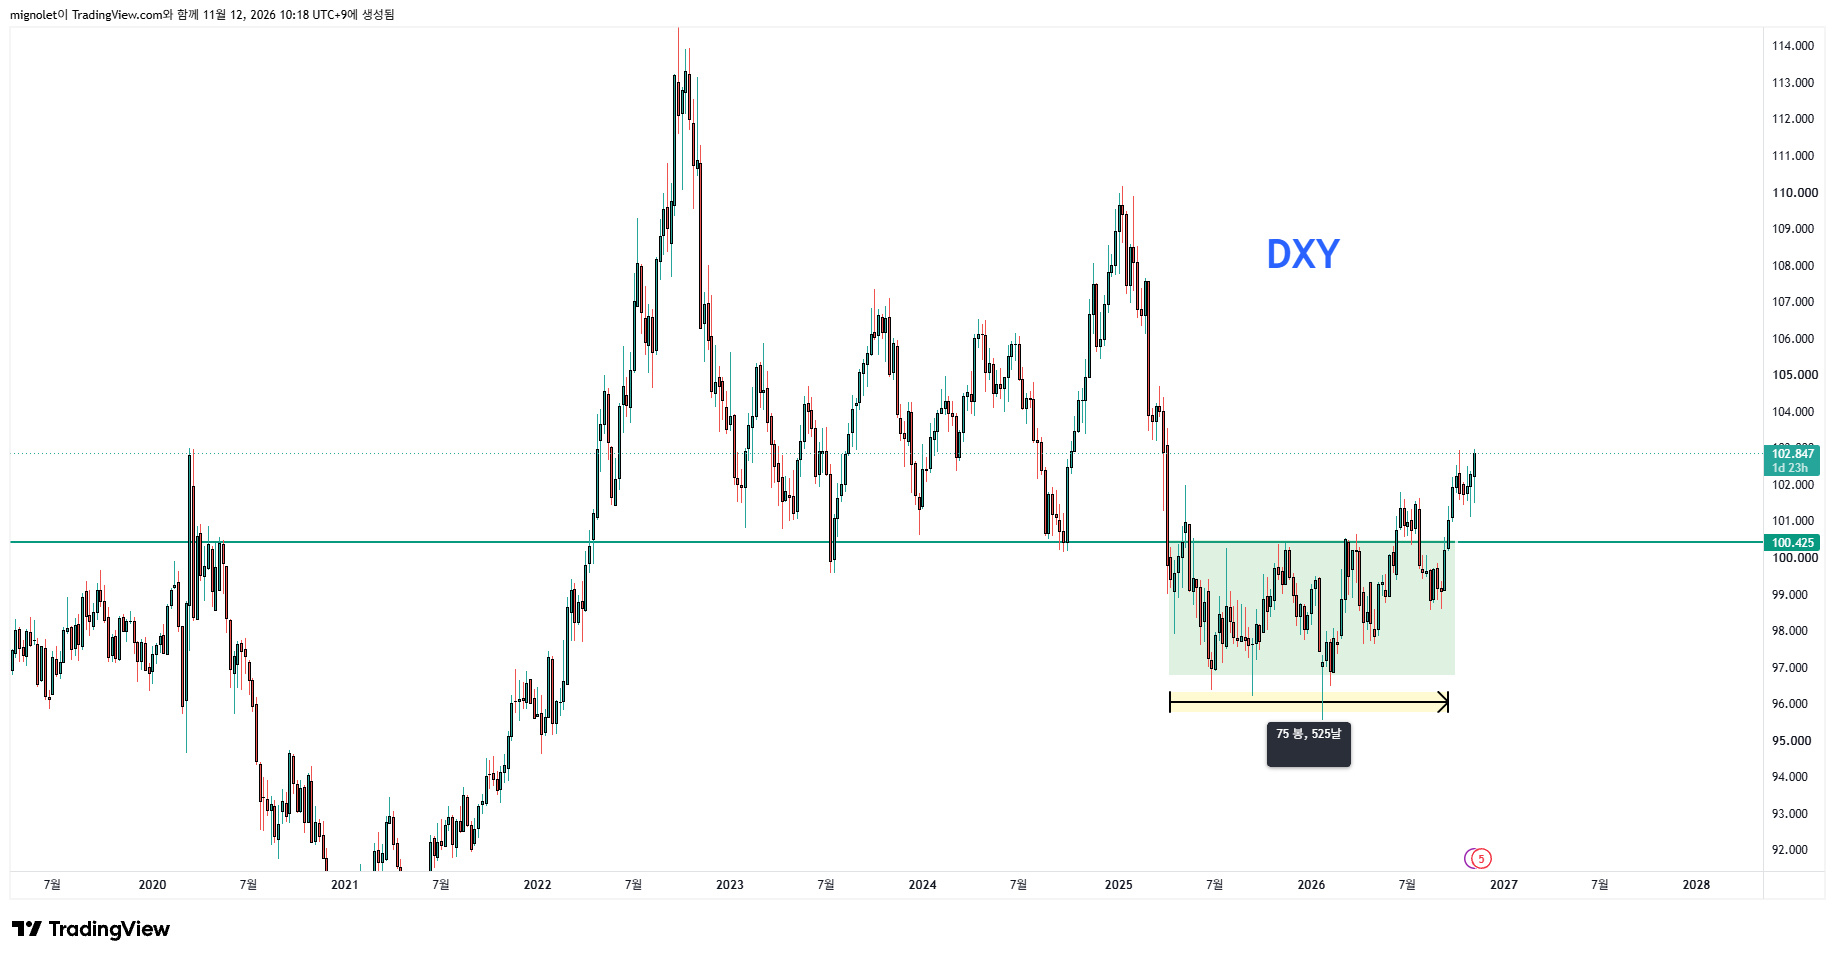
À présent, regardons l’image 2.
Le dollar américain a franchi à la hausse une fourchette de négociation qui se formait depuis plus de 500 jours.
Voici un point que je souligne souvent dans mes analyses de marché :
« Une fois qu’une tendance est établie, elle s’inverse rarement facilement. »
Cela s’explique par la persistance des tendances.
Et il ne s’agit pas d’une tendance qui s’est développée en quelques semaines ou quelques mois.
Nous assistons à une sortie par le haut d’une phase de consolidation qui a duré plus de 500 jours.
Cela rend cette évolution particulièrement importante.
Même si le dollar finit par s’inverser et recommence à baisser, le processus pourrait prendre bien plus de temps que ne le prévoient de nombreux investisseurs.
Nous devons également tenir compte du contexte macroéconomique général.
Les hausses des taux d’intérêt ont commencé au troisième trimestre de cette année, tandis que le contexte politique et économique entourant les élections de mi-mandat américaines a été loin d’être favorable au marché des cryptomonnaies.
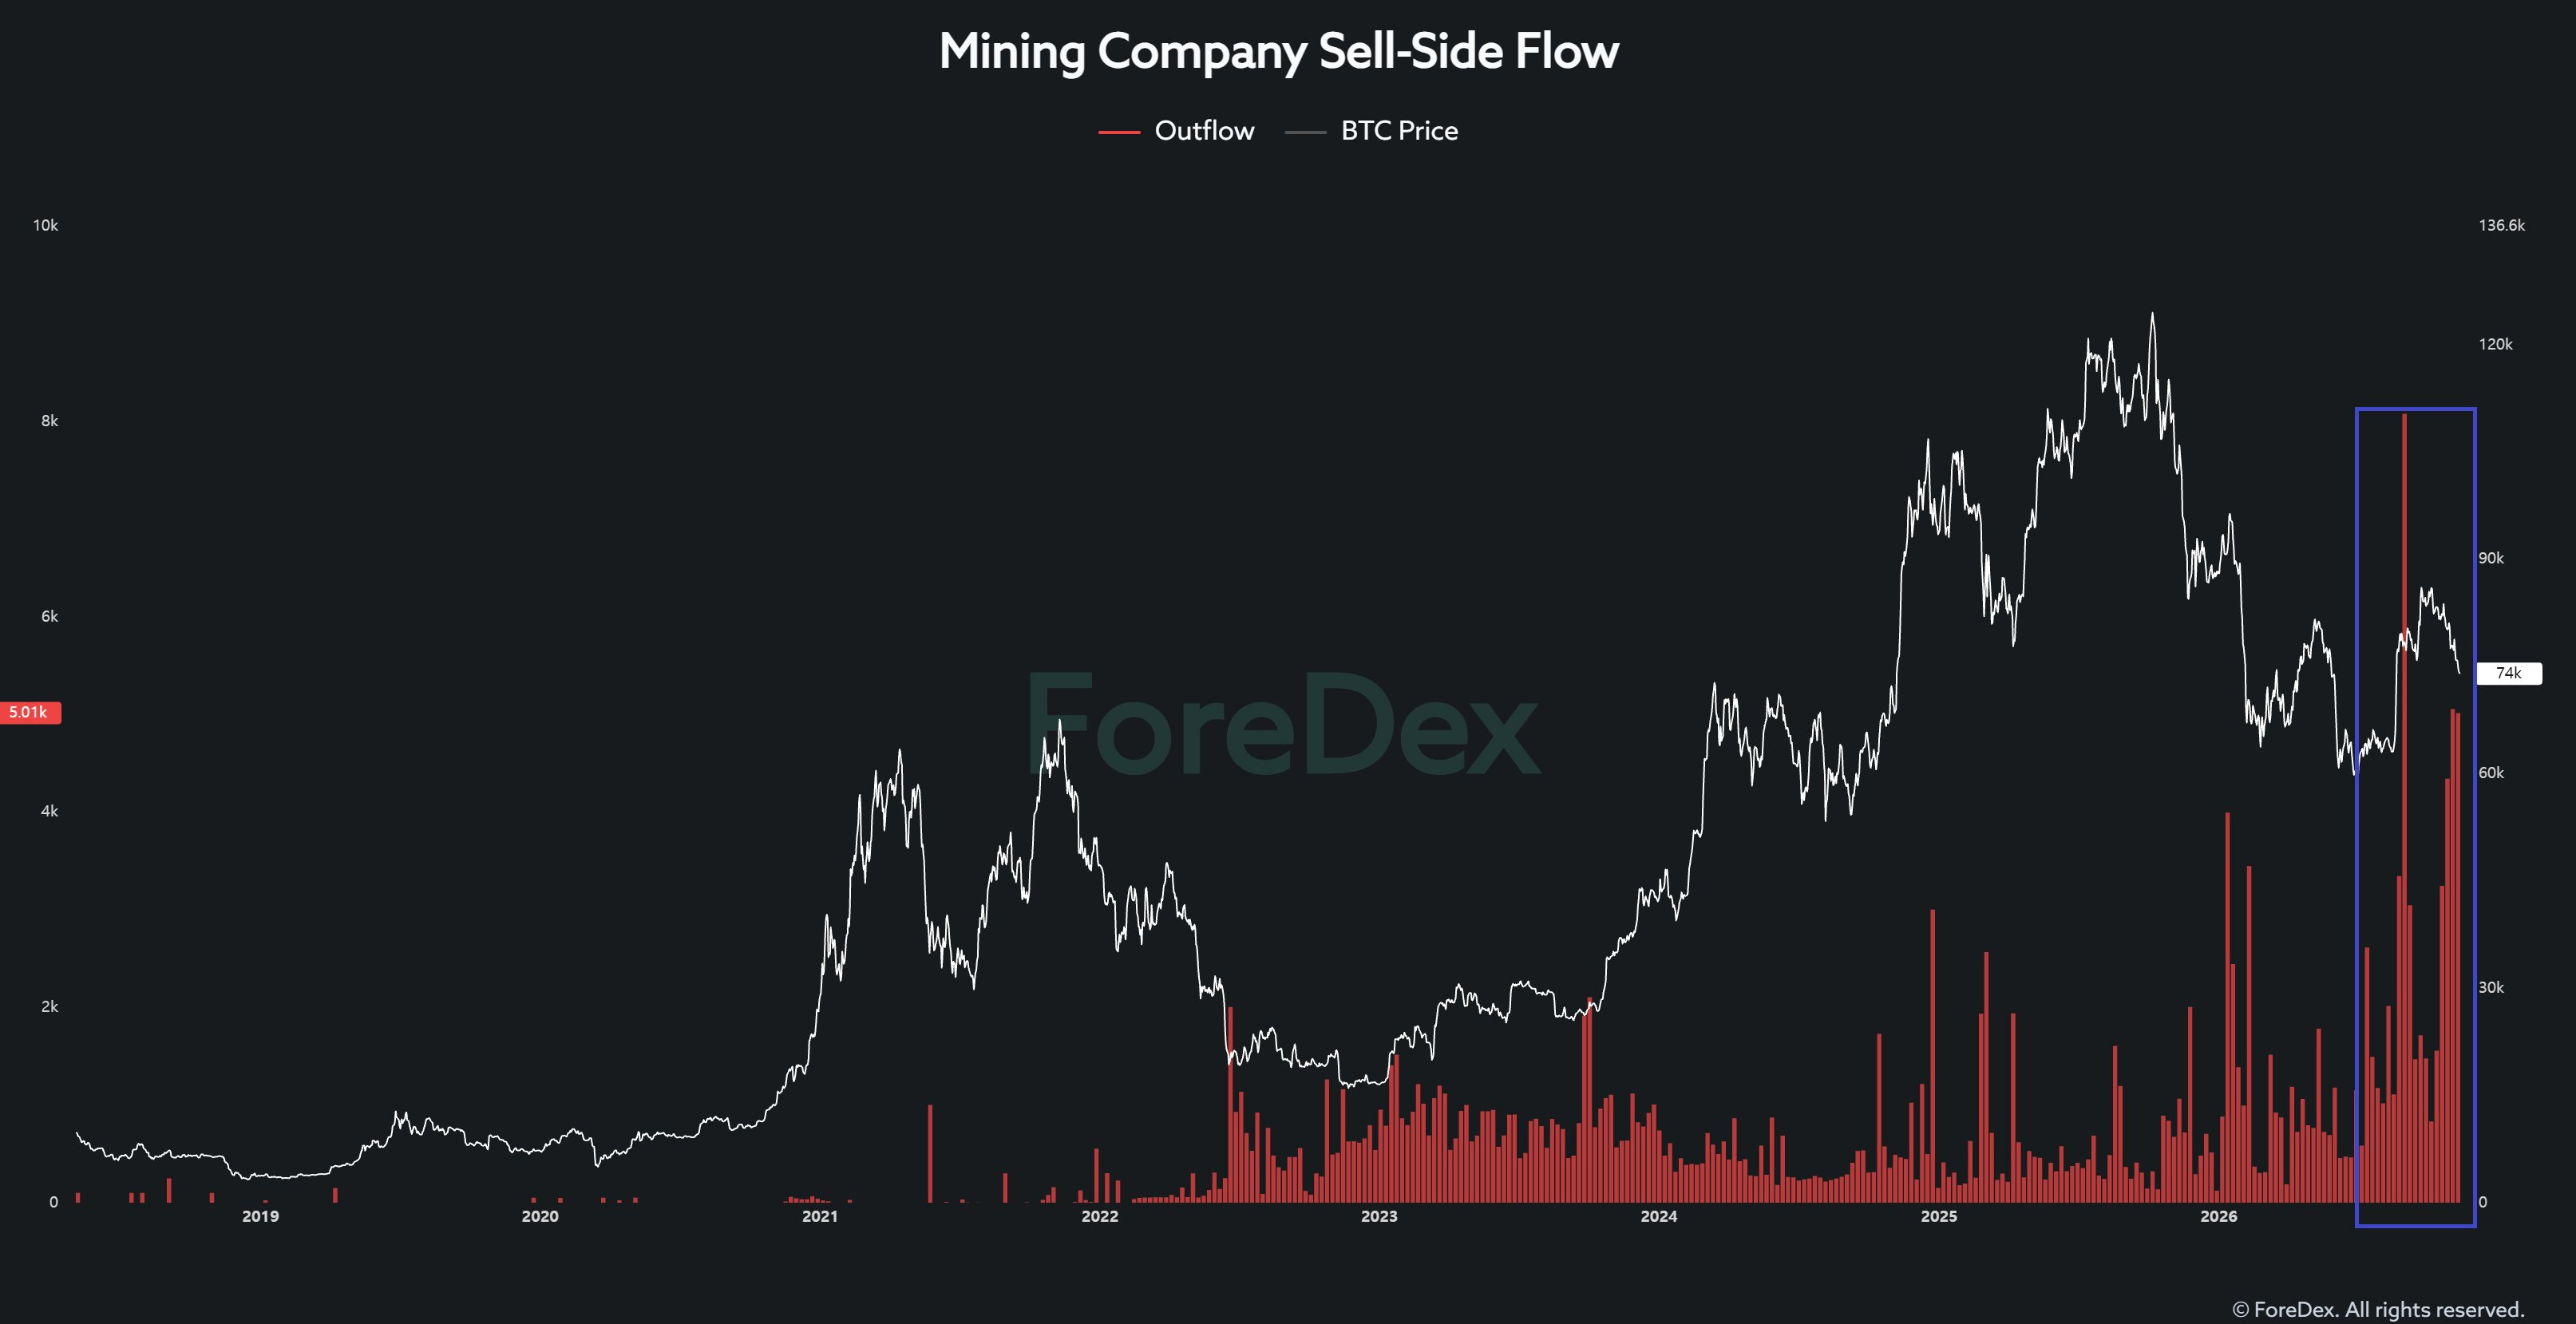
Par ailleurs, la pression vendeuse exercée par les sociétés de minage de Bitcoin constitue une autre préoccupation majeure.
Les ventes de Bitcoin par les sociétés de minage ont atteint des niveaux historiquement élevés aux troisième et quatrième trimestres de cette année.
Dans le même temps, de nombreuses sociétés de minage réorientent leur modèle économique vers les centres de données dédiés à l’IA.
Dans ces circonstances, peut-on raisonnablement s’attendre à ce que de nouvelles liquidités importantes affluent vers le Bitcoin ?
À ce stade, j’ai du mal à croire que ce sera le cas.
En définitive, le Bitcoin a besoin d’un nouveau catalyseur et d’un récit convaincant capable d’attirer de nouveaux capitaux.
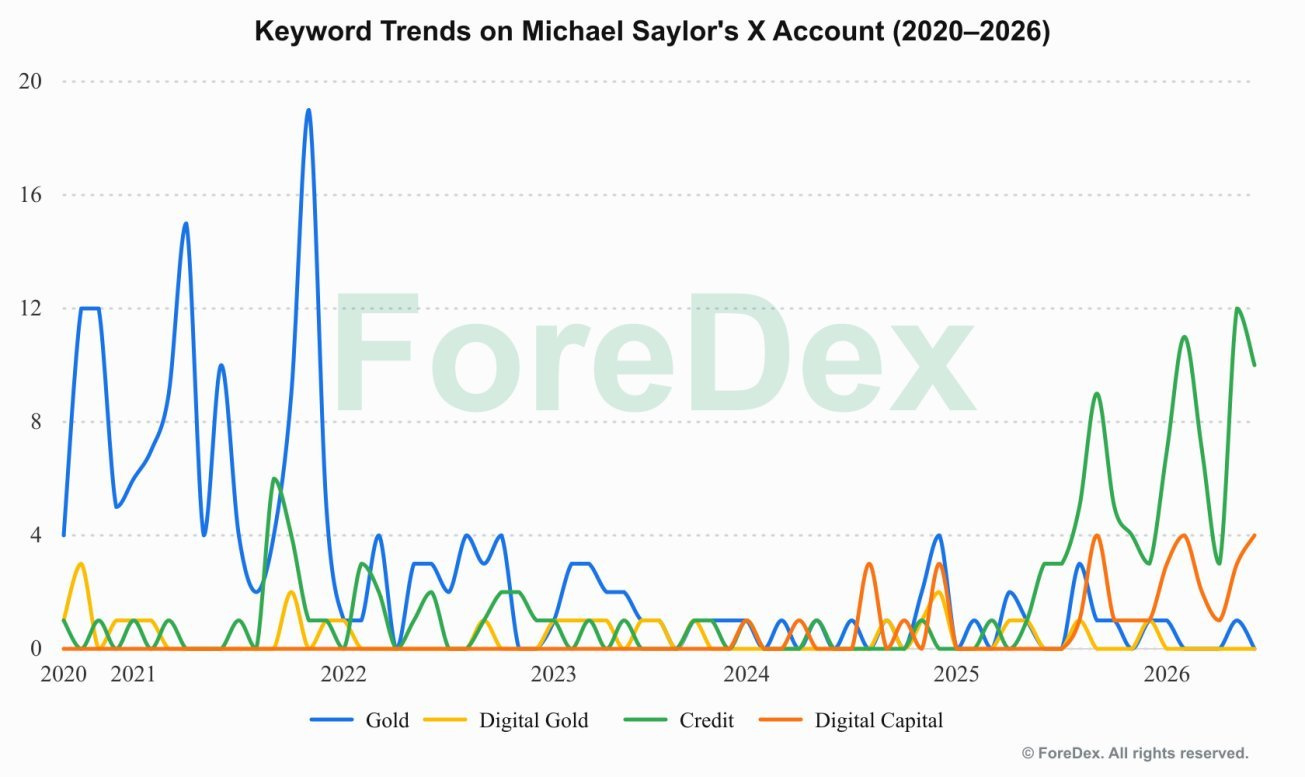
Personnellement, je pense que l’un des récits les plus puissants que le Bitcoin puisse porter est celui de l’« or numérique ».
Mais un changement intéressant s’est également produit sur ce plan.
Strategy est l’une des entreprises qui a défendu le plus ardemment le Bitcoin comme de l’or numérique.
En 2022, Strategy mettait souvent en avant l’identité du Bitcoin comme « or numérique ».
Cependant, à partir de 2025, l’entreprise a progressivement orienté son discours vers des concepts tels que le « crédit » et le « capital numérique », au lieu de présenter principalement le Bitcoin comme de l’or numérique.
Réfléchissez à ce que cela signifie.
Même Strategy, l’une des entreprises les plus influentes et les mieux placées pour promouvoir le récit de l’or numérique, met désormais l’accent sur un autre récit.
Et maintenant, avec la confirmation aujourd’hui de son exclusion de l’indice MSCI, l’incertitude qui entoure le marché s’est encore accrue.
Alors, permettez-moi de reposer la question.
« Les liquidités sur le marché du Bitcoin sont-elles réellement en train de se rétablir ? »
Le Bitcoin est bien plus profondément intégré au système financier traditionnel que jamais auparavant.
Grâce aux ETF au comptant et à la participation croissante des investisseurs institutionnels, le Bitcoin occupe une place de plus en plus importante dans les portefeuilles des institutions financières traditionnelles.
Par conséquent, son comportement de marché est désormais davantage lié à la conjoncture macroéconomique et aux évolutions des marchés financiers traditionnels.
Autrement dit, le Bitcoin est désormais plus exposé au contexte macroéconomique général, et non moins.
Pourtant, aujourd’hui, la liquidité interne du Bitcoin reste faible, tandis que les conditions macroéconomiques externes sont loin d’être favorables.
Dans ces circonstances, j’ai du mal à voir comment le Bitcoin pourrait simplement défier le contexte macroéconomique général et entamer seul un puissant cycle haussier.
Pour que le Bitcoin amorce un véritable marché haussier durable, de nouvelles liquidités doivent affluer sur le marché.
C’est une condition fondamentale.
Et cela m’amène à mon évaluation actuelle.
À l’heure actuelle, la priorité devrait être d’espérer que le marché traverse cette période sans subir de choc majeur.
Mais même si nous parvenons à éviter une perturbation importante, le dénouement de l’effet de levier excessif et la résorption des déséquilibres actuels de liquidité pourraient nécessiter une phase de consolidation et d’accumulation bien plus longue que ne le prévoient de nombreux investisseurs.
Si les investisseurs s’attendent à ce que le Bitcoin retrouve rapidement une forte trajectoire ascendante à partir d’ici, je pense qu’ils risquent d’être particulièrement déçus.
C’est aussi pourquoi je compte envisager mes prochains achats de Bitcoin à un horizon beaucoup plus long.
Plutôt que de me précipiter sur le marché, je veux évaluer attentivement l’évolution des conditions de liquidité et déterminer si le marché a connu une phase d’accumulation suffisante.
Je comprends que mes perspectives actuelles puissent sembler pessimistes, voire décourageantes.
Mais l’objectif de l’analyse de marché n’est pas de présenter systématiquement des perspectives optimistes.
Il s’agit d’évaluer objectivement le contexte dans lequel nous évoluons et d’élaborer une stratégie d’investissement adaptée à ces conditions.
Je ne pense tout simplement pas que le moment soit bien choisi pour aborder le marché du Bitcoin de manière agressive.
Rien ne presse.
Pour l’instant, je pense que la patience compte davantage que la poursuite d’un éventuel rebond.
Je préfère attendre le rétablissement de la liquidité, laisser au marché suffisamment de temps pour accumuler et me positionner lorsqu’une occasion plus favorable se présentera.