
Les amis, quand on parle de DeFi, beaucoup pensent encore tout de suite à l’APY, au yield farming et à la course au TVL. Pendant le DeFi Summer des premières années, le mécanisme était simple et sans détour : les protocoles distribuaient des jetons en guise de subvention, tout le monde déposait ses jetons pour les faire fructifier, et le TVL grimpait en flèche. Ça avait l’air de bouillonner d’activité. Mais derrière tout ça se cachait une énorme bulle : l’argent restait simplement à dormir dans les pools, sans que personne ne l’emprunte. Dès que les récompenses étaient réduites, les fonds s’enfuyaient tous le jour même. L’agitation était factice, la demande aussi.
Mais aujourd’hui, la DeFi a discrètement changé de cap. Elle ne dépend plus des subventions en jetons pour survivre : elle attend l’arrivée d’actifs générant de véritables flux de trésorerie, comme les stablecoins et les RWA, afin de bâtir un système financier on-chain capable de fonctionner en circuit fermé. Certains déposent leur argent pour toucher des intérêts, d’autres empruntent pour recourir à l’effet de levier, d’autres encore mettent des actifs en garantie pour obtenir des liquidités, et d’autres négocient les taux d’intérêt et les rendements à terme. En un mot : la DeFi passe du « jeu de farming » à une véritable infrastructure de crédit et de rendement.
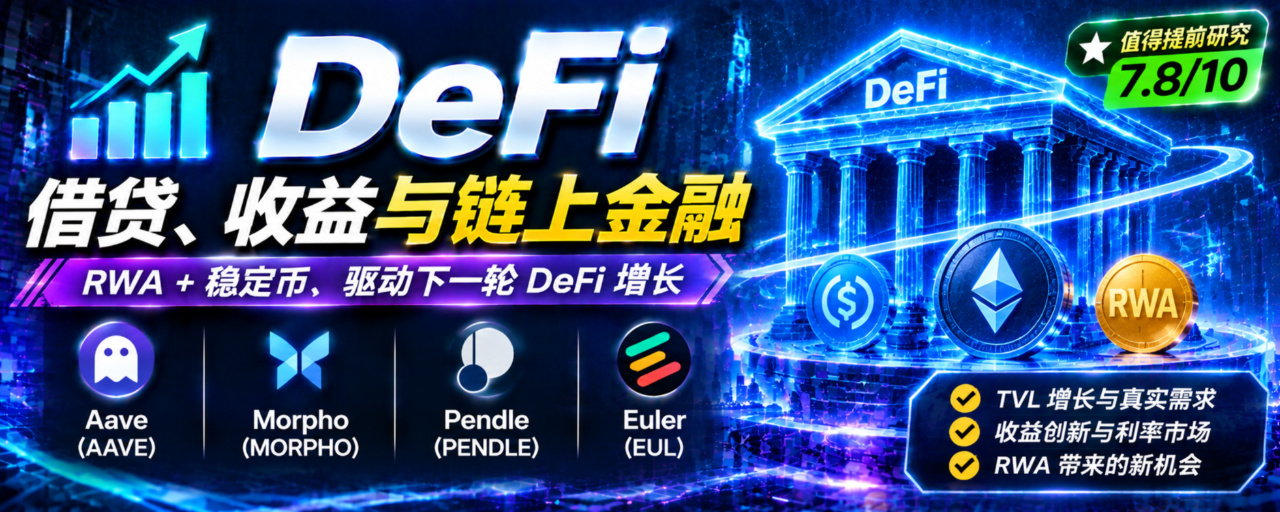
Aujourd’hui, pas de formules ennuyeuses à rallonge : décortiquons ensemble quatre acteurs emblématiques — Aave, Morpho, Pendle et Euler — pour comprendre leur rôle, leurs atouts et les gros pièges qui se cachent derrière des chiffres séduisants.
Commençons par clarifier les grandes lignes : pourquoi la DeFi mérite-t-elle à nouveau qu’on s’y intéresse de près ? Le premier pilier, ce sont les stablecoins. Les stablecoins sont la « monnaie de base » de toute la finance on-chain. À mesure que les volumes d’USDC et d’USDT augmentent, les détenteurs de stablecoins développent naturellement des besoins financiers : laisser dormir leurs fonds leur semble trop dommage, alors ils veulent les déposer pour toucher des intérêts ; pour trader, ils souhaitent mettre leurs stablecoins en garantie et emprunter afin d’utiliser l’effet de levier ; les institutions qui détiennent des stablecoins ont besoin d’outils on-chain de gestion de trésorerie et de prêts à court terme. Les stablecoins ne sont pas de simples intermédiaires pour acheter et vendre des cryptos : ils constituent une source continue de capitaux pour le marché des prêts DeFi.
Le deuxième moteur de croissance, ce sont les RWA dont tout le monde parle. Dans la finance traditionnelle, les bons du Trésor, les fonds monétaires et les obligations d’entreprise sont tous des actifs qui génèrent des flux de trésorerie réguliers, et leur volume dépasse de très loin celui des actifs natifs des cryptos. Les tokeniser et les intégrer à la blockchain a une grande importance pour la DeFi : le pool de garanties s’élargit, et ne se limite plus aux actifs crypto très volatils comme l’ETH et le BTC. Les bons du Trésor tokenisés, à faible risque et au rendement stable, se prêtent particulièrement bien à un rôle de garantie de base et peuvent attirer des capitaux institutionnels. Mais attention, un point essentiel : tokenisé ≠ vous possédez directement l’actif sous-jacent. Qui en assure la conservation ? Que prévoient les accords juridiques ? Peut-on le racheter ? Peut-il être gelé ? Comment la séparation des actifs en cas de faillite est-elle assurée ? Chacun de ces points doit être vérifié séparément. Beaucoup se lancent dès qu’ils voient les trois lettres RWA, en négligeant les risques juridiques et de conservation, et finissent par tomber dans un gros piège.
Troisième changement fondamental : le critère d’évaluation passe de la TVL au taux d’utilisation des fonds. Avant, pour évaluer la DeFi, tout le monde ouvrait DeFiLlama et comparait directement les TVL : le plus gros chiffre désignait le leader. Cette méthode est depuis longtemps dépassée. La TVL représente simplement « l’argent déposé », tandis que les Active Loans correspondent aux fonds réellement prêtés et générant une activité financière. Si des milliards restent dans un pool sans être empruntés, avec un taux d’utilisation très faible et des rendements sur les dépôts reposant entièrement sur les subventions du protocole, cette prospérité est illusoire. Un écosystème DeFi sain doit réunir trois éléments : des fournisseurs prêts à déposer leurs fonds, une demande réelle d’emprunt et des mécanismes solides de gestion des risques et de liquidation. Tout cela doit finalement générer des revenus durables pour le protocole.
I. Ces quatre projets ne jouent pas du tout dans la même catégorie
Beaucoup comparent ces quatre projets comme s’il s’agissait de plateformes de prêt similaires. En réalité, leurs rôles sont complètement différents, et ils s’assemblent pour former un écosystème financier on-chain complet : entrées de capitaux (stablecoins, RWA, actifs crypto) → infrastructure de prêt (Aave, Morpho, Euler) → fractionnement et fixation du prix des rendements (Pendle) → gestion des risques, liquidations, oracles → génération d’intérêts, de frais et de revenus pour les protocoles.
Aave : une grande banque universelle, avec d’immenses pools de liquidités et une stratégie axée sur le passage à l’échelle ;
Morpho : une infrastructure de crédit, qui fournit des services en coulisses à des plateformes et propose des marchés modulaires et personnalisables ;
Pendle : une plateforme d’échange spécialisée dans les « rendements futurs » et les anticipations de taux ;
Euler : une fabrique de prêts personnalisés, axée sur la création flexible de marchés et une forte isolation des risques.
Parlons-en un par un.
Aave (AAVE) : le géant historique du prêt DeFi, avec V4 comme étape cruciale
Aave est le premier point de contact avec le prêt DeFi pour la grande majorité des gens. Son principal atout n’est pas d’avoir un code particulièrement sophistiqué, mais d’avoir accumulé au fil des années des liquidités, une marque et une expertise en gestion des risques. Après son déploiement sur plusieurs blockchains, les barrières de confiance fondées sur les utilisateurs et les capitaux sont difficiles à franchir.
La principale évolution est Aave V4 et son architecture Hub & Spoke, une conception particulièrement adaptée à la tendance de fond des RWA. En bref : le Hub est un grand pool de liquidités partagé, et les Spokes sont des marchés indépendants. Chaque Spoke peut définir séparément son ratio de collatéralisation, ses règles de liquidation et ses oracles. Les risques sont isolés, mais les fonds du Hub restent mutualisés. Auparavant, il aurait été impensable de mettre des bons du Trésor et des altcoins très volatils dans le même pool : une seule défaillance aurait mis tout le pool en péril. Avec V4, les bons du Trésor tokenisés peuvent disposer de leur propre Spoke, les actions d’un autre et les actifs crypto d’un troisième : les risques sont séparés, tandis que les liquidités sont partagées. Une solution parfaitement adaptée aux besoins des capitaux institutionnels dans les RWA. Aave a déjà déployé V4 sur les réseaux Avalanche, Base et Circle Arc, et lancé des marchés d’actions tokenisées. Ses ambitions sont claires : ne plus se limiter aux prêts dans l’univers crypto et s’ouvrir aux actifs tokenisés traditionnels.
Les chiffres semblent solides : près de 30 milliards de dépôts, 12 milliards de prêts en cours et plus de 80 millions de revenus cumulés pour le protocole cette année. L’aspect le plus intéressant du token AAVE est son mécanisme de rachat approuvé par la DAO : un budget annuel de 50 millions de dollars, financé par les revenus du protocole, est prévu pour racheter des tokens. Mais il faut garder la tête froide : un budget de rachat ≠ des rachats effectivement réalisés. Il faut vérifier si les revenus du protocole peuvent se maintenir et si les rachats sont réellement exécutés dans la durée. Ses risques sont également bien réels : en tant que plus grand protocole de prêt, il serait aussi le plus durement touché en cas de cygne noir, de liquidations en chaîne ou de défaillance d’un oracle.
En un mot, Aave est une valeur majeure du crédit on-chain. Pour la suivre, adoptez le regard d’un analyste financier traditionnel : examinez le volume des emprunts, les revenus et le taux de créances irrécouvrables, plutôt que de spéculer uniquement sur son récit.
Morpho (MORPHO) : un réseau de crédit d’infrastructure en plein essor, avec une approche singulière
L’approche de Morpho est à l’opposé de celle d’Aave. Aave développe sa propre interface, sa marque et attire les utilisateurs ; Morpho mise sur l’infrastructure sous-jacente avec Morpho Blue, qui permet de créer librement des marchés de prêt personnalisés, complétés par des Vaults et des Curators (gestionnaires de stratégies). Les plateformes, les institutions et les équipes de gestion de stratégies peuvent créer leurs propres marchés de prêt sur Morpho et définir librement les garanties, les taux d’intérêt et les paramètres de liquidation. Les utilisateurs ordinaires n’ont pas besoin d’étudier eux-mêmes les risques : ils déposent leurs fonds dans un Vault, où un gestionnaire professionnel les répartit selon des règles prédéfinies.
Son scénario le plus prometteur : fournir l’infrastructure de prêt en coulisses à des plateformes fintech comme Coinbase et Schwab. Un utilisateur ordinaire clique sur « Earn » dans un CEX ou une application de gestion de patrimoine, sans même savoir que Morpho existe, alors que le marché de prêt sous-jacent est géré par Morpho. Si ce modèle fonctionne, Morpho ne sera plus seulement un protocole DeFi, mais l’infrastructure de crédit à la base de l’ensemble de la finance Web3 et traditionnelle.
Il y a là un piège d’interprétation dans lequel il est très facile de tomber : voyant que Morpho a généré près de 28 millions de frais au cours des 30 derniers jours, beaucoup pensent que le protocole a engrangé des bénéfices énormes. Mais les Fees comptabilisés par DeFiLlama sont les intérêts payés par les emprunteurs aux déposants, et non les revenus conservés par le protocole. Selon les chiffres agrégés actuels, les revenus conservés par le protocole sont de 0. En substance, MORPHO est aujourd’hui un token de gouvernance : les utilisateurs n’ont pas besoin de détenir des MORPHO pour accéder aux services de prêt. Voilà la grande question à laquelle il reste à répondre : à mesure que l’écosystème s’étend et que le volume des prêts explose, cette croissance se répercutera-t-elle sur le token ? Si l’activité décolle sans que le token dispose d’un mécanisme stable de capture de valeur, la logique économique du token restera sans fondement, même si l’infrastructure est excellente.
Pendle (PENDLE) : un acteur à part, unique en son genre, la plateforme d’échange de taux d’intérêt de la DeFi
Pendle n’est pas un protocole de prêt, mais un outil de financiarisation des rendements. C’est d’ailleurs ce que j’aime le plus chez lui : sa différenciation est maximale. Son mécanisme central, PT + YT, peut sembler déroutant au premier abord. Voici une explication simple : un actif qui génère des rendements, comme un bon du Trésor tokenisé, du stETH ou un certificat de dépôt en stablecoins, est divisé en deux parties : PT = un certificat de principal, qui permet de récupérer le principal à l’échéance ; YT = le droit aux rendements générés pendant une période donnée.
Une fois séparés, le principal et le rendement peuvent être négociés indépendamment. Acheter des PT revient à verrouiller un rendement fixe en achetant à prix réduit : vous percevez des intérêts prévisibles. Acheter des YT revient à parier que le rendement de l’actif sous-jacent augmentera pendant la période à venir : plus il augmente, plus les YT prennent de la valeur. À l’inverse, si la Fed baisse ses taux et que les rendements des bons du Trésor diminuent, les YT peuvent chuter brutalement.
Dans la finance traditionnelle, les courbes de taux et les transactions sur les taux à terme représentent un marché colossal. Pendle construit ce marché on-chain. À l’avenir, lorsque les bons du Trésor RWA seront largement intégrés à la blockchain, les utilisateurs voudront négocier les rendements de bons du Trésor à différentes échéances et couvrir les fluctuations des taux. Les cas d’usage de Pendle se développeront alors considérablement. Ses revenus proviennent du partage des rendements des YT et des frais de transaction des PT : son modèle économique est clair.
Mais ses risques sont bien particuliers : son activité dépend de la volatilité des rendements. Si le rendement annualisé (APY) des actifs sous-jacents baisse fortement, l’activité du marché et les volumes de transaction se contractent directement. Une belle TVL ne sert à rien sans transactions, il n’y a pas de frais. De plus, les PT et les YT ont tous une échéance, ce qui peut facilement entraîner un assèchement des liquidités. C’est un actif très sensible aux variations et très volatil.
Euler (EUL) : un acteur expérimental du prêt modulaire, flexible mais encore à ses débuts
Euler a un positionnement assez proche de celui de Morpho : son coffre de prêt modulable et configurable, l’EVK, permet à n’importe qui de créer des marchés de prêt indépendants, d’en ajuster librement les paramètres et d’isoler fortement les risques. Euler propose aussi EulerEarn, un coffre de rendement à actif unique qui répartit les fonds des utilisateurs selon différentes stratégies. Son avantage est sa grande flexibilité, adaptée à la création de marchés de prêt pour des actifs de niche et des écosystèmes émergents. Aujourd’hui, par exemple, une grande partie de sa TVL est concentrée sur Monad.
Mais ses faiblesses sont aujourd’hui très marquées : sa taille est réduite, les revenus du protocole sont infimes, les enchères Fee Flow Auctions sont toujours désactivées et les frais de protocole sont fixés à 0. Autrement dit, le protocole est actif, mais ne génère pas de revenus conservés ; pour le moment, EUL sert principalement à la gouvernance et aux récompenses. C’est un actif en croissance : son architecture est très élégante, mais sa commercialisation, sa capture de valeur et son expansion vers d’autres écosystèmes doivent encore faire leurs preuves. Sa marge d’erreur est plus faible et ses risques sont nettement supérieurs à ceux des trois autres.
II. Les cinq grands catalyseurs de la prochaine vague de DeFi, et les principaux thèmes à surveiller
La mise en place des prêts garantis par des RWA. C’est le plus grand potentiel à long terme. Le volume total des RWA semble déjà important, mais la part réellement utilisée comme garantie pour obtenir des prêts reste très faible. Lorsque les bons du Trésor et les obligations tokenisés seront largement intégrés aux pools de prêt et généreront une véritable demande de prêts garantis, la DeFi connaîtra un véritable afflux de capitaux institutionnels. Aave, Morpho et Euler en seront les principaux bénéficiaires.
L’expansion continue des stablecoins. Plus le marché des stablecoins grandit, plus les capitaux inactifs abondent, et plus la demande de prêts et de placements augmente. Il faut surtout suivre les taux d’emprunt des stablecoins et le taux d’utilisation des fonds. Un taux d’utilisation trop faible signifie que les capitaux sont excédentaires et que les rendements des dépôts manquent d’attrait ; un taux durablement trop élevé entraîne, lui, un risque de retraits massifs.
La maturation du marché des rendements fixes on-chain. C’est le terrain de jeu de Pendle. À mesure que davantage d’institutions chercheront à couvrir leurs risques de taux et à investir dans des rendements de différentes échéances, la courbe des taux on-chain se dessinera et la valeur de Pendle sera réévaluée.
L’intégration de l’infrastructure DeFi aux plateformes fintech. Il ne s’agit pas pour chacun de connecter son portefeuille à une Dapp, mais pour les CEX et les applications de gestion de patrimoine d’externaliser directement leurs capacités de prêt auprès de protocoles d’infrastructure comme Morpho. C’est un levier pour attirer de nouveaux utilisateurs et réduire considérablement les obstacles à l’utilisation de la DeFi.
La mise en place d’un cercle vertueux pour les tokenomics. C’est l’épreuve ultime pour tous les tokens DeFi. Beaucoup de protocoles développent une activité considérable, mais leur token ne sert qu’à la gouvernance, sans partage des frais, mécanisme de rachat ni destruction. La croissance de l’activité est alors complètement déconnectée du prix du token. Aave a déjà mis en place un mécanisme de rachat ; pour Morpho, Euler et Pendle, il reste à suivre comment ces mécanismes se concrétiseront.
III. Une liste d’indicateurs pour étudier la DeFi par soi-même et éviter les pièges des données
Ne vous contentez plus de consulter la TVL. À l’avenir, pour analyser un protocole, suivez cet ordre : ✅ Active Loans (montant réellement prêté) : reflète la demande réelle d’emprunt et constitue la priorité absolue ✅ Taux d’utilisation des fonds = fonds prêtés / dépôts totaux : mesure l’efficacité des capitaux ✅ Fees (intérêts et frais payés par les utilisateurs) : mesure l’activité du marché ✅ Revenue (revenus nets conservés par le protocole) : le protocole est-il rentable ? C’est la question essentielle ✅ Émission nette de tokens, déblocages, rachats / répartition des frais : offre et demande du token
Il faut absolument distinguer les Fees des Revenue. C’est une erreur dans laquelle tombent 90 % des gens : la majeure partie des intérêts payés par les emprunteurs est reversée aux déposants : ce sont les Fees. Après déduction des sommes versées aux LP et aux gestionnaires de stratégies, ce qui reste réellement au protocole constitue le Revenue. Morpho génère des frais considérables, mais le protocole n’en conserve pas ; Euler perçoit des frais, mais ne prélève pas de frais de protocole. Un protocole très actif ≠ un protocole rentable ; un protocole rentable ≠ des revenus reversés aux détenteurs du token.
IV. Les risques incontournables de la DeFi, à garder à l’esprit
Risque lié aux contrats : les protocoles de prêt gèrent des sommes considérables. Même avec de nombreux audits, le risque de faille ou de cygne noir demeure toujours ;
Risques de liquidation et de créances irrécouvrables : en cas de chute extrême du marché, la vente massive des garanties et le fort glissement lors des liquidations peuvent entraîner des créances irrécouvrables ;
Risque lié aux oracles : une source de prix erronée peut déclencher des liquidations injustifiées et entraîner directement des pertes d’actifs ;
Risques liés à la conservation des RWA et au cadre juridique : les droits sous-jacents des actifs tokenisés ne sont pas protégés par les contrats on-chain ; les risques se situent dans le monde réel ;
Risque de taux : Pendle en particulier, car une période de baisse des taux peut directement pénaliser le marché des produits de rendement ;
Risque de retraits massifs : même avec une TVL élevée, des retraits concentrés peuvent provoquer un assèchement des liquidités.
En guise de conclusion
Note globale du secteur DeFi : 7,8/10. La raison principale : les modèles économiques ont fait leurs preuves, mais la capture de valeur par les tokens reste faible pour la plupart des projets. Ce n’est pas un récit spéculatif réservé à un seul marché haussier, mais l’infrastructure de base de la finance crypto. Aave est un pilier de premier plan : surveillez V4 et le déploiement des RWA ; Morpho est un outsider prometteur dans l’infrastructure de crédit : observez l’intégration par des plateformes externes et son mécanisme lié au token ; Pendle est un actif de taux unique en son genre : il mise sur le marché des rendements fixes on-chain ; Euler est un acteur expérimental et modulaire, à suivre avec une petite position.
Lors de la prochaine vague de DeFi, la dynamique ne se résumera plus à savoir qui propose les meilleures récompenses de minage ou affiche la plus belle TVL. Le véritable moteur sera la demande réelle de crédit : des stablecoins et des RWA affluent continuellement on-chain, certains empruntent, d’autres paient des intérêts, les protocoles génèrent des revenus durables et les tokens peuvent profiter de cette croissance. C’est aussi le critère essentiel qui nous guidera dans le suivi de ces projets.
Avertissement : ce qui précède reflète uniquement mon interprétation personnelle du secteur et ne constitue pas un conseil en investissement.
Si le trading vous intéresse aussi, n’hésitez pas à laisser un commentaire ou à rejoindre le salon de discussion pour échanger, apprendre et progresser ensemble.
