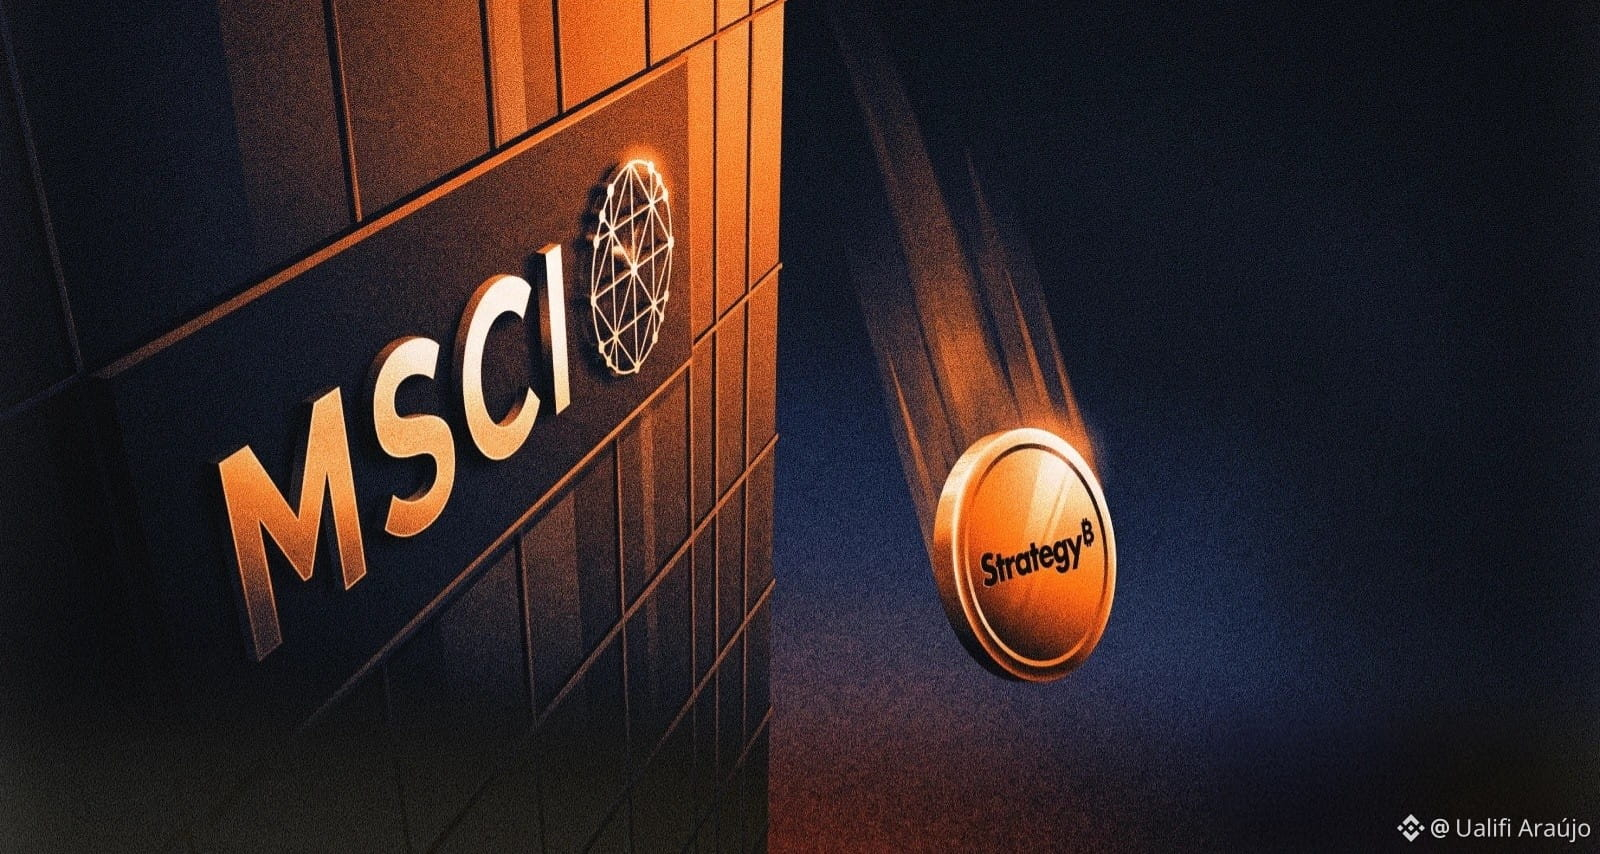

La sortie de Strategy des indices MSCI a été confirmée : c’est un événement lié aux flux, pas aux fondamentaux du Bitcoin.
Les règles ont été définies le 15 octobre. Depuis, le marché a déjà eu le temps d’ajuster ses attentes. La publication de la liste finale et la mise en œuvre à la fin du mois sont l’aboutissement administratif d’une décision qui était déjà anticipée. C’est pourquoi une bonne partie de l’impact sur le cours de MSTR et sur sa corrélation avec #BTC est probablement déjà intégrée.
Le chiffre qui circule, environ 2,8 milliards de dollars de ventes forcées par les fonds répliquant les indices MSCI, est bien réel à court terme pour l’action. Les fonds passifs ne choisissent pas : si l’entreprise sort de l’indice, ils vendent ses actions. Cela crée une pression vendeuse sur MSTR. Mais cela n’oblige pas, en soi, Strategy à vendre le MOINDRE BTC.
Cette distinction est importante, mais je n’ai vu aucun analyste en parler. Au cours des derniers mois, Strategy a montré qu’elle pouvait ajuster sa stratégie de dilution des actionnaires ordinaires afin de lever des capitaux à grande échelle, sans avoir à liquider ses BTC pour couvrir ses obligations. Tant que le marché continue de considérer MSTR comme une exposition à effet de levier au BTC — et la demande existe —, l’entreprise conserve la capacité d’émettre des titres. Cela réduit considérablement le risque que Strategy elle-même soit contrainte de vendre des BTC dans le contexte actuel.
Du point de vue du Bitcoin lui-même, l’effet est encore plus limité. Strategy est le plus grand détenteur institutionnel de BTC, mais le prix de l’actif est déterminé par un ensemble bien plus vaste : les ETF spot, les flux institutionnels, les avoirs d’autres entreprises et de gouvernements, le minage et la demande d’autoconservation. La sortie de l’indice d’une seule entreprise, aussi importante soit-elle dans l’univers des trésoreries d’entreprise, ne modifie ni l’offre totale ni la thèse à long terme de l’actif.
En résumé : du bruit autour des indices et des flux liés aux actions. Ce n’est ni la fin du modèle de Strategy, ni un coup porté aux fondamentaux du BTC. Ceux qui croient au Bitcoin continuent de privilégier l’actif détenu en direct, qui reste l’exposition la plus pure. Le reste, c’est le marché qui réagit aux règles de classification des indices.
Ignorez le bruit !
Les règles ont été définies le 15 octobre. Depuis, le marché a déjà eu le temps d’ajuster ses attentes. La publication de la liste finale et la mise en œuvre à la fin du mois sont l’aboutissement administratif d’une décision qui était déjà anticipée. C’est pourquoi une bonne partie de l’impact sur le cours de MSTR et sur sa corrélation avec #BTC est probablement déjà intégrée.
Le chiffre qui circule, environ 2,8 milliards de dollars de ventes forcées par les fonds répliquant les indices MSCI, est bien réel à court terme pour l’action. Les fonds passifs ne choisissent pas : si l’entreprise sort de l’indice, ils vendent ses actions. Cela crée une pression vendeuse sur MSTR. Mais cela n’oblige pas, en soi, Strategy à vendre le MOINDRE BTC.
Cette distinction est importante, mais je n’ai vu aucun analyste en parler. Au cours des derniers mois, Strategy a montré qu’elle pouvait ajuster sa stratégie de dilution des actionnaires ordinaires afin de lever des capitaux à grande échelle, sans avoir à liquider ses BTC pour couvrir ses obligations. Tant que le marché continue de considérer MSTR comme une exposition à effet de levier au BTC — et la demande existe —, l’entreprise conserve la capacité d’émettre des titres. Cela réduit considérablement le risque que Strategy elle-même soit contrainte de vendre des BTC dans le contexte actuel.
Du point de vue du Bitcoin lui-même, l’effet est encore plus limité. Strategy est le plus grand détenteur institutionnel de BTC, mais le prix de l’actif est déterminé par un ensemble bien plus vaste : les ETF spot, les flux institutionnels, les avoirs d’autres entreprises et de gouvernements, le minage et la demande d’autoconservation. La sortie de l’indice d’une seule entreprise, aussi importante soit-elle dans l’univers des trésoreries d’entreprise, ne modifie ni l’offre totale ni la thèse à long terme de l’actif.
En résumé : du bruit autour des indices et des flux liés aux actions. Ce n’est ni la fin du modèle de Strategy, ni un coup porté aux fondamentaux du BTC. Ceux qui croient au Bitcoin continuent de privilégier l’actif détenu en direct, qui reste l’exposition la plus pure. Le reste, c’est le marché qui réagit aux règles de classification des indices.
Ignorez le bruit !