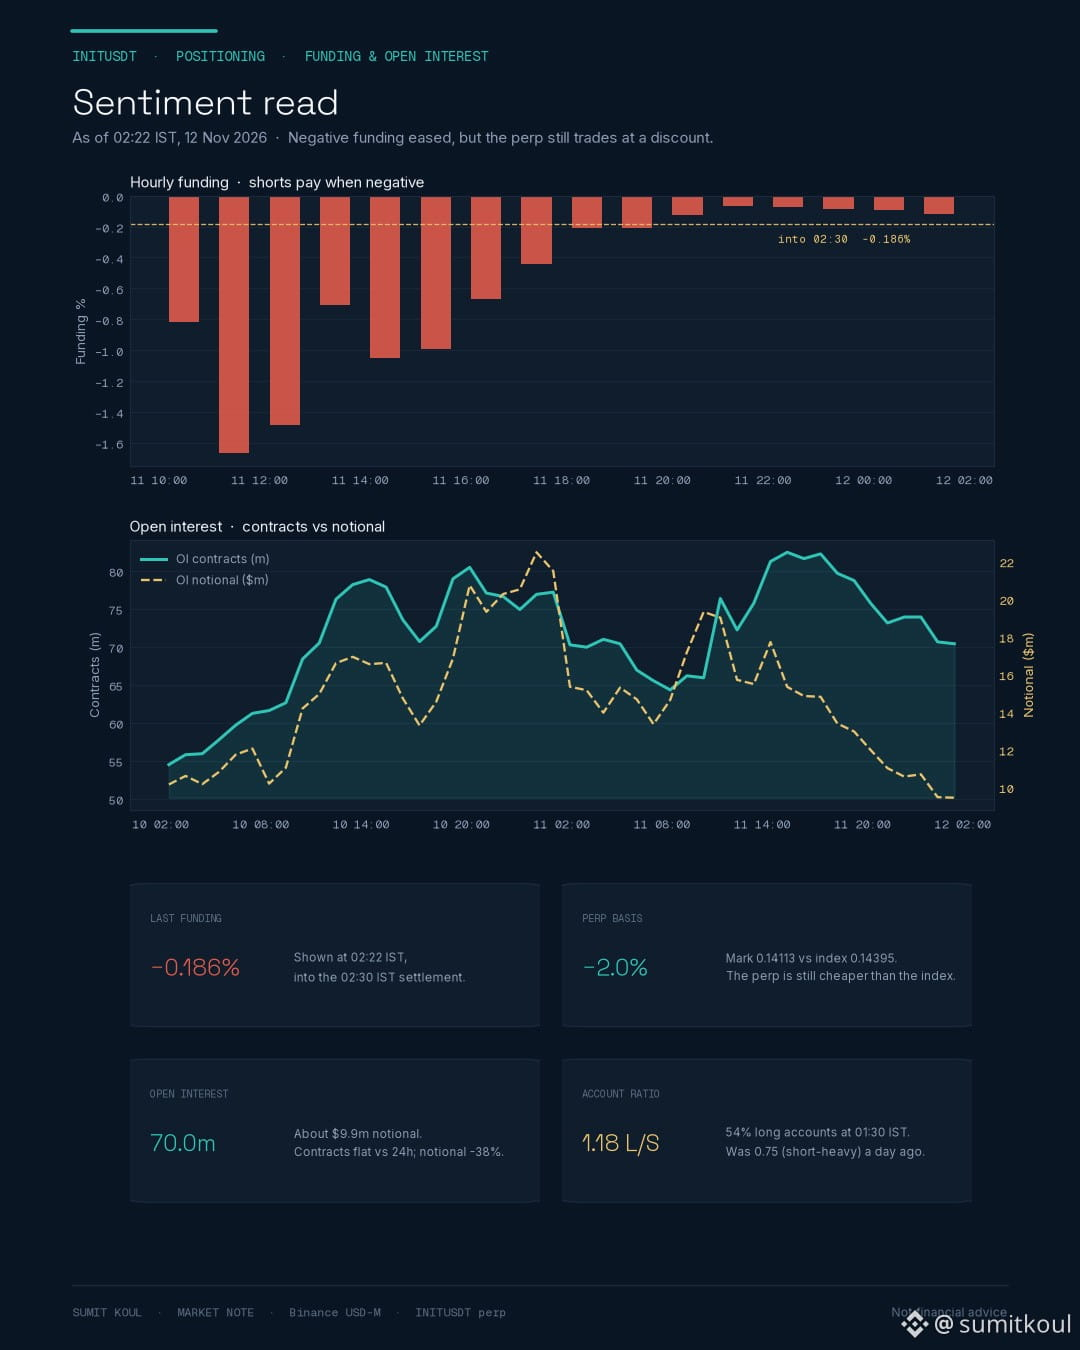
$INIT positionnement sur le perpétuel INITUSDT, données au 02:22 IST, 12 nov. 2026.
Le funding a été réglé environ toutes les heures et est resté négatif tout au long de la baisse. Les taux ont atteint un minimum de -1.67% par règlement, avant de remonter à -0.12% à 01:30 IST. Le taux affiché à 02:22 IST était de -0.186%, à l’approche du règlement de 02:30 IST. Lorsque le funding est négatif, les positions short paient les positions long.
La base confirme cette tension : mark à 0.14113 contre un indice à 0.14395, soit une décote d’environ 2.0%. Le perpétuel reste moins cher que l’indice.
L’intérêt ouvert s’élève à 70.0 millions de contrats, soit une valeur notionnelle d’environ 9.9 millions de dollars. Par rapport à il y a 24 heures, le nombre de contrats est globalement stable, mais la valeur notionnelle a baissé d’environ 38% en raison de la chute du prix. L’OI a culminé autour de 82.4 millions de contrats vers 15:30 IST le 11 nov., puis une partie de cet effet de levier a été liquidée. Par rapport à il y a deux jours, l’OI en contrats reste en hausse d’environ 29%.
Le ratio long/short des comptes est passé de 0.75 (majorité de positions short) hier à 1.18 à 01:30 IST, soit environ 54% de comptes long et 46% de comptes short.
Mon analyse : les positions short ont payé cher pendant le krach, le funding est moins extrême maintenant, mais reste négatif, et l’intérêt ouvert demeure élevé. Le marché est donc encombré et partagé entre les deux camps ; ce n’est pas un signal clair dans une seule direction. Je ne miserais ni contre le mouvement ni dans son sens en me fondant uniquement sur le funding.
Ceci ne constitue pas un conseil financier.
$INIT #INIT #Initia #BinanceFutures
Le funding a été réglé environ toutes les heures et est resté négatif tout au long de la baisse. Les taux ont atteint un minimum de -1.67% par règlement, avant de remonter à -0.12% à 01:30 IST. Le taux affiché à 02:22 IST était de -0.186%, à l’approche du règlement de 02:30 IST. Lorsque le funding est négatif, les positions short paient les positions long.
La base confirme cette tension : mark à 0.14113 contre un indice à 0.14395, soit une décote d’environ 2.0%. Le perpétuel reste moins cher que l’indice.
L’intérêt ouvert s’élève à 70.0 millions de contrats, soit une valeur notionnelle d’environ 9.9 millions de dollars. Par rapport à il y a 24 heures, le nombre de contrats est globalement stable, mais la valeur notionnelle a baissé d’environ 38% en raison de la chute du prix. L’OI a culminé autour de 82.4 millions de contrats vers 15:30 IST le 11 nov., puis une partie de cet effet de levier a été liquidée. Par rapport à il y a deux jours, l’OI en contrats reste en hausse d’environ 29%.
Le ratio long/short des comptes est passé de 0.75 (majorité de positions short) hier à 1.18 à 01:30 IST, soit environ 54% de comptes long et 46% de comptes short.
Mon analyse : les positions short ont payé cher pendant le krach, le funding est moins extrême maintenant, mais reste négatif, et l’intérêt ouvert demeure élevé. Le marché est donc encombré et partagé entre les deux camps ; ce n’est pas un signal clair dans une seule direction. Je ne miserais ni contre le mouvement ni dans son sens en me fondant uniquement sur le funding.
Ceci ne constitue pas un conseil financier.
$INIT #INIT #Initia #BinanceFutures