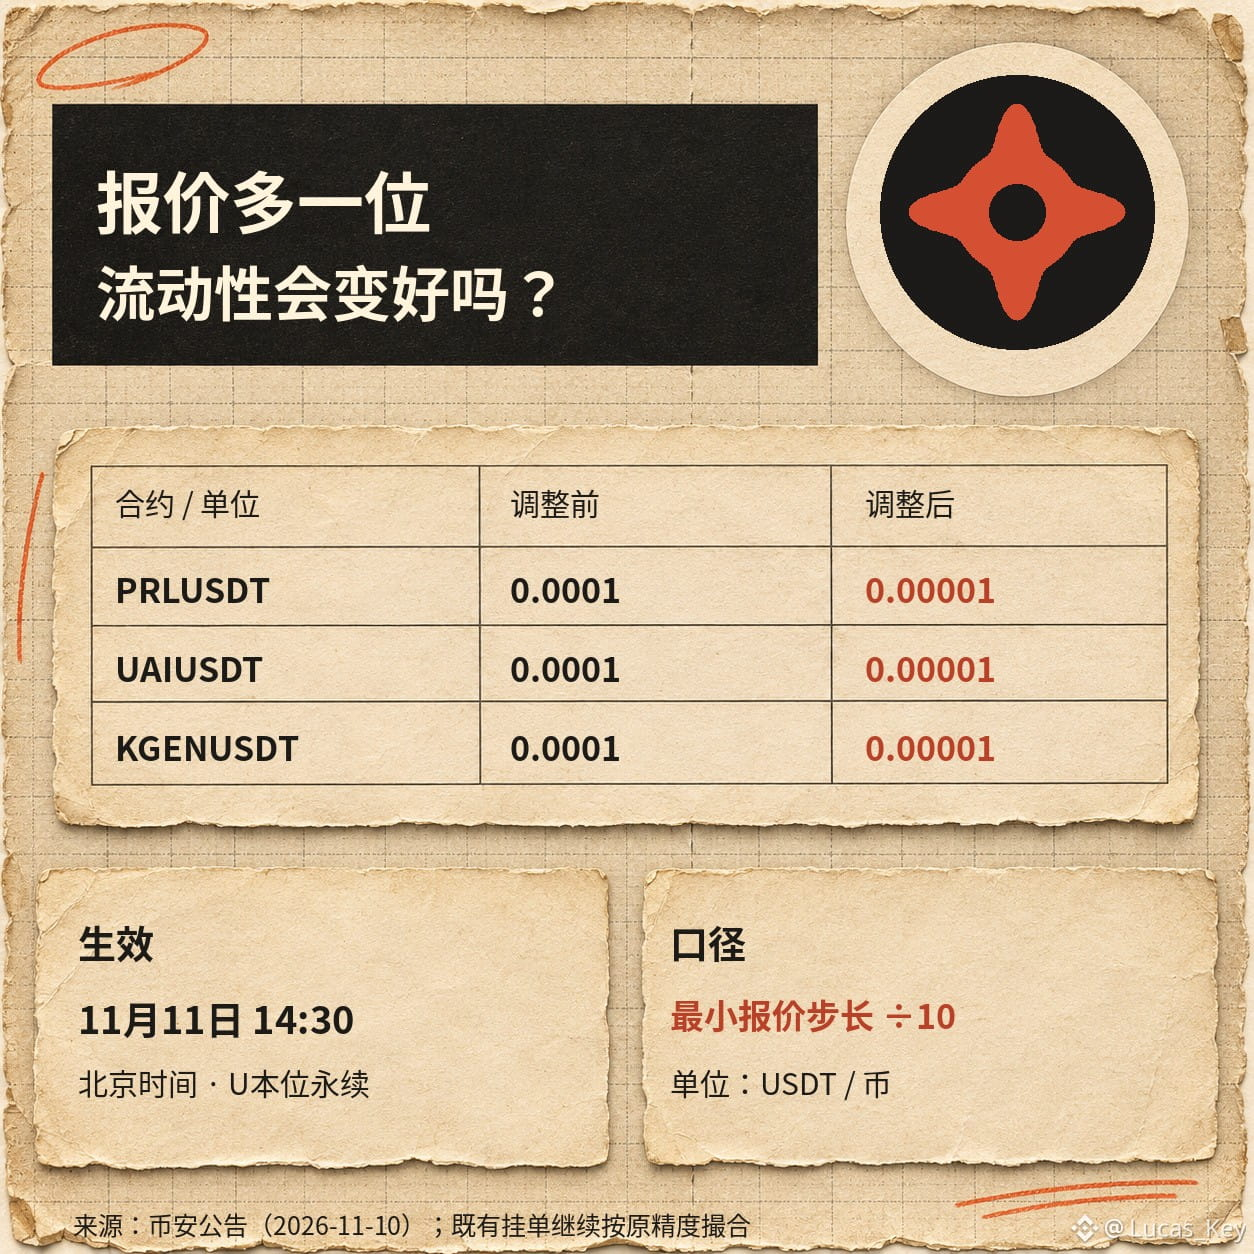
Le prix de cotation du contrat perpétuel $PRL comporte aujourd’hui une décimale supplémentaire. Selon une annonce de Binance, à partir du 11 novembre à 14 h 30, heure de Pékin, le pas de cotation minimal de PRLUSDT, de UAIUSDT ($UAI ) et de KGENUSDT ($KGEN ) passera de 0,0001 à 0,00001 USDT, soit un pas dix fois plus petit. Les ordres limites déjà ouverts continueront d’être exécutés selon la précision de prix initiale ; cette modification concerne le pas de cotation, et non la valeur nominale des contrats ni le prix au comptant.
L’argument en faveur de cet ajustement est clair : lorsque acheteurs et vendeurs sont prêts à rapprocher leurs prix, un pas plus fin leur permet de modifier leurs offres par incréments plus petits. Auparavant, l’écart minimal entre deux niveaux de prix était de 0,0001 USDT ; il pourra désormais être de 0,00001 USDT. Pour les contrats dont le prix est plus bas, l’écart minimal théorique se réduit effectivement.
Mais ne confondons pas « pouvoir coter plus finement » et « augmenter la liquidité ». Les ordres des teneurs de marché peuvent être répartis sur davantage de niveaux au lieu d’être concentrés sur un seul ; les niveaux proches du meilleur prix peuvent sembler plus denses, alors que les quantités réellement exécutables sont plus faibles. Si le volume des transactions et les capitaux n’augmentent pas, le glissement de prix ne s’améliorera pas nécessairement. Je m’intéresse davantage à l’écart acheteur-vendeur, à la profondeur des premiers niveaux et au glissement réellement observé, avant et après l’ajustement, sur une même période et pour un même montant notionnel, plutôt qu’au nombre de décimales affichées dans le carnet d’ordres.
Ces trois contrats sont concernés par le même ajustement des règles ; pour les comparer, il faut également tenir compte des différences de prix des actifs et d’activité des échanges. Un changement de règles ne constitue pas un signal de direction du marché ; le trading de contrats comporte un risque de liquidation forcée, et cet article ne constitue pas un conseil en investissement.
L’argument en faveur de cet ajustement est clair : lorsque acheteurs et vendeurs sont prêts à rapprocher leurs prix, un pas plus fin leur permet de modifier leurs offres par incréments plus petits. Auparavant, l’écart minimal entre deux niveaux de prix était de 0,0001 USDT ; il pourra désormais être de 0,00001 USDT. Pour les contrats dont le prix est plus bas, l’écart minimal théorique se réduit effectivement.
Mais ne confondons pas « pouvoir coter plus finement » et « augmenter la liquidité ». Les ordres des teneurs de marché peuvent être répartis sur davantage de niveaux au lieu d’être concentrés sur un seul ; les niveaux proches du meilleur prix peuvent sembler plus denses, alors que les quantités réellement exécutables sont plus faibles. Si le volume des transactions et les capitaux n’augmentent pas, le glissement de prix ne s’améliorera pas nécessairement. Je m’intéresse davantage à l’écart acheteur-vendeur, à la profondeur des premiers niveaux et au glissement réellement observé, avant et après l’ajustement, sur une même période et pour un même montant notionnel, plutôt qu’au nombre de décimales affichées dans le carnet d’ordres.
Ces trois contrats sont concernés par le même ajustement des règles ; pour les comparer, il faut également tenir compte des différences de prix des actifs et d’activité des échanges. Un changement de règles ne constitue pas un signal de direction du marché ; le trading de contrats comporte un risque de liquidation forcée, et cet article ne constitue pas un conseil en investissement.