

Une éventuelle exclusion de Strategy (MSTR) des indices MSCI aurait un impact direct à la fois sur la dynamique des prix au comptant du Bitcoin et sur le discours plus général entourant l’adoption institutionnelle.
Le principal risque vient de la rupture du « cercle vertueux entre actions et Bitcoin » de Strategy, et non du fait que Strategy soit contrainte de liquider ses réserves actuelles de Bitcoin.
1. Impact direct sur les prix au comptant du Bitcoin
Le resserrement indirect de la liquidité (perte de nouveaux capitaux)
Aucune vente directe de Bitcoin : Strategy est un actionnaire, pas un fonds tenu de racheter les actifs sous-jacents. Elle n’a pas à vendre son bilan de ~850 000 BTC ou plus pour couvrir les sorties de capitaux liées aux actions.
Atteinte au mécanisme d’achat : les fonds indiciels passifs (comme ceux qui répliquent le MSCI World et le MSCI USA), qui détiennent environ 13 millions d’actions MSTR, seraient contraints de vendre pour un montant estimé entre 1,57 et plus de 2,8 milliards de dollars d’actions MSTR.
Compression du mNAV (multiple de la valeur nette d’actif) : une valorisation boursière plus faible réduit la capacité de Strategy à émettre de nouvelles actions par le biais d’offres au cours du marché (ATM) assorties d’une prime élevée. Cela tarit une source majeure de capitaux fiduciaires servant à acheter du Bitcoin au comptant, ce qui ralentit considérablement le volume total des ordres d’achat sur le marché.
Pertes latentes et pression sur les marges
Si le BTC au comptant baisse tandis que l’action MSTR recule, le prix d’achat moyen du Bitcoin par Strategy risque de passer sous l’eau (pertes latentes).
Strategy ayant recours à des obligations convertibles à longue échéance plutôt qu’à un effet de levier à court terme volatil, une décote prolongée de l’action la contraint à consacrer des capitaux au rachat de ses propres actions ou de sa dette, plutôt qu’à l’achat de Bitcoin au comptant.
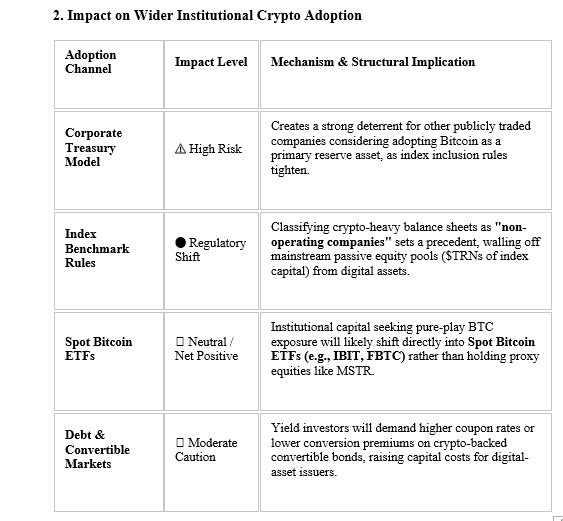
En résumé
Le risque de retrait du MSCI, qui représente 2,8 milliards de dollars, constitue avant tout un choc de valorisation des actions. Il n’oblige pas Strategy à vendre ses avoirs en Bitcoin, mais perturbe le mécanisme d’arbitrage institutionnel qui acheminait continuellement des capitaux des marchés actions traditionnels vers les achats de Bitcoin au comptant.