🚨 Les Américains prennent du retard dans le remboursement de leurs dettes à un rythme alarmant
Les dernières données sur les retards de paiement importants — les soldes dus depuis plus de 90 jours — dressent un tableau sombre dans presque toutes les grandes catégories de prêts. Il ne s’agit pas d’une légère hausse : ces niveaux n’avaient pas été atteints depuis des années et, dans certains cas, ils sont sans précédent. 📉
$BTC
Examinons les chiffres
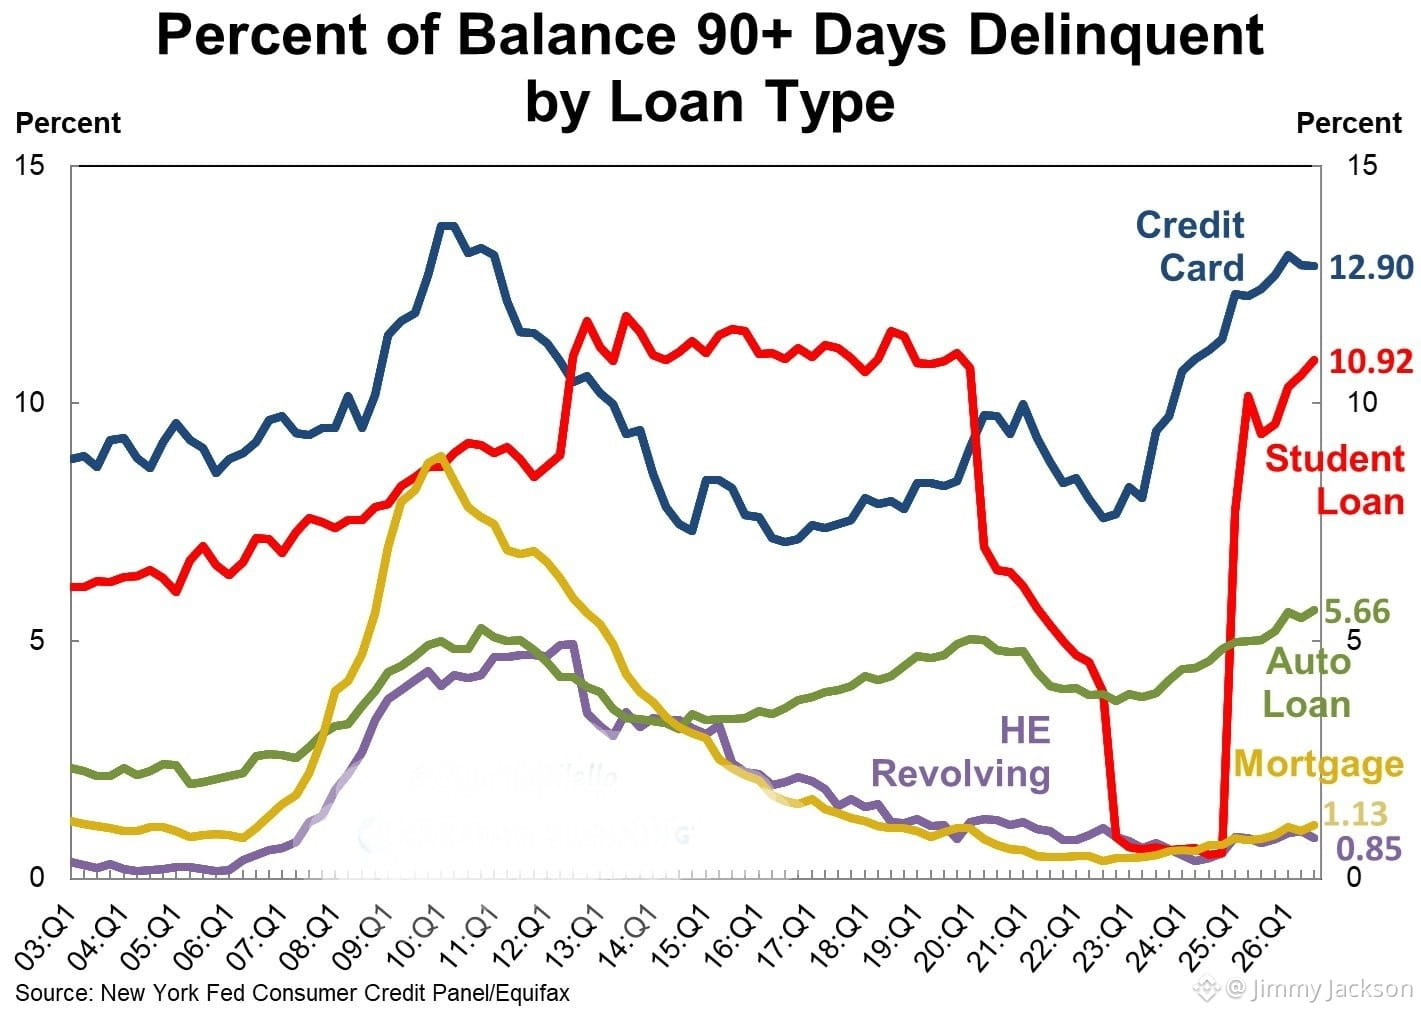
· Cartes de crédit : 12,9 % des soldes présentent un retard de paiement important. C’est presque le niveau le plus élevé depuis 2011, ce qui montre que les dettes renouvelables deviennent une véritable source de pression pour les ménages.
· Prêts étudiants : 10,9 % des soldes accusent désormais un retard de plus de 90 jours. C’est une conséquence directe de la fin de la suspension des paiements instaurée pendant la pandémie. Les emprunteurs ont passé des années sans effectuer de paiements, et le retour à une facturation normale a été brutal. Il s’agit du niveau le plus élevé depuis 2019, et des rapports récents indiquent qu’un nombre record d’emprunteurs ont fait défaut, les filets de sécurité ayant disparu.
· Prêts automobiles : 5,7 % des soldes présentent un retard de paiement important, un niveau record. Les mensualités automobiles sont devenues un lourd fardeau. La flambée des mensualités moyennes empêche de nombreux consommateurs de suivre, surtout dans le segment des prêts à risque élevé, où les défauts de paiement ont fortement augmenté.
$COMP
La situation dans son ensemble 🧐
Bien que ces taux de retards de paiement « en cours » soient alarmants, les économistes soulignent une nuance : le flux de nouveaux retards est relativement stable depuis quelque temps. Les pourcentages élevés s’expliquent en partie par un arriéré d’anciennes dettes passées en pertes que les prêteurs déclarent pendant des périodes plus longues.
$HOODB
Cela dit, la pression est indéniablement réelle. De la fin de la période de suspension du remboursement des prêts étudiants à la hausse vertigineuse du coût du financement automobile, les consommateurs américains font face à une « tempête parfaite » de pressions financières.
Les données révèlent une nette fracture : tandis que les personnes aux revenus élevés résistent, une part croissante de la population peine à garder la tête hors de l’eau.
N’oubliez pas d’aimer, de suivre et de partager ! 🩸 Merci beaucoup ❤️
Les dernières données sur les retards de paiement importants — les soldes dus depuis plus de 90 jours — dressent un tableau sombre dans presque toutes les grandes catégories de prêts. Il ne s’agit pas d’une légère hausse : ces niveaux n’avaient pas été atteints depuis des années et, dans certains cas, ils sont sans précédent. 📉
$BTC
Examinons les chiffres
· Cartes de crédit : 12,9 % des soldes présentent un retard de paiement important. C’est presque le niveau le plus élevé depuis 2011, ce qui montre que les dettes renouvelables deviennent une véritable source de pression pour les ménages.
· Prêts étudiants : 10,9 % des soldes accusent désormais un retard de plus de 90 jours. C’est une conséquence directe de la fin de la suspension des paiements instaurée pendant la pandémie. Les emprunteurs ont passé des années sans effectuer de paiements, et le retour à une facturation normale a été brutal. Il s’agit du niveau le plus élevé depuis 2019, et des rapports récents indiquent qu’un nombre record d’emprunteurs ont fait défaut, les filets de sécurité ayant disparu.
· Prêts automobiles : 5,7 % des soldes présentent un retard de paiement important, un niveau record. Les mensualités automobiles sont devenues un lourd fardeau. La flambée des mensualités moyennes empêche de nombreux consommateurs de suivre, surtout dans le segment des prêts à risque élevé, où les défauts de paiement ont fortement augmenté.
$COMP
La situation dans son ensemble 🧐
Bien que ces taux de retards de paiement « en cours » soient alarmants, les économistes soulignent une nuance : le flux de nouveaux retards est relativement stable depuis quelque temps. Les pourcentages élevés s’expliquent en partie par un arriéré d’anciennes dettes passées en pertes que les prêteurs déclarent pendant des périodes plus longues.
$HOODB
Cela dit, la pression est indéniablement réelle. De la fin de la période de suspension du remboursement des prêts étudiants à la hausse vertigineuse du coût du financement automobile, les consommateurs américains font face à une « tempête parfaite » de pressions financières.
Les données révèlent une nette fracture : tandis que les personnes aux revenus élevés résistent, une part croissante de la population peine à garder la tête hors de l’eau.
N’oubliez pas d’aimer, de suivre et de partager ! 🩸 Merci beaucoup ❤️