$B2 Rappel important : le délai pour récupérer sa mise est inconnu, les factures du quotidien, elles, continuent d’arriver
Quand on achète B2 après une hausse, ce qui m’inquiète le plus, c’est de ne penser qu’à sa marge de progression, sans se demander combien de temps on peut laisser cet argent immobilisé.
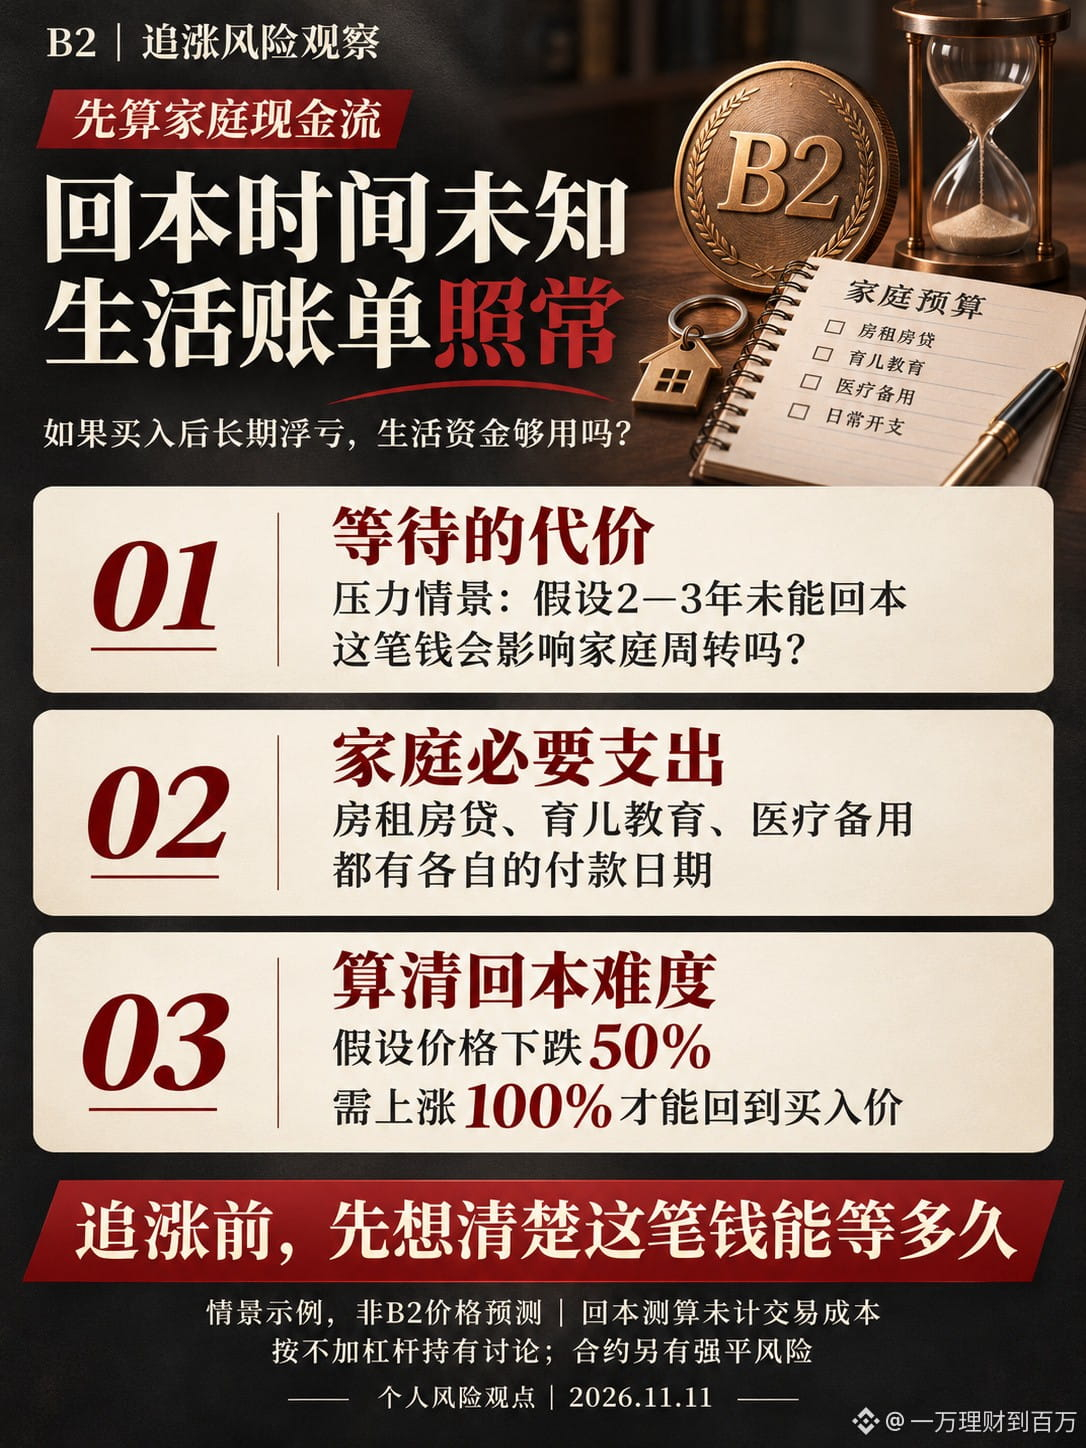
Commençons par un test de résistance : si, deux ou trois ans après l’achat, le cours n’est toujours pas revenu à son niveau d’achat, cela risque-t-il de peser sur les finances du foyer ?
Il faut payer le loyer ou le crédit immobilier, prévoir les frais d’éducation des enfants et mettre de côté une réserve pour les dépenses de santé de la famille. La vie ne met pas ses dépenses en pause parce que vous attendez de récupérer votre mise.
Si les revenus fluctuent à nouveau, l’argent que vous comptiez conserver à long terme pourrait aussi devoir être vendu à perte, faute de liquidités.
Il faut également bien calculer ce qu’implique le retour au prix d’achat.
Prenons l’exemple d’une détention sans effet de levier : si un investissement de 100 000 yuans tombe à 50 000 yuans, il doit ensuite progresser de 100 % pour revenir à sa valeur initiale de 100 000 yuans, sans même tenir compte des frais de transaction. Une durée de détention plus longue ne garantit pas non plus de récupérer sa mise.
C’est pourquoi je reste prudent face aux achats motivés par la hausse. Au-delà de la question de savoir si le projet tiendra ses promesses, il faut aussi se demander : les dépenses essentielles du foyer peuvent-elles être couvertes indépendamment ? Cet argent peut-il vraiment rester immobilisé à long terme ? En cas de perte, l’organisation de la vie quotidienne serait-elle bouleversée ?
Avant d’acheter, calculez d’abord le coût de l’attente.
Ce point de vue reflète une opinion personnelle sur les risques et ne constitue pas un conseil de trading. La période de deux ou trois ans et la baisse évoquée sont des scénarios de stress, et non une prévision de l’évolution de B2 ; le trading de contrats comporte également un risque de liquidation forcée.
Quand on achète B2 après une hausse, ce qui m’inquiète le plus, c’est de ne penser qu’à sa marge de progression, sans se demander combien de temps on peut laisser cet argent immobilisé.
Commençons par un test de résistance : si, deux ou trois ans après l’achat, le cours n’est toujours pas revenu à son niveau d’achat, cela risque-t-il de peser sur les finances du foyer ?
Il faut payer le loyer ou le crédit immobilier, prévoir les frais d’éducation des enfants et mettre de côté une réserve pour les dépenses de santé de la famille. La vie ne met pas ses dépenses en pause parce que vous attendez de récupérer votre mise.
Si les revenus fluctuent à nouveau, l’argent que vous comptiez conserver à long terme pourrait aussi devoir être vendu à perte, faute de liquidités.
Il faut également bien calculer ce qu’implique le retour au prix d’achat.
Prenons l’exemple d’une détention sans effet de levier : si un investissement de 100 000 yuans tombe à 50 000 yuans, il doit ensuite progresser de 100 % pour revenir à sa valeur initiale de 100 000 yuans, sans même tenir compte des frais de transaction. Une durée de détention plus longue ne garantit pas non plus de récupérer sa mise.
C’est pourquoi je reste prudent face aux achats motivés par la hausse. Au-delà de la question de savoir si le projet tiendra ses promesses, il faut aussi se demander : les dépenses essentielles du foyer peuvent-elles être couvertes indépendamment ? Cet argent peut-il vraiment rester immobilisé à long terme ? En cas de perte, l’organisation de la vie quotidienne serait-elle bouleversée ?
Avant d’acheter, calculez d’abord le coût de l’attente.
Ce point de vue reflète une opinion personnelle sur les risques et ne constitue pas un conseil de trading. La période de deux ou trois ans et la baisse évoquée sont des scénarios de stress, et non une prévision de l’évolution de B2 ; le trading de contrats comporte également un risque de liquidation forcée.