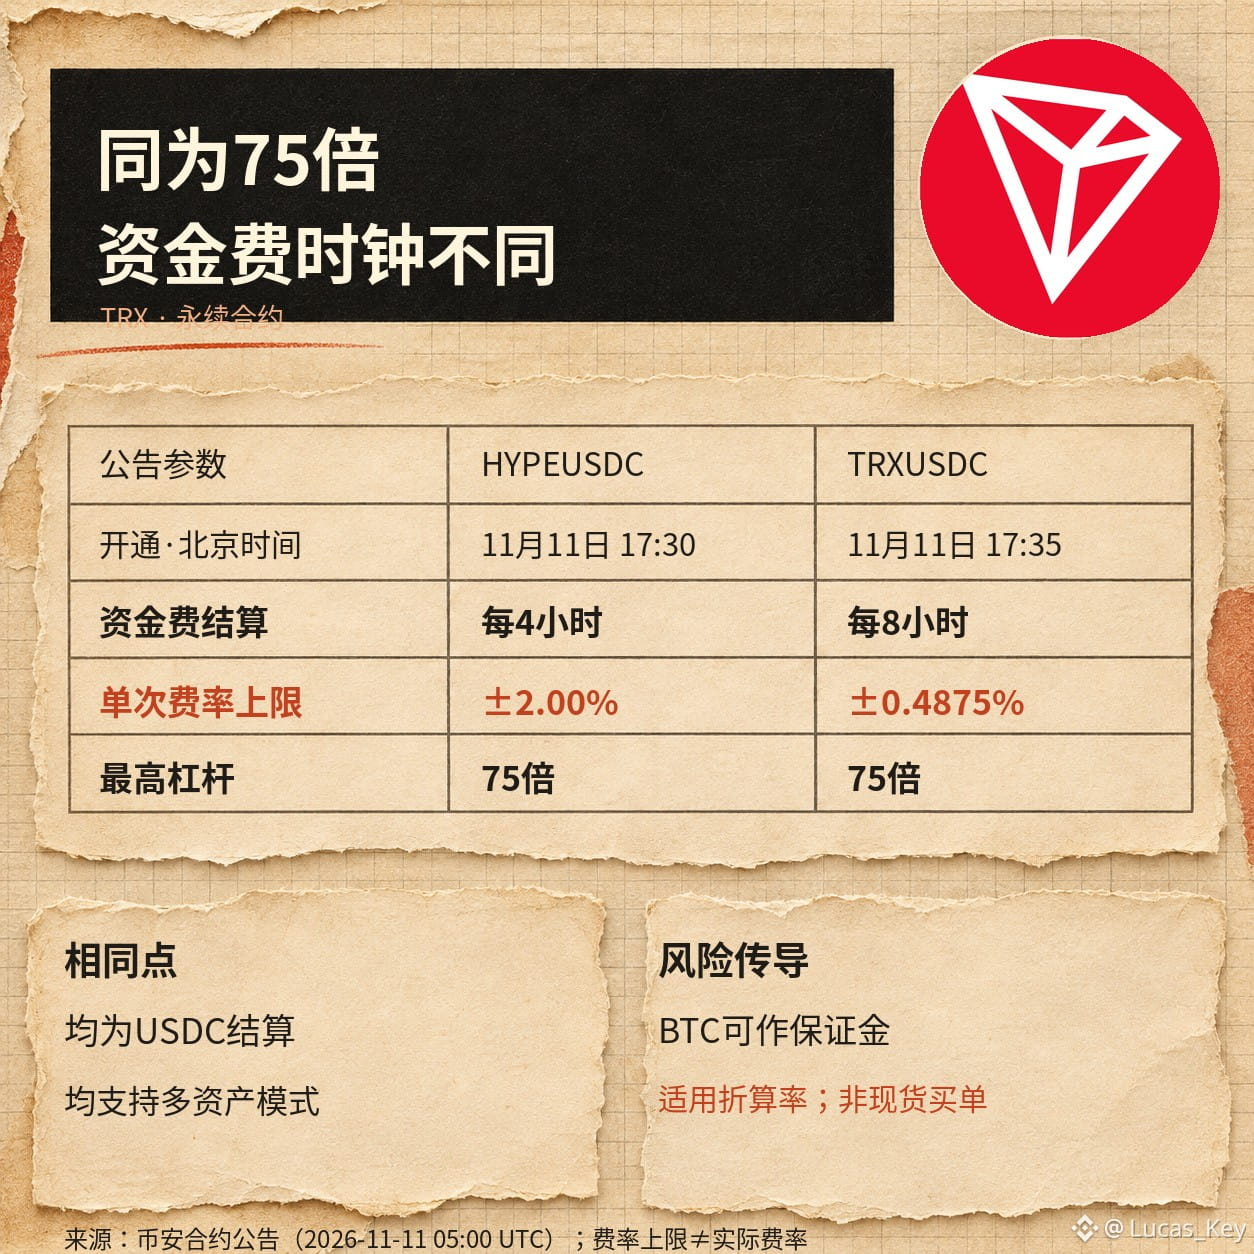
Les contrats perpétuels réglés en USDC $TRX et $HYPE , nouvellement lancés aujourd’hui, affichent tous deux un « effet de levier maximal de 75x » dans leur annonce. Se limiter au levier, c’est passer à côté d’un élément qui pèse davantage sur le coût de détention : le contrat HYPE règle le taux de financement toutes les 4 heures, avec une limite de ±2,00 % ; le contrat TRX le règle toutes les 8 heures, avec une limite de ±0,4875 %. Ces deux limites sont des plafonds par période, et non les taux réellement appliqués ; elles ne peuvent pas non plus être comparées directement comme des coûts quotidiens.
L’argument selon lequel « l’ajout de nouveaux accès au trading améliore la découverte des prix » est assez direct : des actifs de règlement et des rythmes de financement différents peuvent attirer des positions qui étaient auparavant couvertes ailleurs. L’annonce de Binance indique des heures d’ouverture, heure de Pékin, de 17 h 30 et 17 h 35 le 11 novembre ; les deux contrats prennent en charge le mode multi-actifs. Sous réserve de respecter les règles de conversion, $BTC peut également servir de marge pour ces contrats ; les fonds ne doivent donc pas nécessairement provenir de la vente de cryptomonnaies au comptant contre des USDC.
Les inquiétudes de l’autre côté sont également légitimes : l’ajout d’un accès aux contrats ne se traduit pas nécessairement par des achats nets correspondants sur le marché au comptant ; les positions ouvertes peuvent augmenter simultanément du côté des acheteurs comme de celui des vendeurs, et le plafond de 75x ne signifie pas que la plupart des utilisateurs recourent réellement à un tel levier. Ce n’est que si le taux de financement reste durablement éloigné de son niveau habituel, que les positions ouvertes augmentent et que les volumes au comptant suivent, qu’il y a lieu de se demander si cette nouvelle demande se répercute sur l’actif sous-jacent. Si les échanges ne font que se déplacer d’un contrat à l’autre, mieux vaut tempérer les récits sur les prix.
Je m’intéresse davantage aux taux de financement réellement appliqués après le lancement, à l’évolution des positions ouvertes et à la question de savoir si les volumes au comptant évoluent dans le même sens, plutôt que d’estimer les gains ou les coûts liés aux risques à partir des plafonds annoncés. L’effet de levier peut amplifier les pertes et entraîner une liquidation forcée ; cet article ne constitue pas un conseil en investissement.
L’argument selon lequel « l’ajout de nouveaux accès au trading améliore la découverte des prix » est assez direct : des actifs de règlement et des rythmes de financement différents peuvent attirer des positions qui étaient auparavant couvertes ailleurs. L’annonce de Binance indique des heures d’ouverture, heure de Pékin, de 17 h 30 et 17 h 35 le 11 novembre ; les deux contrats prennent en charge le mode multi-actifs. Sous réserve de respecter les règles de conversion, $BTC peut également servir de marge pour ces contrats ; les fonds ne doivent donc pas nécessairement provenir de la vente de cryptomonnaies au comptant contre des USDC.
Les inquiétudes de l’autre côté sont également légitimes : l’ajout d’un accès aux contrats ne se traduit pas nécessairement par des achats nets correspondants sur le marché au comptant ; les positions ouvertes peuvent augmenter simultanément du côté des acheteurs comme de celui des vendeurs, et le plafond de 75x ne signifie pas que la plupart des utilisateurs recourent réellement à un tel levier. Ce n’est que si le taux de financement reste durablement éloigné de son niveau habituel, que les positions ouvertes augmentent et que les volumes au comptant suivent, qu’il y a lieu de se demander si cette nouvelle demande se répercute sur l’actif sous-jacent. Si les échanges ne font que se déplacer d’un contrat à l’autre, mieux vaut tempérer les récits sur les prix.
Je m’intéresse davantage aux taux de financement réellement appliqués après le lancement, à l’évolution des positions ouvertes et à la question de savoir si les volumes au comptant évoluent dans le même sens, plutôt que d’estimer les gains ou les coûts liés aux risques à partir des plafonds annoncés. L’effet de levier peut amplifier les pertes et entraîner une liquidation forcée ; cet article ne constitue pas un conseil en investissement.