#cpi高于预期,美股与btc再度承压
L’inflation sous-jacente mensuelle s’établit à 0,3 %, contre 0,2 % attendu. Elle a affiché 0,3 % trois mois de suite, en août, septembre et octobre. L’inflation globale atteint 0,4 %, contre 0,3 % attendu. Les deux chiffres dépassent les prévisions, surtout le chiffre sous-jacent.
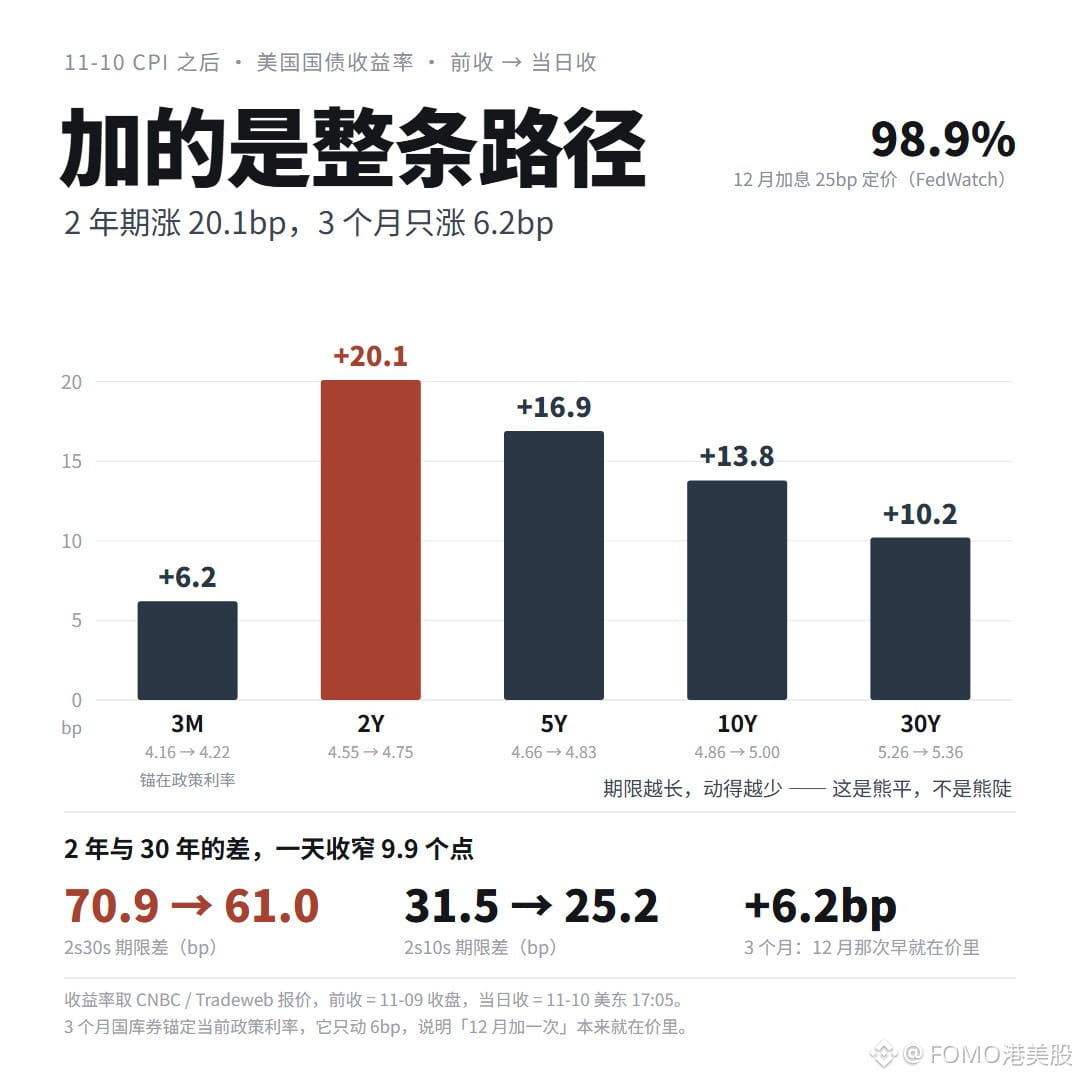
La courbe est plus éloquente que les chiffres. Les bons du Trésor à 3 mois n’ont progressé que de 6,2 points de base, ceux à 2 ans de 20,1 points et ceux à 30 ans de 10,2 points. Les obligations à court terme sont ancrées au taux directeur : leur stabilité montre qu’une baisse en décembre était déjà intégrée dans les cours. C’est le taux à 2 ans qui a bougé : le marché a relevé toute la trajectoire à venir. En une journée, l’écart entre les taux à 2 et à 30 ans s’est réduit de 9,9 points.
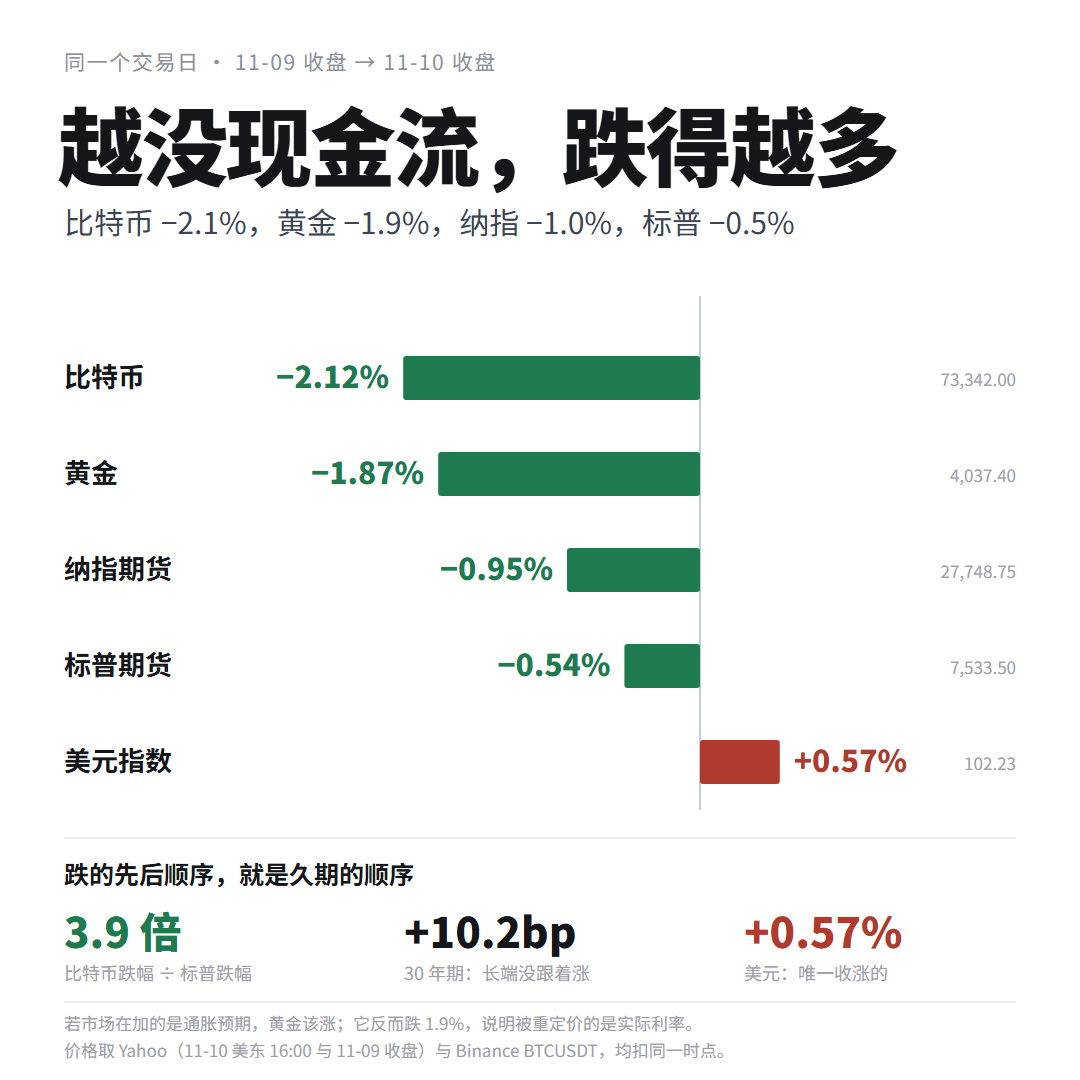
La façon dont les actifs se classent mérite encore plus d’attention. Bitcoin $BTC : −2,1 %, or $XAU : −1,9 %, contrats à terme sur le Nasdaq : −1,0 %, S&P 500 : −0,5 %, dollar : +0,6 %. L’ordre des baisses suit celui de la duration : plus les flux de trésorerie sont éloignés, plus la douleur est forte. L’or baisse lui aussi, ce qui indique que le marché intègre une hausse des taux réels, et non des anticipations d’inflation. Si le marché craignait vraiment une inflation incontrôlable, le cours de l’or devrait monter.
Deux variables seulement comptent : l’inflation sous-jacente de novembre affichera-t-elle un quatrième 0,3 % consécutif ? Et, les 8 et 9 décembre, la baisse sera-t-elle de 25 ou de 50 points de base ? Une baisse de 25 points de base est déjà intégrée à 98,9 %. Les cours tablent sur 50.
Parallèlement, la probabilité d’une hausse des taux en décembre a atteint 86 % après la publication des données sur l’IPC hier soir. L’inflation restant élevée, la détermination de la Réserve fédérale à relever les taux ne fera que se renforcer.
#美国CPI #美联储会议
L’inflation sous-jacente mensuelle s’établit à 0,3 %, contre 0,2 % attendu. Elle a affiché 0,3 % trois mois de suite, en août, septembre et octobre. L’inflation globale atteint 0,4 %, contre 0,3 % attendu. Les deux chiffres dépassent les prévisions, surtout le chiffre sous-jacent.
La courbe est plus éloquente que les chiffres. Les bons du Trésor à 3 mois n’ont progressé que de 6,2 points de base, ceux à 2 ans de 20,1 points et ceux à 30 ans de 10,2 points. Les obligations à court terme sont ancrées au taux directeur : leur stabilité montre qu’une baisse en décembre était déjà intégrée dans les cours. C’est le taux à 2 ans qui a bougé : le marché a relevé toute la trajectoire à venir. En une journée, l’écart entre les taux à 2 et à 30 ans s’est réduit de 9,9 points.
La façon dont les actifs se classent mérite encore plus d’attention. Bitcoin $BTC : −2,1 %, or $XAU : −1,9 %, contrats à terme sur le Nasdaq : −1,0 %, S&P 500 : −0,5 %, dollar : +0,6 %. L’ordre des baisses suit celui de la duration : plus les flux de trésorerie sont éloignés, plus la douleur est forte. L’or baisse lui aussi, ce qui indique que le marché intègre une hausse des taux réels, et non des anticipations d’inflation. Si le marché craignait vraiment une inflation incontrôlable, le cours de l’or devrait monter.
Deux variables seulement comptent : l’inflation sous-jacente de novembre affichera-t-elle un quatrième 0,3 % consécutif ? Et, les 8 et 9 décembre, la baisse sera-t-elle de 25 ou de 50 points de base ? Une baisse de 25 points de base est déjà intégrée à 98,9 %. Les cours tablent sur 50.
Parallèlement, la probabilité d’une hausse des taux en décembre a atteint 86 % après la publication des données sur l’IPC hier soir. L’inflation restant élevée, la détermination de la Réserve fédérale à relever les taux ne fera que se renforcer.
#美国CPI #美联储会议