NVDA à 175 dollars, vous osez acheter la baisse ?
Enquête du conseil d’administration sur Jensen Huang, un sénateur qui réclame sa démission, le FBI qui s’en mêle, une chute de 25 % en un mois — tout le monde dit que « le récit de l’IA s’est effondré ». Le RSI journalier est tombé à 23, le volume a explosé à 400 millions d’actions et les investisseurs paniqués fuient à toute vitesse. Est-ce vraiment « l’heure la plus sombre » de Nvidia, ou l’occasion d’acheter à un prix exceptionnel, comme il ne s’en présente qu’une fois dans une vie ?
Commençons par les apparences : le scandale a éclaté et le cours s’est effondré.
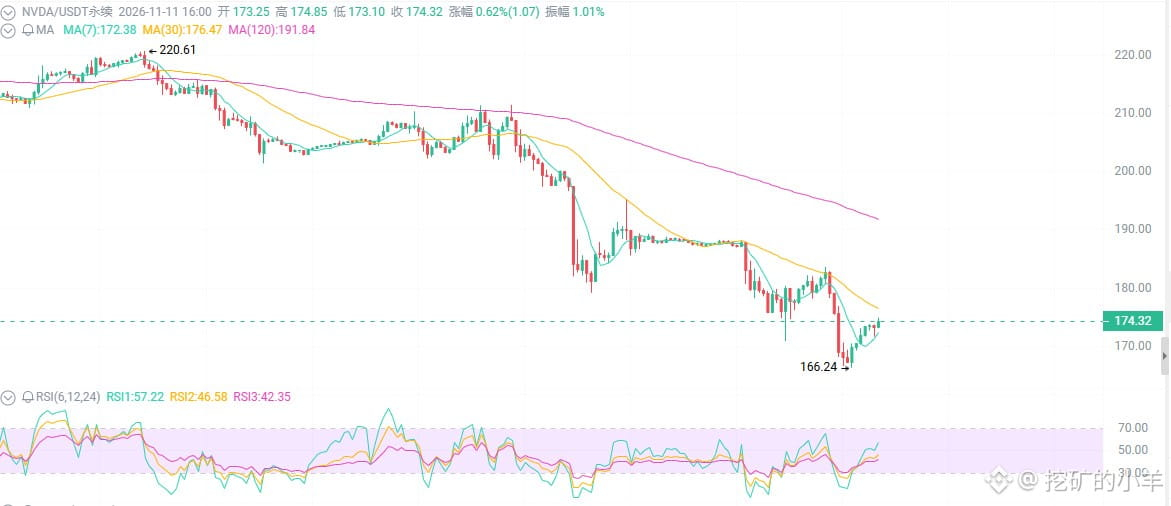
Le comptant a clôturé hier à 168,89, en baisse de 5,47 % — les transactions à effet de levier sur 24 heures ont légèrement soutenu le cours, mais le marché est en panique. En un mois, le titre est passé de 240 à 175 ; il a perdu 15 à 18 % sur la semaine, et toutes les moyennes mobiles le surplombent.
Première chose : ce n’est pas l’activité qui s’effondre, mais la croyance en « l’irremplaçabilité de Jensen Huang ».
Le conseil d’administration a lancé une enquête indépendante portant sur des services de renseignement étrangers, une prétendue liaison et des inquiétudes concernant les exportations de puces vers la Chine. Un sénateur réclame directement sa démission, et le FBI examine des pistes.
Ce n’est pas un problème technologique, ni un problème de produit, mais un problème de personne.
Ces trois dernières années, une part importante de la valorisation de NVDA reposait sur la « prime Jensen ». Le marché lui faisait confiance ; cette prime vient d’être réduite en miettes d’un seul coup.
Deuxième chose : les fondamentaux sont solides à toute épreuve, mais le marché n’y prête pas attention pour l’instant.
Au T2, le chiffre d’affaires s’est élevé à 96,2 milliards, en hausse de 106 % sur un an. Les centres de données ont généré 89 milliards, avec une marge brute de 75 %. Les prévisions pour le trimestre suivant sont de 108 milliards, à ±2 %.
Les analystes visent un cours de 300 à 325 et la plupart maintiennent leur recommandation d’achat. L’activité ne s’est pas écroulée. C’est le sentiment des investisseurs qui s’est effondré.
Quel est le problème ? La hausse du coût de la mémoire devrait faire baisser les prévisions de marge brute (71-73 %) ; les puces conçues en interne par les clients constituent une menace à long terme ; et le scandale a directement effacé la « prime de croissance ». Le PER prévisionnel est déjà tombé dans une zone que beaucoup qualifient de « ridiculement bon marché ».
Troisième chose : la macroéconomie enfonce le clou, et les résultats seront le prochain risque.
L’IPC d’octobre a été élevé, tout comme l’inflation sous-jacente. Le rendement des bons du Trésor américain à 10 ans se rapproche des 5 %. Le marché intègre avec une probabilité proche de 100 % une hausse d’au moins 25 points de base en décembre ; une hausse de 50 points de base est même évoquée.
Qui souffre des taux élevés ? Les valeurs à bêta élevé, les valeurs de croissance et les leaders du marché. NVDA coche les trois cases.
Résultats le 17 novembre. Les attentes sont très élevées, mais dans l’ombre du scandale, une bonne nouvelle pourrait provoquer des ventes, et une mauvaise nouvelle, un effondrement.
RSI journalier à 23-28 ; stochastique et Williams %R en zone de survente extrême. Volume de plus de 400 millions d’actions, bien supérieur à la moyenne.
Supports : 165-168 (près du plus bas sur 52 semaines, à 164,27) → 153-160
Résistances : 180-182 (premier obstacle à court terme) → 190 → 200+
Le MACD et l’ADX indiquent toujours une forte tendance baissière. Mais après une survente extrême et une explosion des volumes, un rebond à court terme peut survenir à tout moment.
Enquête du conseil d’administration sur Jensen Huang, un sénateur qui réclame sa démission, le FBI qui s’en mêle, une chute de 25 % en un mois — tout le monde dit que « le récit de l’IA s’est effondré ». Le RSI journalier est tombé à 23, le volume a explosé à 400 millions d’actions et les investisseurs paniqués fuient à toute vitesse. Est-ce vraiment « l’heure la plus sombre » de Nvidia, ou l’occasion d’acheter à un prix exceptionnel, comme il ne s’en présente qu’une fois dans une vie ?
Commençons par les apparences : le scandale a éclaté et le cours s’est effondré.
Le comptant a clôturé hier à 168,89, en baisse de 5,47 % — les transactions à effet de levier sur 24 heures ont légèrement soutenu le cours, mais le marché est en panique. En un mois, le titre est passé de 240 à 175 ; il a perdu 15 à 18 % sur la semaine, et toutes les moyennes mobiles le surplombent.
Première chose : ce n’est pas l’activité qui s’effondre, mais la croyance en « l’irremplaçabilité de Jensen Huang ».
Le conseil d’administration a lancé une enquête indépendante portant sur des services de renseignement étrangers, une prétendue liaison et des inquiétudes concernant les exportations de puces vers la Chine. Un sénateur réclame directement sa démission, et le FBI examine des pistes.
Ce n’est pas un problème technologique, ni un problème de produit, mais un problème de personne.
Ces trois dernières années, une part importante de la valorisation de NVDA reposait sur la « prime Jensen ». Le marché lui faisait confiance ; cette prime vient d’être réduite en miettes d’un seul coup.
Deuxième chose : les fondamentaux sont solides à toute épreuve, mais le marché n’y prête pas attention pour l’instant.
Au T2, le chiffre d’affaires s’est élevé à 96,2 milliards, en hausse de 106 % sur un an. Les centres de données ont généré 89 milliards, avec une marge brute de 75 %. Les prévisions pour le trimestre suivant sont de 108 milliards, à ±2 %.
Les analystes visent un cours de 300 à 325 et la plupart maintiennent leur recommandation d’achat. L’activité ne s’est pas écroulée. C’est le sentiment des investisseurs qui s’est effondré.
Quel est le problème ? La hausse du coût de la mémoire devrait faire baisser les prévisions de marge brute (71-73 %) ; les puces conçues en interne par les clients constituent une menace à long terme ; et le scandale a directement effacé la « prime de croissance ». Le PER prévisionnel est déjà tombé dans une zone que beaucoup qualifient de « ridiculement bon marché ».
Troisième chose : la macroéconomie enfonce le clou, et les résultats seront le prochain risque.
L’IPC d’octobre a été élevé, tout comme l’inflation sous-jacente. Le rendement des bons du Trésor américain à 10 ans se rapproche des 5 %. Le marché intègre avec une probabilité proche de 100 % une hausse d’au moins 25 points de base en décembre ; une hausse de 50 points de base est même évoquée.
Qui souffre des taux élevés ? Les valeurs à bêta élevé, les valeurs de croissance et les leaders du marché. NVDA coche les trois cases.
Résultats le 17 novembre. Les attentes sont très élevées, mais dans l’ombre du scandale, une bonne nouvelle pourrait provoquer des ventes, et une mauvaise nouvelle, un effondrement.
RSI journalier à 23-28 ; stochastique et Williams %R en zone de survente extrême. Volume de plus de 400 millions d’actions, bien supérieur à la moyenne.
Supports : 165-168 (près du plus bas sur 52 semaines, à 164,27) → 153-160
Résistances : 180-182 (premier obstacle à court terme) → 190 → 200+
Le MACD et l’ADX indiquent toujours une forte tendance baissière. Mais après une survente extrême et une explosion des volumes, un rebond à court terme peut survenir à tout moment.