Réflexion ! La Fed à l’ère de Warsh : son nouveau cadre de politique monétaire rend les marchés encore plus sensibles !
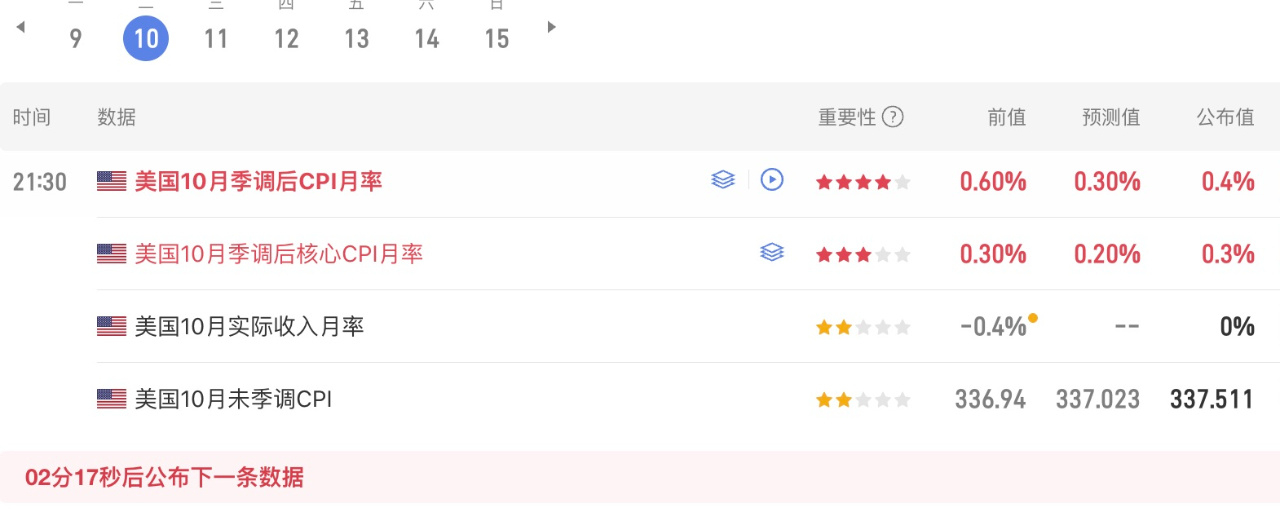
Warsh souhaite réduire le recours excessif aux indications prospectives en matière de politique monétaire et revenir à une politique ancrée dans les données. À court terme, cela donne naturellement davantage de poids aux données macroéconomiques.
Cependant, certains membres du conseil continuent d’utiliser l’ancienne méthode de gestion des anticipations de la Fed, en exprimant leurs opinions de manière audacieuse et explicite sur l’inflation, l’économie et les taux d’intérêt. Mais comme ces propos sont en conflit avec les orientations défendues par Warsh, ils ont aussi un effet de plus en plus sensible sur les marchés !
Depuis l’intervention de Waller hier, plusieurs membres du conseil, dont Logan, Schmid, Bowman et Paulson, ont successivement pris la parole sur l’économie et les taux d’intérêt, entraînant une révision des anticipations et des valorisations du marché concernant la future politique de hausse des taux de la Fed.
À l’heure actuelle, la probabilité d’une hausse de 25 points de base en décembre est de 88,6 %, et celle d’une hausse de 50 points de base de 11,4 %. La probabilité d’une hausse en janvier 2027 est passée à 61,1 % : le marché commence déjà à l’intégrer.
Autrement dit, ces prises de parole successives au ton restrictif ont non seulement conforté la probabilité d’une hausse des taux en décembre, mais elles amènent aussi le marché à envisager une hausse de 50 points de base en décembre, voire des hausses consécutives en janvier. Pour les actifs risqués, le plus préoccupant est sans doute le retour des anticipations d’un cycle de hausse des taux !
Va-t-on vraiment assister à une série de hausses des taux ?
Il faut ici tenir compte de la « réflexivité » de la politique de la Fed. Selon cette logique, lorsque les données, les indications des membres du conseil de la Fed et d’autres facteurs amènent le marché à intégrer des hausses de taux répétées après décembre, cela peut, à l’inverse, réduire la probabilité de hausses ultérieures.
Prenons la situation actuelle : une fois la hausse de décembre intégrée, les anticipations se sont étendues à une hausse de 50 points de base, voire à des hausses consécutives en janvier. Les marchés financiers ont anticipé ces perspectives et corrigé leurs valorisations. Mais à mesure que les conditions financières se resserrent suffisamment, la probabilité de nouvelles hausses après celle de décembre diminue en réalité fortement !
Par ailleurs, si le prix du Brent repasse sous les 90 dollars pendant cette période, cela réduirait aussi dans une certaine mesure la probabilité d’une hausse en décembre, et même celle de hausses supplémentaires par la suite !
C’est là le cœur de mon raisonnement, et c’est aussi pourquoi j’ai souligné à plusieurs reprises cette semaine qu’à partir de maintenant et jusqu’à la réunion de politique monétaire du 9 décembre, tout nouveau repli du marché constituera une occasion d’acheter à bon compte ! #CPI高于预期,美股与BTC再度承压
Warsh souhaite réduire le recours excessif aux indications prospectives en matière de politique monétaire et revenir à une politique ancrée dans les données. À court terme, cela donne naturellement davantage de poids aux données macroéconomiques.
Cependant, certains membres du conseil continuent d’utiliser l’ancienne méthode de gestion des anticipations de la Fed, en exprimant leurs opinions de manière audacieuse et explicite sur l’inflation, l’économie et les taux d’intérêt. Mais comme ces propos sont en conflit avec les orientations défendues par Warsh, ils ont aussi un effet de plus en plus sensible sur les marchés !
Depuis l’intervention de Waller hier, plusieurs membres du conseil, dont Logan, Schmid, Bowman et Paulson, ont successivement pris la parole sur l’économie et les taux d’intérêt, entraînant une révision des anticipations et des valorisations du marché concernant la future politique de hausse des taux de la Fed.
À l’heure actuelle, la probabilité d’une hausse de 25 points de base en décembre est de 88,6 %, et celle d’une hausse de 50 points de base de 11,4 %. La probabilité d’une hausse en janvier 2027 est passée à 61,1 % : le marché commence déjà à l’intégrer.
Autrement dit, ces prises de parole successives au ton restrictif ont non seulement conforté la probabilité d’une hausse des taux en décembre, mais elles amènent aussi le marché à envisager une hausse de 50 points de base en décembre, voire des hausses consécutives en janvier. Pour les actifs risqués, le plus préoccupant est sans doute le retour des anticipations d’un cycle de hausse des taux !
Va-t-on vraiment assister à une série de hausses des taux ?
Il faut ici tenir compte de la « réflexivité » de la politique de la Fed. Selon cette logique, lorsque les données, les indications des membres du conseil de la Fed et d’autres facteurs amènent le marché à intégrer des hausses de taux répétées après décembre, cela peut, à l’inverse, réduire la probabilité de hausses ultérieures.
Prenons la situation actuelle : une fois la hausse de décembre intégrée, les anticipations se sont étendues à une hausse de 50 points de base, voire à des hausses consécutives en janvier. Les marchés financiers ont anticipé ces perspectives et corrigé leurs valorisations. Mais à mesure que les conditions financières se resserrent suffisamment, la probabilité de nouvelles hausses après celle de décembre diminue en réalité fortement !
Par ailleurs, si le prix du Brent repasse sous les 90 dollars pendant cette période, cela réduirait aussi dans une certaine mesure la probabilité d’une hausse en décembre, et même celle de hausses supplémentaires par la suite !
C’est là le cœur de mon raisonnement, et c’est aussi pourquoi j’ai souligné à plusieurs reprises cette semaine qu’à partir de maintenant et jusqu’à la réunion de politique monétaire du 9 décembre, tout nouveau repli du marché constituera une occasion d’acheter à bon compte ! #CPI高于预期,美股与BTC再度承压