
Rapport quotidien du marché des contrats|11/11 L’inflation persistante pèse sur les prix, l’effet de levier reste en place
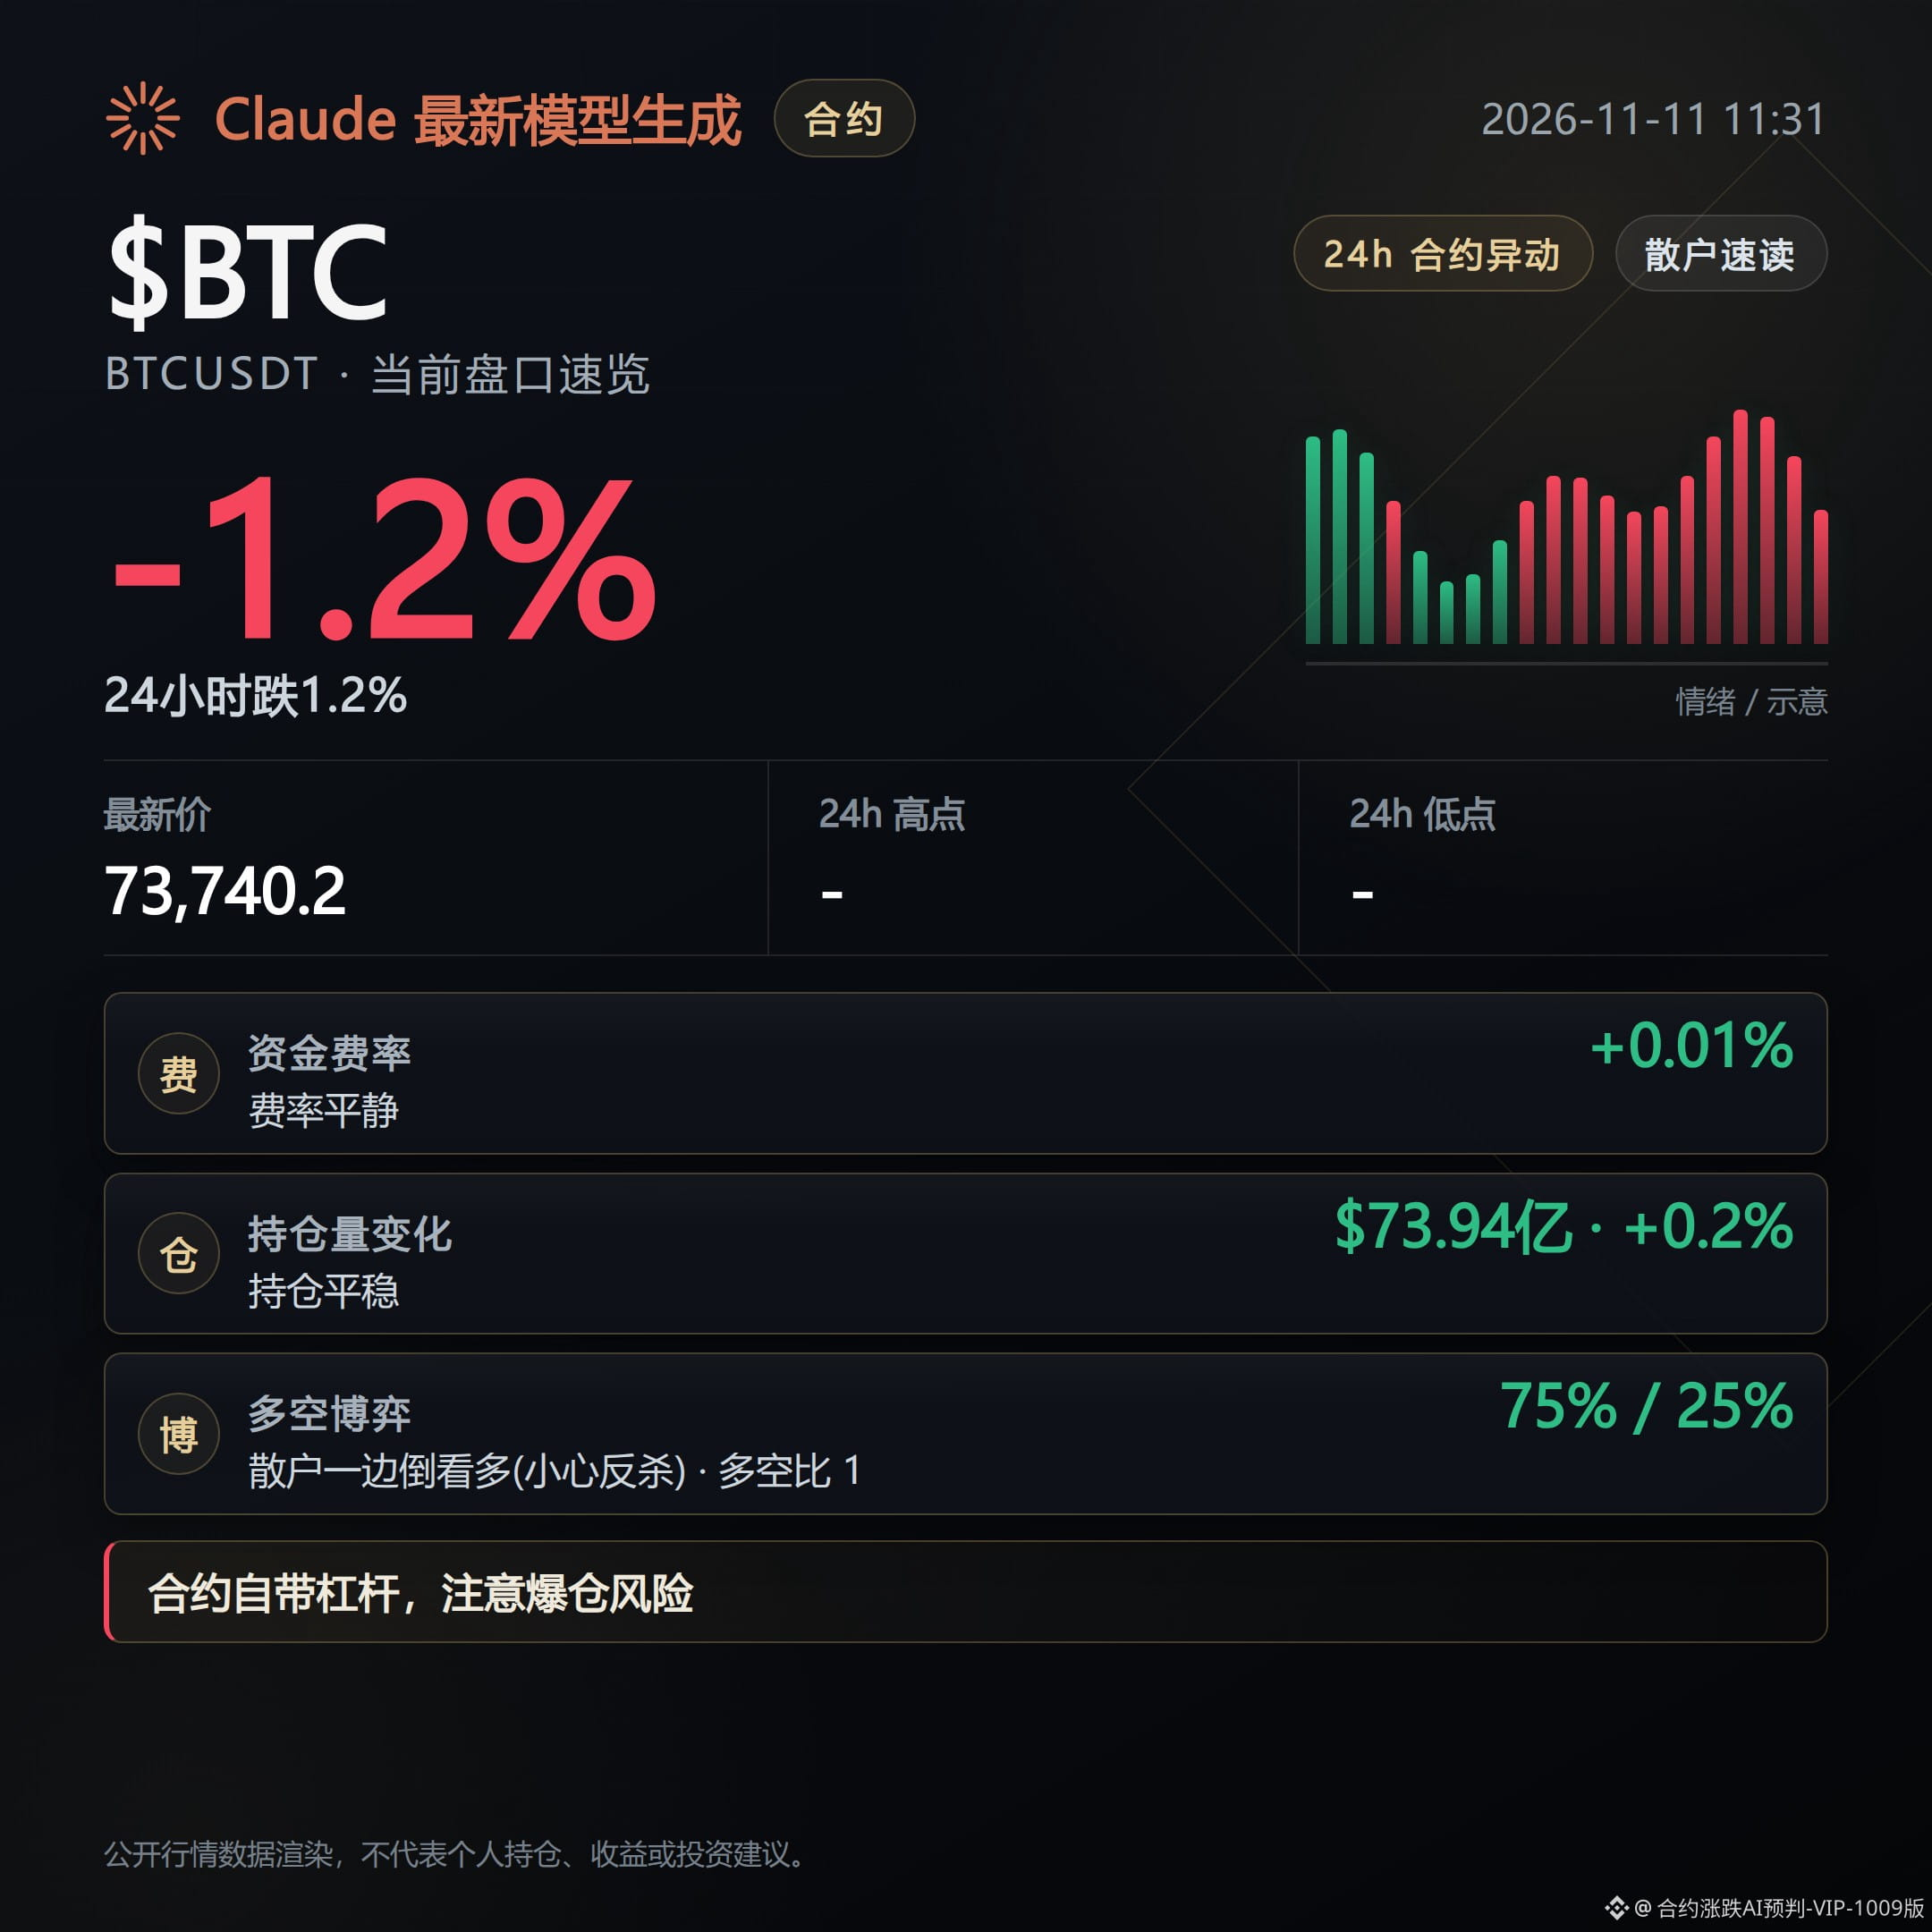
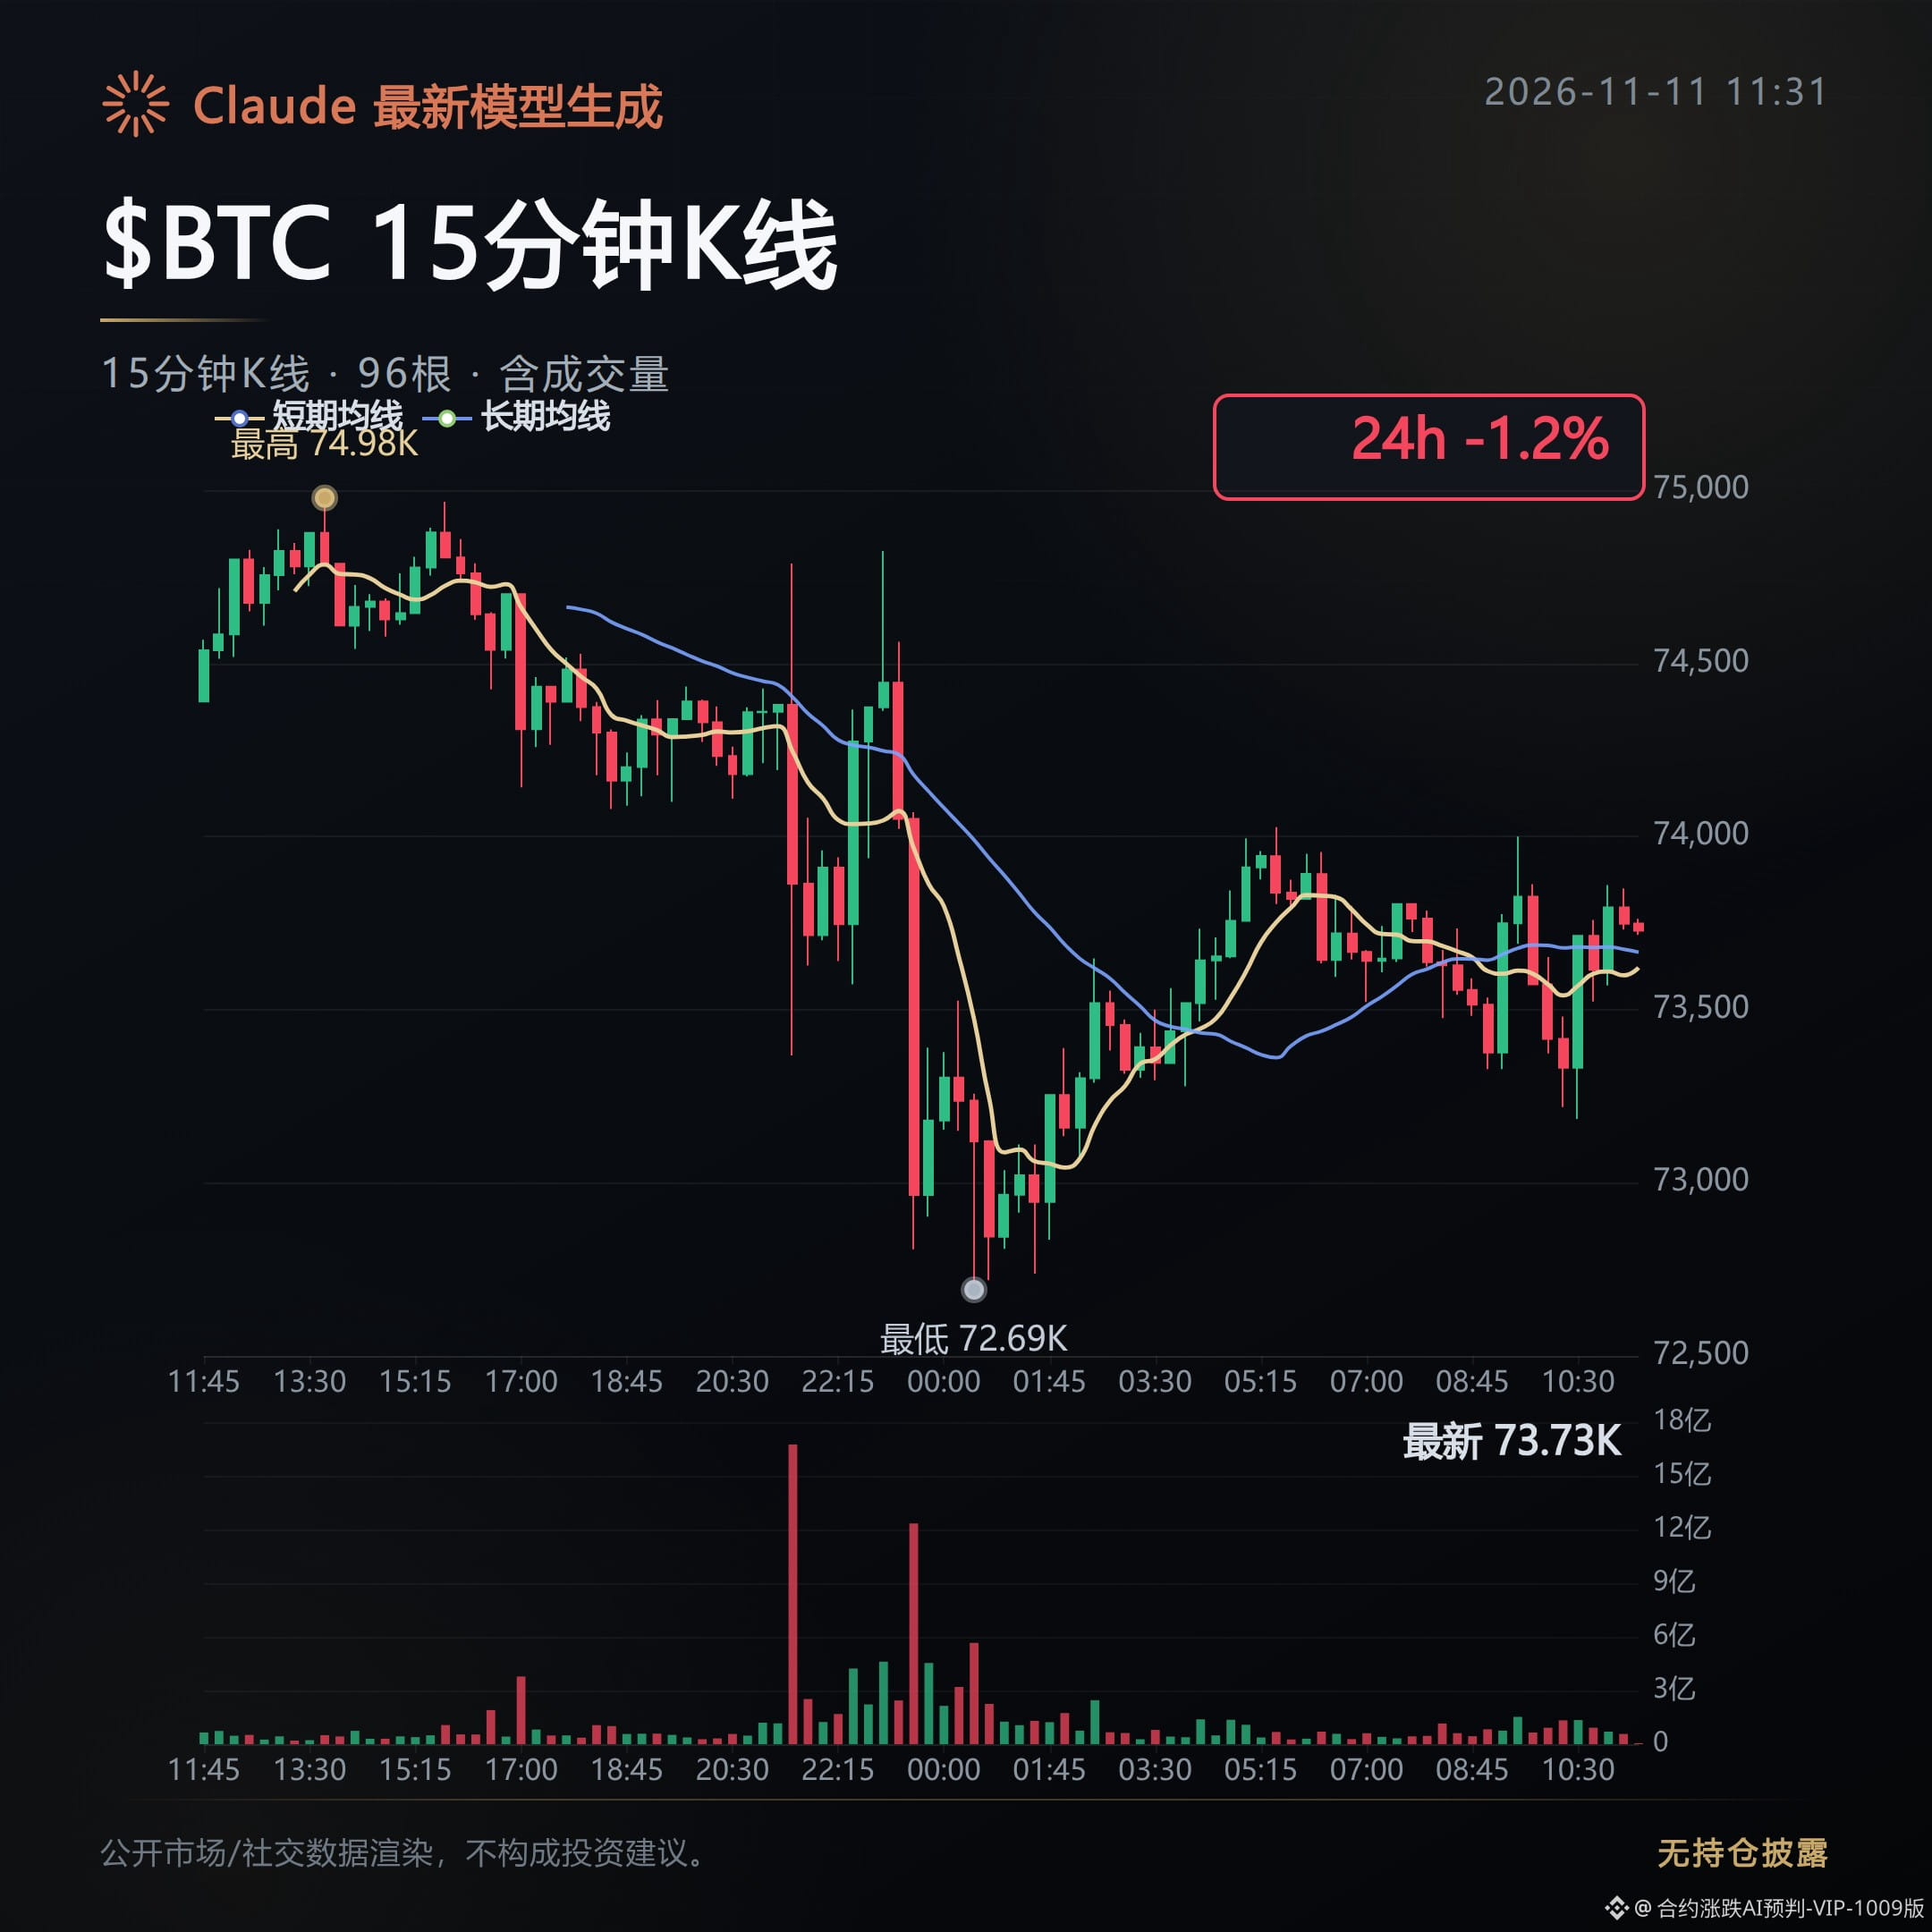
Après la publication de données sur l’inflation américaine supérieures aux prévisions, le $BTC est brièvement passé sous les 74 000 dollars. Son prix de marquage s’établit actuellement à 73 740,2 dollars, en baisse de 1,2 %.
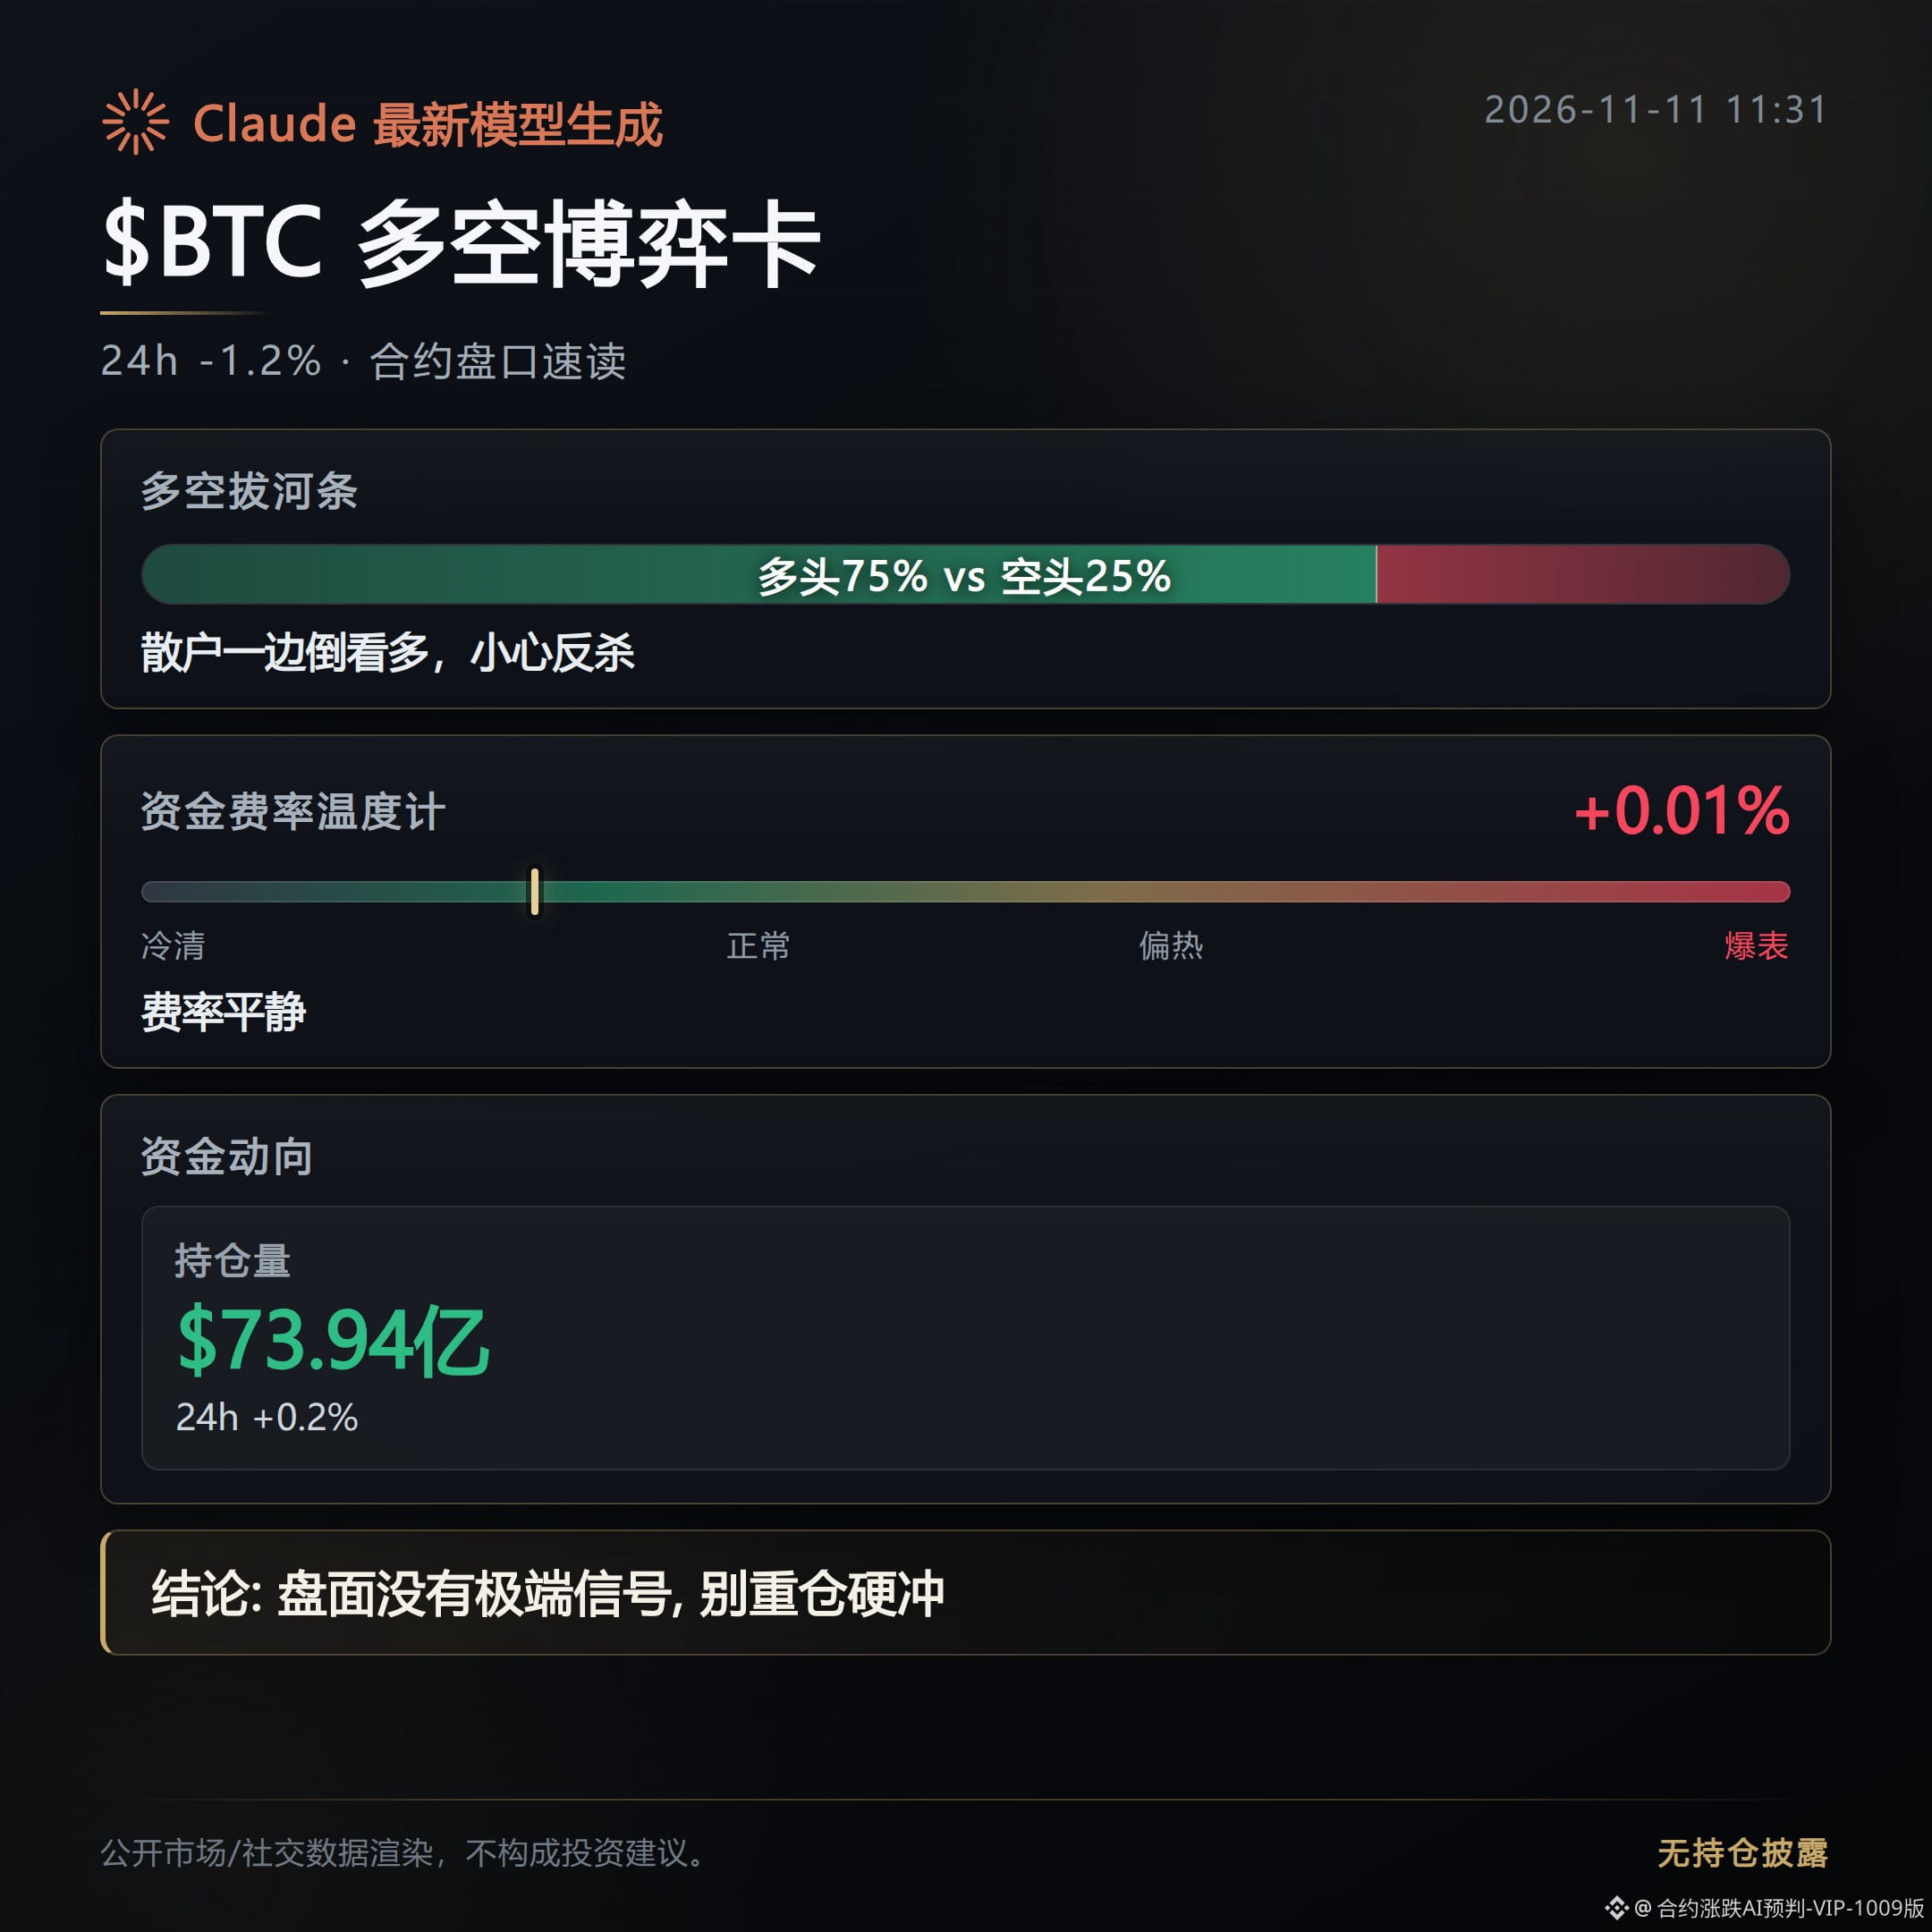
Pourtant, l’intérêt ouvert a augmenté de 0,2 %, à 7,394 milliards de dollars. Les positions longues représentent 75 % du total, et le taux de financement reste à +0,01 %.
L’indice de peur et d’avidité n’est qu’à 29, mais les positions longues à effet de levier ne se sont pas retirées : c’est la divergence la plus préoccupante à surveiller à la mi-journée.
Un ratio achats/ventes agressifs de 1,1 indique que des acheteurs absorbent encore la pression vendeuse, mais tant que le prix n’aura pas repassé les 74 000 dollars, il ne s’agira que d’un soutien face à la baisse, et non d’un retournement.
Si le prix repasse au-dessus des 74 000 dollars tandis que l’intérêt ouvert et la part des positions longues diminuent, le risque lié à la surpopulation des positions s’atténuera.
L’$ETH recule de 2,57 %, à un prix de marquage de 2 062,38 dollars. Le taux de financement est passé à -0,001 %.
Tom Lee a acheté pour environ 20,16 millions de dollars d’ETH la semaine dernière, et Strategy a également ajouté 1 036 BTC à ses réserves. Toutefois, ces achats institutionnels n’ont pas encore inversé la faiblesse du marché des contrats.
Le taux de financement négatif de l’ETH indique que la demande de positions courtes et de couverture augmente.
Ce signal baissier ne sera invalidé que si le prix cesse de baisser et repart à la hausse, et que le taux de financement redevient positif.
À la mi-journée, les prix reflètent davantage le récit des grandes cryptomonnaies portées par les achats institutionnels, mais le marché n’a pour l’instant confirmé qu’un soutien, pas un retournement.
La surpopulation des positions sur les contrats moins importants est encore plus extrême : le taux de financement d’INIT est tombé à -0,909 %, ce qui présente le risque de short squeeze le plus élevé.
À l’inverse, le taux de financement de CEG atteint +0,233 % ; la surpopulation des positions longues pourrait également déclencher des liquidations dans l’autre sens.
Ces valeurs extrêmes signalent uniquement un déséquilibre des positions et ne signifient pas que les prix évolueront nécessairement dans le sens opposé à celui des positions surpeuplées.
Le risque de squeeze ne sera écarté que si le taux de financement en valeur absolue baisse rapidement et que l’intérêt ouvert se contracte en parallèle.
Données sur les contrats compilées avec l’aide de Claude Fable 5. À titre informatif uniquement ; veuillez vérifier les informations par vous-même.
Après la publication de données sur l’inflation américaine supérieures aux prévisions, le $BTC est brièvement passé sous les 74 000 dollars. Son prix de marquage s’établit actuellement à 73 740,2 dollars, en baisse de 1,2 %.
Pourtant, l’intérêt ouvert a augmenté de 0,2 %, à 7,394 milliards de dollars. Les positions longues représentent 75 % du total, et le taux de financement reste à +0,01 %.
L’indice de peur et d’avidité n’est qu’à 29, mais les positions longues à effet de levier ne se sont pas retirées : c’est la divergence la plus préoccupante à surveiller à la mi-journée.
Un ratio achats/ventes agressifs de 1,1 indique que des acheteurs absorbent encore la pression vendeuse, mais tant que le prix n’aura pas repassé les 74 000 dollars, il ne s’agira que d’un soutien face à la baisse, et non d’un retournement.
Si le prix repasse au-dessus des 74 000 dollars tandis que l’intérêt ouvert et la part des positions longues diminuent, le risque lié à la surpopulation des positions s’atténuera.
L’$ETH recule de 2,57 %, à un prix de marquage de 2 062,38 dollars. Le taux de financement est passé à -0,001 %.
Tom Lee a acheté pour environ 20,16 millions de dollars d’ETH la semaine dernière, et Strategy a également ajouté 1 036 BTC à ses réserves. Toutefois, ces achats institutionnels n’ont pas encore inversé la faiblesse du marché des contrats.
Le taux de financement négatif de l’ETH indique que la demande de positions courtes et de couverture augmente.
Ce signal baissier ne sera invalidé que si le prix cesse de baisser et repart à la hausse, et que le taux de financement redevient positif.
À la mi-journée, les prix reflètent davantage le récit des grandes cryptomonnaies portées par les achats institutionnels, mais le marché n’a pour l’instant confirmé qu’un soutien, pas un retournement.
La surpopulation des positions sur les contrats moins importants est encore plus extrême : le taux de financement d’INIT est tombé à -0,909 %, ce qui présente le risque de short squeeze le plus élevé.
À l’inverse, le taux de financement de CEG atteint +0,233 % ; la surpopulation des positions longues pourrait également déclencher des liquidations dans l’autre sens.
Ces valeurs extrêmes signalent uniquement un déséquilibre des positions et ne signifient pas que les prix évolueront nécessairement dans le sens opposé à celui des positions surpeuplées.
Le risque de squeeze ne sera écarté que si le taux de financement en valeur absolue baisse rapidement et que l’intérêt ouvert se contracte en parallèle.
Données sur les contrats compilées avec l’aide de Claude Fable 5. À titre informatif uniquement ; veuillez vérifier les informations par vous-même.