
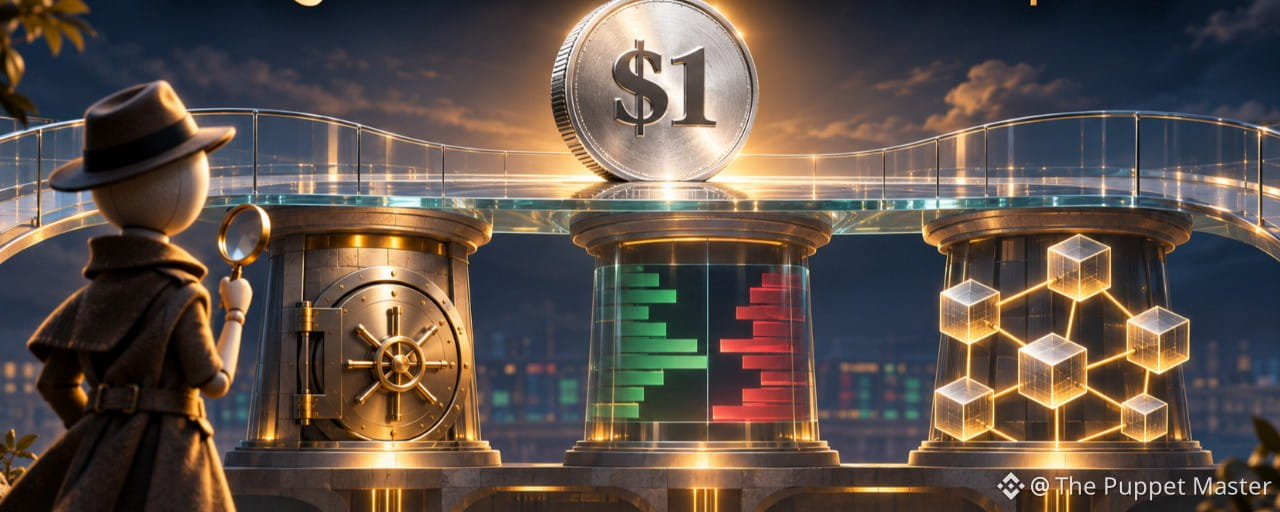
Un dollar à l’écran. Trois structures en dessous.
Le mot « stable » décrit un objectif de stabilité. Il ne remplace pas la question la plus importante : comment cet objectif est-il soutenu ?
Entre le jeton et l’argent qu’il prétend représenter se trouvent des réserves, des règles et une infrastructure. Confondre ces différentes strates, c’est comme juger un pont à sa seule peinture.
La réserve : qu’y a-t-il derrière ?
Sur la page de transparence consultée le 11 novembre 2026, Circle affichait des données de référence datant du 9 novembre. Pour l’USDC, elle indique des réserves comprenant des dépôts bancaires, des bons du Trésor américain à court terme et des opérations de pension à un jour.
L’entreprise indique également publier des informations chaque semaine et faire procéder à une attestation indépendante des réserves chaque mois.
C’est une information pertinente sur cet émetteur. Ce n’est pas une description de tous les stablecoins. Cela ne transforme pas non plus tout produit utilisant l’USDC en un produit sans risque.
Source : Circle, Transparence https://www.circle.com/transparency
Mon point de vue : la transparence ne doit pas être un simple label décoratif. La composition, la date des informations et la portée exacte des vérifications effectuées dans le rapport comptent.
La cotation : 1 $ US est une référence, pas un sortilège
Il y a une différence entre les conditions d’émission et de rachat auprès de l’émetteur et le prix négocié sur une plateforme.
Circle elle-même précise qu’elle ne garantit pas une cotation à 1 $ US sur tous les marchés tiers. Ses conditions de rachat comportent également des exigences et des limites.
Cela ne signifie pas que l’USDC perde actuellement sa parité. C’est une distinction structurelle : la promesse de convertibilité et le prix de négociation ne sont pas la même chose.
Source : Circle, facteurs de risque, page indiquant une mise à jour au 27/10/2023, consultée le 11/11/2026 https://www.circle.com/legal/usdc-risk-factors
L’infrastructure : les réserves n’expliquent pas tout
Même lorsque la discussion commence par l’émetteur, elle ne s’arrête pas là. La plateforme utilisée peut présenter ses propres risques. La documentation de Circle distingue également ses services de ceux proposés par des tiers.
C’est pourquoi ma question n’est pas seulement « quel est le jeton ? ». C’est aussi « de quelles institutions et de quels systèmes son utilisation dépend-elle ? ».
Une marque connue ne rend pas toutes les couches équivalentes.
L’innovation mérite la concurrence, pas un soutien aveugle
Dans son Rapport économique annuel 2026, la BRI examine à la fois le potentiel de la tokenisation et les limites des stablecoins. Parmi les défis figurent les écarts de parité sur le marché secondaire et les difficultés d’interopérabilité. Le rapport reconnaît également que de nouvelles formes de monnaie peuvent inciter les services existants à faire face à la concurrence.
Source : BRI, Anchoring trust in money https://www.bis.org/publications/aer-2026/anchoring-trust-money
Ma position est favorable au marché : l’innovation doit pouvoir gagner du terrain. Mais la concurrence est plus saine lorsque les utilisateurs peuvent comparer les risques, les coûts et les conditions, au lieu de choisir uniquement en fonction du discours.
Avant de conclure que « tout cela, c’est des dollars », mieux vaut vérifier :
• Qui est l’émetteur ?
• Que comprennent les réserves et de quand datent les données ?
• Quelles conditions limitent le rachat ?
• De quel marché provient le prix observé ?
• Quels tiers interviennent dans cette structure ?
L’image est une métaphore conceptuelle, pas la représentation d’un événement de marché. Ce texte est à visée éducative et ne constitue pas une recommandation d’achat ou de vente.
Le chiffre à l’écran n’est que la surface. Les fils se trouvent dans la structure.
Quelle couche reçoit le moins d’attention dans les discussions sur les stablecoins ?