Analyse des marchés du 11/11 :
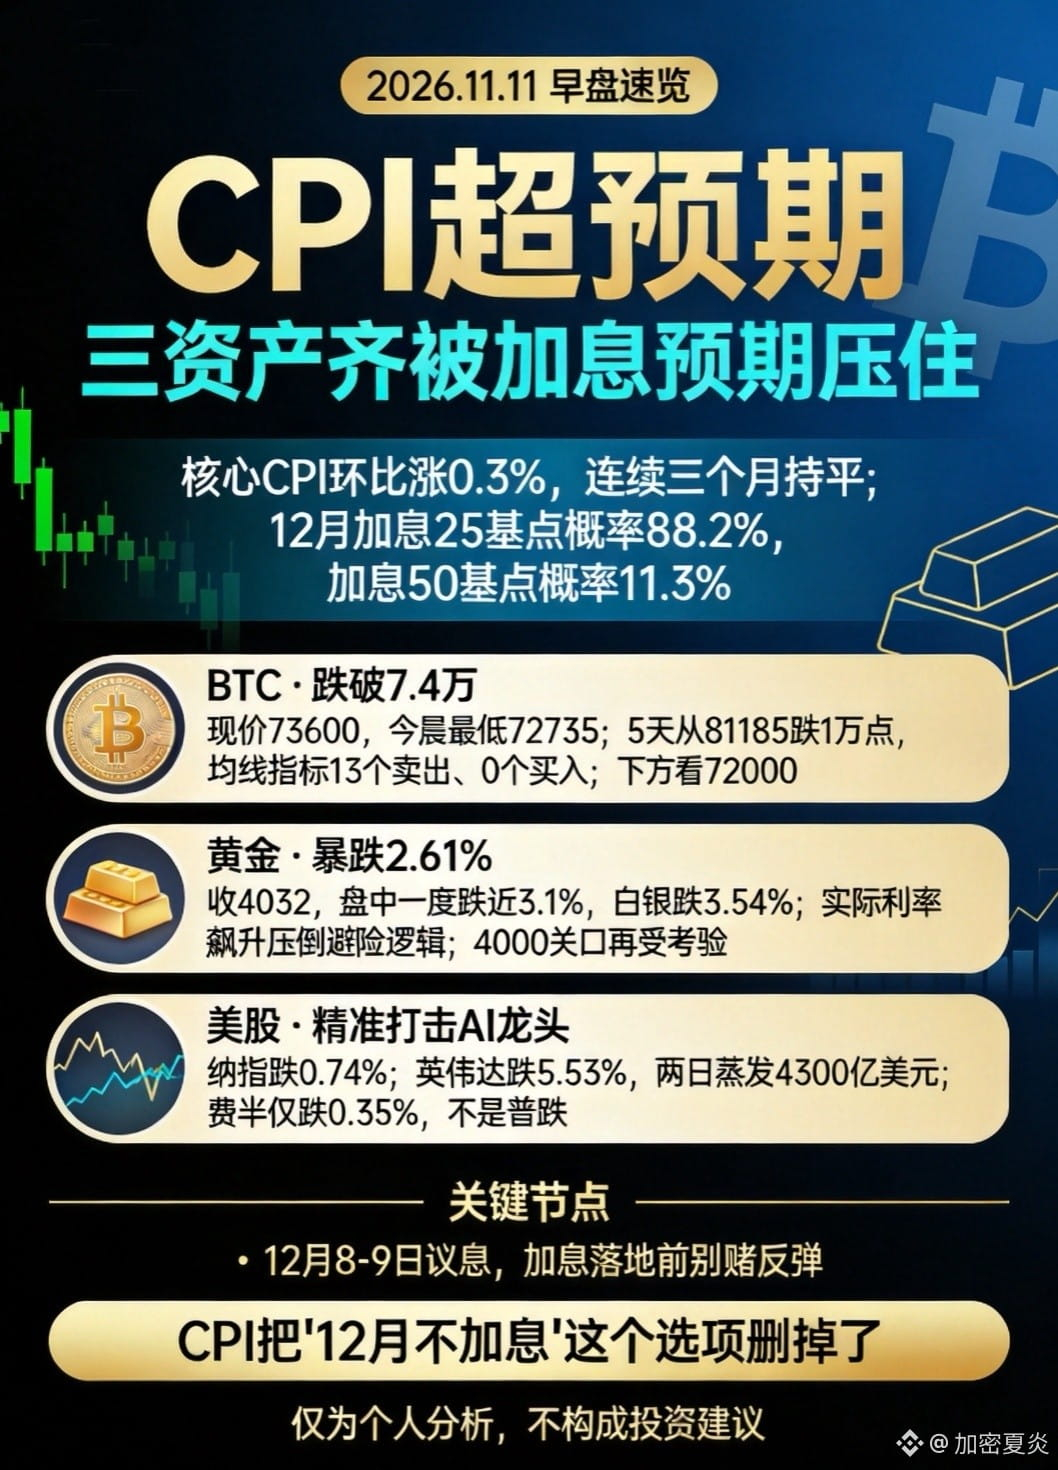
Le CPI d’hier soir a assommé les marchés : +0,4 % pour l’indice global (contre 0,3 % attendu) et +0,3 % pour l’indice sous-jacent (contre 0,2 % attendu). L’inflation sous-jacente est restée à 0,3 % pour le troisième mois consécutif. Résultat : le CME a fait grimper à 88,2 % la probabilité d’une hausse de 25 pb en décembre, tandis que celle d’une hausse de 50 pb s’établit encore à 11,3 % et que la probabilité d’un statu quo est tombée à zéro. Le rendement des bons du Trésor américain à 10 ans est repassé au-dessus de 5 % en séance. Les trois marchés ont été mis sous pression : le Bitcoin a cassé les 74 000 dollars, tombant à 73 600, puis a atteint un plus bas de 72 735 ce matin. En cinq jours, il a perdu 10 000 points, passant de 81 185 à 72 735 (-10,4 %). Les moyennes mobiles affichent 13 signaux de vente et aucun signal d’achat : une configuration clairement baissière. Les 72 000 constituent un niveau structurel clé ; en cas de rupture, le prochain objectif est 70 000.
L’or a dégringolé de 2,61 % pour clôturer à 4 032, après avoir chuté jusqu’à près de 3,1 % en séance. L’argent a perdu 3,54 %. Il y a quelques jours encore, les cours montaient sous l’effet de la « ruée vers les valeurs refuges liée aux tensions géopolitiques » ; hier soir, le scénario est devenu celui d’une « flambée des taux réels ». Les paris sur une hausse des taux l’ont emporté. Si le seuil des 4 000 cède à nouveau, ce rebond sera réduit à néant.
Les actions américaines ont peu reculé (Nasdaq : -0,74 %), mais Nvidia a perdu 430 milliards de dollars de capitalisation en deux jours, dont 5,53 % sur la seule journée d’hier. L’indice des semi-conducteurs de Philadelphie n’a baissé que de 0,35 %, signe qu’il ne s’agit pas d’un repli généralisé, mais d’une attaque ciblée contre les leaders de l’IA.
En bref : le CPI a éliminé l’option « pas de hausse des taux en décembre ». D’ici à la réunion des 8 et 9 décembre, toute donnée supérieure aux attentes sera amplifiée. Ne pariez pas sur un rebond à ce niveau ; attendons que la hausse des taux soit actée.
Le CPI d’hier soir a assommé les marchés : +0,4 % pour l’indice global (contre 0,3 % attendu) et +0,3 % pour l’indice sous-jacent (contre 0,2 % attendu). L’inflation sous-jacente est restée à 0,3 % pour le troisième mois consécutif. Résultat : le CME a fait grimper à 88,2 % la probabilité d’une hausse de 25 pb en décembre, tandis que celle d’une hausse de 50 pb s’établit encore à 11,3 % et que la probabilité d’un statu quo est tombée à zéro. Le rendement des bons du Trésor américain à 10 ans est repassé au-dessus de 5 % en séance. Les trois marchés ont été mis sous pression : le Bitcoin a cassé les 74 000 dollars, tombant à 73 600, puis a atteint un plus bas de 72 735 ce matin. En cinq jours, il a perdu 10 000 points, passant de 81 185 à 72 735 (-10,4 %). Les moyennes mobiles affichent 13 signaux de vente et aucun signal d’achat : une configuration clairement baissière. Les 72 000 constituent un niveau structurel clé ; en cas de rupture, le prochain objectif est 70 000.
L’or a dégringolé de 2,61 % pour clôturer à 4 032, après avoir chuté jusqu’à près de 3,1 % en séance. L’argent a perdu 3,54 %. Il y a quelques jours encore, les cours montaient sous l’effet de la « ruée vers les valeurs refuges liée aux tensions géopolitiques » ; hier soir, le scénario est devenu celui d’une « flambée des taux réels ». Les paris sur une hausse des taux l’ont emporté. Si le seuil des 4 000 cède à nouveau, ce rebond sera réduit à néant.
Les actions américaines ont peu reculé (Nasdaq : -0,74 %), mais Nvidia a perdu 430 milliards de dollars de capitalisation en deux jours, dont 5,53 % sur la seule journée d’hier. L’indice des semi-conducteurs de Philadelphie n’a baissé que de 0,35 %, signe qu’il ne s’agit pas d’un repli généralisé, mais d’une attaque ciblée contre les leaders de l’IA.
En bref : le CPI a éliminé l’option « pas de hausse des taux en décembre ». D’ici à la réunion des 8 et 9 décembre, toute donnée supérieure aux attentes sera amplifiée. Ne pariez pas sur un rebond à ce niveau ; attendons que la hausse des taux soit actée.