

Duan Yongping : qu’a-t-il vu lorsque l’action NetEase est tombée à 1 dollar ?
En 2002, NetEase était dans un état lamentable.
Le cours de l’action était passé sous la barre du dollar, et l’entreprise frôlait la radiation du Nasdaq. La bulle Internet avait éclaté en 2001, et les cadavres n’étaient pas encore froids. NetEase a ensuite été prise dans une tourmente liée à un audit, et le marché l’a aussitôt traitée comme une entreprise frauduleuse.
Quiconque y touchait était condamné. C’était l’avis général à l’époque.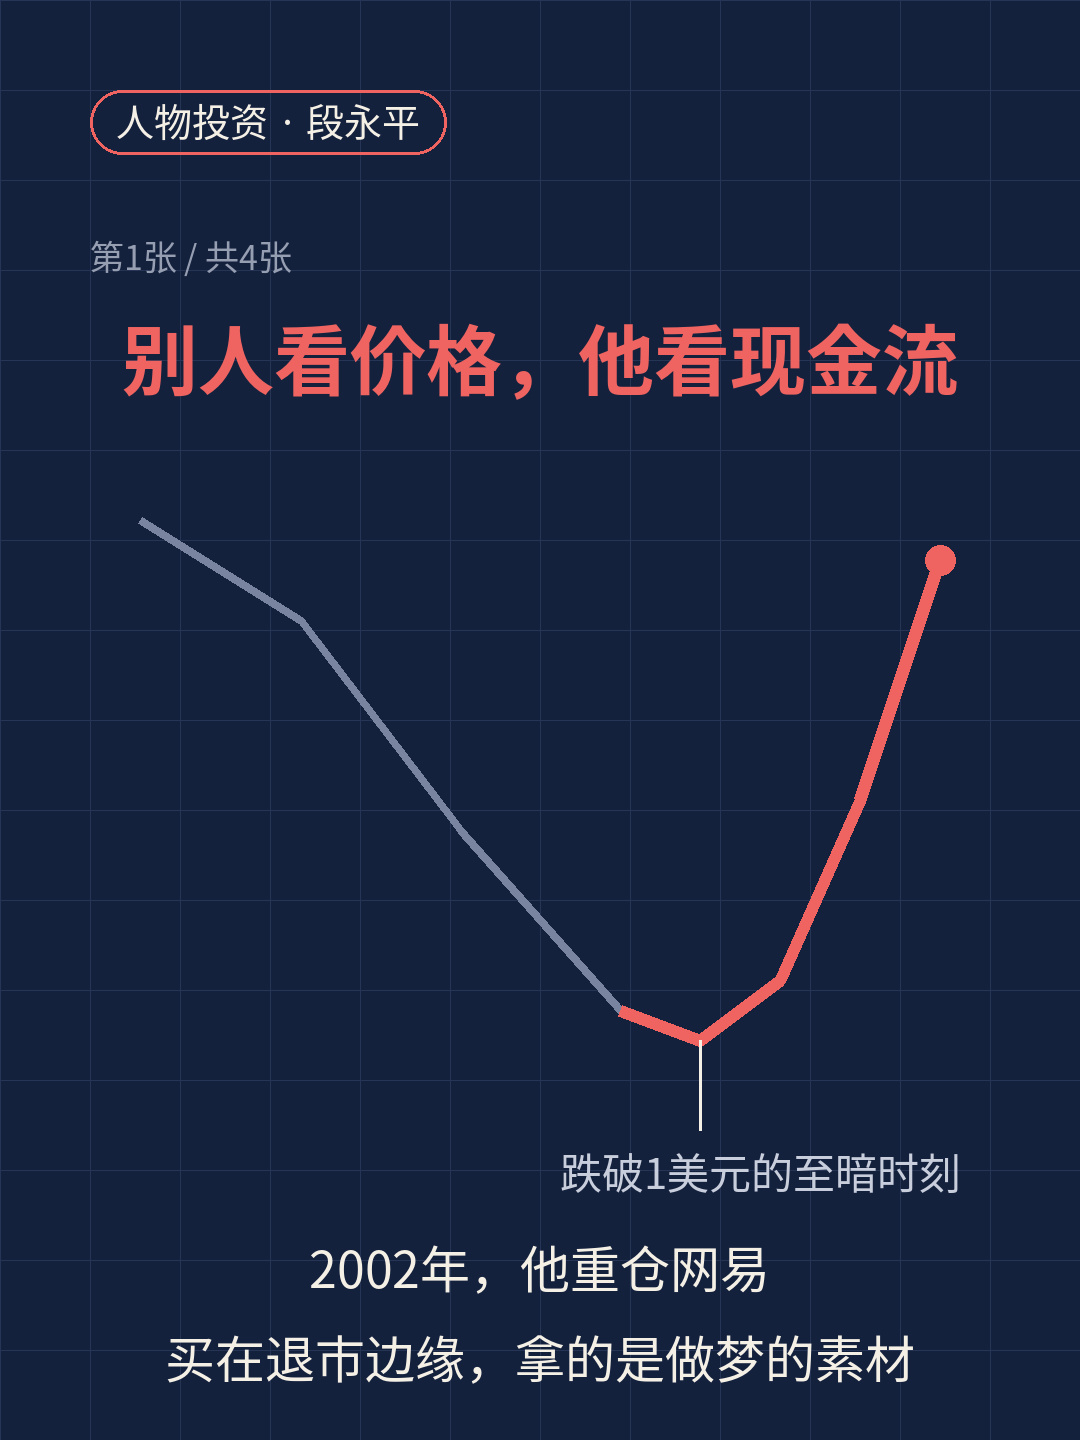
Et pourtant, à ce moment précis, Duan Yongping a investi massivement.
Qu’avait-il vu ?
Les autres voyaient le prix : 1 dollar, une action pourrie, qui pouvait tomber à zéro à tout moment. Lui voyait une entreprise : les liquidités figurant au bilan de cette société, rapportées à chaque action, dépassaient le cours de l’action.
Fais le calcul. Avec l’argent de la vente du papier usagé, il a acheté une caisse pleine de liquidités et s’est même fait offrir une activité de jeux en ligne en plein essor.
En 2002, NetEase venait tout juste de trouver la bonne formule avec la série (Westward Journey). En quoi consiste le business du jeu vidéo ? Un serveur, des dizaines de milliers de comptes, et l’argent qui rentre à flots. Le coût marginal est presque nul. À l’époque, personne ne comprenait ce modèle : « Une entreprise qui fait des jeux vidéo, quel avenir peut-elle avoir ? »
Duan Yongping ne se souciait pas de tout ce bruit. Il croyait en un principe simple : mauvais prix ≠ mauvaise entreprise. Le marché amplifie les émotions ; en période de panique, il peut enfoncer une bonne entreprise dans la boue.
La suite ressemble à une légende, mais c’est en réalité la capitalisation des intérêts du bon sens.
L’activité de jeux vidéo a explosé, et (Westward Journey 2) a propulsé les flux de trésorerie de NetEase. Le cours de l’action est parti de 1 dollar et n’a cessé de grimper. Duan Yongping l’a conservée pendant des années, engrangeant des dizaines de fois sa mise. Entre-temps, NetEase a procédé à un fractionnement d’actions et s’est réorientée, mais il n’a guère bougé. La logique n’avait pas changé : les jeux rapportaient de l’argent, le nombre d’utilisateurs augmentait et les flux de trésorerie se renforçaient.
Cet investissement est souvent cité aux côtés de l’achat de Coca-Cola par Buffett. Et il faut reconnaître que la logique est vraiment la même.
Acheter une bonne entreprise au creux de la vague demande deux conditions : que l’entreprise soit vraiment bonne et que son prix soit vraiment dérisoire. Pour la première, il faut du discernement ; pour la seconde, il faut attendre que la chance tourne. En 2002, NetEase réunissait les deux.
Qu’est-ce qui est difficile ? C’est de savoir si, quand tout le monde crie « escrocs, ordure, radiation », tu oses sortir ta calculatrice plutôt que de te joindre aux cris.
Duan Yongping a exprimé une idée similaire : il ne touche pas à ce qu’il ne comprend pas ; quand il comprend une entreprise et que les autres paniquent, il se montre avide. Tout le monde sait réciter cette phrase. Mais face à NetEase à 1 dollar, rares sont ceux qui ne tremblent pas.
Un autre détail : après avoir acheté, il n’a pas surveillé les cours tous les jours. Ceux qui font des affaires comprennent cela : as-tu déjà vu un patron estimer trois fois par jour la valeur de son entreprise ?
Quand une bonne entreprise est bradée, c’est un bug du marché, pas un bug de l’entreprise. Le bug finit toujours par être corrigé. Ce que tu as à faire, c’est monter à bord avant la correction, puis boucler ta ceinture.
Avec le recul, NetEase à 1 dollar est évidemment une légende. Mais à l’époque, ce n’était qu’un champ de verre brisé. La seule différence entre une légende et un fou, c’est que le cours a fini par monter ou non.
L’investissement n’a pas de rétroviseur. Quand les bonnes affaires sont partout, ceux qui osent se baisser pour les ramasser sont toujours une minorité.
