
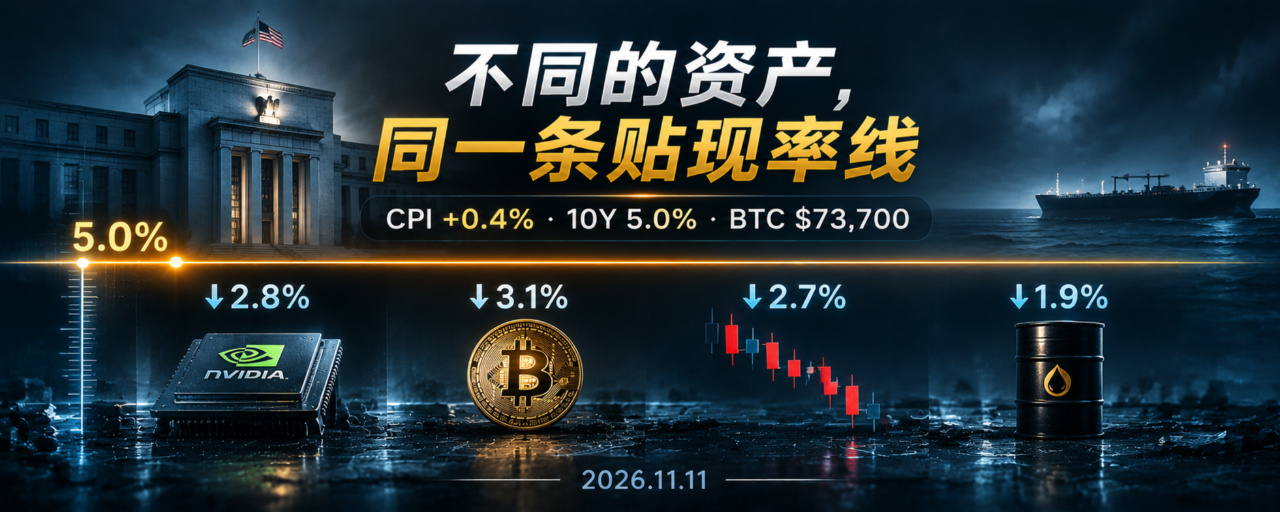

Le 10 novembre, le Bureau américain des statistiques du travail a publié les chiffres de l’IPC d’octobre : hausse de 0,4 % sur un mois, supérieure aux 0,3 % attendus ; l’IPC hors alimentation et énergie a progressé de 0,3 % sur un mois, là aussi au-dessus des 0,2 % attendus. Les données d’octobre 2025 étant manquantes en raison de la fermeture de l’administration fédérale l’an dernier, le rapport ne comporte pas de chiffres en glissement annuel.
Après la publication des données, le rendement des bons du Trésor américain à 10 ans a dépassé 5,0 % en séance, tandis que celui à 2 ans a franchi les 4,68 %. Avant la publication, Waller avait fixé le seuil : si l’IPC hors alimentation et énergie atteignait 0,3 % ou plus, une hausse de 50 points de base pourrait être nécessaire en décembre. La publication des chiffres a déclenché cette condition.
L’inflation ne ralentit pas, une hausse des taux ne fait aucun doute et les rendements ne reculent pas. Quand ces trois éléments sont confirmés en même temps, les actifs risqués n’ont plus chacun leur propre histoire.
L’inflation sous-jacente reste bloquée à 0,3 % pour le troisième mois consécutif : la condition de Waller est remplie
Les facteurs à l’origine du CPI d’octobre sont plus dispersés qu’en septembre. L’énergie a progressé de 0,7 % sur un mois, un net ralentissement par rapport aux 5,2 % de septembre. Mais l’alimentation a augmenté de 0,5 %, le logement de 0,3 %, les services médicaux de 0,3 % et les services de transport de 0,8 %.
L’inflation sous-jacente est encore plus importante. La hausse mensuelle de 0,3 % se répète pour le troisième mois consécutif, sans aucun signe de convergence vers l’objectif de 2 %. Waller avait clairement indiqué que si l’inflation sous-jacente se maintenait autour de 0,3 % ou plus, la Fed pourrait devoir relever ses taux de 50 points de base en décembre, « afin de préserver la crédibilité de la Fed ». Avec la publication des données, cette éventualité n’est plus une hypothèse marginale.
La baisse de Nvidia ne s’explique pas par l’inflation
Les trois principaux indices américains ont clôturé en baisse : le S&P 500 a reculé de 0,38 %, le Nasdaq de 0,74 % et le Dow Jones de 0,30 %. C’est surtout la répartition des mouvements qui mérite attention.
Nvidia a chuté d’environ 4,3 % en une séance, effaçant près de 193 milliards de dollars de capitalisation boursière. Sur deux jours, le recul dépasse 9 %. La baisse n’a pas été déclenchée par l’inflation, mais par un scandale lié à Jensen Huang, auquel s’ajoute une action collective d’actionnaires. Pour l’instant, les explications de cet événement reposent principalement sur des informations de presse. Mais combiné aux ajustements de positions dans les valeurs liées à l’IA, il a amplifié le recul.
Le secteur des semi-conducteurs évolue en ordre dispersé. Broadcom a gagné près de 4 %, TSMC plus de 2 %, et AMD et Qualcomm plus de 1 %. Le secteur du stockage est en difficulté : SK Hynix a chuté de plus de 3 %. La baisse de Nvidia tient davantage à la combinaison d’un récit propre à l’entreprise et de positions très encombrées qu’à un nouvel « effondrement généralisé des valeurs liées à l’IA ».
Après la clôture, les résultats de CoreWeave ont offert un point de comparaison : le chiffre d’affaires du troisième trimestre a atteint 3,66 milliards de dollars, au-dessus des 3,56 milliards attendus. Les prévisions annuelles ont été relevées et le titre a progressé de plus de 7 % après la clôture. Le chiffre d’affaires dépasse les attentes, mais la perte nette s’est creusée à 709 millions de dollars et les charges d’intérêts ont atteint 850 millions. La demande de puissance de calcul liée à l’IA est bien réelle dans les comptes, tout comme le coût du financement.
Bitcoin : dans la zone des 73 700 dollars, plus d’un milliard de liquidations
Après la publication des données du CPI, le bitcoin a rapidement chuté depuis les alentours de 74 000 dollars. Lors de la baisse du 8 au 9 novembre, il a touché un plus bas intrajournalier de 73 708 dollars, son niveau le plus bas depuis août. Le montant des liquidations crypto sur 24 heures s’est situé entre 1 et 1,1 milliard de dollars.
Le bitcoin avait rebondi jusqu’à 81 000 dollars, avant de rendre ses gains et de clôturer la semaine sous sa moyenne mobile sur 50 semaines, située autour de 75 500 dollars. Pour le bitcoin, un rendement à 10 ans de 5 % ne signifie pas que « les valeurs refuges devraient monter », mais que « le taux d’actualisation des actifs risqués à longue duration vient de renchérir ». Le bitcoin ne génère pas de flux de trésorerie : sa valorisation dépend du coût d’opportunité et des anticipations de liquidité. Lorsque le rendement sans risque dépasse 5 % et qu’une hausse de taux de 50 points de base est de nouveau intégrée aux cours, il est réévalué sur la même courbe des taux d’actualisation que le Nasdaq, Nvidia et tous les actifs dont la valorisation repose sur « l’actualisation des flux de trésorerie futurs ».
Le pétrole baisse, mais des navires sont toujours attaqués dans le détroit d’Ormuz
Le Brent est tombé aux alentours de 92 dollars, son plus bas niveau depuis la fin du mois d’août. Le déclencheur : Donald Trump a déclaré qu’une nouvelle frappe contre l’Iran était « très improbable », atténuant les craintes d’une interruption prolongée de l’approvisionnement au Moyen-Orient.
Mais une phrase dans les mêmes articles ne doit pas être ignorée : des navires continuent d’être attaqués dans le détroit d’Ormuz ou à proximité. Le pétrole intègre l’anticipation d’une « absence d’escalade », alors que les faits géopolitiques restent au bord de l’« escalade ». Si cette ligne est franchie, ce ne sera pas seulement le prix du pétrole qui sera affecté, mais la sécurité physique des infrastructures de l’IA. Pour l’instant, c’est un bruit de fond, mais il s’inscrit dans la même chaîne « calcul–électricité–géopolitique » que Nvidia, CoreWeave et le bitcoin.
Que surveiller ensuite
Le rendement à 10 ans peut-il se maintenir au-dessus de 5 % ? Si le franchissement de 5 % en cours de séance se transforme en niveau de référence à la clôture hebdomadaire, le taux d’actualisation de référence des actifs risqués mondiaux sera relevé de manière systématique.
En décembre, une hausse de 25 ou de 50 points de base ? La condition de Waller est remplie. Si davantage de responsables de la Fed soutiennent l’option d’une hausse de 50 points de base, les anticipations actuelles de taux devront être revues.
La baisse de Nvidia va-t-elle s’étendre ? Si les pressions vendeuses ne gagnent pas Broadcom, TSMC et les autres valeurs des semi-conducteurs qui ont progressé, avant la publication des résultats du 17 novembre, le mouvement sera davantage lié à des facteurs propres à Nvidia. Si la baisse s’étend, il faudra réexaminer la logique de valorisation des valeurs liées à l’IA.
Le bitcoin peut-il reconquérir sa moyenne mobile sur 50 semaines, à 75 500 dollars ? C’est le premier seuil technique permettant de distinguer une « impulsion passagère due au choc du CPI » d’une « rupture de tendance ».
Les attaques contre des navires dans le détroit d’Ormuz vont-elles s’intensifier jusqu’à viser directement des infrastructures ? Le prix du pétrole intègre actuellement l’hypothèse d’une « absence d’escalade ». Si des centres de données ou des câbles deviennent des cibles réelles, ce n’est pas seulement le pétrole brut qui sera réévalué.
Inflation, hausses de taux et rendements : trois éléments qui pointent dans la même direction. Nvidia a ses propres difficultés, CoreWeave a ses propres comptes, le bitcoin a ses propres liquidations, mais tous sont réévalués selon la même courbe des taux d’actualisation. 5 % n’est pas un seuil rond : c’est une ligne qui ramène différentes classes d’actifs à une même mesure.
Avertissement : ce contenu est fourni à titre informatif uniquement. Faites vos propres recherches.