Bonjour, le café vient juste d’être préparé, mais les marchés d’hier soir ne m’ont pas laissé dormir tranquille.
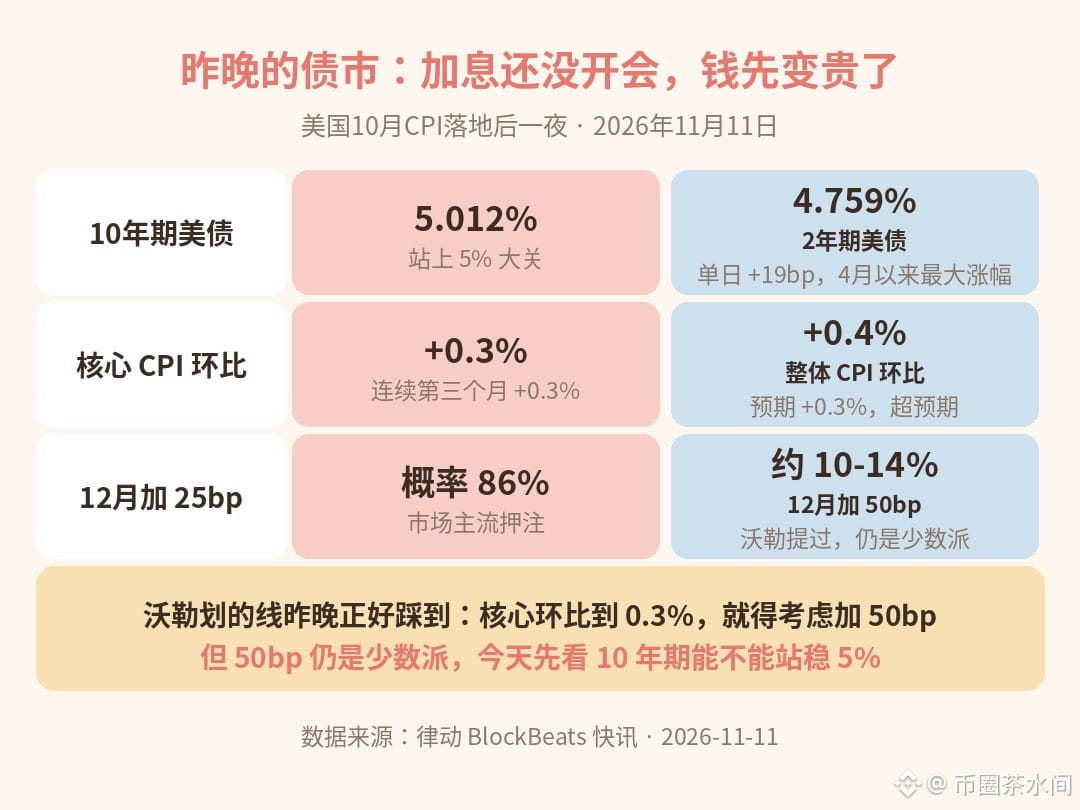
Trois événements hier soir : premièrement, l’IPC américain d’octobre est sorti : +0,4 % sur un mois pour l’indice global, au-dessus des attentes. L’IPC sous-jacent a progressé de 0,3 % pour le troisième mois consécutif ; les deux chiffres ont dépassé les prévisions. Deuxièmement, les obligations du Trésor américain ont été vendues : le rendement à 10 ans a franchi la barre des 5,012 %, et celui à deux ans a bondi de 19 points de base en une seule journée, sa plus forte hausse journalière depuis avril 2025. La Fed n’a même pas encore tenu sa réunion sur les taux que le marché obligataire a déjà fait le travail de resserrement à sa place. Troisièmement, les responsables de la Fed ont durci le ton. Waller avait fixé la limite : si l’IPC sous-jacent atteignait 0,3 %, il envisagerait une hausse de 50 points de base en décembre. Hier soir, on y était. Mais une hausse de 50 points de base reste minoritaire : le marché mise surtout sur 25 points de base en décembre, avec une probabilité de 86 %.
Autre point : les contrats à terme américains sur la puissance de calcul destinée à l’IA ont de nouveau été retardés par la CFTC. L’examen est prolongé d’au moins 60 jours ; les contrats du CME Group liés aux tarifs de location des H100 et B200 de Nvidia ne pourront pas être lancés avant le début de 2027 au plus tôt.
Aujourd’hui, je surveille un point : le rendement à 10 ans parviendra-t-il à se maintenir au-dessus de 5 % ?
À votre avis, en décembre, ce sera 25 points de base, ou quelqu’un osera-t-il vraiment proposer 50 ?
Trois événements hier soir : premièrement, l’IPC américain d’octobre est sorti : +0,4 % sur un mois pour l’indice global, au-dessus des attentes. L’IPC sous-jacent a progressé de 0,3 % pour le troisième mois consécutif ; les deux chiffres ont dépassé les prévisions. Deuxièmement, les obligations du Trésor américain ont été vendues : le rendement à 10 ans a franchi la barre des 5,012 %, et celui à deux ans a bondi de 19 points de base en une seule journée, sa plus forte hausse journalière depuis avril 2025. La Fed n’a même pas encore tenu sa réunion sur les taux que le marché obligataire a déjà fait le travail de resserrement à sa place. Troisièmement, les responsables de la Fed ont durci le ton. Waller avait fixé la limite : si l’IPC sous-jacent atteignait 0,3 %, il envisagerait une hausse de 50 points de base en décembre. Hier soir, on y était. Mais une hausse de 50 points de base reste minoritaire : le marché mise surtout sur 25 points de base en décembre, avec une probabilité de 86 %.
Autre point : les contrats à terme américains sur la puissance de calcul destinée à l’IA ont de nouveau été retardés par la CFTC. L’examen est prolongé d’au moins 60 jours ; les contrats du CME Group liés aux tarifs de location des H100 et B200 de Nvidia ne pourront pas être lancés avant le début de 2027 au plus tôt.
Aujourd’hui, je surveille un point : le rendement à 10 ans parviendra-t-il à se maintenir au-dessus de 5 % ?
À votre avis, en décembre, ce sera 25 points de base, ou quelqu’un osera-t-il vraiment proposer 50 ?