
Avis de divulgation : Cet article s’inscrit dans le cadre d’un partenariat avec le programme de créateurs de contenu BiyaPay. Toutes les opinions exprimées sont les miennes ; cet article ne constitue pas un conseil financier.
Les nouvelles concernant Nvidia cette semaine sont suffisamment sérieuses pour mériter une lecture attentive. Il est également facile de confondre deux questions différentes.
La première est de savoir si quelque chose a changé dans l’activité même de l’entreprise : la demande de puces pour l’IA, le chiffre d’affaires, les marges ou la capacité à livrer ses produits. La seconde est de savoir si les investisseurs accepteront de payer un prix différent pour les mêmes bénéfices, en attendant d’en savoir davantage.
Je commencerais par examiner ce que les déclarations officielles confirment réellement, je séparerais les informations non vérifiées, puis je déciderais s’il s’agit d’une histoire de bénéfices ou de valorisation.
Ce que les déclarations officielles confirment, et ce qu’elles ne confirment pas
Le 8 novembre 2026, Nvidia a publié un message de son fondateur et PDG, Jensen Huang, destiné au personnel. Dans ce message, Huang a présenté ses excuses et écrit qu’il avait été infidèle à son épouse.
Il a également écrit que le conseil d’administration de Nvidia avait ouvert une enquête indépendante sur des préoccupations liées à la sécurité nationale soulevées dans des articles de presse, et qu’il soutenait l’enquête et coopérerait pleinement. Il a affirmé être pleinement engagé envers Nvidia.
Le même jour, le conseil d’administration de Nvidia a publié sa propre déclaration. Il a indiqué ouvrir une enquête indépendante à la lumière d’informations récentes selon lesquelles Huang aurait été la cible d’une opération de renseignement étrangère.
Un comité composé d’administrateurs indépendants, assisté d’un conseiller juridique indépendant externe, supervisera l’examen.
Le conseil a également déclaré n’avoir aucune raison de croire que la sécurité nationale ou les secrets de Nvidia aient été compromis, que l’enquête examinerait toutes les informations disponibles, que Huang soutenait pleinement l’examen et que le conseil avait confiance en Huang et en son équipe de direction.
Le 10 novembre 2026, les membres indépendants du conseil ont publié un bref communiqué de suivi. Ils ont indiqué avoir retenu les services de Joon H. Kim, ancien procureur fédéral par intérim du district sud de New York, et de son cabinet, Wachtell, Lipton, Rosen and Katz, pour mener une enquête approfondie et indépendante, comme annoncé dimanche.
CNBC a également cité une déclaration de l’entreprise indiquant que Huang était déterminé à poursuivre son mandat de PDG sans interruption.
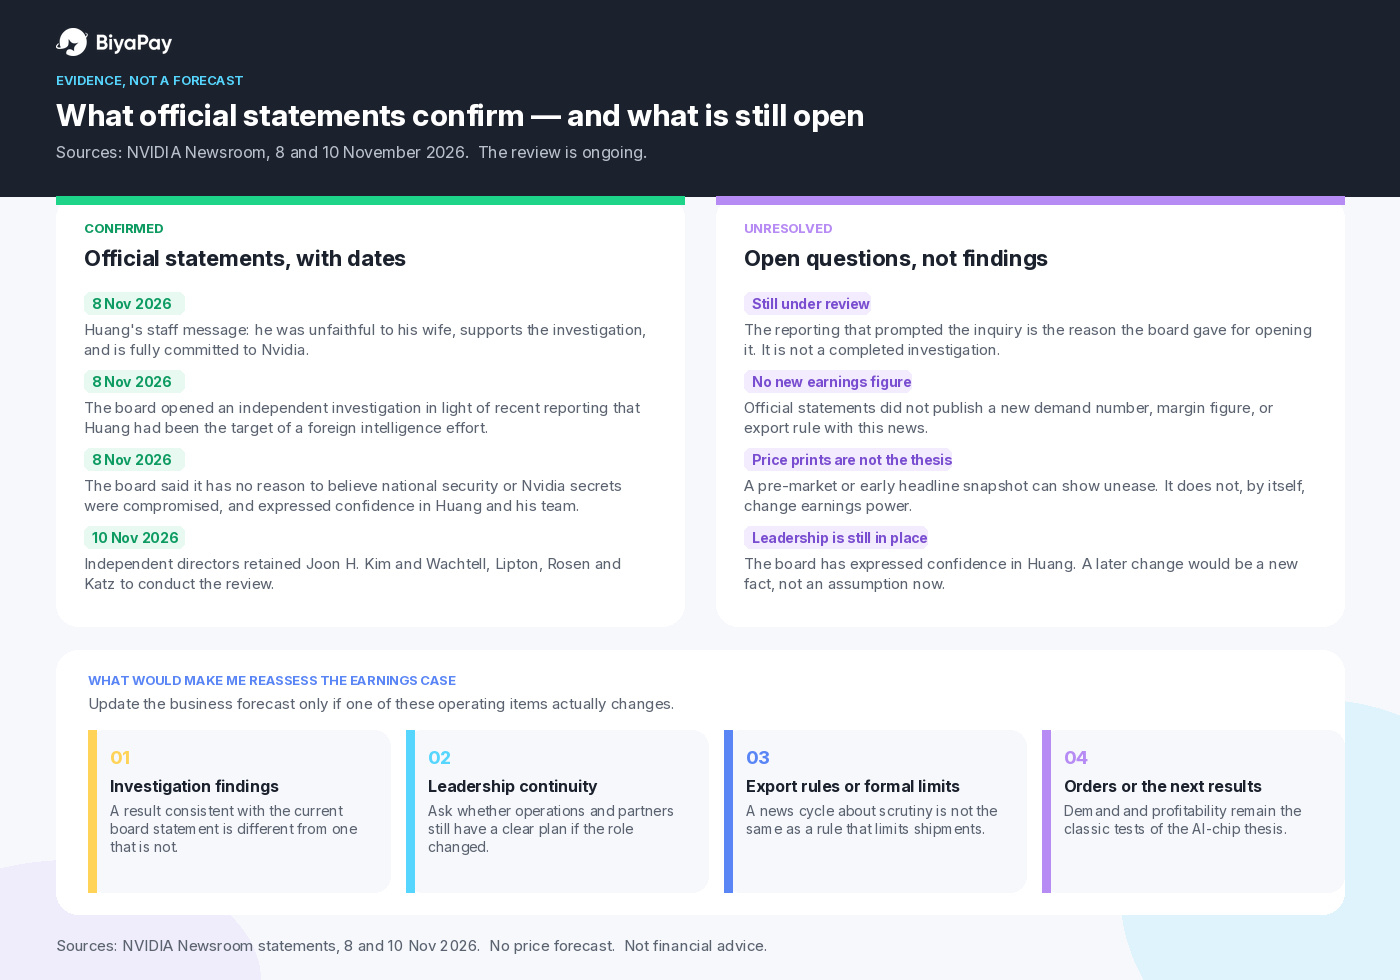
Voici les faits que je considérerais comme confirmés : un aveu personnel, un examen du conseil toujours en cours, un conseiller juridique externe dont le nom a été communiqué, et un conseil qui a exprimé sa confiance dans la direction actuelle tout en déclarant n’avoir, à ce jour, aucune raison de croire que des secrets ou la sécurité nationale aient été compromis.
L’examen ne constitue pas une conclusion. Les informations qui ont motivé l’enquête sont la raison donnée par le conseil pour l’avoir ouverte ; elles ne correspondent pas à une enquête achevée, et je ne les considérerais pas comme des faits établis.
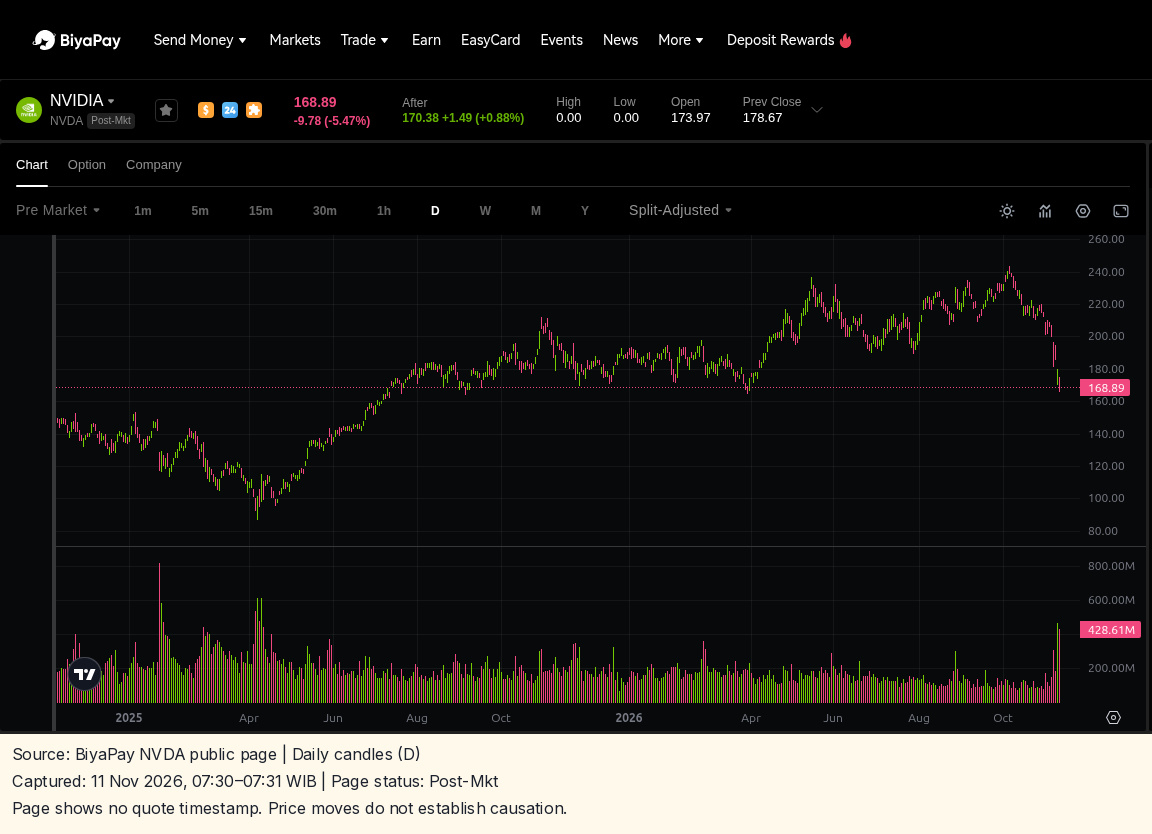
Un cours affiché avant l’ouverture du marché ou en début de séance peut vous indiquer que les investisseurs sont inquiets. À lui seul, il ne vous dit pas si la capacité bénéficiaire de l’entreprise a changé, et je ne fonderais pas une thèse sur un seul chiffre observé en cours de séance.
D’abord les bénéfices, ensuite le multiple
Une controverse peut réévaluer une action de deux façons.
Elle peut modifier les flux de trésorerie anticipés, en raison de commandes moins nombreuses, de règles d’exportation plus strictes, d’un déploiement plus lent chez les clients, de marges plus faibles ou d’une perturbation de la direction qui affecte réellement les activités. Elle peut aussi modifier le multiple que les investisseurs sont prêts à payer pour ces mêmes flux de trésorerie, car l’incertitude, les questions de gouvernance et le risque lié à une personne clé rendent ces bénéfices moins sûrs.
À l’heure actuelle, les informations officielles ne font état ni d’un nouveau chiffre de bénéfices, ni d’un nouvel indicateur de la demande, ni d’une nouvelle règle d’exportation annoncés avec cette nouvelle. Elles font état d’un aveu personnel, d’une enquête et d’une déclaration du conseil d’administration indiquant qu’à ce stade, rien ne permet de croire que des secrets ou la sécurité nationale aient été compromis.
C’est pourquoi je considérerais que la première réaction du marché relève probablement davantage de la valorisation et de la prime de risque, à moins que des faits ultérieurs ne commencent à toucher l’activité elle-même.
Cela ne signifie pas que cette nouvelle est sans importance. La direction et la gouvernance peuvent compter énormément pour une entreprise étroitement associée à son fondateur.
Si l’enquête devait ensuite affecter la confiance des clients, le traitement réglementaire ou le rôle de Huang, les perspectives de bénéfices pourraient changer. Il faut respecter l’ordre des choses : un titre de presse ne devrait pas automatiquement conduire à revoir les prévisions de chiffre d’affaires et de marges.
Ce qui me ferait réellement réévaluer les perspectives de bénéfices
Je garderais une liste de suivi courte et précise.
Conclusions de l’enquête. Un examen dont les conclusions concordent avec la déclaration actuelle du conseil diffère d’un examen aboutissant à une autre conclusion ou entraînant un changement à la direction. Tant qu’aucune conclusion n’a été rendue, le fait que l’affaire « fasse l’objet d’une enquête » appelle à la prudence, mais ne saurait remplacer des preuves.
Continuité de la direction. L’entreprise a exprimé sa confiance en Huang et indiqué qu’il reste en poste. Si cela devait changer, je me demanderais si l’entreprise dispose toujours d’un plan opérationnel clair et d’une équipe que les clients et les partenaires suivront, et pas seulement si le cours de l’action a bougé.
Contrôles à l’exportation et surveillance réglementaire. Nvidia évolue déjà dans un environnement politique étroitement surveillé. De nouvelles restrictions, ou un durcissement des restrictions existantes, ou encore une procédure officielle qui limite réellement les livraisons, auraient un impact sur les bénéfices. Un cycle médiatique portant sur la surveillance ne revient pas encore au même.
Commandes des clients et prochain rapport sur les résultats. Des commandes moins nombreuses, des déploiements retardés ou une mise à jour décevante des résultats parleraient directement de la demande et de la rentabilité. Ce sont toujours les critères classiques pour évaluer la thèse des puces d’IA, et ils comptent encore davantage pour les perspectives à long terme qu’une seule journée d’actualité.
Si aucun de ces éléments ne change et que seul le prix que les investisseurs sont prêts à payer pendant qu’ils attendent évolue, alors la controverse aura principalement affecté la valorisation. Si l’un d’eux change, je réviserais les perspectives de bénéfices, et pas seulement mon humeur.
Quel lien avec le suivi de NVDA sur BiyaPay ?
Ce n’est pas une raison pour multiplier les transactions. C’est une raison pour bien choisir le produit, si l’objectif est de détenir ou de suivre une exposition à NVDA pendant que l’enquête est toujours en cours.
Pour acheter l’action elle-même, BiyaPay propose la négociation d’actions américaines sans commission. Ce chiffre ne concerne que la ligne des commissions. Les explications officielles de BiyaPay sur les frais précisent que des frais de plateforme et d’autres frais peuvent tout de même s’appliquer.
Les frais de plateforme publiés pour les actions américaines s’élèvent à 0,005 dollar américain par action, avec un minimum de 0,99 dollar américain par ordre et un maximum de 1 % de la valeur de la transaction. Des frais d’établissements externes, des frais liés à l’activité de négociation et d’autres frais peuvent également s’appliquer, et les ordres de vente peuvent entraîner des frais supplémentaires.
Je consulterais le barème des frais et l’aperçu de l’ordre avant de passer quoi que ce soit, surtout pour une petite transaction, où les frais minimums représentent une part plus importante du coût.
Cette option revient à détenir l’action, sous réserve des horaires du marché américain, du règlement-livraison et des risques habituels du marché. C’est la façon la plus directe d’exprimer une opinion sur les bénéfices de Nvidia, si c’est bien là le fond de cette opinion.
BiyaPay propose également un contrat perpétuel sur actions NVDAUSDT, qui suit le cours de l’action ordinaire de Nvidia (Nasdaq : NVDA). Dans le cadre du programme de frais de négociation à 0 % de la plateforme pour les contrats perpétuels TradFi, les frais de négociation des ordres maker et taker sur les paires de contrats perpétuels TradFi sont de 0 %.
Le programme est annoncé comme prenant effet immédiatement et valable à long terme, mais il ne s’applique qu’aux frais de négociation concernés. Les frais de financement et les autres frais restent soumis aux règles en vigueur, et l’entreprise peut modifier ou mettre fin à la campagne.
Les contrats perpétuels ne reviennent pas à détenir l’action. Les avertissements officiels sur les risques sont sans détour : le cours des contrats peut fluctuer fortement, vous pouvez perdre la somme investie et, en cas d’évolution défavorable, votre marge peut être liquidée.
Si l’histoire concerne principalement l’évolution du multiple de valorisation, un contrat perpétuel avec effet de levier amplifiera les variations de valorisation. Cela peut convenir à un trader qui accepte déjà ce risque.
C’est un mauvais substitut à la détention des actions pendant l’enquête. Je ne considérerais pas l’absence de frais de négociation comme une absence de coûts, et je ne considérerais pas NVDAUSDT comme une action NVDA.
Une façon plus sereine d’analyser la semaine
La distinction utile est simple. Les faits confirmés vont dans une première colonne : l’aveu, l’examen du conseil d’administration, le nom du conseiller juridique, la déclaration actuelle selon laquelle rien ne permet de croire que des secrets ou la sécurité nationale aient été compromis, et la position de l’entreprise selon laquelle Huang reste en poste.
Les informations qui restent à vérifier vont dans une autre : elles expliquent l’ouverture de l’examen, et l’enquête est toujours en cours.
Les facteurs qui influent sur les bénéfices vont dans une troisième : la demande, les marges, les règles d’exportation, les commandes et la question de savoir si la continuité de la direction deviendra par la suite un enjeu opérationnel.
Tant qu’aucun de ces éléments liés à l’activité ne change, je décrirais la situation comme un débat sur le prix que les investisseurs sont prêts à payer, et non comme une évolution avérée de la capacité bénéficiaire de Nvidia. Cela peut tout de même faire bouger l’action. Il ne faut pas présenter cela comme de nouvelles prévisions fondamentales.
Ceci ne constitue pas une recommandation d’acheter, de vendre ou de conserver NVDA, ni un conseil financier. Les déclarations officielles, les frais et les règles des produits peuvent changer. Avant d’agir, je relirais les dernières déclarations de l’entreprise ainsi que les dernières pages consacrées aux frais et aux risques.