
La conception du consensus détermine la manière dont un réseau décentralisé ordonne les transactions, sécurise son registre et fixe le coût de la participation. Dans les systèmes à preuve d’enjeu (PoS), le capital immobilisé remplace la puissance de calcul brute comme principal moyen de défense contre les fausses identités de validateurs, faisant de l’allocation des actifs un choix opérationnel. Cartographier cet écosystème selon son applicabilité pratique aide les participants expérimentés à adapter des structures de staking spécifiques à leur tolérance à la latence, à leurs besoins de liquidité et à leurs objectifs de gouvernance.
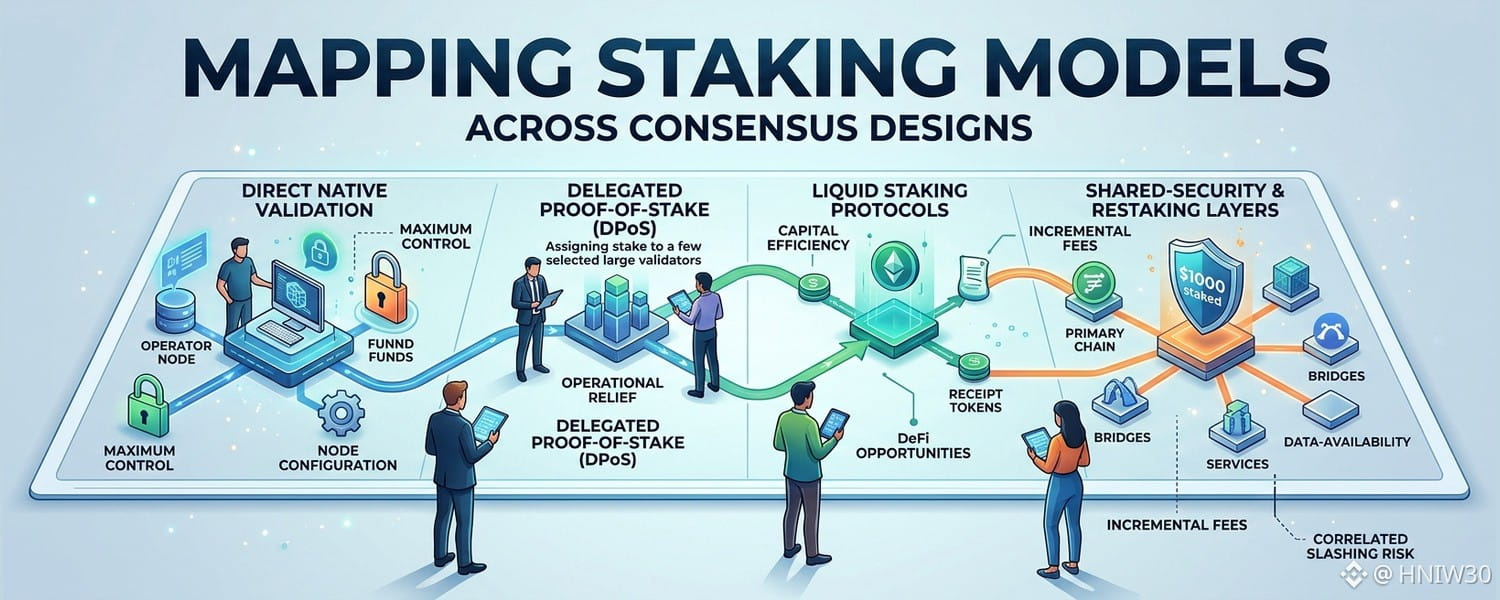
À la couche de base se trouve la validation native directe : les opérateurs immobilisent des actifs, exécutent des nœuds de signature et perçoivent des émissions ainsi que des frais de transaction. Cette voie offre un contrôle maximal sur la configuration des nœuds et les votes de gouvernance, sans risque lié aux contrats intermédiaires. Elle convient surtout aux équipes techniquement compétentes, capables d’assurer une disponibilité continue, de sécuriser les clés de signature et d’assumer les coûts du matériel, ainsi que les éventuelles pénalités de slashing en cas de double signature ou d’indisponibilité prolongée.
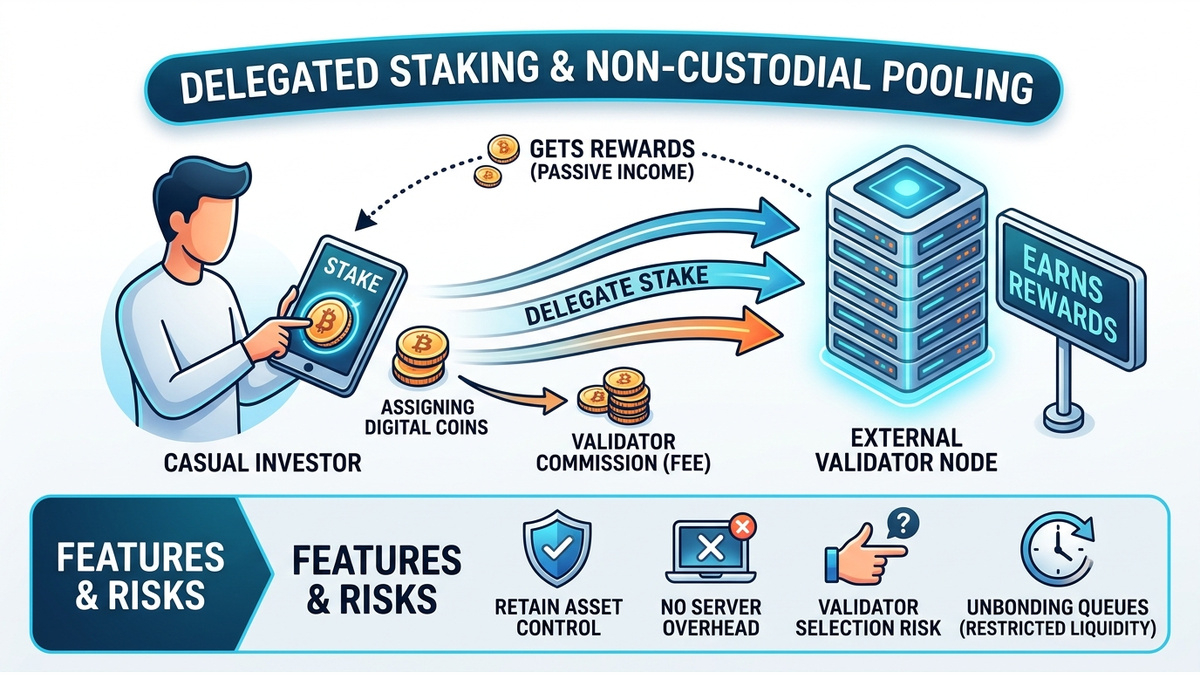
La preuve d’enjeu déléguée (DPoS) et le pooling sans garde séparent la propriété du capital de l’exécution des nœuds. Les détenteurs délèguent leur mise à des validateurs externes tout en conservant le contrôle de leurs actifs, en échangeant une commission contre une réduction de la charge opérationnelle. Ce modèle convient aux investisseurs passifs qui recherchent des récompenses du réseau sans avoir à gérer de serveurs, à condition qu’ils acceptent le risque lié au choix des validateurs, les éventuelles modifications des frais et les files d’attente de déliaison qui limitent la liquidité en période de tension sur les marchés.
Les protocoles de staking liquide répondent à l’immobilisation du capital en émettant des jetons de reçu transférables en contrepartie des actifs mis en staking. Les détenteurs peuvent utiliser ces reçus sur des plateformes de finance décentralisée (DeFi), tandis que les validateurs continuent de sécuriser la chaîne de base. Ce modèle convient aux trésoreries actives qui cherchent à optimiser l’efficacité du capital, mais l’exposition supplémentaire aux contrats intelligents, la dépendance aux oracles et l’écart entre le prix sur le marché secondaire et la valeur liquidative peuvent amplifier les tensions lors de rachats rapides.
Les couches de sécurité partagée et de restaking étendent la mise de la couche de base afin de protéger des services auxiliaires tels que les ponts, les oracles ou les réseaux de disponibilité des données. De nouveaux modules peuvent ainsi bénéficier d’une sécurité économique sans créer d’ensembles de validateurs isolés, tandis que les opérateurs perçoivent des frais de service supplémentaires. En pratique, cette conception convient aux investisseurs avertis prêts à prendre des risques, car des conditions de pénalité corrélées signifient qu’une défaillance dans un module auxiliaire peut compromettre le collatéral principal sur plusieurs couches.
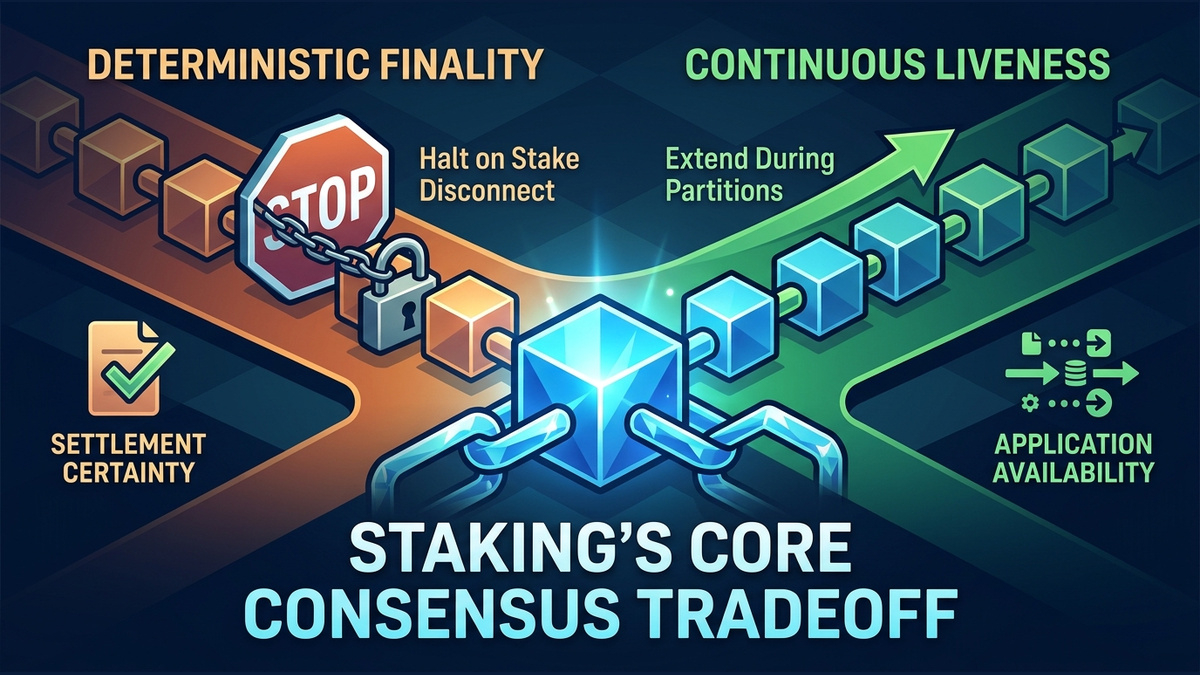
Au cœur de chaque interface de staking se trouve un compromis fondamental du consensus entre finalité déterministe et vivacité continue. Les conceptions axées sur la finalité interrompent la confirmation des blocs si une part trop importante de la mise se déconnecte, privilégiant la certitude du règlement à la disponibilité. Celles axées sur la vivacité continuent de faire progresser la chaîne pendant les partitions du réseau, ce qui favorise la disponibilité continue des applications, mais oblige les participants à accepter un règlement probabiliste et des délais de confirmation plus longs.
Pour déterminer l’adéquation pratique, il faut évaluer conjointement les facteurs qui influencent les récompenses, le délai de sortie et la charge opérationnelle. Sur les réseaux où l’émission de jetons est élevée, les détenteurs passifs peuvent subir une dilution, ce qui rend le staking essentiel pour préserver leur part proportionnelle, même lorsque les rendements nets semblent modestes. Sur les réseaux dont l’économie repose sur la demande de frais de transaction, la rentabilité du staking est directement liée à l’activité sur l’espace de blocs, ce qui réduit la pression dilutive tout en entraînant une plus grande variabilité selon les cycles d’utilisation.
En définitive, les mécanismes de staking et de consensus forment un éventail de modalités de transfert du risque plutôt qu’une catégorie uniforme de produits de rendement. La validation directe échange une charge technique contre la souveraineté, la délégation échange une part des frais contre la simplicité, les représentations liquides échangent la sécurité des contrats contre la composabilité, et le restaking échange un risque de pertes corrélées contre des revenus à plusieurs niveaux. Définir ces limites avant d’engager des capitaux permet d’aligner rigoureusement les mécanismes du réseau sur les contraintes opérationnelles.