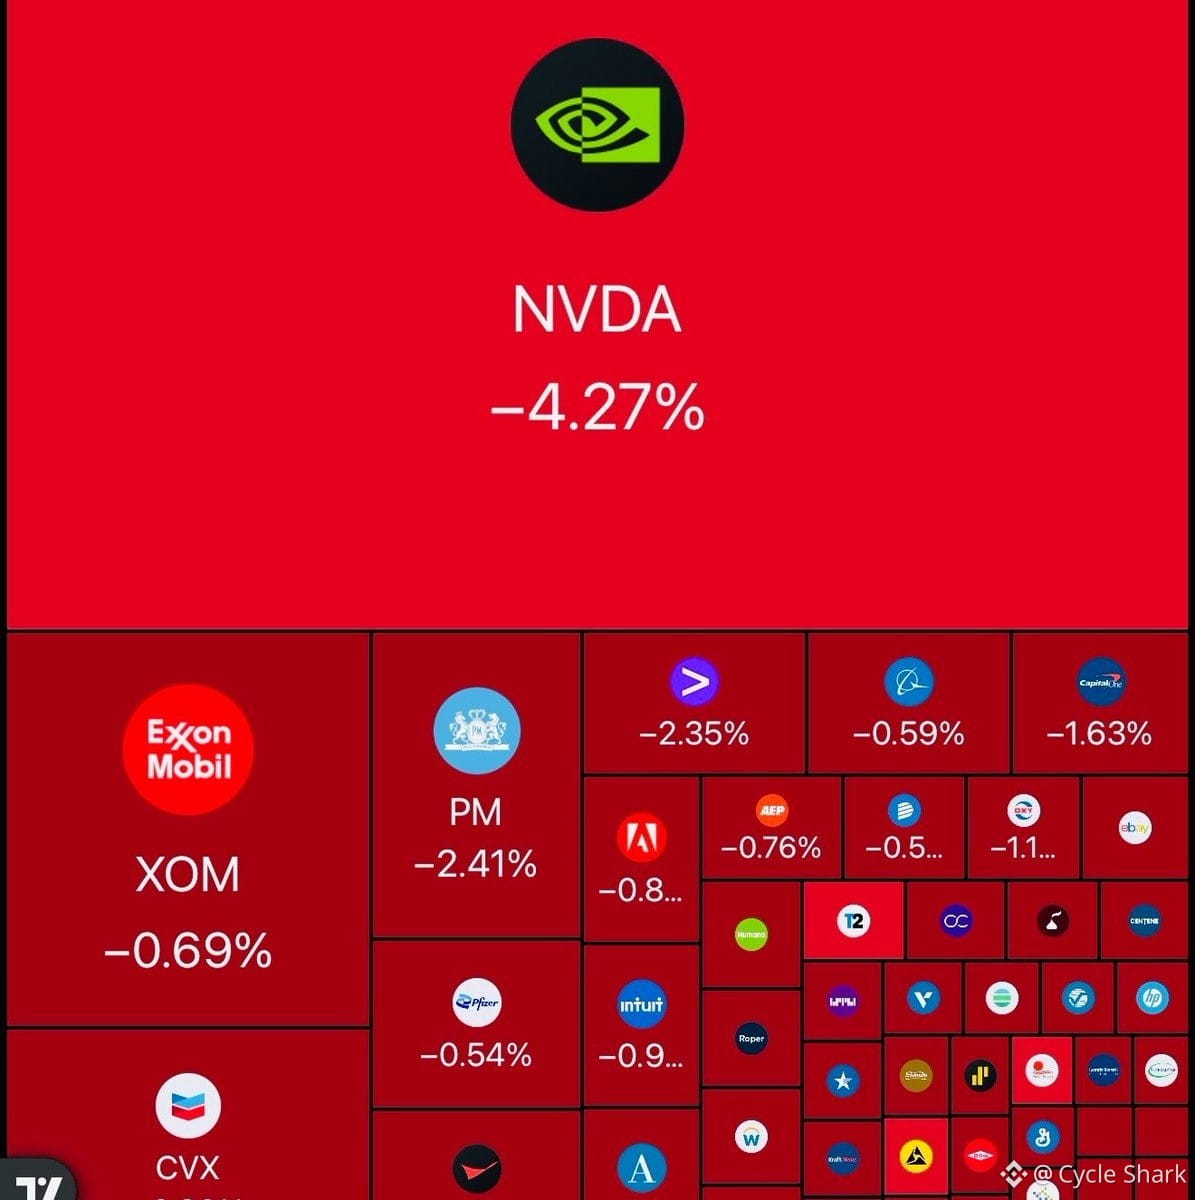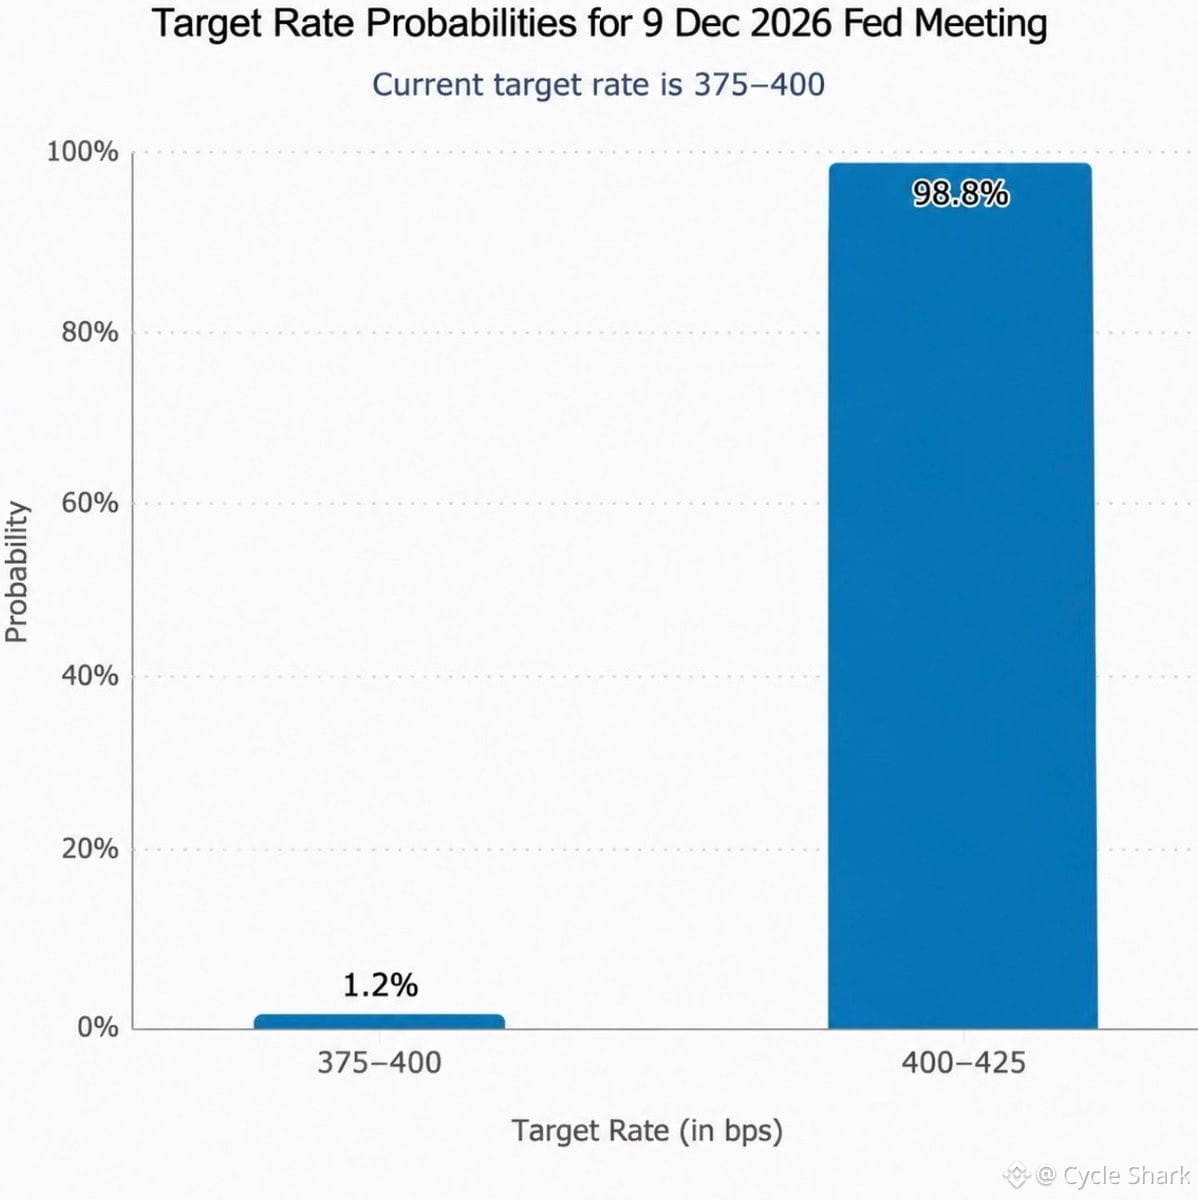
Les marchés viennent de prendre un sacré coup — 600 Md$ se sont évaporés des actions américaines à l’ouverture. Le déclencheur ? Les anticipations de la Fed ont radicalement changé, et les hausses de taux en décembre sont de nouveau envisagées.
Ce n’est pas seulement une mauvaise journée, c’est un changement de régime en temps réel. Alors que le marché anticipait des baisses de taux, ou au moins une pause, nous voilà soudain à nouveau face à un resserrement. C’est une réévaluation brutale du risque dans toutes les classes d’actifs.
Réfléchissez à ce que cela signifie pour les flux de capitaux :
1. Taux plus élevés = pression en faveur d’un dollar plus fort = plus de difficultés pour les actifs risqués à l’échelle mondiale
2. Les anticipations de liquidité viennent d’être balayées — le récit du « pivot de la Fed », qui avait soutenu les rebonds du premier trimestre, est désormais remis en question
3. Les cryptos, les valeurs technologiques de croissance et tout ce qui est sensible à la duration sont les plus durement touchés quand les anticipations de taux s’inversent aussi vite
La vraie question : s’agit-il d’un bluff belliciste visant à calmer les chiffres de l’inflation, ou nous dirigeons-nous réellement vers un nouveau cycle de resserrement ? Car si c’est le cas, nous n’avons pas fini de dégringoler. Une fuite des actifs risqués ne se limite pas à une seule journée quand la Fed change de ton.
Surveillez de près le rendement des bons du Trésor à 2 ans et le DXY. S’ils continuent de s’envoler, ces 600 Md$ ne sont que le début.
Ce n’est pas seulement une mauvaise journée, c’est un changement de régime en temps réel. Alors que le marché anticipait des baisses de taux, ou au moins une pause, nous voilà soudain à nouveau face à un resserrement. C’est une réévaluation brutale du risque dans toutes les classes d’actifs.
Réfléchissez à ce que cela signifie pour les flux de capitaux :
1. Taux plus élevés = pression en faveur d’un dollar plus fort = plus de difficultés pour les actifs risqués à l’échelle mondiale
2. Les anticipations de liquidité viennent d’être balayées — le récit du « pivot de la Fed », qui avait soutenu les rebonds du premier trimestre, est désormais remis en question
3. Les cryptos, les valeurs technologiques de croissance et tout ce qui est sensible à la duration sont les plus durement touchés quand les anticipations de taux s’inversent aussi vite
La vraie question : s’agit-il d’un bluff belliciste visant à calmer les chiffres de l’inflation, ou nous dirigeons-nous réellement vers un nouveau cycle de resserrement ? Car si c’est le cas, nous n’avons pas fini de dégringoler. Une fuite des actifs risqués ne se limite pas à une seule journée quand la Fed change de ton.
Surveillez de près le rendement des bons du Trésor à 2 ans et le DXY. S’ils continuent de s’envoler, ces 600 Md$ ne sont que le début.