On venait tout juste de célébrer +5 % hier, et aujourd’hui, le CPI a refroidi l’ambiance : avant l’ouverture, les trois valeurs phares du stockage sont toutes passées dans le rouge. Ce rebond n’a peut-être pas encore trouvé son équilibre.
Ce matin à 8 h 30, le CPI américain d’octobre est tombé : +0,4 % pour l’indice global et +0,3 % pour l’indice de base, tous deux supérieurs de 0,1 point aux prévisions. L’indice de base affiche +0,3 % pour le troisième mois consécutif. Or, le gouverneur de la Fed Christopher Waller venait tout juste de déclarer qu’à +0,3 % pour l’indice de base, il faudrait envisager une hausse de 50 points de base. Une hausse des taux en décembre semble désormais acquise ; la question est de savoir s’il faudra frapper encore plus fort.
Après la forte hausse d’hier, la chute a été tout aussi rapide avant l’ouverture aujourd’hui. À la clôture du 9 novembre, $SMH 487.41 (+5.05 %), $MU 733.15 (+6.25 %), $SNDK 886.51 (+6.16 %) et Western Digital à 289.78 (+9.86 %) ; en Corée du Sud, la séance a été encore plus folle aujourd’hui : le KOSPI a gagné 4.39 %, Samsung +4.74 % et Hynix +6.69 %. Mais à la publication du CPI, changement de décor avant l’ouverture (8 h 55, heure de la côte Est) : SMH autour de 475.52 (-2.44 %), Micron autour de 711.03 (-3.02 %), SanDisk autour de 852.61 (-3.82 %) et Western Digital autour de 284.64 (-1.78 %). Près de la moitié des gains de la veille se sont envolés.
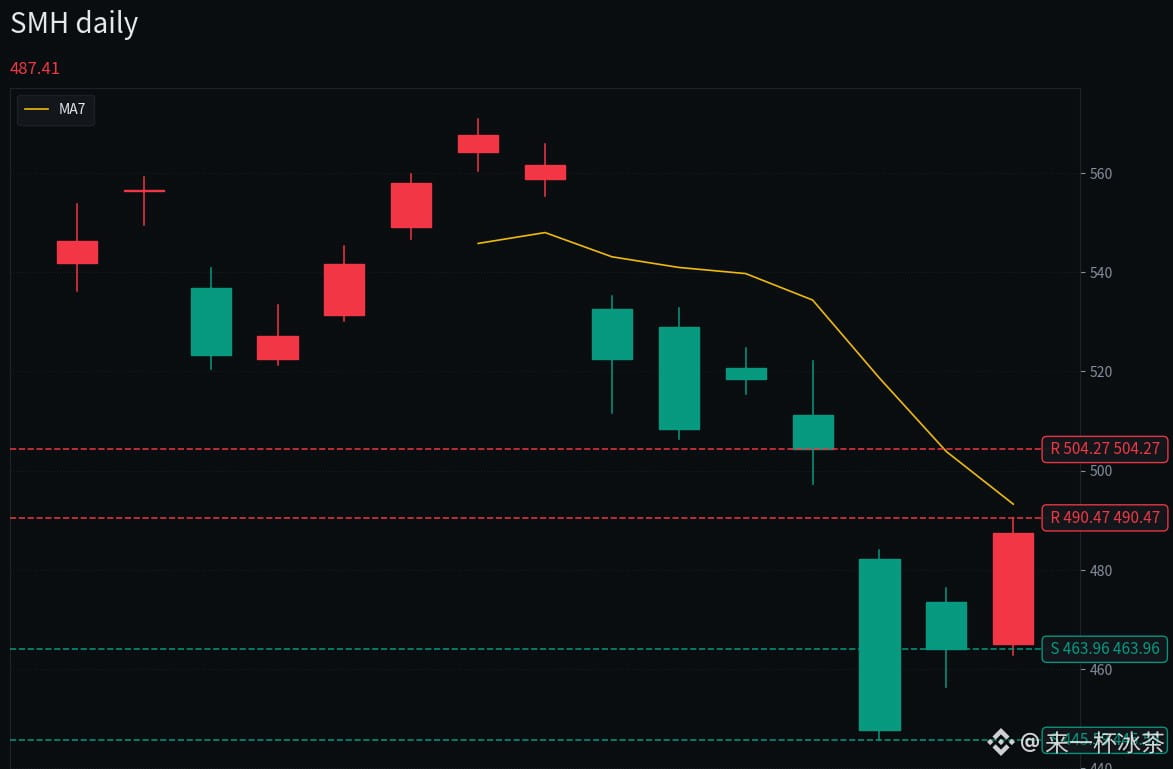
Le graphique est sans équivoque : depuis son sommet du 28 octobre à 567.67, SMH a perdu 19.21 % en un mois. Hier, le cours n’a même pas réussi à se maintenir au-dessus de 490.47 avant que le CPI ne le fasse replonger.
Alors, les valorisations sont-elles vraiment élevées ? À la clôture du 9 novembre, le PER de Micron était de 9.19, celui de SanDisk de 6.12 et celui de Western Digital de 10.83 (Finnhub) : des niveaux qui semblent incroyablement bas. Mais c’est le grand classique des valeurs cycliques : quand les bénéfices sont au sommet, le PER calculé paraît toujours le plus faible. Le ratio cours/valeur comptable rapporté au ROE, le ratio VE/EBITDA et les flux de trésorerie disponibles mesurent tous les bénéfices au sommet du cycle. Pour savoir si les valorisations sont élevées, il faut voir si la hausse des prix peut se poursuivre : les prévisions de TrendForce pour les prix contractuels du quatrième trimestre restent à +10–15 % pour la DRAM et +15–20 % pour la NAND. Tant que ce point d’ancrage tient, le cycle n’a pas encore été invalidé.
Mon avis : le cycle n’a pas atteint son sommet, mais je ne me précipiterai pas ce soir. Le CPI est brûlant, les anticipations de hausse des taux montent ; se précipiter pour entrer, c’est parier contre la Fed.
Supports : 463.96 / 445.59
Résistances : 490.47 / 504.27
Si 463.96 tient → le rebond n’est pas mort ; si le trou provoqué par le CPI est comblé dans les deux jours, il reste une chance
Si le cours passe sous 445.59 et ne repasse pas au-dessus dans les deux jours → rebond invalidé, mieux vaut sortir
Si le cours repasse au-dessus de 490.47 → le sentiment se retourne, le récit des pénuries reprend le dessus
Je reste plutôt optimiste, mais j’attends sans acheter dans la hausse : je patienterai pour un repli ou jusqu’à ce que la décision de hausse des taux de décembre soit actée. Je reconnaîtrai mon erreur si SMH clôture sous 445.59 et n’arrive pas à repasser au-dessus dans les deux jours, ou si les prix contractuels de la DRAM repartent à la baisse.
Ce soir, vous choisissez quoi : profiter du repli avant l’ouverture pour acheter par tranches, ou attendre que la décision de hausse des taux soit actée ?
⚠️ Ceci n’est que mon avis personnel et ne constitue en aucun cas un conseil en investissement.
#美国CPI #存储 #semi-conducteurs
Ce matin à 8 h 30, le CPI américain d’octobre est tombé : +0,4 % pour l’indice global et +0,3 % pour l’indice de base, tous deux supérieurs de 0,1 point aux prévisions. L’indice de base affiche +0,3 % pour le troisième mois consécutif. Or, le gouverneur de la Fed Christopher Waller venait tout juste de déclarer qu’à +0,3 % pour l’indice de base, il faudrait envisager une hausse de 50 points de base. Une hausse des taux en décembre semble désormais acquise ; la question est de savoir s’il faudra frapper encore plus fort.
Après la forte hausse d’hier, la chute a été tout aussi rapide avant l’ouverture aujourd’hui. À la clôture du 9 novembre, $SMH 487.41 (+5.05 %), $MU 733.15 (+6.25 %), $SNDK 886.51 (+6.16 %) et Western Digital à 289.78 (+9.86 %) ; en Corée du Sud, la séance a été encore plus folle aujourd’hui : le KOSPI a gagné 4.39 %, Samsung +4.74 % et Hynix +6.69 %. Mais à la publication du CPI, changement de décor avant l’ouverture (8 h 55, heure de la côte Est) : SMH autour de 475.52 (-2.44 %), Micron autour de 711.03 (-3.02 %), SanDisk autour de 852.61 (-3.82 %) et Western Digital autour de 284.64 (-1.78 %). Près de la moitié des gains de la veille se sont envolés.
Le graphique est sans équivoque : depuis son sommet du 28 octobre à 567.67, SMH a perdu 19.21 % en un mois. Hier, le cours n’a même pas réussi à se maintenir au-dessus de 490.47 avant que le CPI ne le fasse replonger.
Alors, les valorisations sont-elles vraiment élevées ? À la clôture du 9 novembre, le PER de Micron était de 9.19, celui de SanDisk de 6.12 et celui de Western Digital de 10.83 (Finnhub) : des niveaux qui semblent incroyablement bas. Mais c’est le grand classique des valeurs cycliques : quand les bénéfices sont au sommet, le PER calculé paraît toujours le plus faible. Le ratio cours/valeur comptable rapporté au ROE, le ratio VE/EBITDA et les flux de trésorerie disponibles mesurent tous les bénéfices au sommet du cycle. Pour savoir si les valorisations sont élevées, il faut voir si la hausse des prix peut se poursuivre : les prévisions de TrendForce pour les prix contractuels du quatrième trimestre restent à +10–15 % pour la DRAM et +15–20 % pour la NAND. Tant que ce point d’ancrage tient, le cycle n’a pas encore été invalidé.
Mon avis : le cycle n’a pas atteint son sommet, mais je ne me précipiterai pas ce soir. Le CPI est brûlant, les anticipations de hausse des taux montent ; se précipiter pour entrer, c’est parier contre la Fed.
Supports : 463.96 / 445.59
Résistances : 490.47 / 504.27
Si 463.96 tient → le rebond n’est pas mort ; si le trou provoqué par le CPI est comblé dans les deux jours, il reste une chance
Si le cours passe sous 445.59 et ne repasse pas au-dessus dans les deux jours → rebond invalidé, mieux vaut sortir
Si le cours repasse au-dessus de 490.47 → le sentiment se retourne, le récit des pénuries reprend le dessus
Je reste plutôt optimiste, mais j’attends sans acheter dans la hausse : je patienterai pour un repli ou jusqu’à ce que la décision de hausse des taux de décembre soit actée. Je reconnaîtrai mon erreur si SMH clôture sous 445.59 et n’arrive pas à repasser au-dessus dans les deux jours, ou si les prix contractuels de la DRAM repartent à la baisse.
Ce soir, vous choisissez quoi : profiter du repli avant l’ouverture pour acheter par tranches, ou attendre que la décision de hausse des taux soit actée ?
⚠️ Ceci n’est que mon avis personnel et ne constitue en aucun cas un conseil en investissement.
#美国CPI #存储 #semi-conducteurs