

L’inflation américaine dépasse les prévisions et pèse sur le BTC et l’or. Pour la Fed, ces nouvelles données plaident en faveur d’une hausse des taux en décembre.
Le rapport sur les prix à la consommation aux États-Unis (CPI), publié aujourd’hui, a réservé une mauvaise surprise : l’inflation globale comme l’inflation sous-jacente.
Résultats effectifs pour octobre :
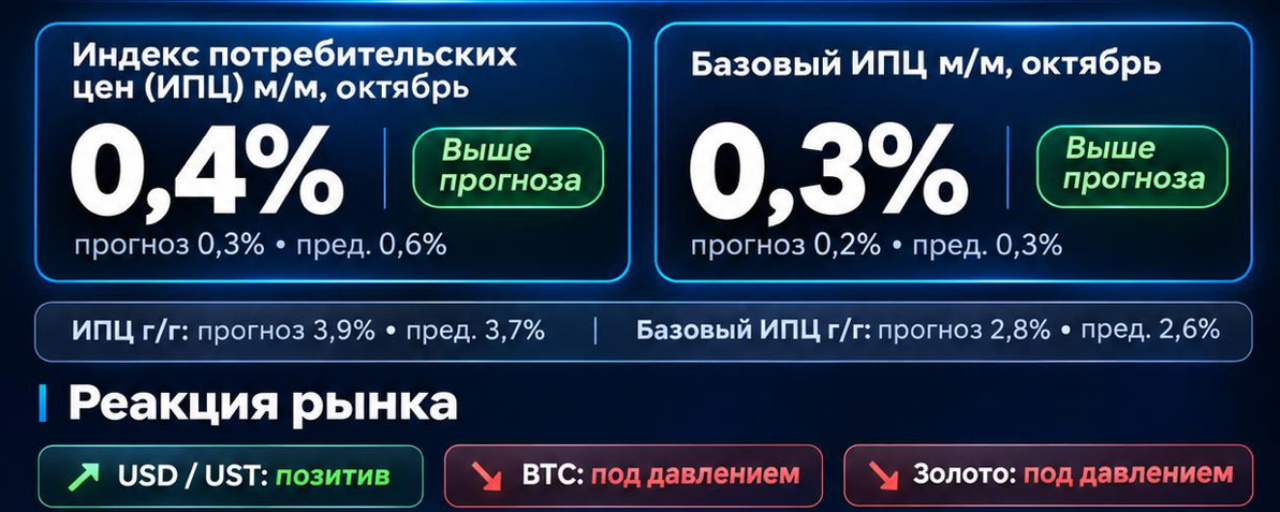
- CPI global : +0,4 % sur le mois, contre une prévision de +0,3 %. En septembre, il avait progressé de +0,6 %.
- CPI sous-jacent, hors alimentation et énergie : +0,3 %, contre +0,2 % attendu. Le chiffre était identique en septembre.
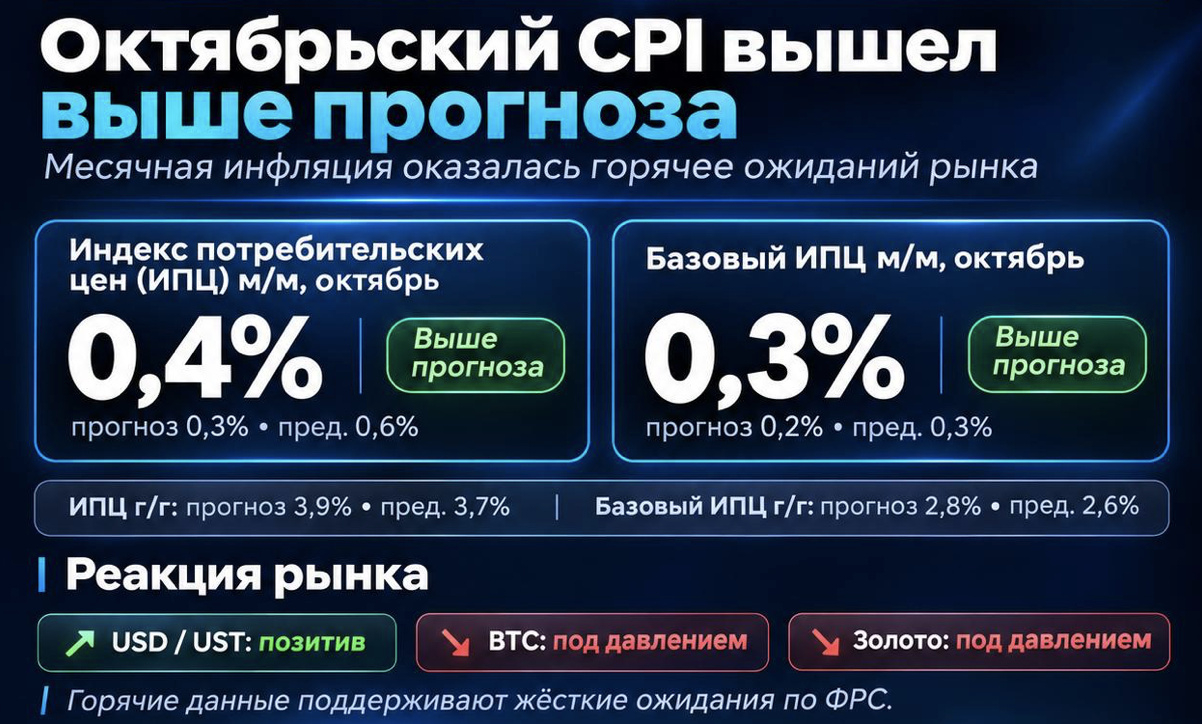
Ainsi, l’inflation globale a ralenti par rapport à septembre, MAIS moins que ne l’espérait le marché. Quant à l’inflation sous-jacente, elle n’a tout simplement pas ralenti comme prévu.
Quelques éléments particulièrement intéressants dans le détail du rapport :
- Les prix des produits alimentaires ont augmenté de 0,5 %, après une stagnation en septembre.
- Les prix de l’énergie ont progressé de 0,7 %, après une flambée de 5,2 %.
- L’essence a augmenté de 1 %, après une hausse de 9,1 % en septembre.
- Le logement a augmenté de 0,3 %, contribuant à plus de 30 % de la hausse mensuelle du CPI global.
- Les services de transport ont augmenté de 0,8 %.
Autrement dit, le choc énergétique s’atténue effectivement, MAIS les pressions inflationnistes persistent dans l’alimentation, le logement et les services.
La situation est défavorable pour l’économie américaine : les prix à la consommation continuent d’augmenter, ce qui limite le pouvoir d’achat de la population. Parallèlement, le coût élevé du crédit freine à la fois l’investissement et la consommation.
Rappelons que le rapport sur l’emploi publié le 6 novembre faisait état de la création de 165 000 emplois, contre 65 000 attendus, et d’une baisse du chômage à 4,1 %. Le marché du travail reste donc résilient, mais l’inflation ne recule pas assez vite. Cela complique la tâche de la Fed.
Avant même la publication des données d’aujourd’hui, Christopher Waller, membre du Conseil des gouverneurs de la Fed, avait déclaré qu’il soutiendrait une hausse des taux de 0,25 point de pourcentage en décembre. Il a même proposé d’envisager une hausse immédiate de 0,5 point si l’inflation mensuelle sous-jacente atteignait 0,3 % ou plus. Or, nous venons d’obtenir précisément 0,3 %. Voilà un « indice » : au moins un membre de la Fed sera favorable à une hausse immédiate de 0,5 point de pourcentage.
Rappelons que la fourchette actuelle du taux de la Fed est de 3,75 à 4,00 %. Avant même la publication des données sur l’inflation, le marché estimait déjà très probable une hausse en décembre : 99,1 %, selon #CMEGroup.
L’impact sur les marchés financiers est évident. Lorsque les investisseurs commencent à anticiper une politique plus restrictive de la Fed, cela soutient généralement le dollar et les rendements des obligations américaines. Dans le même temps, le coût du capital augmente et l’attrait des actifs risqués diminue.
Le rapport publié aujourd’hui est donc clairement négatif pour le #BTC, l’or et les actions des entreprises technologiques. La réaction du bitcoin en témoigne : il a plongé brièvement sous les 74 000 $. Une seule bougie de 5 minutes a dessiné un véritable « va-et-vient », de 73 524 $ à 74 570 $. L’actif n’a pas inscrit de nouveau plus bas que celui du 8 novembre et conserve toujours une tendance haussière solide sur le graphique horaire. Mais tout est « sur le fil ».
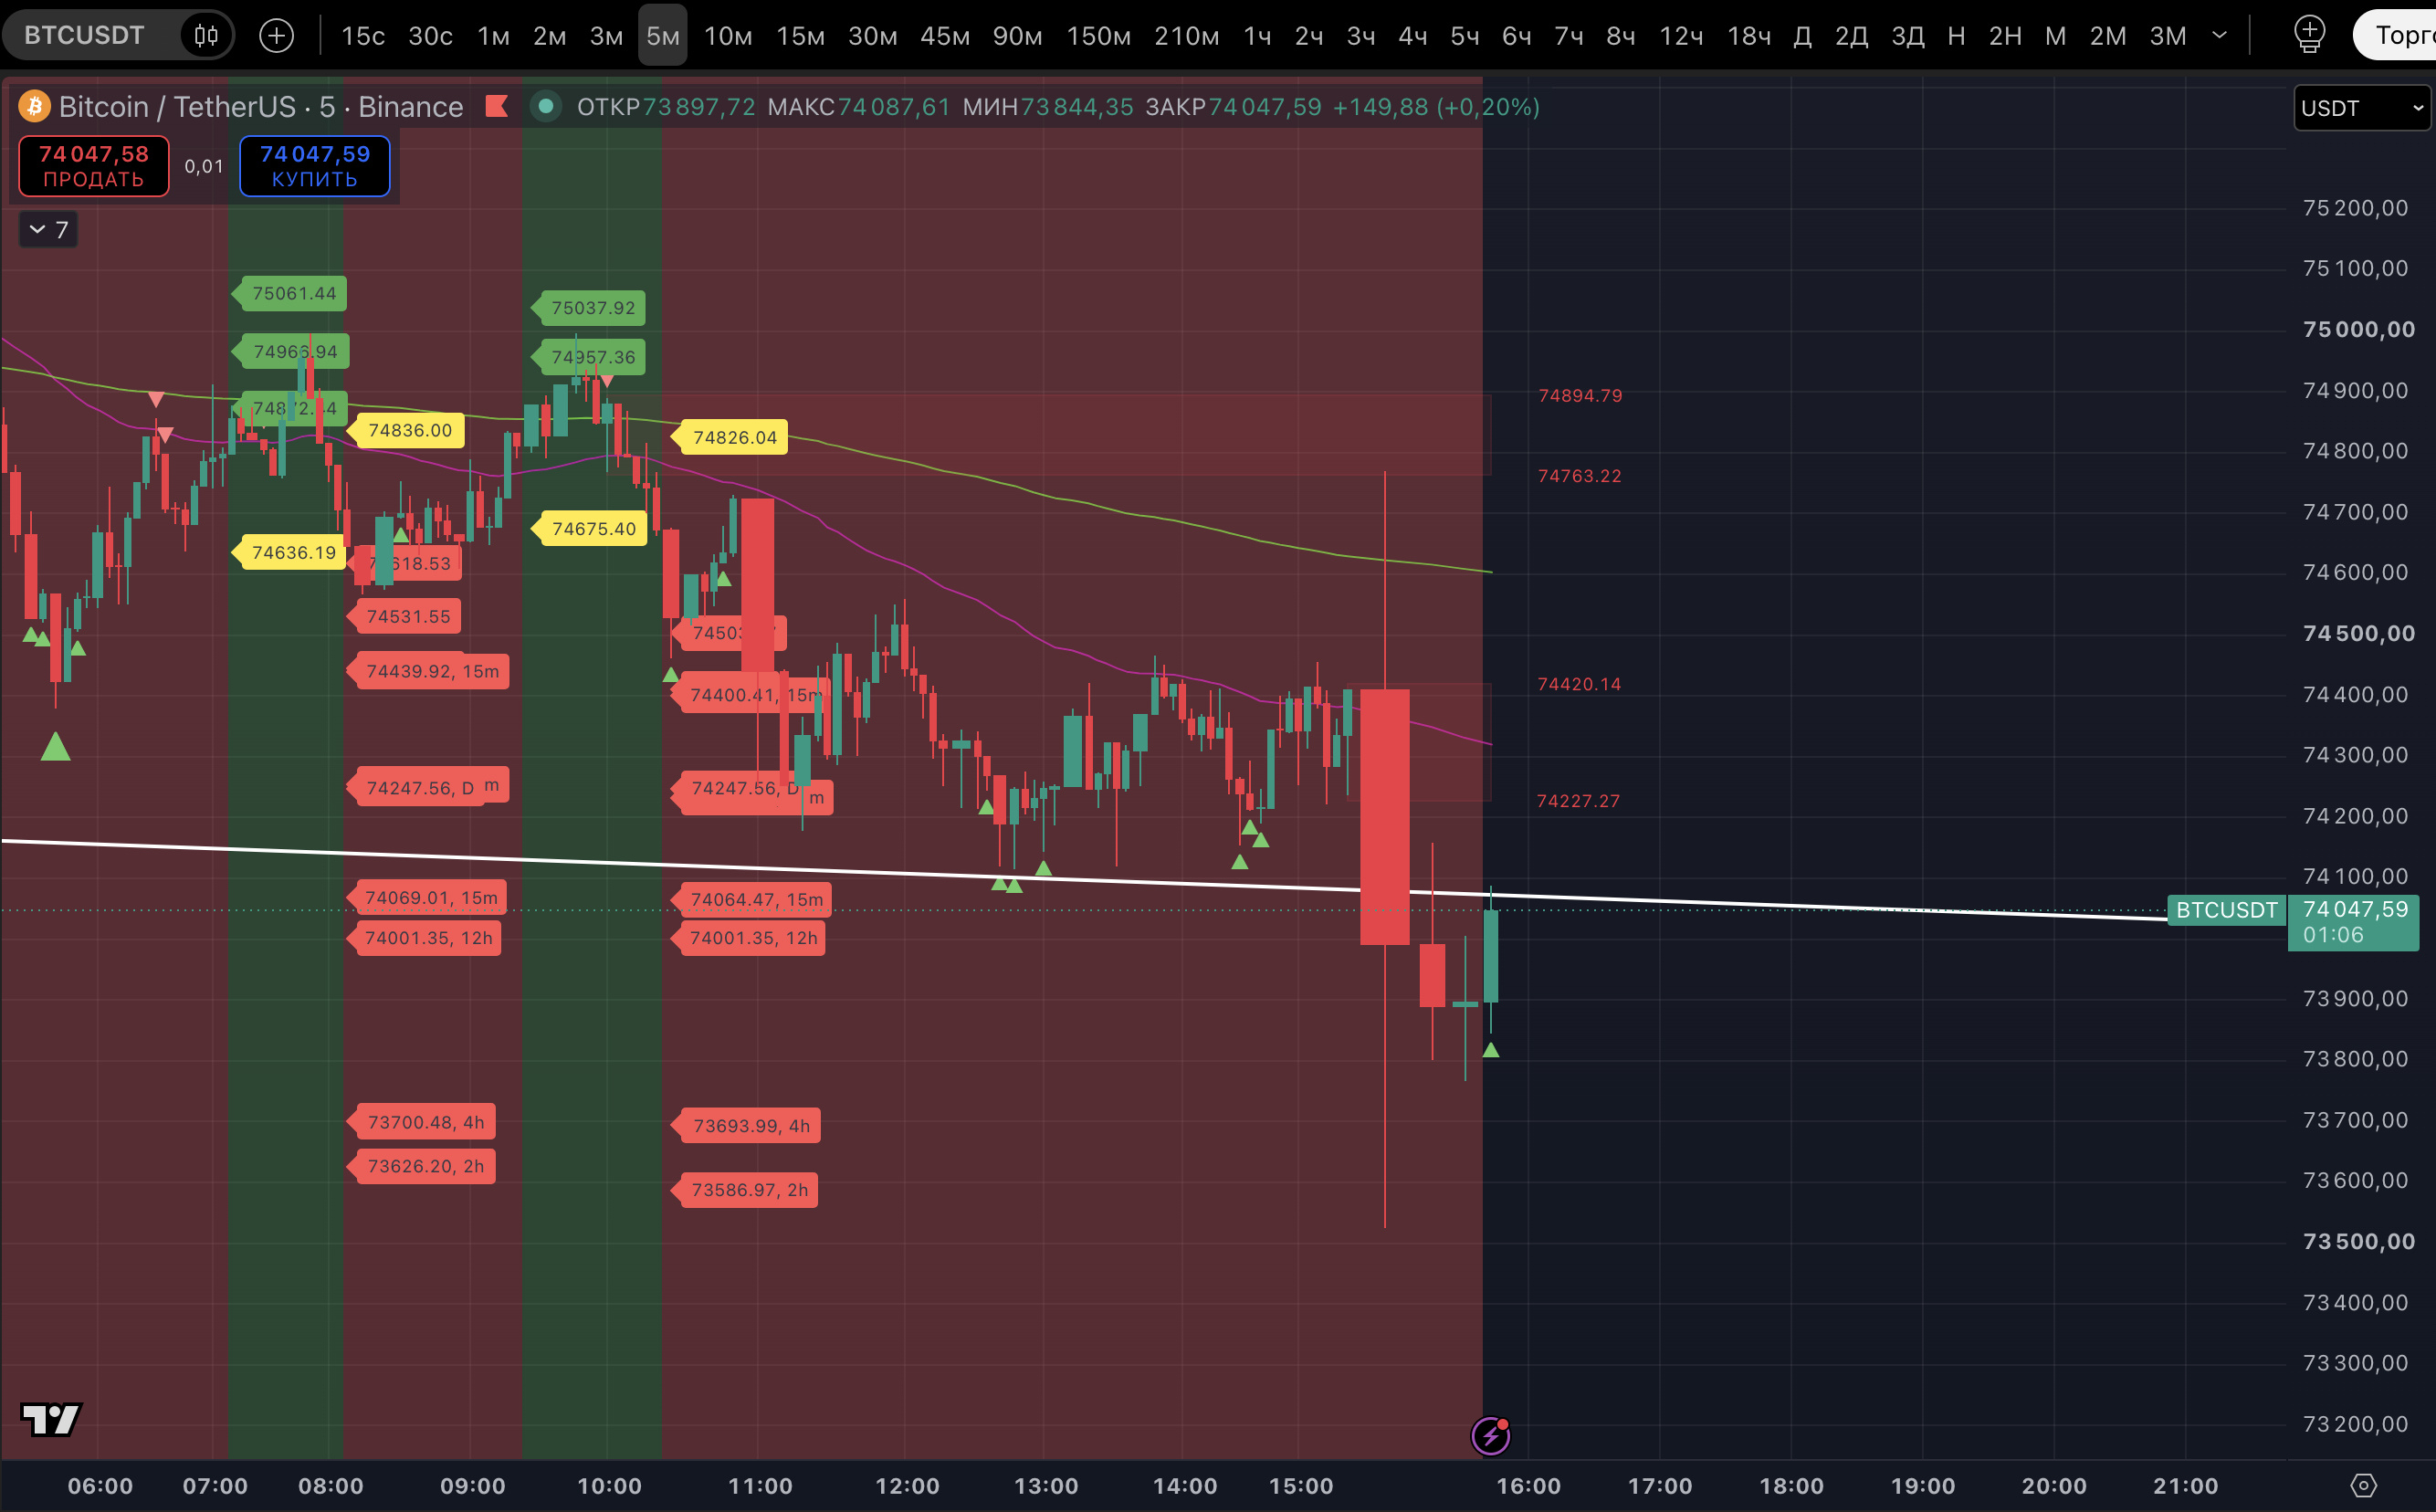
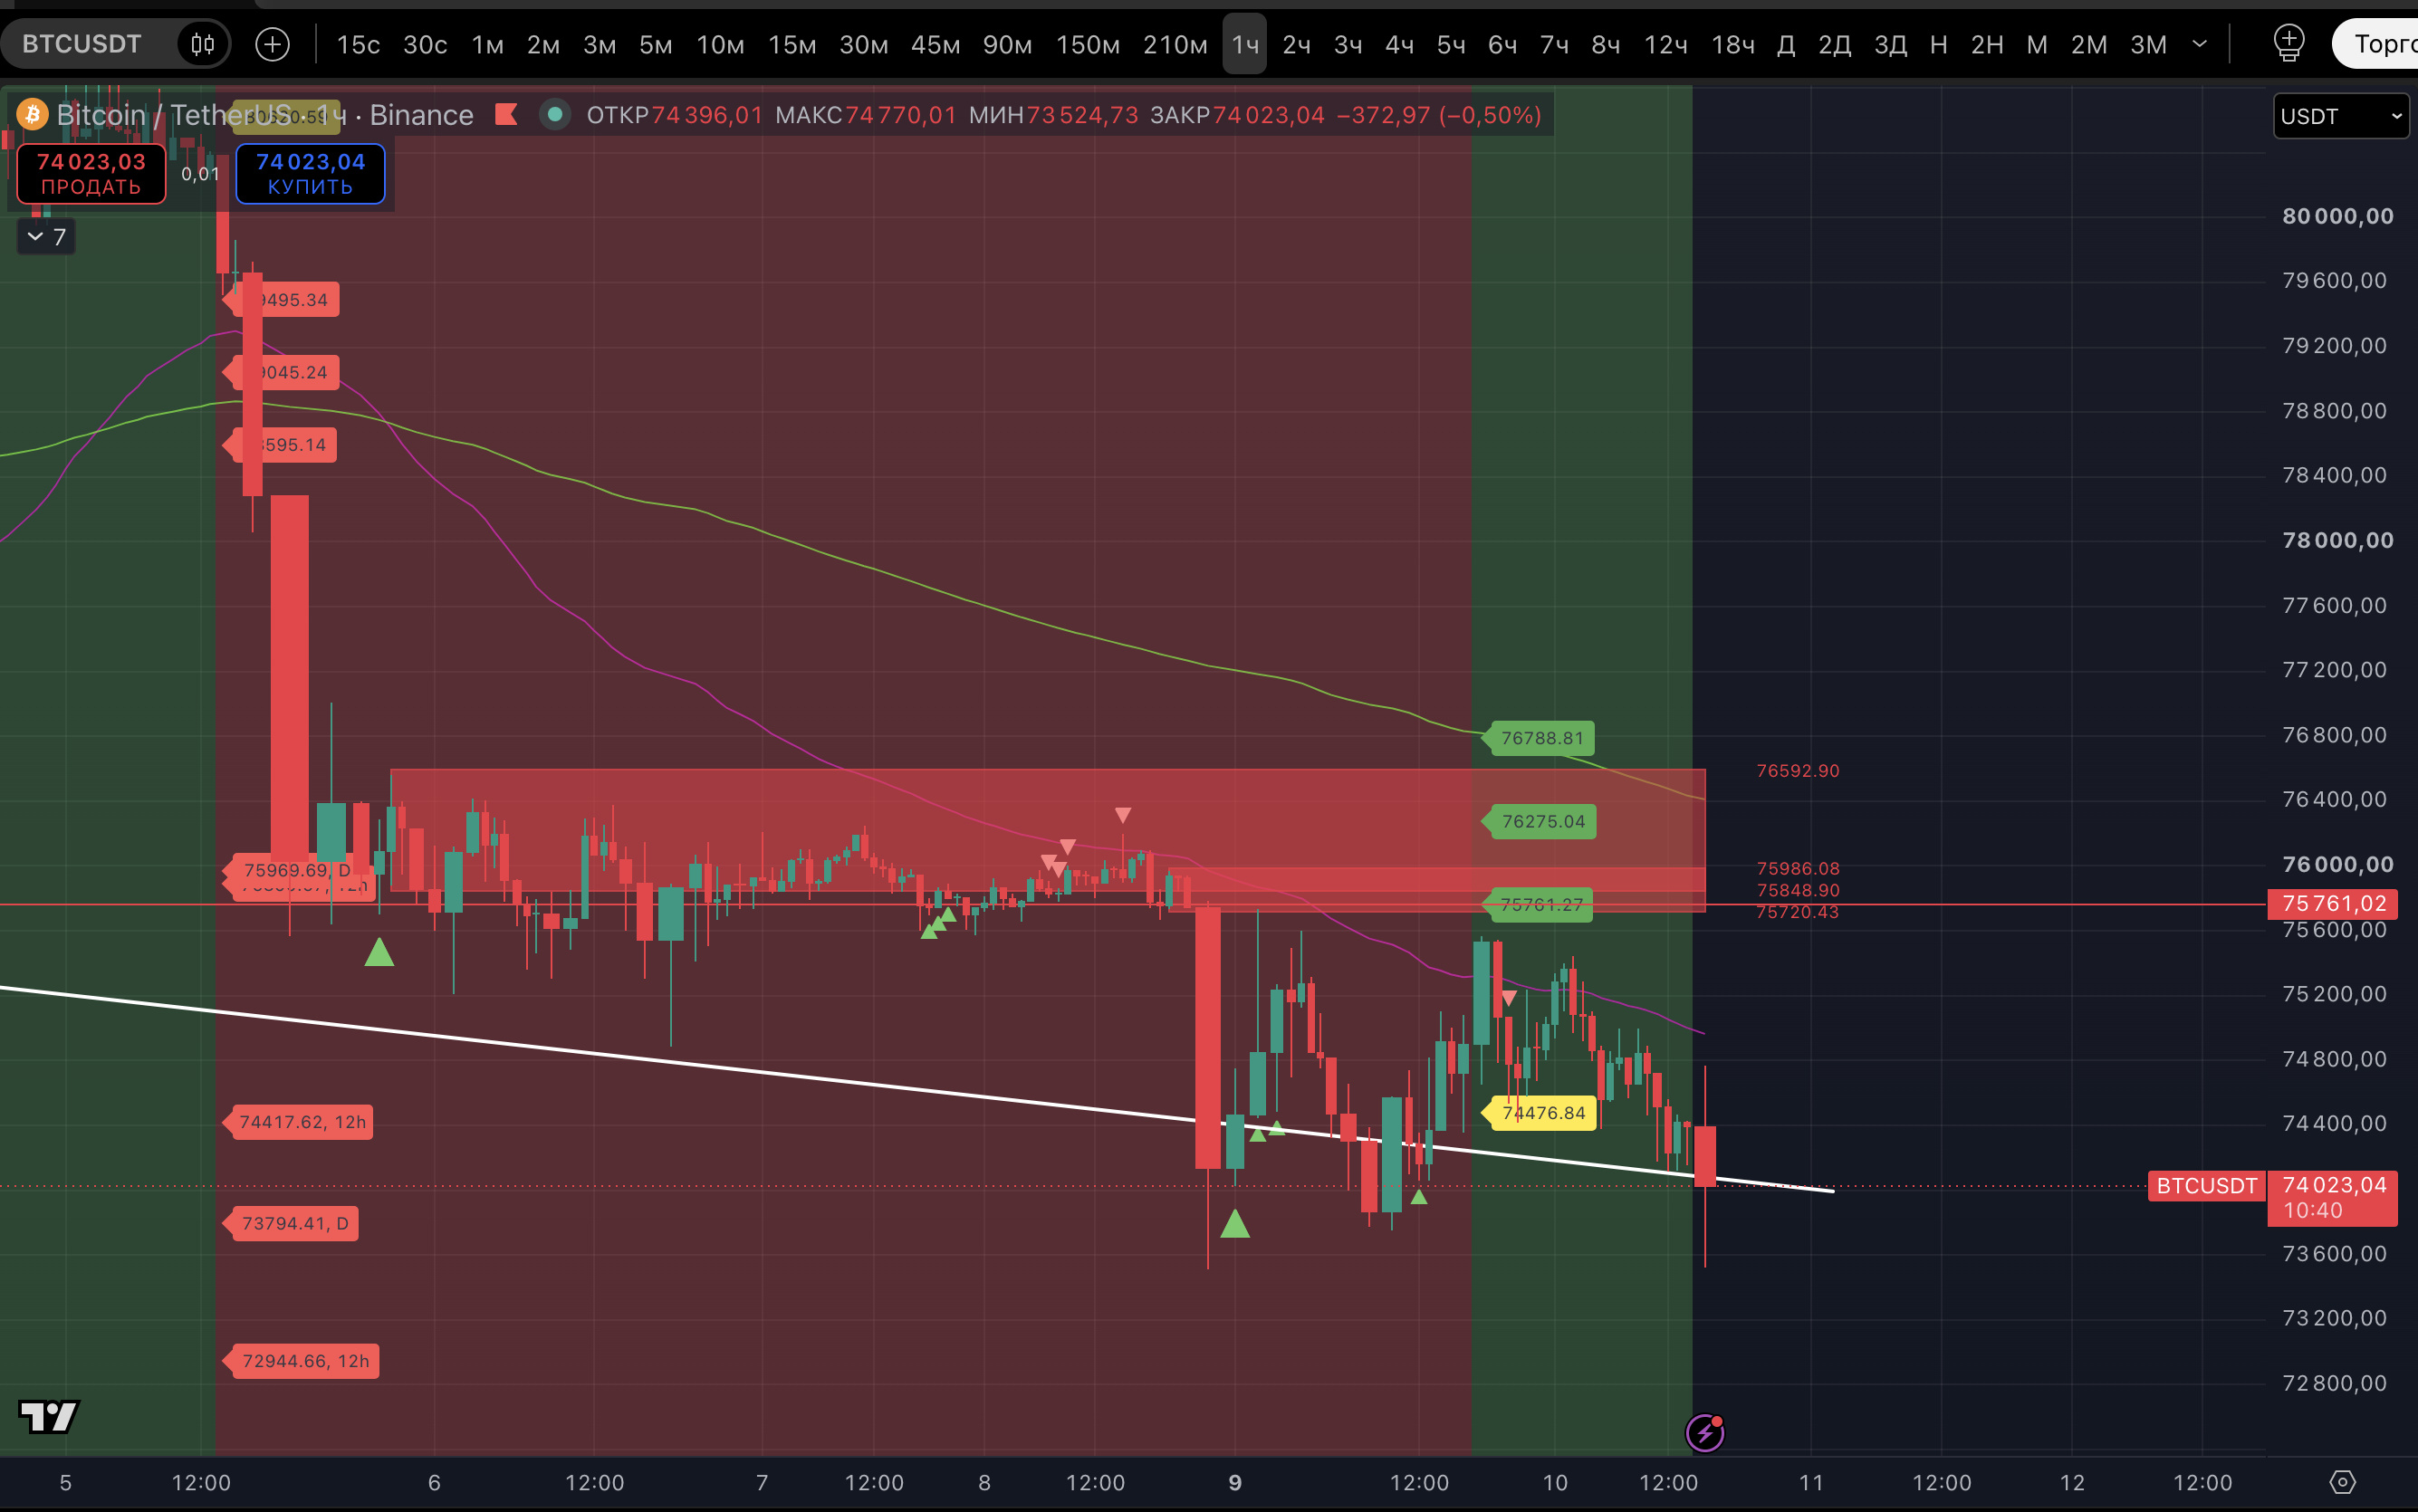
Quelles sont les perspectives pour le graphique ? Nous ne nous attendrions pas automatiquement à une poursuite de la baisse du #BTC uniquement à cause du CPI. Cela peut provoquer une impulsion à court terme, mais sur la durée :
- Premièrement, une partie des anticipations de durcissement de la politique de la Fed a peut-être déjà été intégrée dans les cours.
- Deuxièmement, le comportement des acteurs du marché dépendra non seulement des taux, mais aussi de la demande réelle, de la liquidité, de l’évolution du dollar et des flux de capitaux vers les ETF Bitcoin au comptant. Tout le monde « prend la température ».
Précisons également qu’une inflation élevée dans une économie relativement résiliente n’est pas la même chose qu’un début de récession. À notre avis, le rapport d’aujourd’hui dégrade le contexte macroéconomique pour le rebond du BTC, MAIS n’exclut pas un rebond technique après les ventes massives précédentes.
En bref, nous maintenons notre scénario d’un fort rebond.
Quelles sont les prochaines données macroéconomiques attendues ? Nous attendons maintenant l’indice des prix à la production (PPI), vendredi 13 novembre ☠️, ainsi que les prochaines déclarations des représentants de la Fed avant la réunion de décembre.
Rappelons également que les chiffres annuels du CPI d’octobre n’ont pas été publiés, faute de statistiques pour octobre 2025 pendant la fermeture du gouvernement américain.