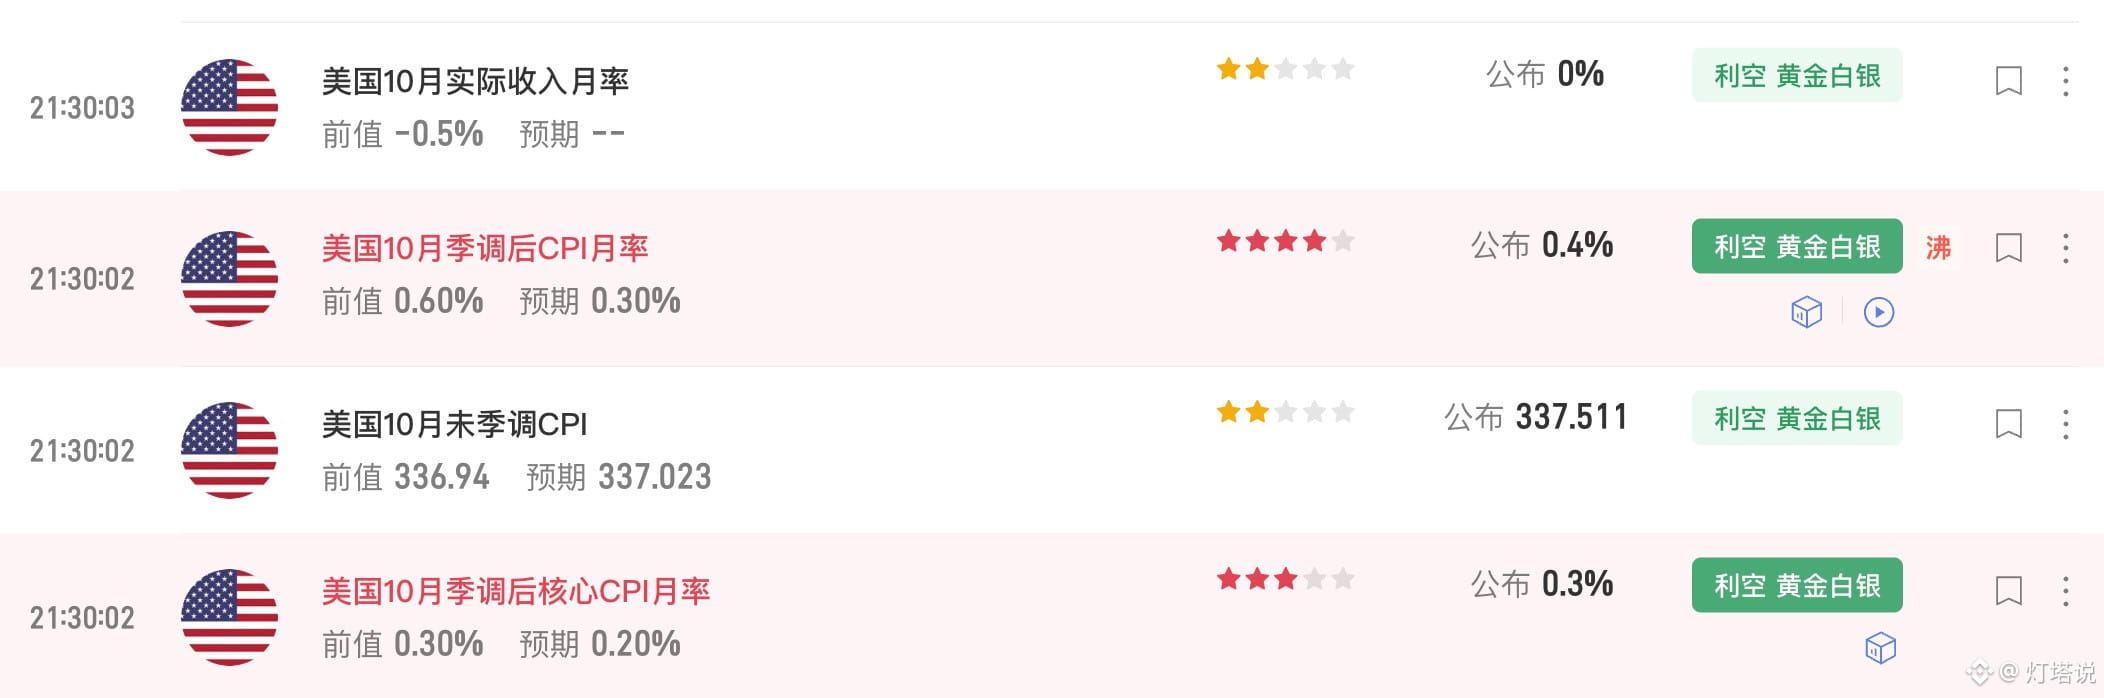
L’IPC américain d’octobre, corrigé des variations saisonnières, a progressé de 0,4 % sur un mois, au-dessus des attentes du marché. L’IPC sous-jacent américain d’octobre, corrigé des variations saisonnières, a progressé de 0,3 % sur un mois, également au-dessus des attentes du marché.
Après la publication des données de l’IPC, les rendements des bons du Trésor américain ont accentué leur hausse. Le rendement à 10 ans a progressé de 9,03 points de base, à 4,952 %. Celui à 2 ans a gagné 16,54 points de base, à 4,715 %.
L’IPC sous-jacent a augmenté de 0,3 % pour le troisième mois consécutif. Cela montre que l’inflation sous-jacente ne ralentit pas encore nettement. En rythme annualisé simple, elle avoisine 3,7 %, toujours loin de l’objectif d’inflation de 2 %.
Les coûts du logement ont augmenté de 0,3 %, contre 0,4 % en septembre. C’est un aspect relativement modéré, mais insuffisant pour compenser les pressions exercées par les autres composantes.
Les prix de l’alimentation ont progressé de 0,5 % et ceux de l’énergie de 0,7 %. L’inflation globale s’est certes modérée par rapport à septembre, mais pas autant que le marché l’espérait.
Les deux chiffres de l’IPC sont supérieurs aux attentes : c’est clairement un facteur défavorable pour l’inflation.
Ces données n’ont pas apporté la surprise désinflationniste qu’espérait le marché. L’IPC sous-jacent, resté à 0,3 % pour le troisième mois consécutif, est un signal défavorable pour les actifs risqués qui espèrent que la Fed mette rapidement fin à son resserrement monétaire.
À court terme, le scénario d’une poursuite du repli semble plus probable !
Après la publication des données de l’IPC, les rendements des bons du Trésor américain ont accentué leur hausse. Le rendement à 10 ans a progressé de 9,03 points de base, à 4,952 %. Celui à 2 ans a gagné 16,54 points de base, à 4,715 %.
L’IPC sous-jacent a augmenté de 0,3 % pour le troisième mois consécutif. Cela montre que l’inflation sous-jacente ne ralentit pas encore nettement. En rythme annualisé simple, elle avoisine 3,7 %, toujours loin de l’objectif d’inflation de 2 %.
Les coûts du logement ont augmenté de 0,3 %, contre 0,4 % en septembre. C’est un aspect relativement modéré, mais insuffisant pour compenser les pressions exercées par les autres composantes.
Les prix de l’alimentation ont progressé de 0,5 % et ceux de l’énergie de 0,7 %. L’inflation globale s’est certes modérée par rapport à septembre, mais pas autant que le marché l’espérait.
Les deux chiffres de l’IPC sont supérieurs aux attentes : c’est clairement un facteur défavorable pour l’inflation.
Ces données n’ont pas apporté la surprise désinflationniste qu’espérait le marché. L’IPC sous-jacent, resté à 0,3 % pour le troisième mois consécutif, est un signal défavorable pour les actifs risqués qui espèrent que la Fed mette rapidement fin à son resserrement monétaire.
À court terme, le scénario d’une poursuite du repli semble plus probable !