UNI à 6,9 dollars : qu’attendez-vous encore ?
Le nombre d’adresses actives quotidiennes atteint un nouveau sommet cette année, le CME a lancé des contrats à terme sur UNI et le mécanisme d’activation des frais et de destruction des tokens est désormais en place — pourtant, le cours est passé de 11 dollars en septembre à 6,9. Toutes les bonnes nouvelles ont été intégrées, mais le prix ne bouge pas. Le leader de la DeFi est-il délaissé par le marché, ou est-ce le calme avant la tempête ?
D’abord, les apparences : les bonnes nouvelles sont déjà prises en compte, mais le cours reste à plat.
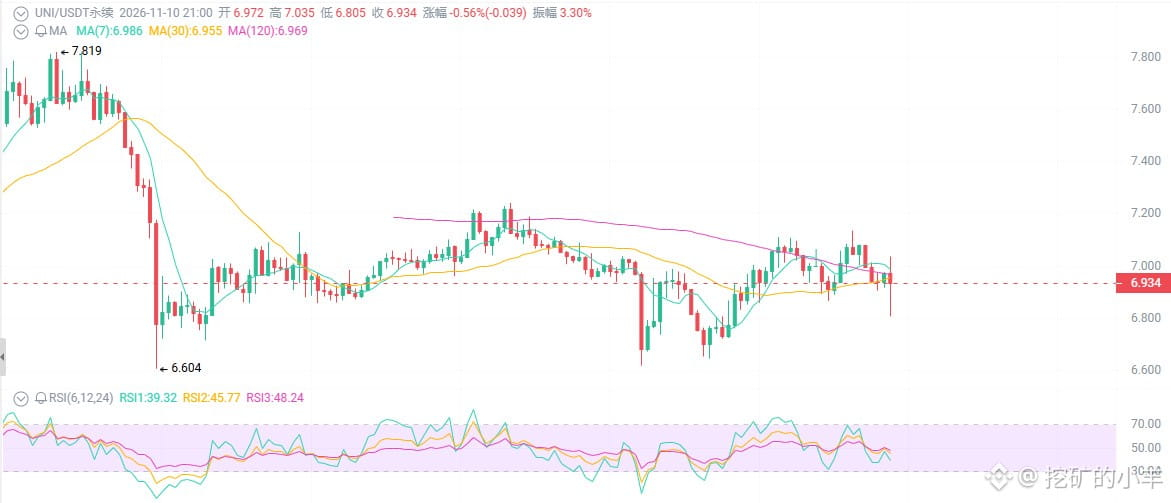
Après avoir grimpé près de 11 dollars en septembre, le cours a corrigé jusqu’à évoluer entre 6,5 et 7,5 dollars. Il oscille actuellement autour de 6,9. Le RSI journalier est à 49, en zone neutre. La moyenne mobile à 20 jours se situe à 7,0 et est régulièrement testée. Les volumes n’augmentent pas, le marché semble endormi. UNI tient-il encore la route ?
Première chose : les fondamentaux avancent, le cours fait du surplace.
1,46 million d’adresses actives par jour, un sommet annuel
La plus forte hausse du nombre de nouvelles adresses depuis 2020
Une TVL d’environ 3,4 à 3,5 milliards de dollars, et une position de leader incontesté parmi les DEX
La v4 est déployée sur plusieurs L2 ; les Aggregator Hooks peuvent acheminer la liquidité externe, générant des frais de protocole qui servent directement à brûler des UNI
Le volume des échanges d’actions tokenisées contribue de manière significative, et le récit des RWA commence à profiter aux DEX
Le nombre d’utilisateurs d’Uniswap explose et le mécanisme de destruction des UNI fonctionne, mais le cours ne suit pas.
C’est une divergence entre les bonnes nouvelles et le prix.
Deuxième chose : le CME lance des contrats à terme sur UNI, ce n’est pas anodin.
Le CME, ou Chicago Mercantile Exchange, est la plus grande bourse de produits dérivés au monde. Les contrats à terme sur le BTC et l’ETH y sont déjà cotés.
Et maintenant, ceux sur UNI aussi.
Cela signifie que les institutions de Wall Street peuvent désormais couvrir leur exposition à UNI ou prendre des positions haussières à l’aide d’instruments réglementés. Auparavant, les institutions qui voulaient investir dans un leader de la DeFi devaient acheter des tokens directement sur la blockchain, une démarche compliquée qui comportait des risques de conservation. Le CME leur offre désormais une porte d’entrée conforme à la réglementation.
Le même scénario s’est joué en 2017, lorsque le CME a lancé les contrats à terme sur le BTC, qui valait alors 10 000 dollars. Et ensuite ?
Les institutions n’entrent jamais sur le marché pour faire des cadeaux, mais leur arrivée constitue en soi le récit le plus puissant.
Troisième chose : le mécanisme d’activation des frais et la destruction des tokens sont en place. UNI n’est plus un token de gouvernance « sans capture de valeur ».
Beaucoup critiquent UNI : « À quoi sert un token de gouvernance ? Il ne donne même pas droit à des dividendes. »
C’est de l’histoire ancienne.
Le mécanisme d’activation des frais est opérationnel, et les frais du protocole sont directement utilisés pour brûler des UNI. Les frais du protocole ont atteint leur plus haut niveau depuis plusieurs années au troisième trimestre, tandis que de nouvelles chaînes comme Robinhood Chain génèrent des revenus considérables.
L’offre en circulation est d’environ 608 millions, pour un maximum de 1 milliard, sans pression importante liée aux déblocages. L’offre se contracte, la demande augmente : la logique est exactement la même que celle du cercle vertueux de HYPE — le marché ne l’a simplement pas encore compris.
Le nombre d’adresses actives quotidiennes atteint un nouveau sommet cette année, le CME a lancé des contrats à terme sur UNI et le mécanisme d’activation des frais et de destruction des tokens est désormais en place — pourtant, le cours est passé de 11 dollars en septembre à 6,9. Toutes les bonnes nouvelles ont été intégrées, mais le prix ne bouge pas. Le leader de la DeFi est-il délaissé par le marché, ou est-ce le calme avant la tempête ?
D’abord, les apparences : les bonnes nouvelles sont déjà prises en compte, mais le cours reste à plat.
Après avoir grimpé près de 11 dollars en septembre, le cours a corrigé jusqu’à évoluer entre 6,5 et 7,5 dollars. Il oscille actuellement autour de 6,9. Le RSI journalier est à 49, en zone neutre. La moyenne mobile à 20 jours se situe à 7,0 et est régulièrement testée. Les volumes n’augmentent pas, le marché semble endormi. UNI tient-il encore la route ?
Première chose : les fondamentaux avancent, le cours fait du surplace.
1,46 million d’adresses actives par jour, un sommet annuel
La plus forte hausse du nombre de nouvelles adresses depuis 2020
Une TVL d’environ 3,4 à 3,5 milliards de dollars, et une position de leader incontesté parmi les DEX
La v4 est déployée sur plusieurs L2 ; les Aggregator Hooks peuvent acheminer la liquidité externe, générant des frais de protocole qui servent directement à brûler des UNI
Le volume des échanges d’actions tokenisées contribue de manière significative, et le récit des RWA commence à profiter aux DEX
Le nombre d’utilisateurs d’Uniswap explose et le mécanisme de destruction des UNI fonctionne, mais le cours ne suit pas.
C’est une divergence entre les bonnes nouvelles et le prix.
Deuxième chose : le CME lance des contrats à terme sur UNI, ce n’est pas anodin.
Le CME, ou Chicago Mercantile Exchange, est la plus grande bourse de produits dérivés au monde. Les contrats à terme sur le BTC et l’ETH y sont déjà cotés.
Et maintenant, ceux sur UNI aussi.
Cela signifie que les institutions de Wall Street peuvent désormais couvrir leur exposition à UNI ou prendre des positions haussières à l’aide d’instruments réglementés. Auparavant, les institutions qui voulaient investir dans un leader de la DeFi devaient acheter des tokens directement sur la blockchain, une démarche compliquée qui comportait des risques de conservation. Le CME leur offre désormais une porte d’entrée conforme à la réglementation.
Le même scénario s’est joué en 2017, lorsque le CME a lancé les contrats à terme sur le BTC, qui valait alors 10 000 dollars. Et ensuite ?
Les institutions n’entrent jamais sur le marché pour faire des cadeaux, mais leur arrivée constitue en soi le récit le plus puissant.
Troisième chose : le mécanisme d’activation des frais et la destruction des tokens sont en place. UNI n’est plus un token de gouvernance « sans capture de valeur ».
Beaucoup critiquent UNI : « À quoi sert un token de gouvernance ? Il ne donne même pas droit à des dividendes. »
C’est de l’histoire ancienne.
Le mécanisme d’activation des frais est opérationnel, et les frais du protocole sont directement utilisés pour brûler des UNI. Les frais du protocole ont atteint leur plus haut niveau depuis plusieurs années au troisième trimestre, tandis que de nouvelles chaînes comme Robinhood Chain génèrent des revenus considérables.
L’offre en circulation est d’environ 608 millions, pour un maximum de 1 milliard, sans pression importante liée aux déblocages. L’offre se contracte, la demande augmente : la logique est exactement la même que celle du cercle vertueux de HYPE — le marché ne l’a simplement pas encore compris.