
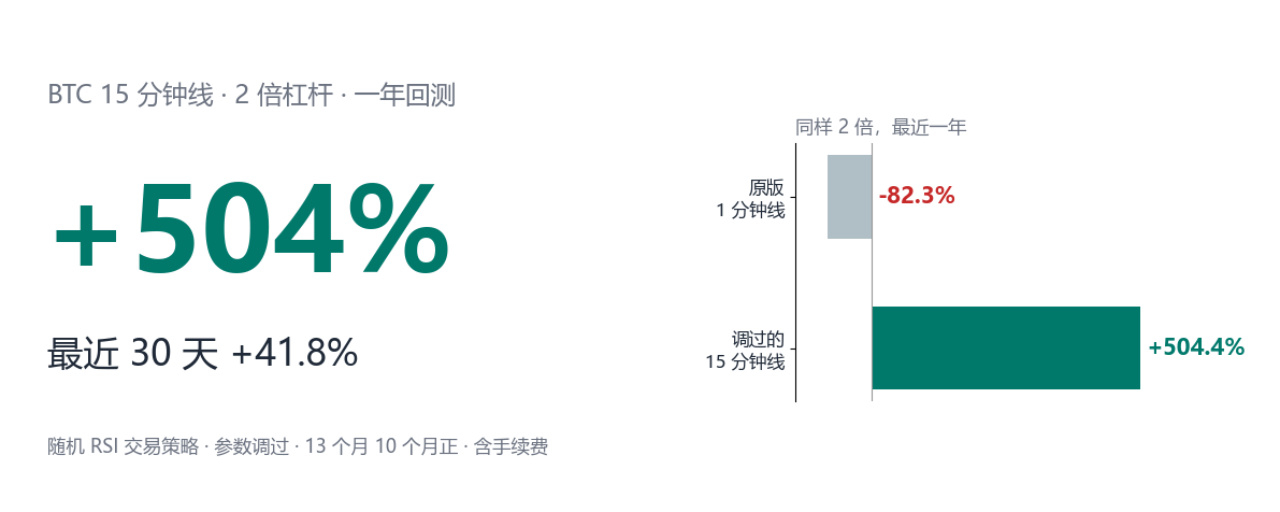

Au cours de l’année écoulée, cette stratégie a enregistré un rendement de +504,4 % lors d’un backtest sur le graphique BTCUSDT en 15 minutes de Binance, et de +41,8 % sur les 30 derniers jours (paramètres optimisés, effet de levier x2, frais inclus, drawdown maximal de 24,5 %). Les résultats de backtest ne constituent pas un conseil en investissement.
Il s’agit d’une stratégie de trading basée sur le RSI stochastique, disponible sur FMZ. Un collègue avait obtenu des résultats positifs avec la version d’origine sur un compte de simulation, alors nous avons décidé de l’examiner. La version d’origine utilise des bougies d’une minute et une période RSI de 14 ; avec un levier x2, son backtest sur un an affiche -82,3 %. J’ai remplacé l’intervalle par 15 minutes et réglé la période RSI sur 11. L’optimisation des paramètres s’est faite sur les données de cette année-là ; je présenterai aussi honnêtement les résultats obtenus sur l’année précédente.
Les exemples utilisent de vrais chandeliers BTCUSDT en 15 minutes sur les contrats Binance (UTC) ; les signaux ont été recalculés hors ligne selon les règles du code source. Les gains et pertes proviennent d’un backtest effectué en local avec AlgoRover. Les données s’arrêtent au 10 novembre à 10:00, heure de Pékin.
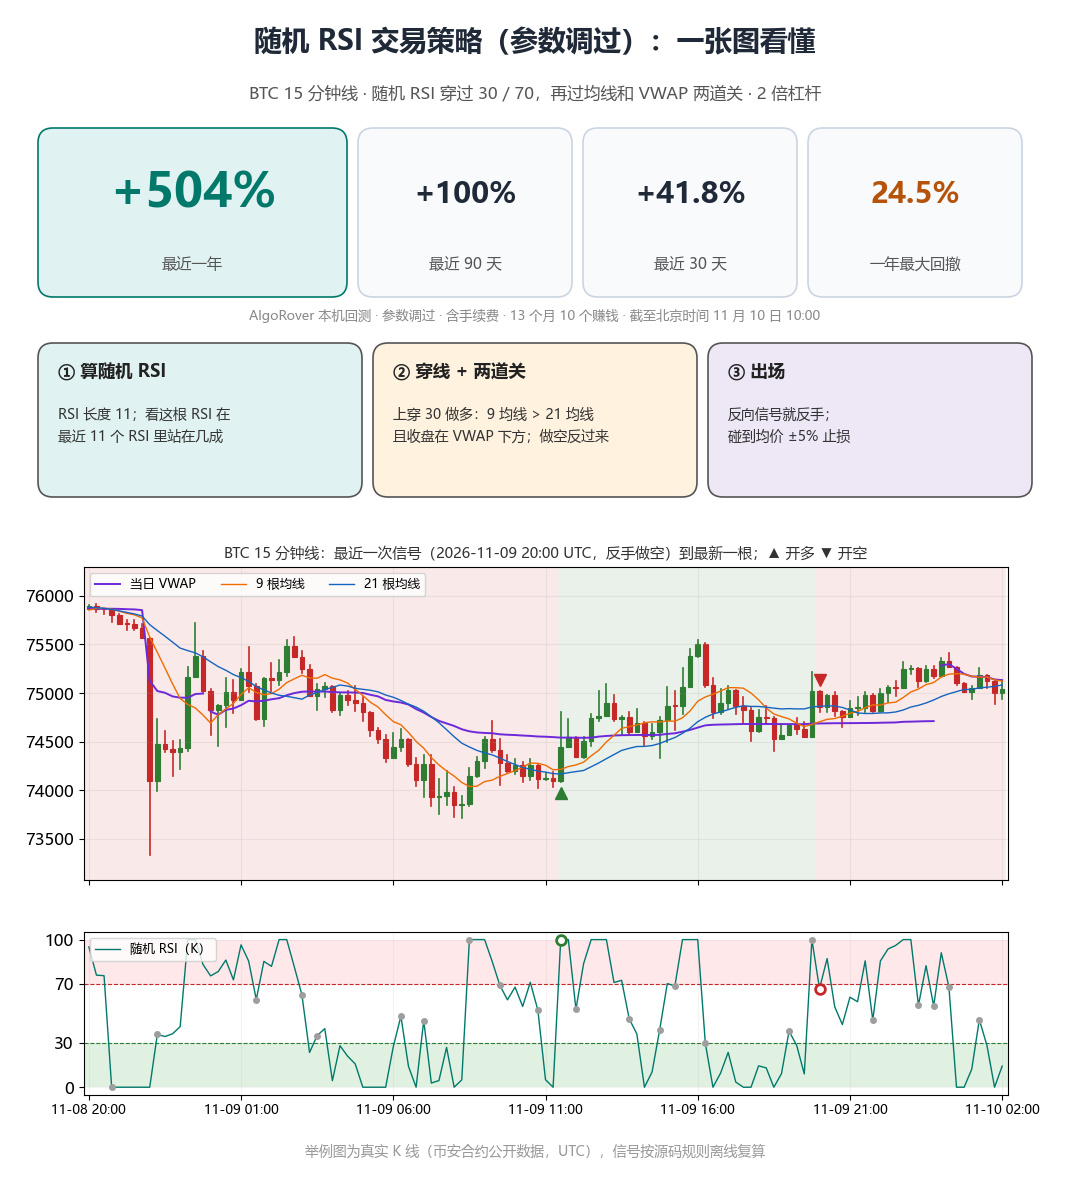
Figure 0 : tous les chiffres et les règles en un coup d’œil ; en dessous, les chandeliers et le RSI stochastique avant et après le dernier signal.
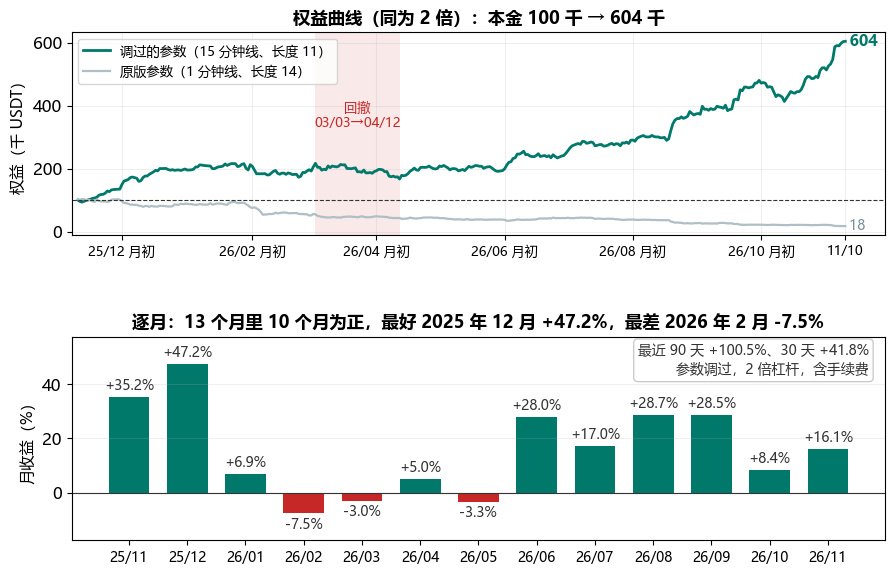
Figure 1 : en haut, les courbes de capital de la version ajustée et de la version originale, toutes deux à effet de levier x2 ; en bas, les rendements mensuels.
RSI stochastique : la position du RSI parmi ses 11 dernières valeurs
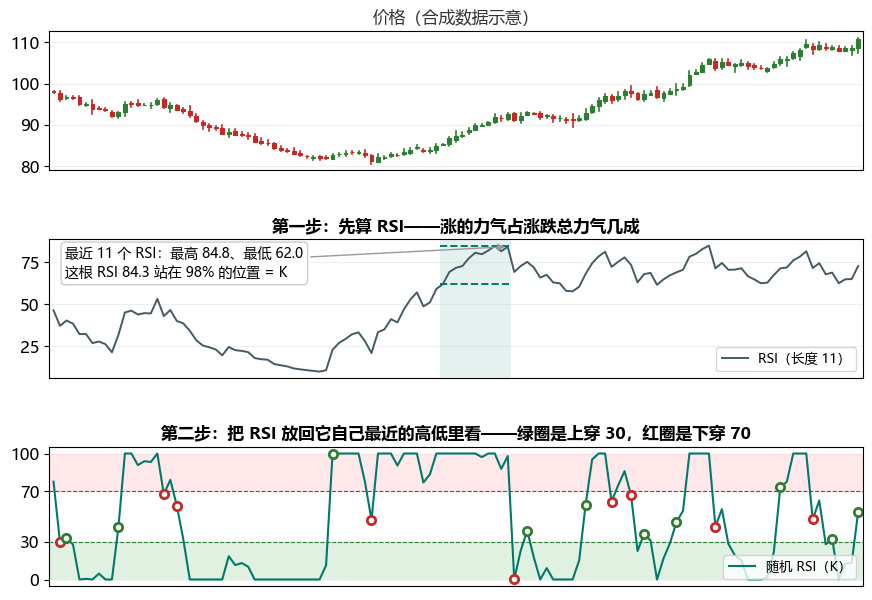
Figure 2 : en haut, le prix ; au milieu, le RSI ; en bas, sa conversion en RSI stochastique.
Le RSI mesure la part de la force des hausses dans la force totale des hausses et des baisses sur une période récente. Le RSI stochastique va plus loin : il compare cette valeur du RSI à ses 11 dernières valeurs. Au plus bas, il vaut 0 ; au plus haut, 100. Il réagit donc beaucoup plus vite que le RSI et peut souvent passer de 0 à 100 en un seul chandelier.
Le franchissement de 30 n’est que la première étape : il faut aussi passer les deux filtres des moyennes mobiles et du VWAP
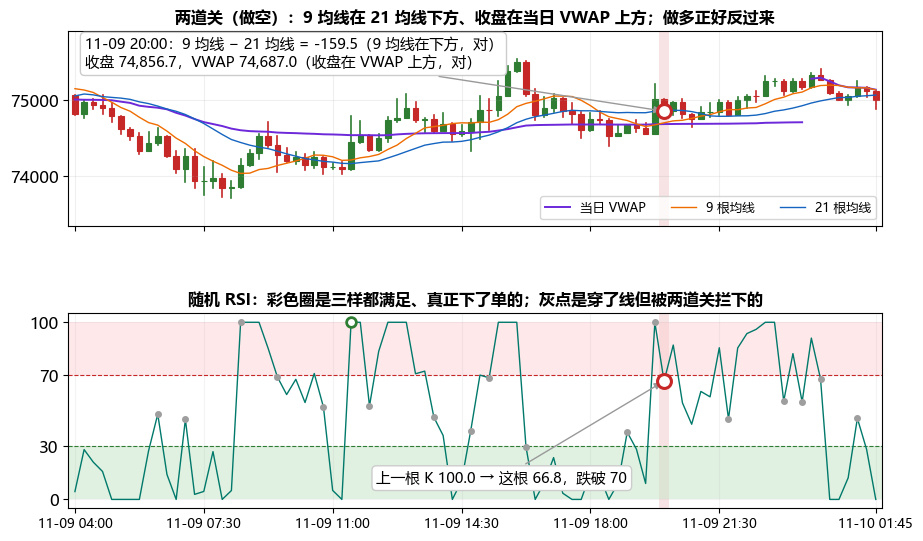
Figure 3 : en haut, la ligne violette représente le VWAP du jour, la ligne orange la moyenne mobile sur 9 périodes et la bleue celle sur 21 périodes ; en bas, les cercles colorés indiquent les ordres réellement passés.
Pour une position longue, trois conditions doivent être réunies : le RSI stochastique franchit 30 à la hausse après être passé sous ce niveau, la moyenne mobile sur 9 périodes est au-dessus de celle sur 21 périodes, et la clôture se situe sous le VWAP du jour (prix moyen pondéré par le volume). Pour une position courte, c’est l’inverse. Le VWAP est recalculé à partir de zéro chaque jour à 0 h UTC.
Le dernier signal date du 2026-11-09 à 20:00 (UTC) : le RSI stochastique est passé de 100.0 à 66.8, franchissant 70 à la baisse ; la moyenne mobile sur 9 périodes était inférieure de 159.5 à celle sur 21 périodes ; la clôture, à 74,856.7, se situait au-dessus du VWAP, à 74,687.0. Les trois conditions étaient réunies : la position courte a été ouverte à la clôture.
Il n’y a que deux règles de sortie : inverser la position au signal opposé ou sortir avec un stop-loss si le prix atteint 5 %
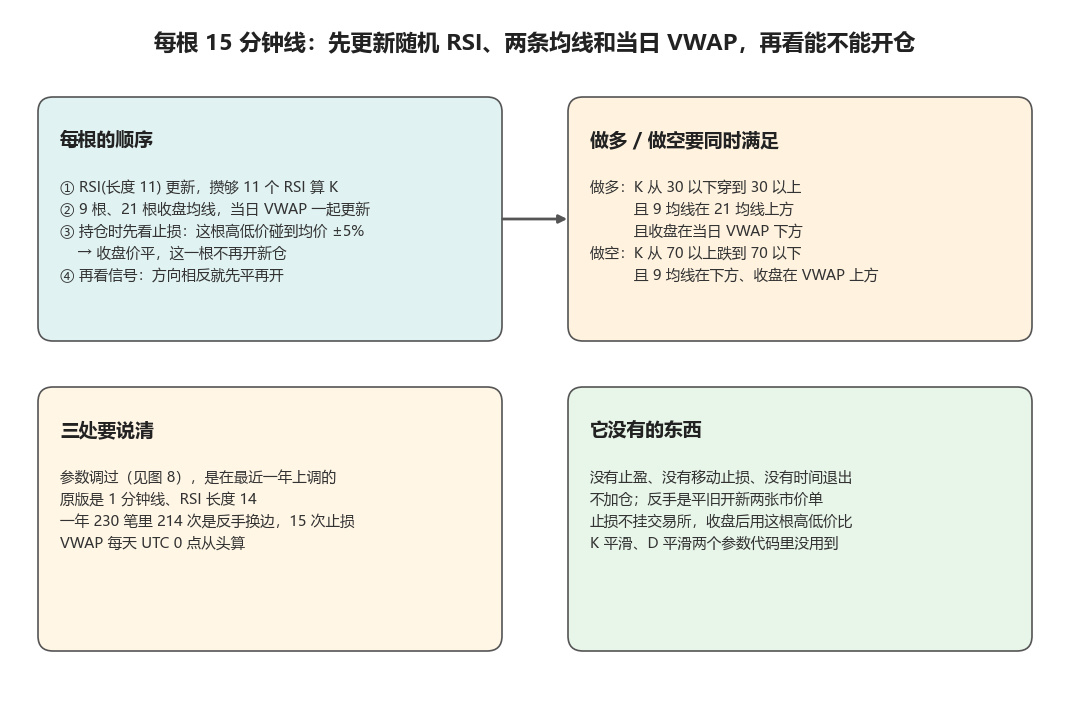
Figure 4 : l’ordre des événements sur chaque chandelier, les conditions pour acheter ou vendre, les trois points à expliquer et ce que la stratégie ne comporte pas.
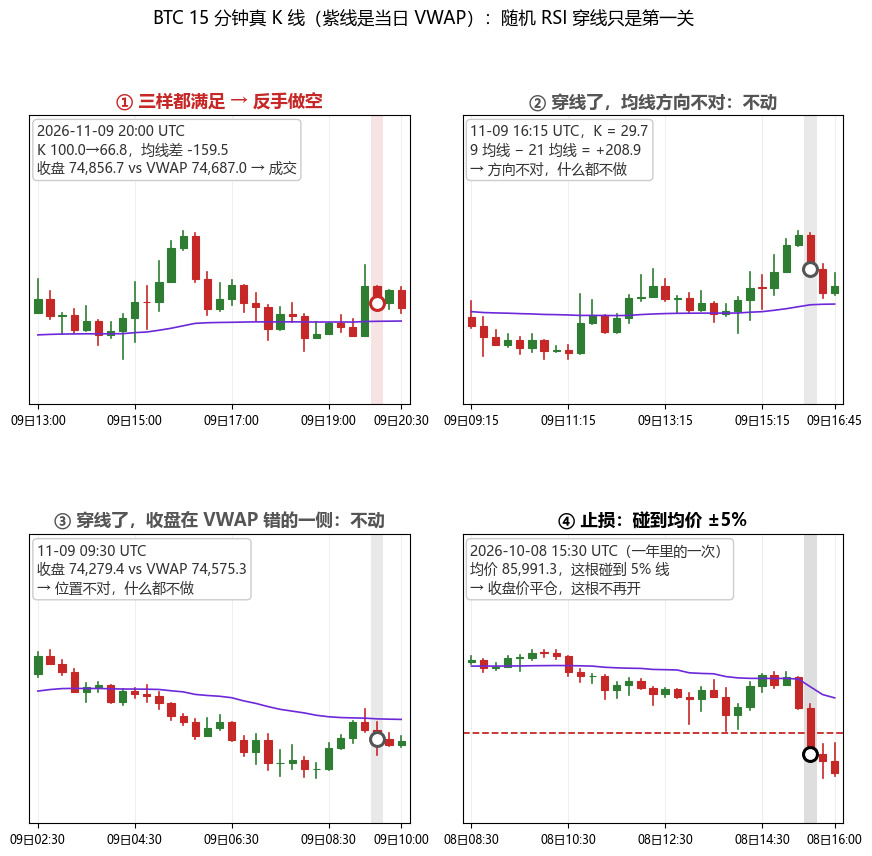
Figure 5 : ① les trois conditions sont réunies, on inverse la position et on passe à la vente ; ② le seuil est franchi, mais les moyennes mobiles ne sont pas dans le bon sens, donc on ne fait rien ; ③ le seuil est franchi, mais la clôture est du mauvais côté du VWAP, donc on ne fait rien ; ④ le prix atteint le stop-loss de 5 % par rapport au prix moyen.
Le 11-09 à 16:15, le RSI stochastique est passé de plus de 70 à 29.7, mais la moyenne mobile sur 9 périodes était supérieure de 208.9 à celle sur 21 périodes : le signal de vente était dans le mauvais sens. À 09:30, le RSI avait aussi franchi 70 à la baisse, mais la clôture à 74,279.4 se situait sous le VWAP à 74,575.3 : le signal de vente était mal positionné. Dans les deux cas, aucune action n’a été prise.
Le montant notionnel de chaque position correspond à 64 % du capital multiplié par un effet de levier de x2. Avec un capital de 100,000, il s’élève à 127,849 : cette position vend 1.708 BTC à 74,856.7, avec un stop-loss 5 % plus haut, à 78,599.5. Sur les 230 opérations de l’année, 214 ont inversé la position à la suite d’un signal opposé, et le stop-loss n’a été touché que 15 fois. Le 2026-10-08 à 15:30, une position longue avait un prix moyen de 85,991.3 ; le prix a franchi le seuil de perte de 5 % et la position a été clôturée à la fin du chandelier.
BTC sur les 30 derniers jours : 564 franchissements, 16 ordres passés
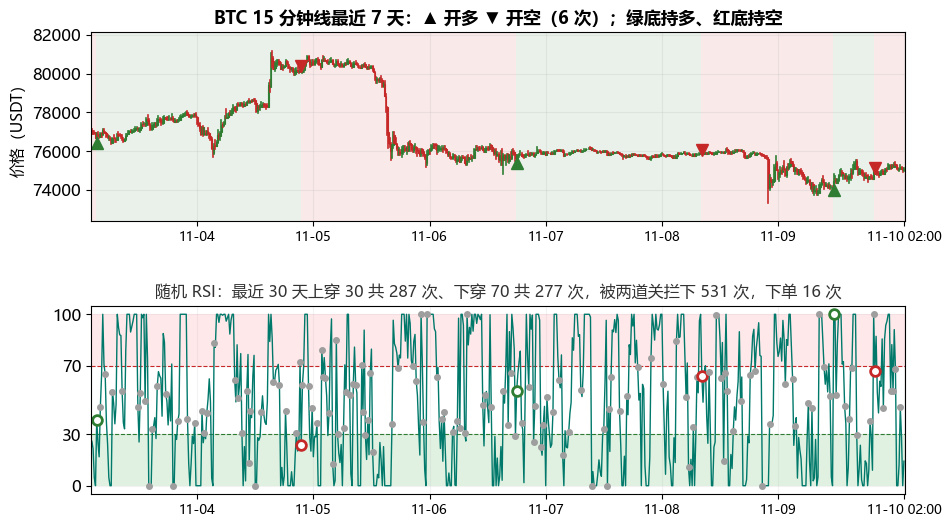
Figure 6 : en haut, ▲▼ indiquent les chandeliers où un ordre a été passé ; fond vert pour une position longue, rouge pour une position courte. En bas, le RSI stochastique et ses deux seuils, 30 et 70.
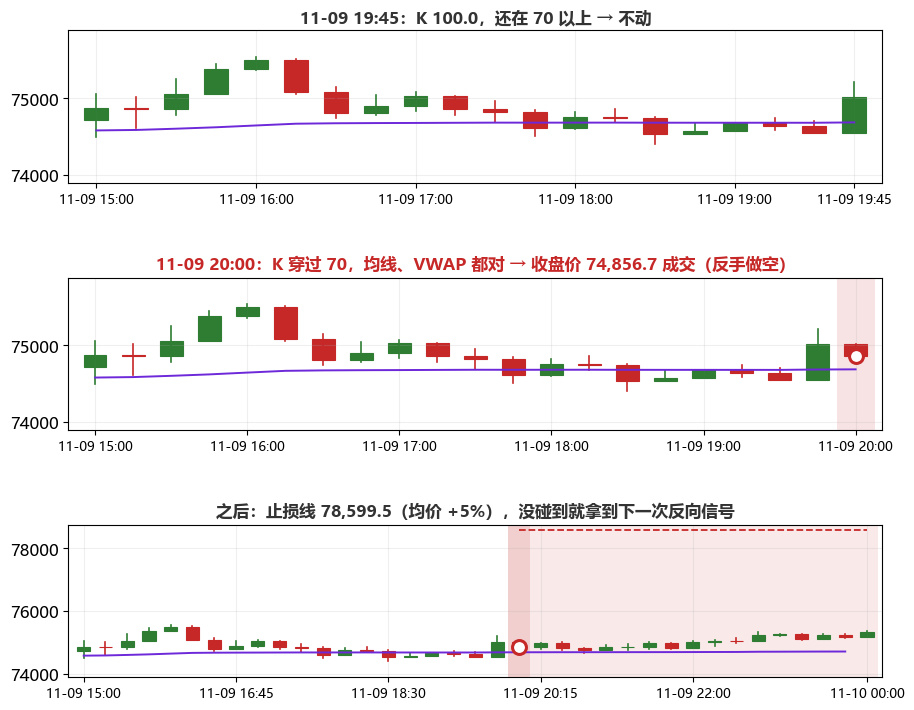
Figure 6b : le chandelier précédant le signal était encore au-dessus de 70 ; à 20:00, le seuil de 70 a été franchi à la baisse et l’ordre exécuté. La position a ensuite été conservée avec son stop-loss.
Sur 30 jours, le RSI stochastique a franchi 30 à la hausse 287 fois et 70 à la baisse 277 fois. Les deux filtres ont bloqué 531 signaux : les moyennes mobiles n’étaient pas dans le bon sens 243 fois, le VWAP était mal positionné 202 fois, et les deux conditions étaient mauvaises 86 fois. Dans 17 autres cas, une position était déjà ouverte dans le même sens, donc rien n’était à faire. Au total, 16 ordres ont été passés : 8 positions longues et 8 positions courtes, dont 15 inversions de position.
La même règle appliquée au XRP, à l’argent et à Amazon
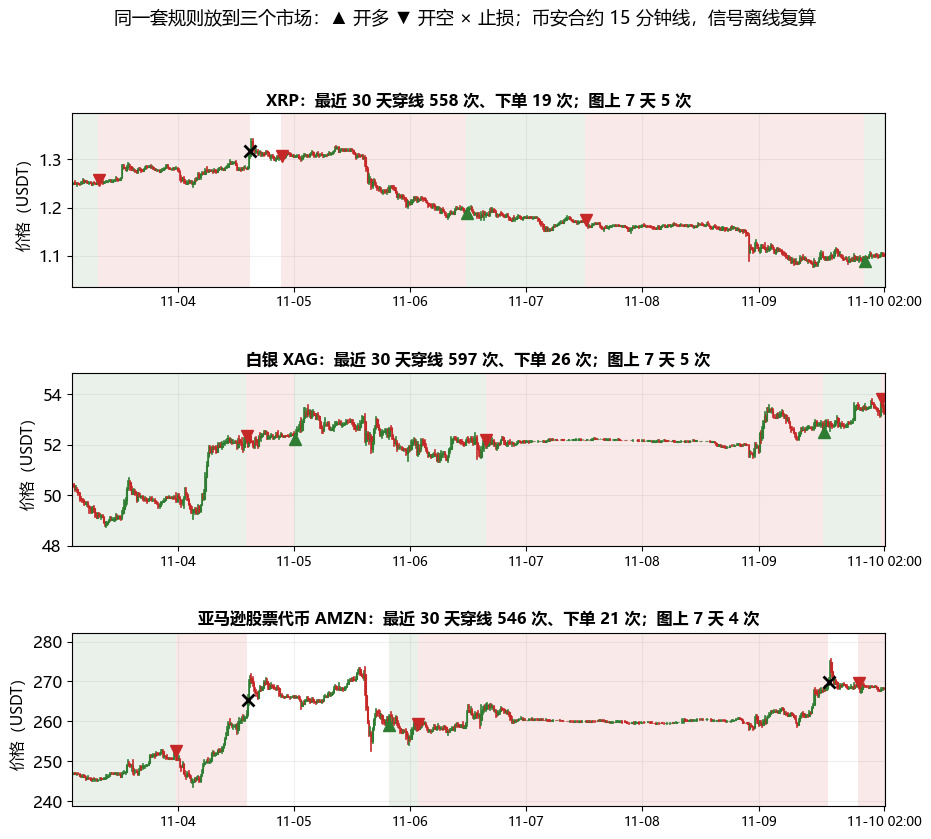
Figure 7 : les sept derniers jours sur trois marchés ; ▲ position longue, ▼ position courte, × stop-loss.
Sur les 30 derniers jours, le XRP a enregistré 558 franchissements et 19 ordres, l’argent 597 franchissements et 26 ordres, et le jeton boursier Amazon AMZN 546 franchissements et 21 ordres. Quel que soit le marché, les franchissements sont très nombreux, mais moins d’un sur vingt donne réellement lieu à un ordre.
Quels paramètres ont été ajustés : principalement, le passage du graphique en 1 minute à celui en 15 minutes
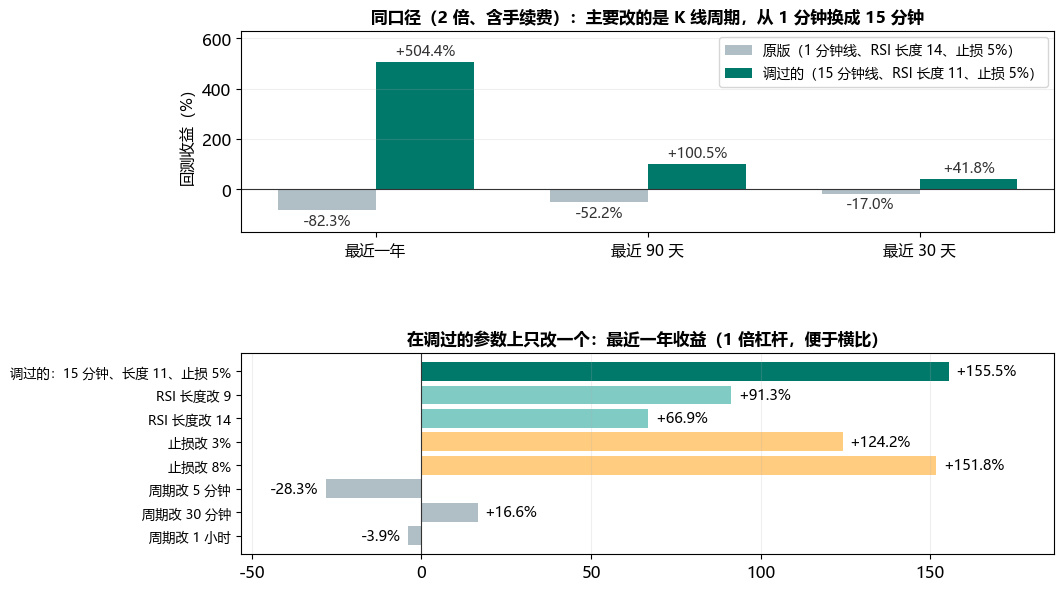
Figure 8 : en haut, comparaison à périmètre égal de la version originale et de la version ajustée ; en bas, rendement annuel obtenu en modifiant un seul paramètre à la fois par rapport aux paramètres ajustés.
Avec un effet de levier identique de x2, la version originale affiche -82.3 % sur un an, un drawdown de 83.8 % et 1,334 opérations ; la version ajustée affiche +504.4 %, un drawdown de 24.5 % et 230 opérations. Sur les 90 derniers jours, les résultats sont de -52.2 % pour la version originale et +100.5 % pour la version ajustée ; sur les 30 derniers jours, ils sont respectivement de -17.0 % et +41.8 %.
C’est l’unité de temps qui fait vraiment la différence. Avec un effet de levier de x1, une période de 11 et un stop-loss de 5 %, le graphique en 15 minutes affiche +155.5 % sur un an ; en 5 minutes, le résultat est de -28.3 %, en 30 minutes de +16.6 % et en 1 heure de -3.9 %. Avec une période RSI de 9, le rendement est de +91.3 % ; avec une période de 14, il est de +66.9 %. Les stop-loss de 3 %, 5 % et 8 % donnent respectivement +124.2 %, +155.5 % et +151.8 % : le résultat dépend peu du niveau du stop-loss. Sur le graphique en 15 minutes, 49 des 56 combinaisons de paramètres sont rentables sur un an.
Ces paramètres ont été sélectionnés sur l’année la plus récente. Appliqués à l’année précédente (de novembre 2024 à novembre 2025), ils donnent un rendement de -8.3 % avec un effet de levier de x1. Cette année-là, aucune des 56 combinaisons de paramètres testées sur le graphique en 15 minutes n’a été rentable ; celle avec une période RSI de 14 affiche -39.9 %. L’année encore précédente donne +6.0 %.
La stratégie est presque toujours en position ; une position dure généralement 27 heures
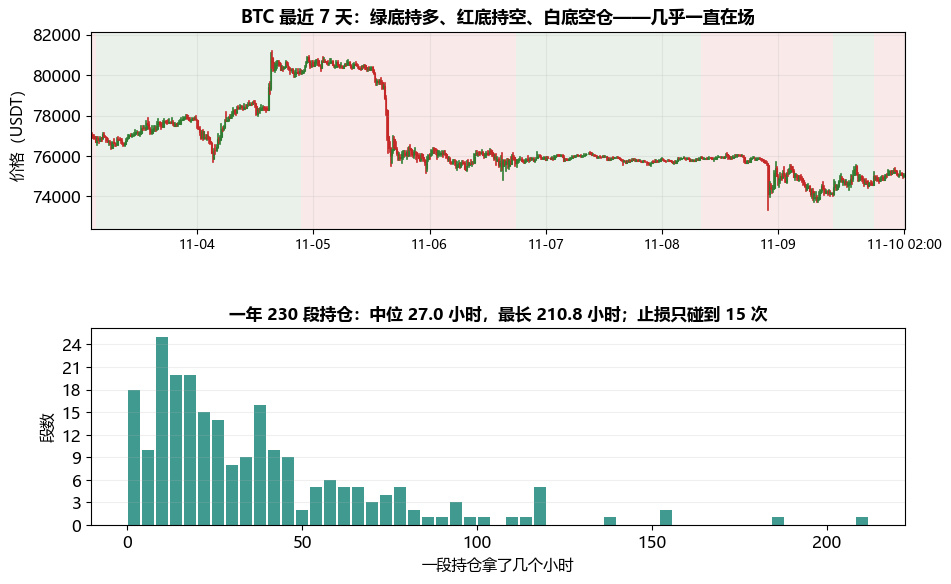
Figure 9 : en haut, les périodes de détention des sept derniers jours, indiquées par la couleur de fond ; en bas, la durée en heures de chaque position prise au cours de l’année.
Sur 13 mois, 10 ont été positifs. Le meilleur est décembre 2025, à +47.2 %, et le pire février 2026, à -7.5 %. De février à mai, trois mois sur quatre ont enregistré de petites pertes ; la plus forte baisse s’est également produite entre le 03-03 et le 04-12. Depuis juin, chaque mois a été positif. Une position dure généralement 27 heures, et la plus longue a duré 210.8 heures : la stratégie est presque toujours soit longue, soit courte.
Les cinq points les plus faciles à mal interpréter
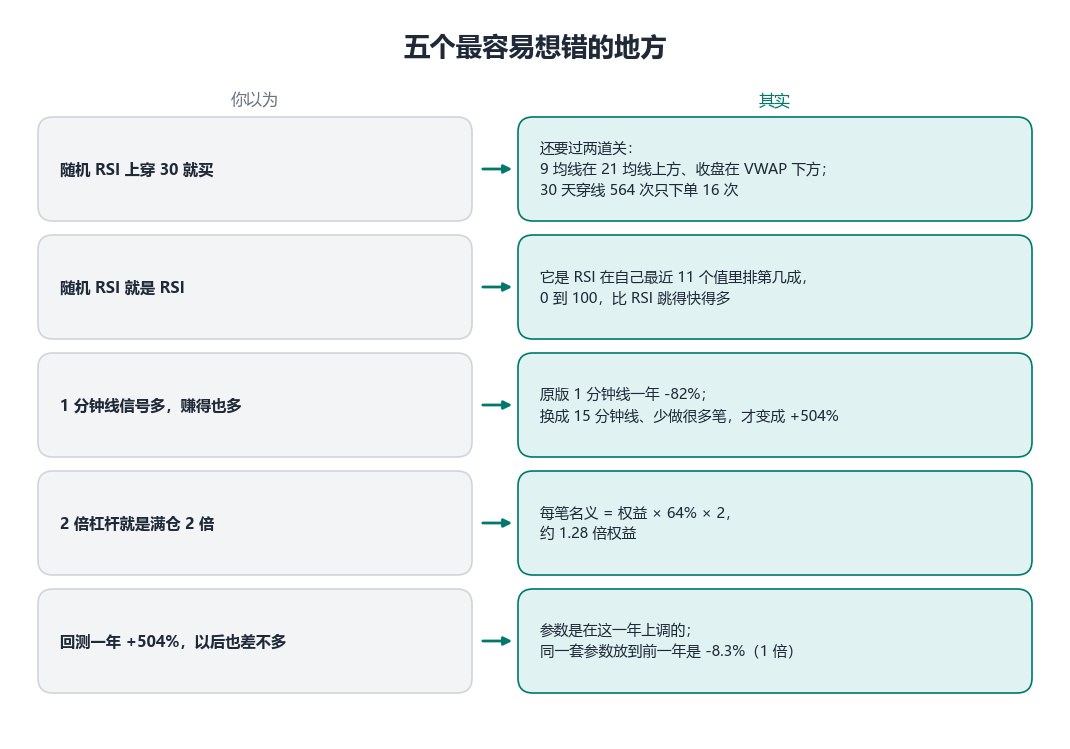
Figure 10 : à gauche, les idées reçues ; à droite, les règles réelles.
À retenir : vérifiez d’abord l’unité de temps, puis le franchissement
Avec les mêmes règles, le graphique en 1 minute perd 80 % en un an, celui en 15 minutes gagne +504 %, tandis que l’année précédente se solde par une petite perte. Avant d’interpréter ses signaux, vérifiez qu’ils sont générés sur le graphique en 15 minutes, puis que la direction des moyennes mobiles et la position par rapport au VWAP sont correctes au moment où le RSI stochastique franchit un seuil.
Les trois choses à retenir pour ceux qui l’utilisent
Un franchissement ne suffit pas pour entrer en position : les moyennes mobiles et le VWAP doivent tous deux être dans le bon sens
On inverse la position au signal opposé ; le stop-loss de 5 % n’a été touché que 15 fois en un an
Les paramètres ont été ajustés sur cette année ; avec les mêmes paramètres, l’année précédente affiche -8,3 %