Les amis, ces derniers temps, je suis de près l’introduction en Bourse d’Anthropic, et j’avoue que je suis partagé.
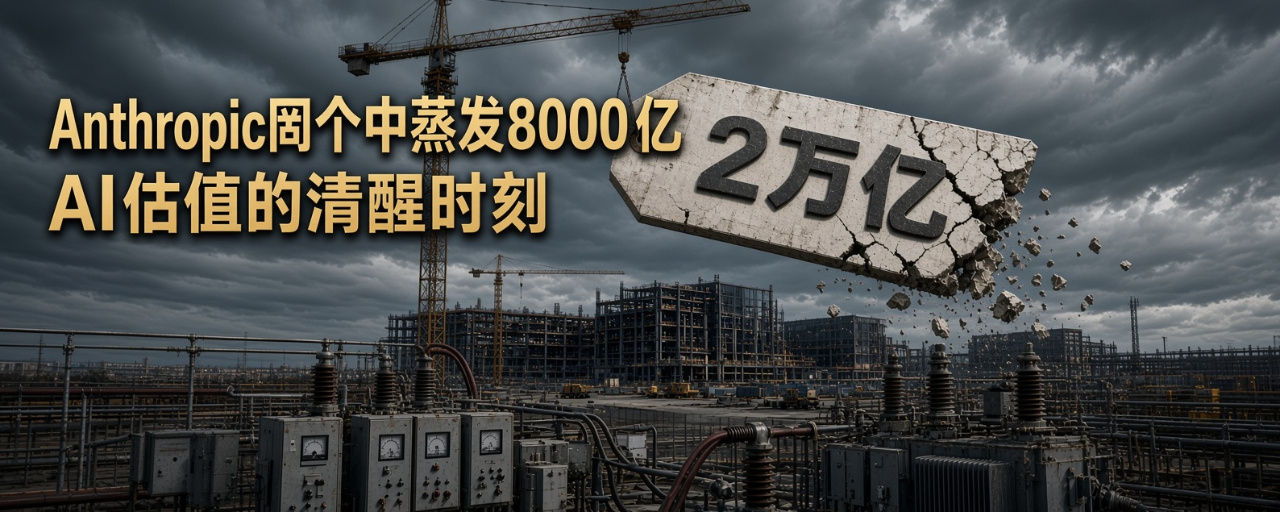
À l’origine, le marché lui attribuait une valorisation proche de 2 000 milliards de dollars, et l’on était à deux doigts de lui décerner le titre de plus grande IPO de l’histoire. Mais en quelques semaines à peine, la fourchette évoquée par les investisseurs potentiels est tombée aux alentours de 1 200 à 1 300 milliards. Le calcul est vite fait : près de 800 milliards de dollars se sont tout simplement évaporés.
Ce n’est pas une simple fluctuation du sentiment : c’est le marché qui dit à tout le monde, à coups de milliards bien réels, que l’euphorie autour de l’IA doit retomber.
J’ai toujours pensé que le chiffre de 2 000 milliards était en soi grevé d’une sorte de « prime de croyance ». Claude, le modèle d’Anthropic, est effectivement très performant, et l’explosion de son chiffre d’affaires est bien réelle : plus de 10 milliards de dollars au premier semestre, avec une nouvelle hausse possible au troisième trimestre. Mais pour justifier une valorisation de 2 000 milliards, il faut croire à un mythe de croissance forte et durable, et que le marché accepte d’ignorer indéfiniment la structure des coûts. Or le mythe commence à perdre de sa vitesse : la croissance trimestrielle est passée d’un doublement à un peu plus de 40 % au troisième trimestre, et les investisseurs ont aussitôt retrouvé leurs esprits.
Et le plus douloureux, c’est cette facture de calcul.
Dans le prospectus d’introduction en Bourse, les engagements à long terme en capacité de calcul se chiffrent souvent en centaines de milliards, parfois entre 600 et 700 milliards, voire près de 900 milliards de dollars. De nombreux contrats stipulent : « Que vous les utilisiez ou non, vous devez payer. » Cela revient à parier des revenus à court terme, variables et issus des tokens, contre des coûts rigides à très long terme. Même avec des réserves de trésorerie considérables, il est difficile de compenser pleinement ce risque structurel. Les 800 milliards effacés par le marché correspondent, dans une certaine mesure, à une décote appliquée à cette future facture.
Je vais donner mon avis : ces deux dernières années, la valorisation des entreprises d’IA a été beaucoup trop guidée par les récits. Celui qui savait raconter la plus belle histoire et signer le plus de contrats de capacité de calcul obtenait le multiple le plus élevé. Aujourd’hui, les contraintes d’approvisionnement en électricité, les difficultés de construction des centres de données et l’intensification de la concurrence ramènent les récits sur terre. Anthropic n’est que le premier grand acteur à se retrouver sous les projecteurs.
Cela ne signifie pas qu’Anthropic n’est pas à la hauteur. Ses atouts restent là : ses compétences technologiques, son positionnement en matière de sécurité et la fidélité de ses clients entreprises. Le retour à la rentabilité après ajustement et le passage à un flux de trésorerie positif montrent également que son économie unitaire s’améliore. Mais les marchés financiers ne sont plus disposés à payer pour une « hypothèse de croissance infinie ».
Du point de vue de l’investissement dans la valeur, ce n’est pas forcément une mauvaise chose.
Le dégonflement partiel de la bulle rapproche les valorisations de la réalité. Si les modèles continuent à être en tête, que le taux d’utilisation de la capacité de calcul augmente et que la pression liée à l’exécution des contrats reste maîtrisable, la fourchette de 1 200 à 1 300 milliards ne sera pas nécessairement un plancher. À l’inverse, si la croissance continue de ralentir, ou si les problèmes d’électricité et de livraison s’aggravent, le marché continuera de voter avec ses pieds.
L’IA reste l’une des plus grandes opportunités structurelles à long terme, et je n’ai pas changé d’avis là-dessus. Mais les opportunités et les valorisations sont deux choses différentes. À partir de maintenant, il faudra accorder davantage d’importance aux marges bénéficiaires réelles, à la qualité des flux de trésorerie et aux risques liés aux contrats à long terme, plutôt que de se focaliser uniquement sur l’ARR et les récits.
$ANTHROPIC Cette correction de valorisation sonne comme un avertissement pour tout le secteur de l’IA : aussi séduisante que soit l’histoire, au bout du compte, il faut bien la confronter au compteur électrique et aux factures.
Continuons à suivre les présentations aux investisseurs et la fixation définitive du prix. Le véritable test ne fait que commencer.#Anthropic拒绝延期IPO,本周路演估值几何?