Une affaire personnelle a directement poussé Nvidia au bord du précipice. À la clôture du 9 novembre, heure de la côte Est des États-Unis, l’action Nvidia a plongé de 4,27 %, faisant passer sa capitalisation boursière sous les 4 310 milliards de dollars, son plus bas niveau en sept mois. En une seule séance, 190 milliards de dollars se sont évaporés (soit environ 1 290 milliards de yuans) !
À présent, tout le monde se pose la même question cruciale : Jensen Huang risque-t-il de se faire virer par le conseil d’administration ? Il est très peu probable que le patron quitte son poste à court terme, mais les inquiétudes des marchés financiers sont déjà flagrantes.
Et maintenant, place au véritable événement : après la clôture du 17 novembre, Nvidia publiera ses résultats du troisième trimestre.
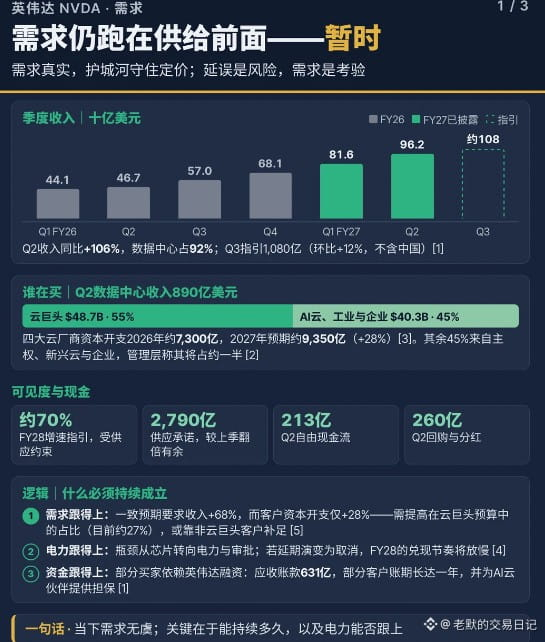
Ne croyez pas que tout le monde s’inquiète de la capacité de Nvidia à gagner de l’argent. Goldman Sachs prévoit des résultats et des perspectives très solides : le bénéfice par action pourrait dépasser les prévisions de 6 %, le chiffre d’affaires devrait s’établir autour de 108,8 milliards de dollars, soit une hausse d’environ 90 % sur un an, et la marge brute pourrait atteindre 74 %. Les résultats eux-mêmes ne devraient probablement pas poser problème ; le vrai risque est caché dans la composition de ses revenus.
La croissance actuelle de Nvidia repose essentiellement sur les budgets consacrés aux centres de données par quelques très grands clients. Amazon, Google, Microsoft, Meta et OpenAI devraient investir plus de 800 milliards de dollars en dépenses d’investissement en 2026. Mais voilà : quatre d’entre eux affichent un flux de trésorerie disponible négatif ! Les investisseurs commencent à se demander combien de temps ce jeu de dépenses effrénées pourra encore durer.
Le risque le plus concret vient d’un rapport de dégradation d’Aletheia Capital. Les engagements financiers du programme de partenariats de Nvidia dans l’IA ont déjà gonflé jusqu’à 165 milliards de dollars. En clair, l’entreprise ne se contente pas de vendre des puces : elle apporte aussi sa « caution financière » à des fournisseurs de services cloud spécialisés dans l’IA, comme CoreWeave et Nebius. Si ces clients ne parviennent plus à se financer et que leur trésorerie se tarit, les créances clients et les commandes de Nvidia pourraient être sérieusement compromises.
#英伟达Q3财报将至:能否化解市场疑虑? $BTC
À présent, tout le monde se pose la même question cruciale : Jensen Huang risque-t-il de se faire virer par le conseil d’administration ? Il est très peu probable que le patron quitte son poste à court terme, mais les inquiétudes des marchés financiers sont déjà flagrantes.
Et maintenant, place au véritable événement : après la clôture du 17 novembre, Nvidia publiera ses résultats du troisième trimestre.
Ne croyez pas que tout le monde s’inquiète de la capacité de Nvidia à gagner de l’argent. Goldman Sachs prévoit des résultats et des perspectives très solides : le bénéfice par action pourrait dépasser les prévisions de 6 %, le chiffre d’affaires devrait s’établir autour de 108,8 milliards de dollars, soit une hausse d’environ 90 % sur un an, et la marge brute pourrait atteindre 74 %. Les résultats eux-mêmes ne devraient probablement pas poser problème ; le vrai risque est caché dans la composition de ses revenus.
La croissance actuelle de Nvidia repose essentiellement sur les budgets consacrés aux centres de données par quelques très grands clients. Amazon, Google, Microsoft, Meta et OpenAI devraient investir plus de 800 milliards de dollars en dépenses d’investissement en 2026. Mais voilà : quatre d’entre eux affichent un flux de trésorerie disponible négatif ! Les investisseurs commencent à se demander combien de temps ce jeu de dépenses effrénées pourra encore durer.
Le risque le plus concret vient d’un rapport de dégradation d’Aletheia Capital. Les engagements financiers du programme de partenariats de Nvidia dans l’IA ont déjà gonflé jusqu’à 165 milliards de dollars. En clair, l’entreprise ne se contente pas de vendre des puces : elle apporte aussi sa « caution financière » à des fournisseurs de services cloud spécialisés dans l’IA, comme CoreWeave et Nebius. Si ces clients ne parviennent plus à se financer et que leur trésorerie se tarit, les créances clients et les commandes de Nvidia pourraient être sérieusement compromises.
#英伟达Q3财报将至:能否化解市场疑虑? $BTC