
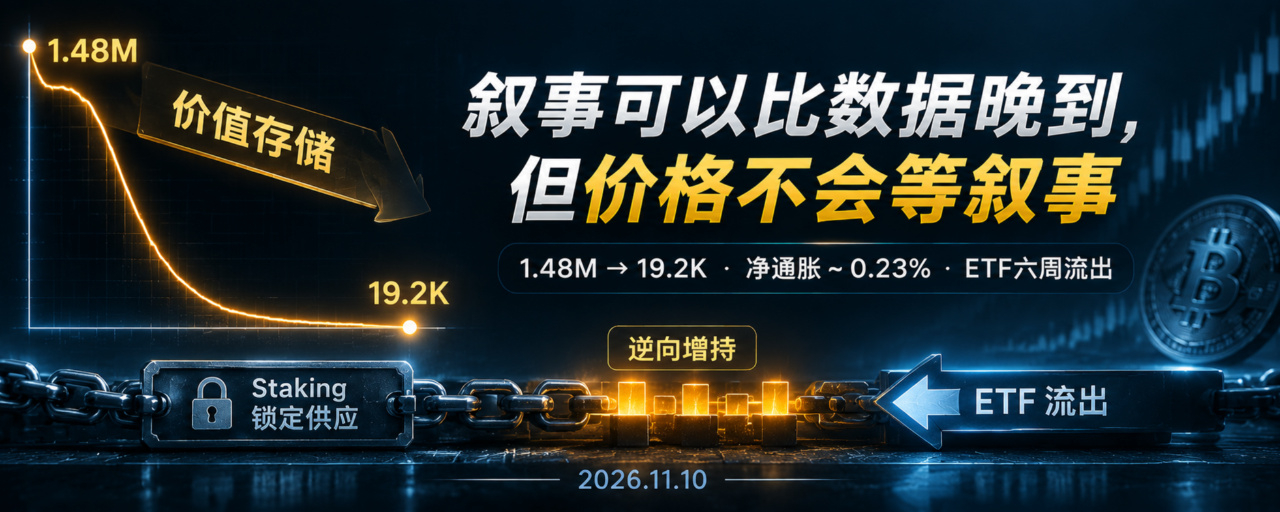

Le 8 novembre, Vitalik Buterin, cofondateur d’Ethereum, a publié un message sur X, réorientant le récit autour de l’ETH, qui passe de la « destruction de jetons par les frais » à la « réserve de valeur ». Il a écrit clairement : « Mais le problème, c’est que ce prétendu plancher n’a jamais constitué un soutien solide et réel. » Même si le taux de destruction reste longtemps inférieur à 10 % du seuil de rentabilité, « nous n’avons pas à nous sentir déçus ; l’ETH tire sa valeur d’autres sources ».
The Block a repris cette phrase dans son titre : « Vitalik Buterin estime que l’ETH devrait être valorisé comme une réserve de valeur, et non comme un jeton dont les frais sont brûlés. »
Il s’agit d’une rectification publique du récit de la « monnaie ultrasonique », en vigueur depuis 2021. Mais les données montrent que le récit est loin d’être la seule chose à rectifier.
L’effondrement des destructions a précédé le réajustement du récit
En 2022, Ethereum a brûlé au total environ 1,48 million d’ETH, pour une valeur d’environ 3,6 milliards de dollars. Début novembre 2026, le volume brûlé n’était plus que d’environ 19 200 ETH, pour une valeur d’environ 43 millions de dollars. En nombre de jetons, cela représente une baisse de plus de 98,7 %, soit un écart proche de deux ordres de grandeur.
Le début de l’effondrement remonte à mars 2024. La mise à niveau Dencun a introduit l’EIP-4844, qui a fourni aux Layer 2 un canal de données indépendant et très peu coûteux (blob). L’activité a continué de migrer vers les rollups, entraînant une chute brutale du volume de frais brûlés sur la couche de base. Les données on-chain montrent que le volume brûlé quotidien a atteint un pic de 8 844 ETH en 2021, avant de tomber à environ 57 ETH par jour en 2026, bien en dessous de la courbe d’émission actuelle.
La mise à l’échelle a réussi, la destruction a échoué. Les deux se sont produites lors de la même mise à niveau, mais le marché n’a célébré que la première.
L’inflation nette n’a commencé ni cette année ni à la suite d’un changement soudain survenu en un seul mois. L’offre d’ETH a augmenté d’environ 0,18 % en 2025, et le taux d’inflation s’est établi autour de 0,23 % en 2026. Depuis la mise à niveau Dencun, l’ETH est en situation d’inflation nette modérée et persistante. Vitalik a réajusté le récit près de deux ans après que la courbe de l’offre a commencé à suivre une tendance durablement haussière.
La « réserve de valeur » soulève une question plus difficile que le modèle de destruction
Pour étayer l’idée d’une « réserve de valeur », Vitalik invoque la décentralisation, la résistance à la censure, la confidentialité et la stabilité. Il écrit : « À une époque où l’intelligence artificielle entraîne des bouleversements profonds, la stabilité deviendra une qualité très appréciée. »
Mais le modèle de destruction et le récit de la réserve de valeur se heurtent à la même question : d’où vient la demande nette d’ETH ?
Le modèle de destruction repose sur la logique suivante : « l’utilisation du réseau génère des frais, et la destruction de ces frais réduit l’offre ». Le récit de la réserve de valeur suit une autre logique : « le réseau est digne de confiance, donc l’ETH mérite d’être détenu à long terme ». Le premier peut être réfuté par les données — et il l’a déjà été. Le second est plus difficile à réfuter, mais aussi plus difficile à valider. Dans sa publication, Vitalik a décortiqué le modèle de valorisation des jetons déflationnistes : la capitalisation boursière est égale au montant annuel des destructions divisé par le taux d’actualisation. Si 1 milliard de dollars est brûlé chaque année et que le taux d’actualisation est de 4 %, la valorisation théorique minimale est de 25 milliards de dollars. Mais il souligne qu’entre 2021 et 2023, une grande partie de l’ETH brûlé provenait de cas d’usage internes à l’écosystème crypto. « Cette logique de valorisation minimale ne tient que si la demande générant des revenus de frais provient du monde réel extérieur. »
L’utilisation d’infrastructures ne signifie pas que l’ETH fait l’objet d’achats nets. Les transferts de stablecoins et le volume des actifs du monde réel (RWA) sur le réseau principal d’Ethereum continuent de croître, mais les frais de gas nécessaires à ces activités répondent à une demande différente de celle qui consiste à « détenir de l’ETH comme actif ».
Le staking bloque l’offre, les ETF ponctionnent la demande, mais les gros investisseurs achètent à contre-courant
Au 10 novembre, environ 36,32 % de l’offre totale d’ETH était en staking, soit une hausse d’environ 4,32 % depuis mai. Une grande quantité d’ETH en circulation est immobilisée dans des nœuds validateurs, ce qui réduit effectivement l’offre disponible. Mais le staking ne crée pas de demande externe libellée en ETH : les récompenses versées aux participants sont elles-mêmes libellées en ETH, et font partie de la nouvelle émission. La hausse du taux de staking immobilise la liquidité des jetons déjà en circulation ; elle ne fait pas entrer de capitaux externes.
Les données institutionnelles indiquent quant à elles une tendance opposée. Les ETF américains au comptant sur Ethereum ont enregistré des sorties nettes pendant six semaines consécutives, avec 365,3 millions de dollars de sorties nettes la semaine dernière. Le 4 novembre, les sorties ont atteint 85,3 millions de dollars en une seule journée, dont 74,4 millions pour le seul ETHA de BlackRock. Glassnode avait précédemment relevé 23 jours de bourse consécutifs de sorties nettes, un record depuis le lancement de ces produits.
Mais cette même source de données ajoute un détail important : pendant que les ETF enregistraient des sorties, certaines grandes adresses achetaient de l’ETH ou en retiraient. Il ne s’agit pas d’un récit univoque de « retrait généralisé des institutions ». Les ETF sont des véhicules d’investissement réglementés ; leurs sorties reflètent une baisse des capitaux alloués à l’ETH par ce canal précis. Le comportement des gros détenteurs on-chain pourrait obéir à une autre logique. Les deux phénomènes peuvent être vrais simultanément, mais ils ne sont pas la même chose.
Le staking bloque l’offre, les ETF ponctionnent une partie de la demande, mais les gros détenteurs on-chain prennent le relais sur un autre plan. Le réajustement du récit est survenu précisément dans cette période où ces trois forces évoluaient dans des directions différentes.
Le moment choisi pour réajuster le récit est en soi révélateur
Vitalik n’a publiquement changé de cap que près de deux ans après l’effondrement des données sur les destructions, et ce moment mérite qu’on s’y attarde. Si la logique de valorisation de la « monnaie ultrasonique » était déjà devenue caduque dans les faits après la mise à niveau Dencun de 2024, le réajustement du récit a été retardé d’environ deux ans.
La raison de ce retard n’est pas difficile à deviner : reconnaître l’échec du mécanisme de destruction revient à admettre que l’un des principaux piliers de valorisation de l’ETH au cours des cinq dernières années ne tient plus. Mais l’effondrement des données ne s’arrête pas pour autant. Au moment du réajustement du récit, le volume annuel détruit était déjà passé de 1,48 million de jetons à moins de 20 000, et l’inflation nette était déjà inscrite dans la courbe de l’offre.
La question de savoir si la « réserve de valeur » constitue un meilleur récit que la « destruction des frais » dépend d’un point encore sans réponse : l’ETH peut-il devenir un capital indispensable aux activités financières on-chain, plutôt qu’un simple carburant acheté à la demande lors de l’utilisation du réseau ? Le taux de staking et l’utilisation des infrastructures apportent certains éléments en faveur de cette idée. Mais la coexistence des sorties des ETF et des achats des gros détenteurs montre qu’à tout le moins, les différents types de capitaux ne partagent pas encore le même point de vue.
Avis : ce contenu est fourni à titre informatif uniquement. Faites vos propres recherches.