Après le rebond des actions américaines, l’IPC de ce soir peut-il favoriser une reprise des valorisations ?
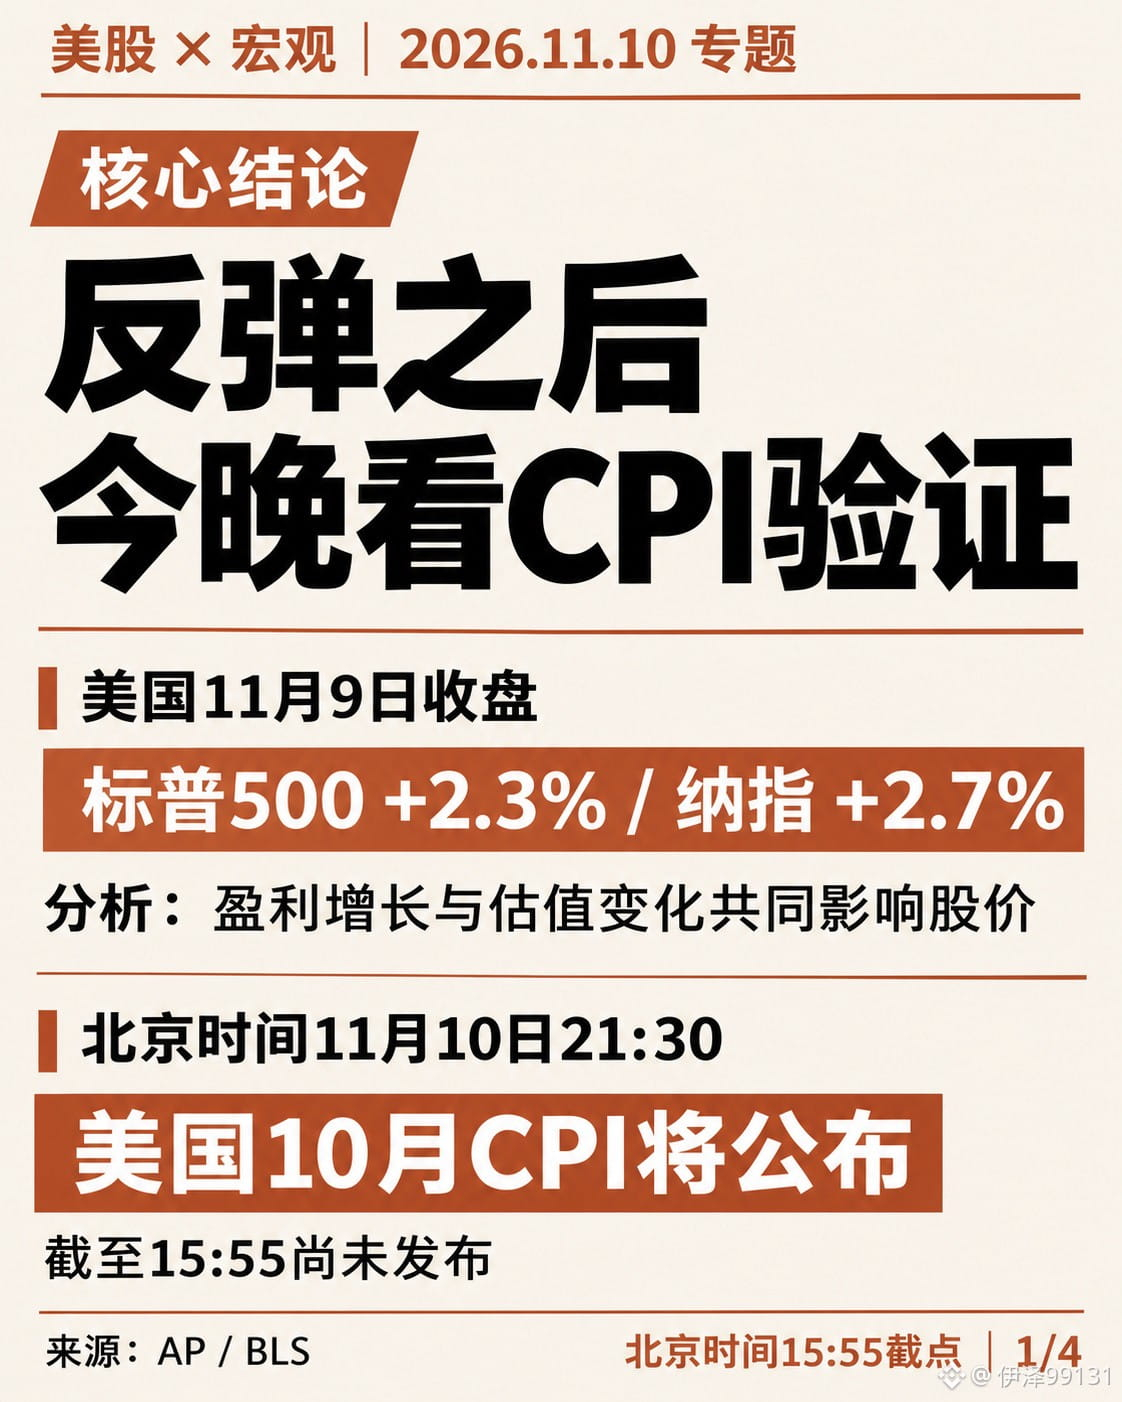
Les actions américaines ont nettement rebondi hier soir, mais ce qui m’intéresse davantage, c’est de savoir si cette reprise résistera à l’épreuve des chiffres de l’inflation publiés ce soir.
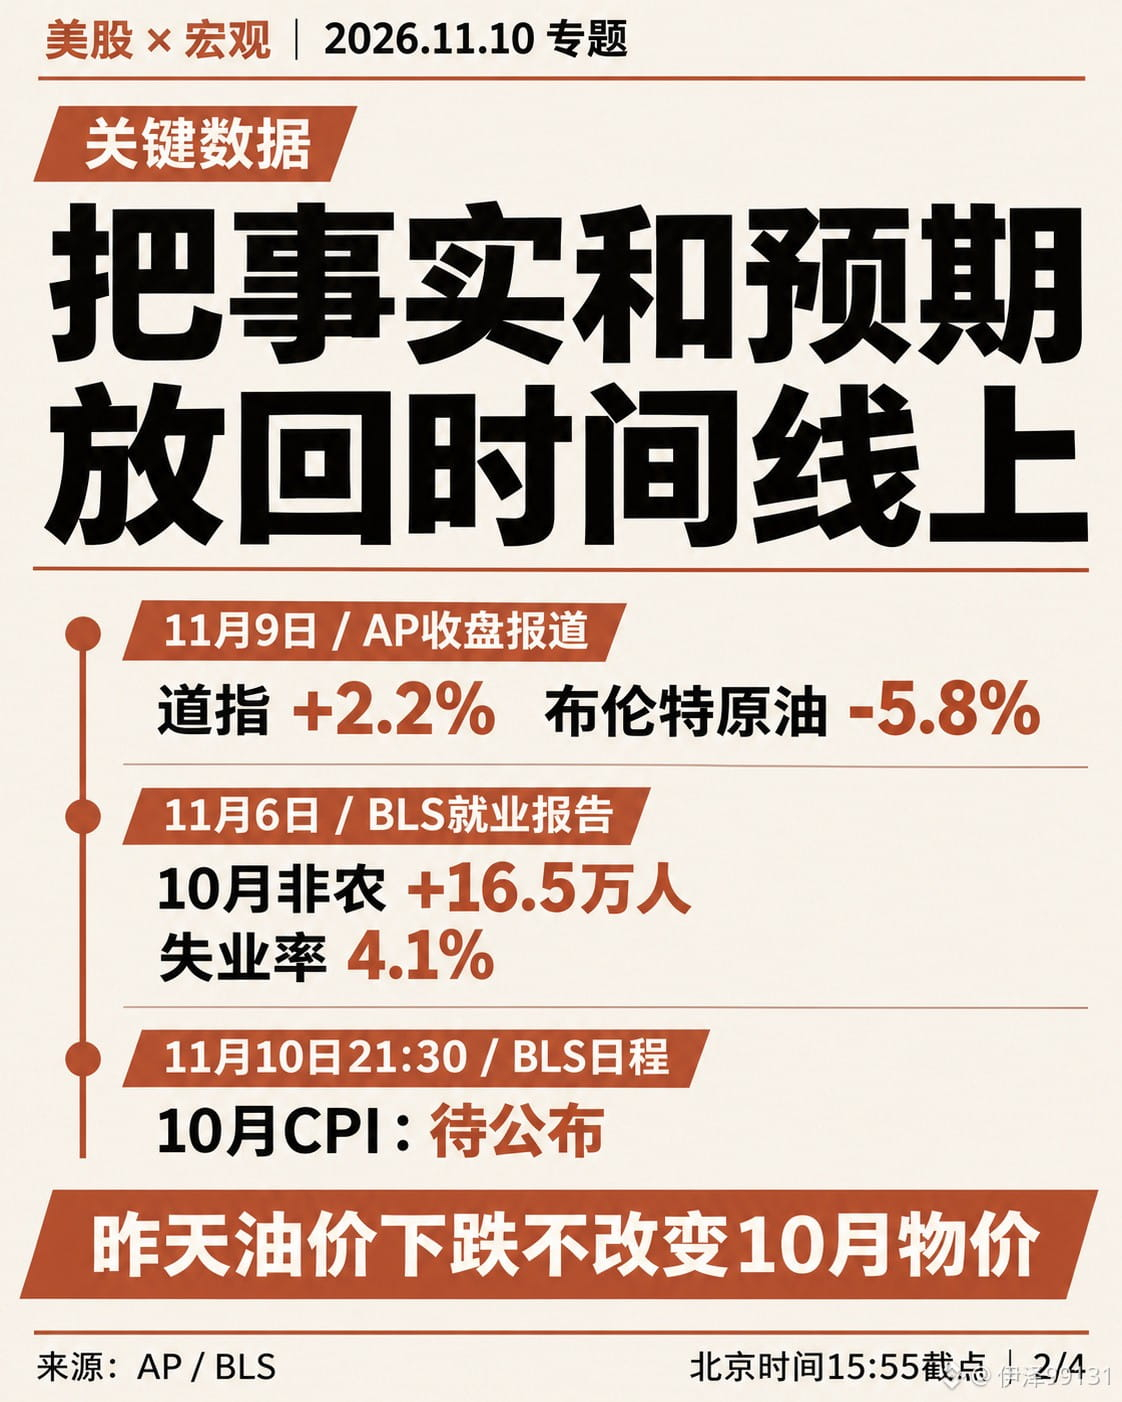
Le S&P 500 a progressé de 2,3 %, le Dow Jones de 2,2 % et le Nasdaq de 2,7 % ; le pétrole Brent a reculé de 5,8 % sur la journée.
Il faut maintenant suivre deux indicateurs en parallèle : les bénéfices que les entreprises peuvent générer et la valorisation que le marché est prêt à leur accorder.
Commençons par la macroéconomie. Le recul du pétrole contribue à atténuer les pressions futures sur les prix de l’énergie, mais l’évolution du cours du pétrole le 9 novembre ne peut pas modifier rétroactivement les prix déjà constatés en octobre. L’IPC américain d’octobre publié ce soir mesure l’inflation du mois précédent. Attribuer directement la baisse du pétrole d’hier à un recul inévitable de l’IPC de ce soir reviendrait à confondre l’ordre chronologique.
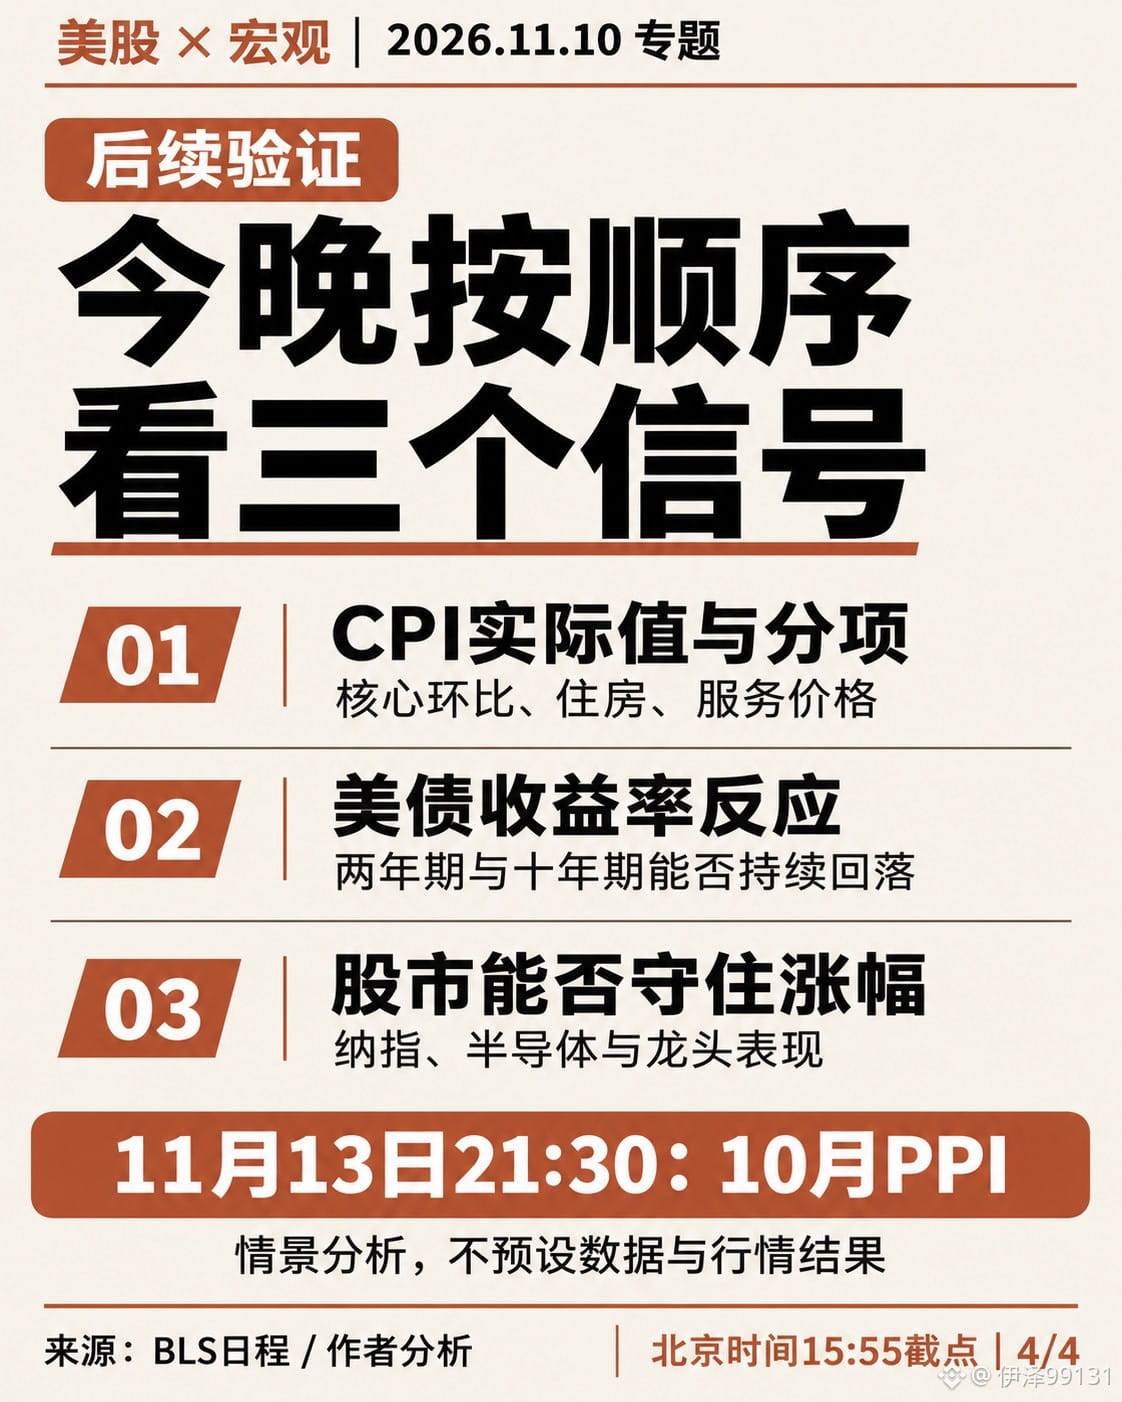
Il faut d’abord examiner l’évolution mensuelle de l’IPC sous-jacent, puis celle des prix du logement et des services. Si seule l’énergie tire l’inflation globale vers le bas tandis que les composantes sous-jacentes restent élevées, les anticipations de taux ne se détendront pas nécessairement durablement. À l’inverse, si l’atténuation des tensions sur les prix s’étend et que l’activité économique reste résiliente, le contexte sera plus favorable aux valorisations boursières.
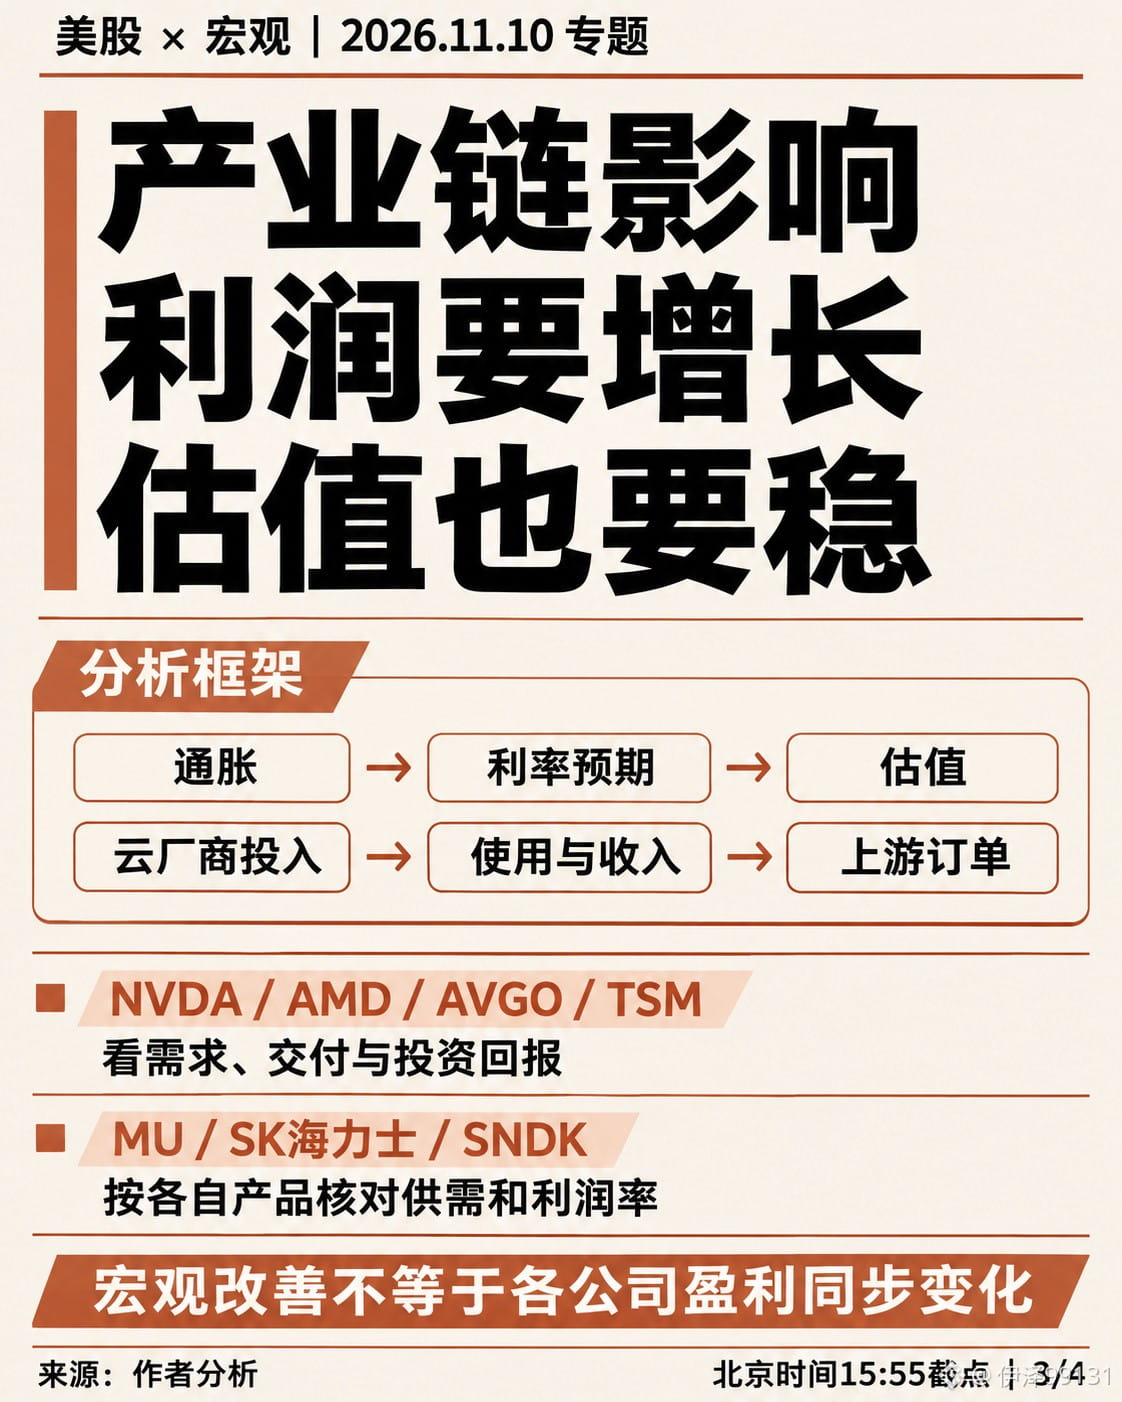
Les valeurs technologiques doivent actuellement composer avec deux forces : la croissance des bénéfices peut soutenir les cours, tandis que les pressions sur les taux risquent de peser sur les valorisations. Prenons un exemple purement hypothétique : les bénéfices par action d’une entreprise progressent de 20 %, mais son ratio cours/bénéfice passe de 30 à 25 ; au final, le cours reste à peu près inchangé. Entre la croissance publiée par l’entreprise et un rendement équivalent pour les actionnaires, il y a aussi l’évolution de la valorisation.
Pour Nvidia, AMD et Broadcom, il faut surveiller la demande et les livraisons ; pour TSMC, les procédés de fabrication avancés et les commandes des clients ; pour MU, SK Hynix et SNDK, l’offre et la demande ainsi que les marges de leurs produits respectifs. Ces entreprises occupent des maillons différents de la chaîne : on ne peut pas déduire que leurs bénéfices évolueront de façon synchronisée à partir d’une seule nouvelle macroéconomique.
Le lien le plus important reste celui des fournisseurs de services cloud. Si les dépenses d’investissement continuent d’augmenter et que l’utilisation réelle ainsi que les revenus suivent, les commandes passées aux fournisseurs en amont seront mieux soutenues. Si les investissements progressent plus vite que les retours et que les coûts de financement restent élevés, le marché exigera une période de récupération plus courte. Il faut donc considérer ensemble le montant des dépenses d’investissement et l’efficacité des investissements.
Mon analyse pour ce soir :
Examinez le chiffre de l’IPC et ses composantes, puis la réaction des rendements des bons du Trésor américain à deux et dix ans.
Si les pressions inflationnistes s’atténuent, que les rendements des bons du Trésor reculent et que les anticipations de bénéfices des entreprises restent stables, les conditions d’une reprise s’amélioreront.
Les actions américaines ont nettement rebondi hier soir, mais ce qui m’intéresse davantage, c’est de savoir si cette reprise résistera à l’épreuve des chiffres de l’inflation publiés ce soir.
Le S&P 500 a progressé de 2,3 %, le Dow Jones de 2,2 % et le Nasdaq de 2,7 % ; le pétrole Brent a reculé de 5,8 % sur la journée.
Il faut maintenant suivre deux indicateurs en parallèle : les bénéfices que les entreprises peuvent générer et la valorisation que le marché est prêt à leur accorder.
Commençons par la macroéconomie. Le recul du pétrole contribue à atténuer les pressions futures sur les prix de l’énergie, mais l’évolution du cours du pétrole le 9 novembre ne peut pas modifier rétroactivement les prix déjà constatés en octobre. L’IPC américain d’octobre publié ce soir mesure l’inflation du mois précédent. Attribuer directement la baisse du pétrole d’hier à un recul inévitable de l’IPC de ce soir reviendrait à confondre l’ordre chronologique.
Il faut d’abord examiner l’évolution mensuelle de l’IPC sous-jacent, puis celle des prix du logement et des services. Si seule l’énergie tire l’inflation globale vers le bas tandis que les composantes sous-jacentes restent élevées, les anticipations de taux ne se détendront pas nécessairement durablement. À l’inverse, si l’atténuation des tensions sur les prix s’étend et que l’activité économique reste résiliente, le contexte sera plus favorable aux valorisations boursières.
Les valeurs technologiques doivent actuellement composer avec deux forces : la croissance des bénéfices peut soutenir les cours, tandis que les pressions sur les taux risquent de peser sur les valorisations. Prenons un exemple purement hypothétique : les bénéfices par action d’une entreprise progressent de 20 %, mais son ratio cours/bénéfice passe de 30 à 25 ; au final, le cours reste à peu près inchangé. Entre la croissance publiée par l’entreprise et un rendement équivalent pour les actionnaires, il y a aussi l’évolution de la valorisation.
Pour Nvidia, AMD et Broadcom, il faut surveiller la demande et les livraisons ; pour TSMC, les procédés de fabrication avancés et les commandes des clients ; pour MU, SK Hynix et SNDK, l’offre et la demande ainsi que les marges de leurs produits respectifs. Ces entreprises occupent des maillons différents de la chaîne : on ne peut pas déduire que leurs bénéfices évolueront de façon synchronisée à partir d’une seule nouvelle macroéconomique.
Le lien le plus important reste celui des fournisseurs de services cloud. Si les dépenses d’investissement continuent d’augmenter et que l’utilisation réelle ainsi que les revenus suivent, les commandes passées aux fournisseurs en amont seront mieux soutenues. Si les investissements progressent plus vite que les retours et que les coûts de financement restent élevés, le marché exigera une période de récupération plus courte. Il faut donc considérer ensemble le montant des dépenses d’investissement et l’efficacité des investissements.
Mon analyse pour ce soir :
Examinez le chiffre de l’IPC et ses composantes, puis la réaction des rendements des bons du Trésor américain à deux et dix ans.
Si les pressions inflationnistes s’atténuent, que les rendements des bons du Trésor reculent et que les anticipations de bénéfices des entreprises restent stables, les conditions d’une reprise s’amélioreront.