


Auteur : Chainalysis
Traduction : Luffy, Foresight News
L’organisme de recherche spécialisé dans les données du secteur des cryptomonnaies Chainalysis a publié son rapport 2026 sur l’adoption mondiale des cryptomonnaies. La partie consacrée à l’Europe occidentale indique que, malgré le repli du marché mondial des cryptomonnaies, l’économie crypto de la région, qui pèse 2 080 milliards de dollars, a fait preuve de résilience et enregistré une légère croissance positive.
La situation varie nettement d’un pays à l’autre : le marché britannique se contracte ; en France, sous l’effet des tensions budgétaires, les utilisateurs se tournent vers les stablecoins en auto-conservation ; en Espagne, les plateformes d’échange attirent d’importants flux de capitaux transfrontaliers en provenance d’Europe. Les avoirs en stablecoins ont fortement augmenté en Europe occidentale, tandis que la part de l’euro dans les transactions crypto progresse. Le secteur passe ainsi de la spéculation à l’institutionnalisation. Voici la traduction chinoise de la partie du rapport consacrée à l’Europe occidentale :
Alors que le marché mondial des cryptomonnaies entrait dans une phase baissière, l’Europe occidentale a fait preuve d’une bonne résistance. Au cours de la période étudiée, de juillet 2025 à juin 2026, l’économie crypto de la région a atteint 2 080 milliards de dollars, se classant au deuxième rang mondial, avec une légère croissance de 1,2 %. À l’échelle mondiale, seules l’Afrique subsaharienne, l’Amérique latine et l’Europe occidentale ont enregistré une croissance positive.
Les nouvelles politiques réglementaires, l’arrivée continue de capitaux institutionnels et les liens de plus en plus étroits avec la finance traditionnelle transforment le marché des cryptomonnaies de la région. Les trajectoires de développement varient toutefois fortement selon les pays. Plusieurs tendances communes se dégagent : la généralisation des stablecoins, le renforcement du rôle de l’euro dans les échanges de cryptomonnaies et l’expansion transfrontalière des plateformes d’échange.
Christopher Beck, co-PDG de BS Digital, l’un des principaux prestataires d’infrastructures crypto en Europe, décrit ainsi cette évolution : « L’adoption par les institutions s’accélère. Les cryptoactifs passent progressivement du statut d’actifs spéculatifs émergents à celui de produits financiers grand public. »
Tout cela se produit toutefois dans un contexte d’incertitude quant aux perspectives économiques générales de l’Europe et de changements persistants dans les préférences des utilisateurs, autant de facteurs qui déterminent directement les flux de capitaux crypto et les centres de gravité du marché.
Six marchés représentent les deux tiers de l’économie crypto d’Europe occidentale
Le Royaume-Uni reste le premier marché crypto d’Europe occidentale, avec un volume de 424,5 milliards de dollars, soit 20 % du total régional. En tant que centre financier mondial de longue date, doté de marchés de capitaux et d’un secteur bancaire matures, le marché crypto britannique apparaît comme le prolongement naturel de ses services financiers nationaux. Toutefois, sa taille a diminué de 8 % au cours de la période étudiée, principalement en raison du recul du volume des échanges sur les plateformes décentralisées (DEX).
L’Allemagne arrive en deuxième position avec 288,8 milliards de dollars, suivie de la France, avec 215,8 milliards. Le marché allemand s’est légèrement contracté, également en raison de la baisse des échanges sur les DEX ; le marché français est resté globalement stable. L’Espagne (156,1 milliards de dollars) et la Suisse (132,8 milliards) ont progressé, principalement grâce à une activité accrue sur les plateformes centralisées (CEX).
Avec les Pays-Bas (207,8 milliards de dollars), ces six pays représentent environ les deux tiers de l’économie crypto totale de l’Europe occidentale. Les activités crypto de la région sont fortement concentrées dans les principaux marchés.
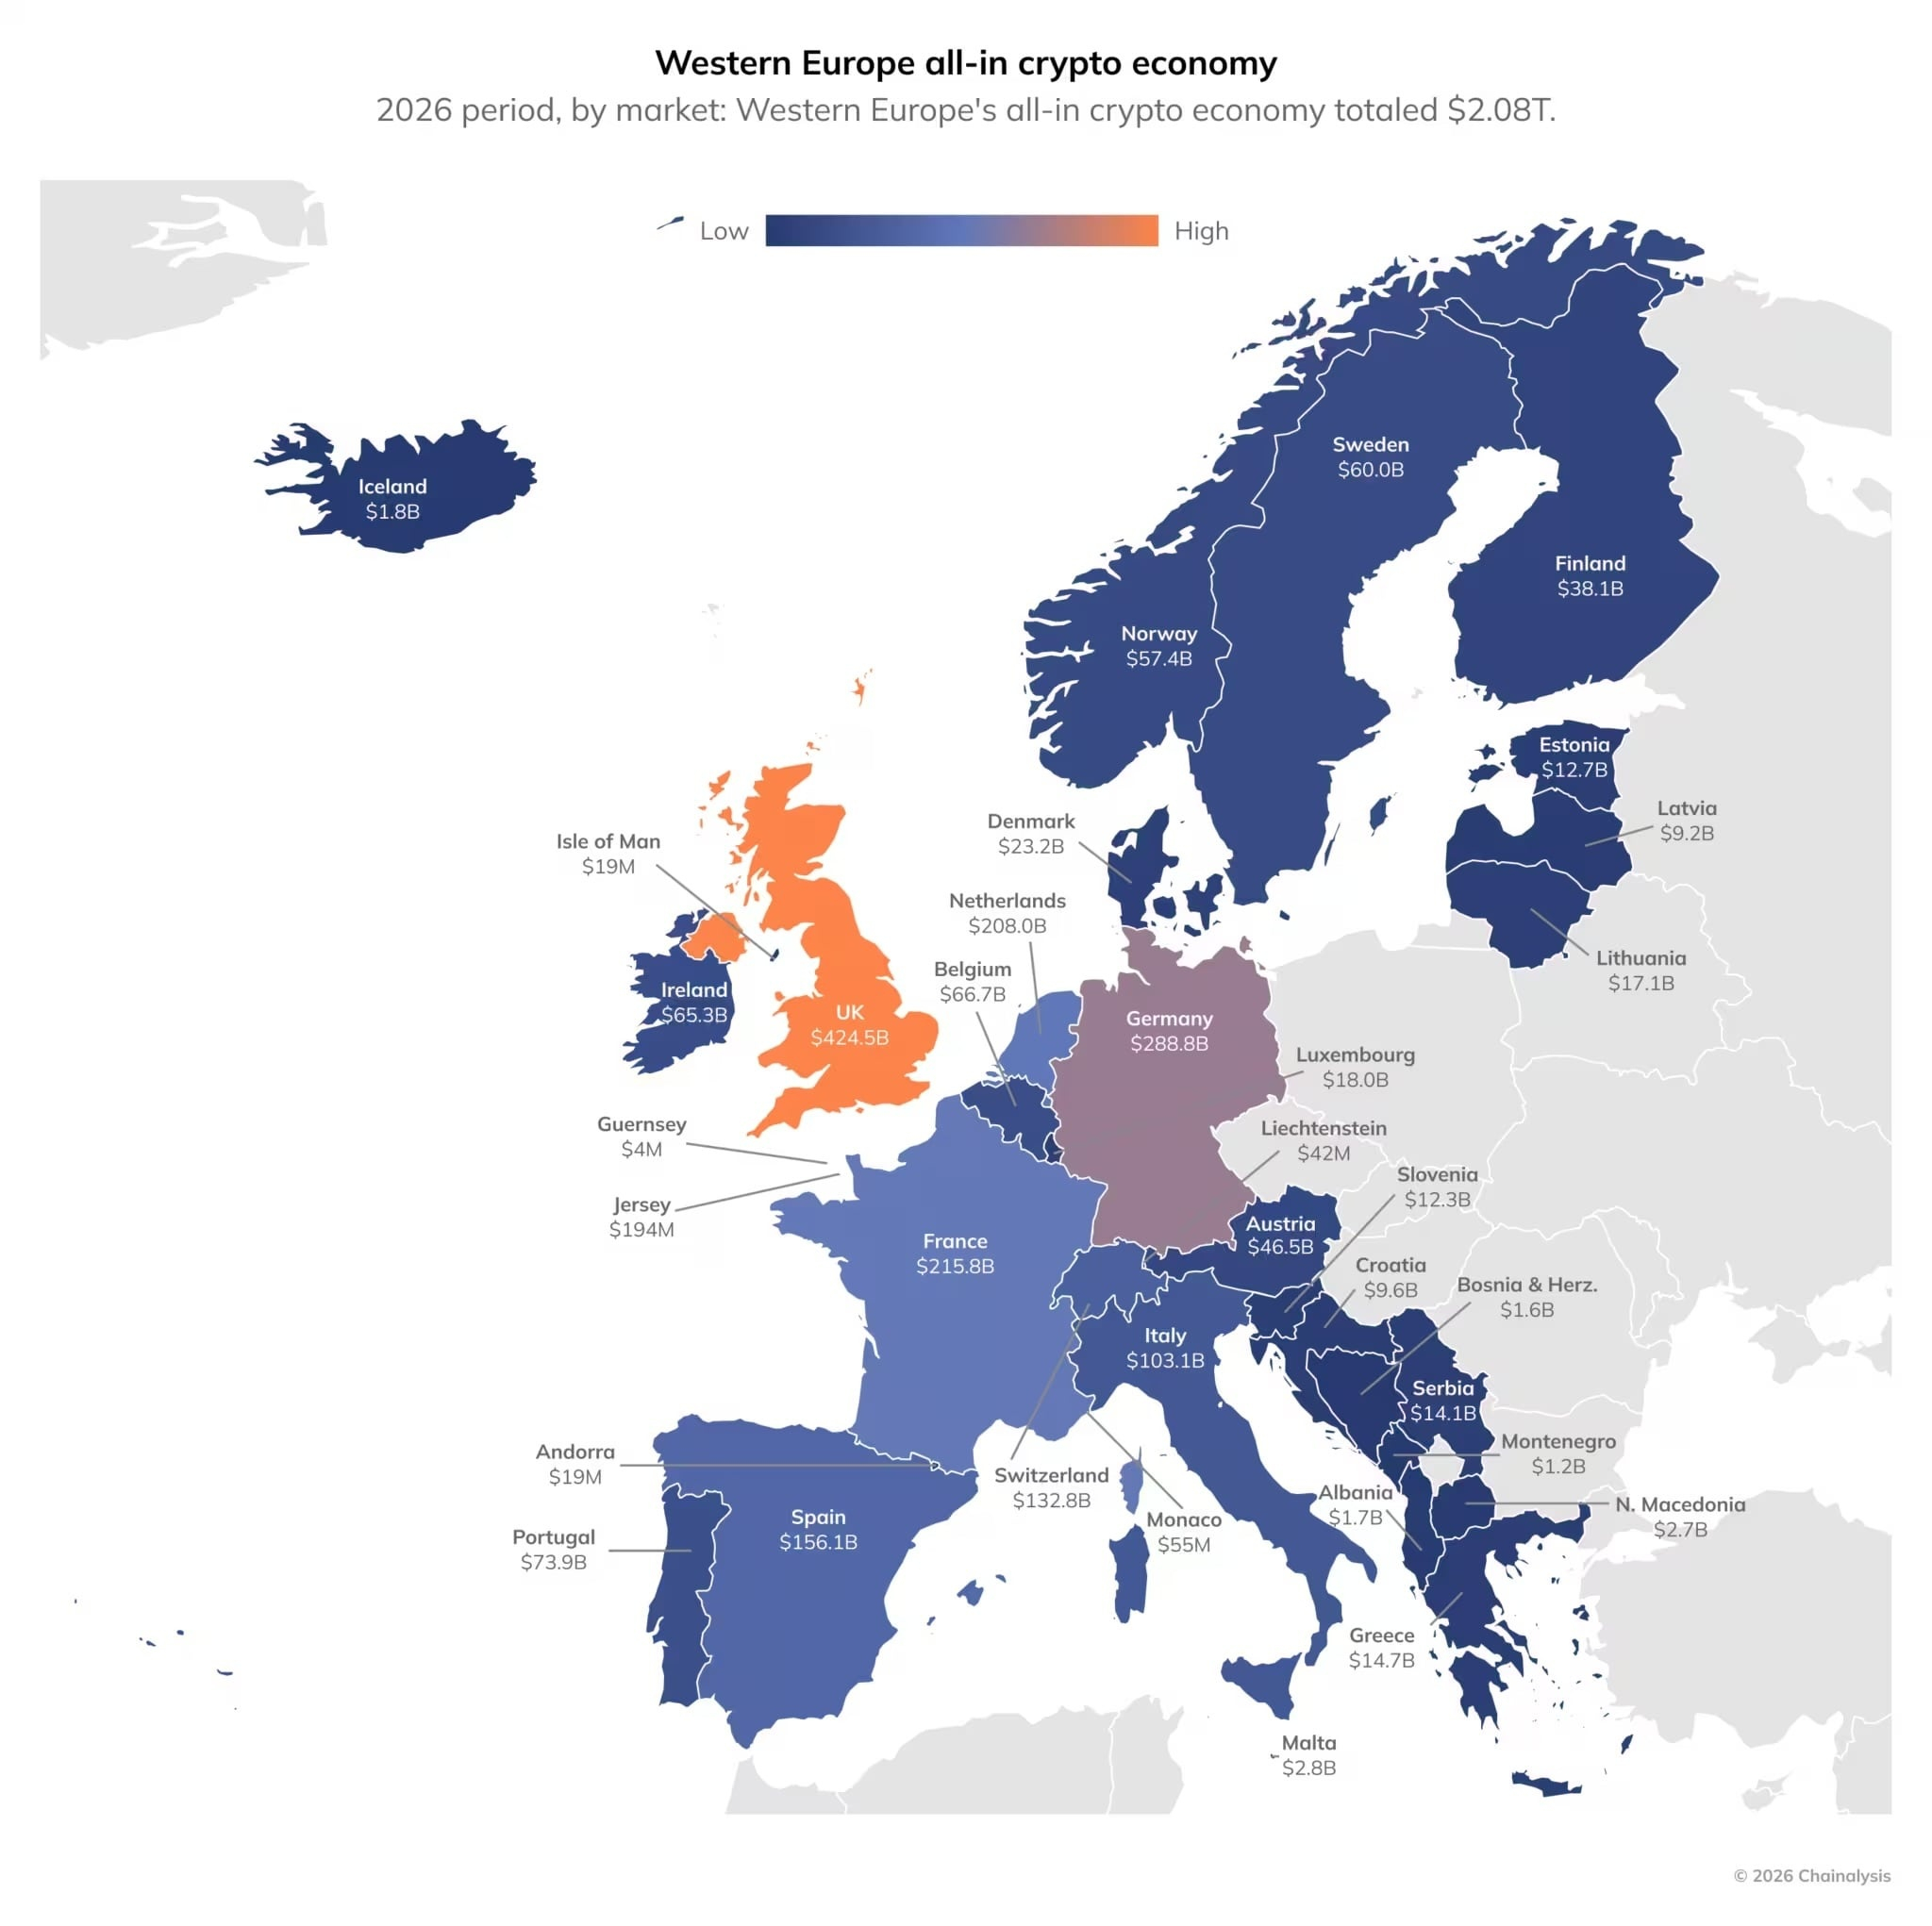
Graphique : cartographie de l’économie crypto d’Europe occidentale
Les experts du secteur interrogés estiment généralement que l’industrie européenne des cryptomonnaies a dépassé sa phase de croissance effrénée et est entrée dans une nouvelle phase de maturité. Faustine Fleuret, responsable des affaires publiques mondiales chez Morpho, une infrastructure de crédit décentralisée, a souligné cette évolution :
« Nous observons clairement un changement : les acteurs ne se contentent plus d’expérimenter avec les cryptomonnaies, ils intègrent la blockchain aux activités financières traditionnelles. Les banques, les sociétés de gestion d’actifs et les entreprises de technologies financières comprennent peu à peu que la finance on-chain n’est pas un système parallèle qui cherche à concurrencer la finance traditionnelle, mais une toute nouvelle technologie de base sur laquelle il est possible de bâtir des activités. »
L’euro gagne en influence sur les marchés des cryptomonnaies
Le renforcement du rôle de l’euro est l’un des signes de la maturité du marché crypto d’Europe occidentale, et s’inscrit dans la continuité de sa place sur les marchés traditionnels des changes.
Selon les données de la Banque des règlements internationaux (BRI), l’euro est intervenu dans 28,9 % des transactions mondiales sur le marché des changes en avril 2025. Les statistiques des carnets d’ordres crypto portent sur les paires à sens unique (euro contre jeton), contrairement aux statistiques bilatérales du marché des changes. L’article retient donc la moitié de ce chiffre, soit 14,5 %, comme point de référence.
Les données de Chainalysis montrent que l’euro devient de plus en plus un moyen d’accès au marché des cryptomonnaies pour le grand public. À la fin de la période étudiée, les échanges libellés en euros représentaient 11,8 % des transactions crypto libellées dans 33 grandes monnaies fiduciaires dans le monde. Leur part a nettement progressé et se rapproche du niveau de référence observé sur le marché des changes.
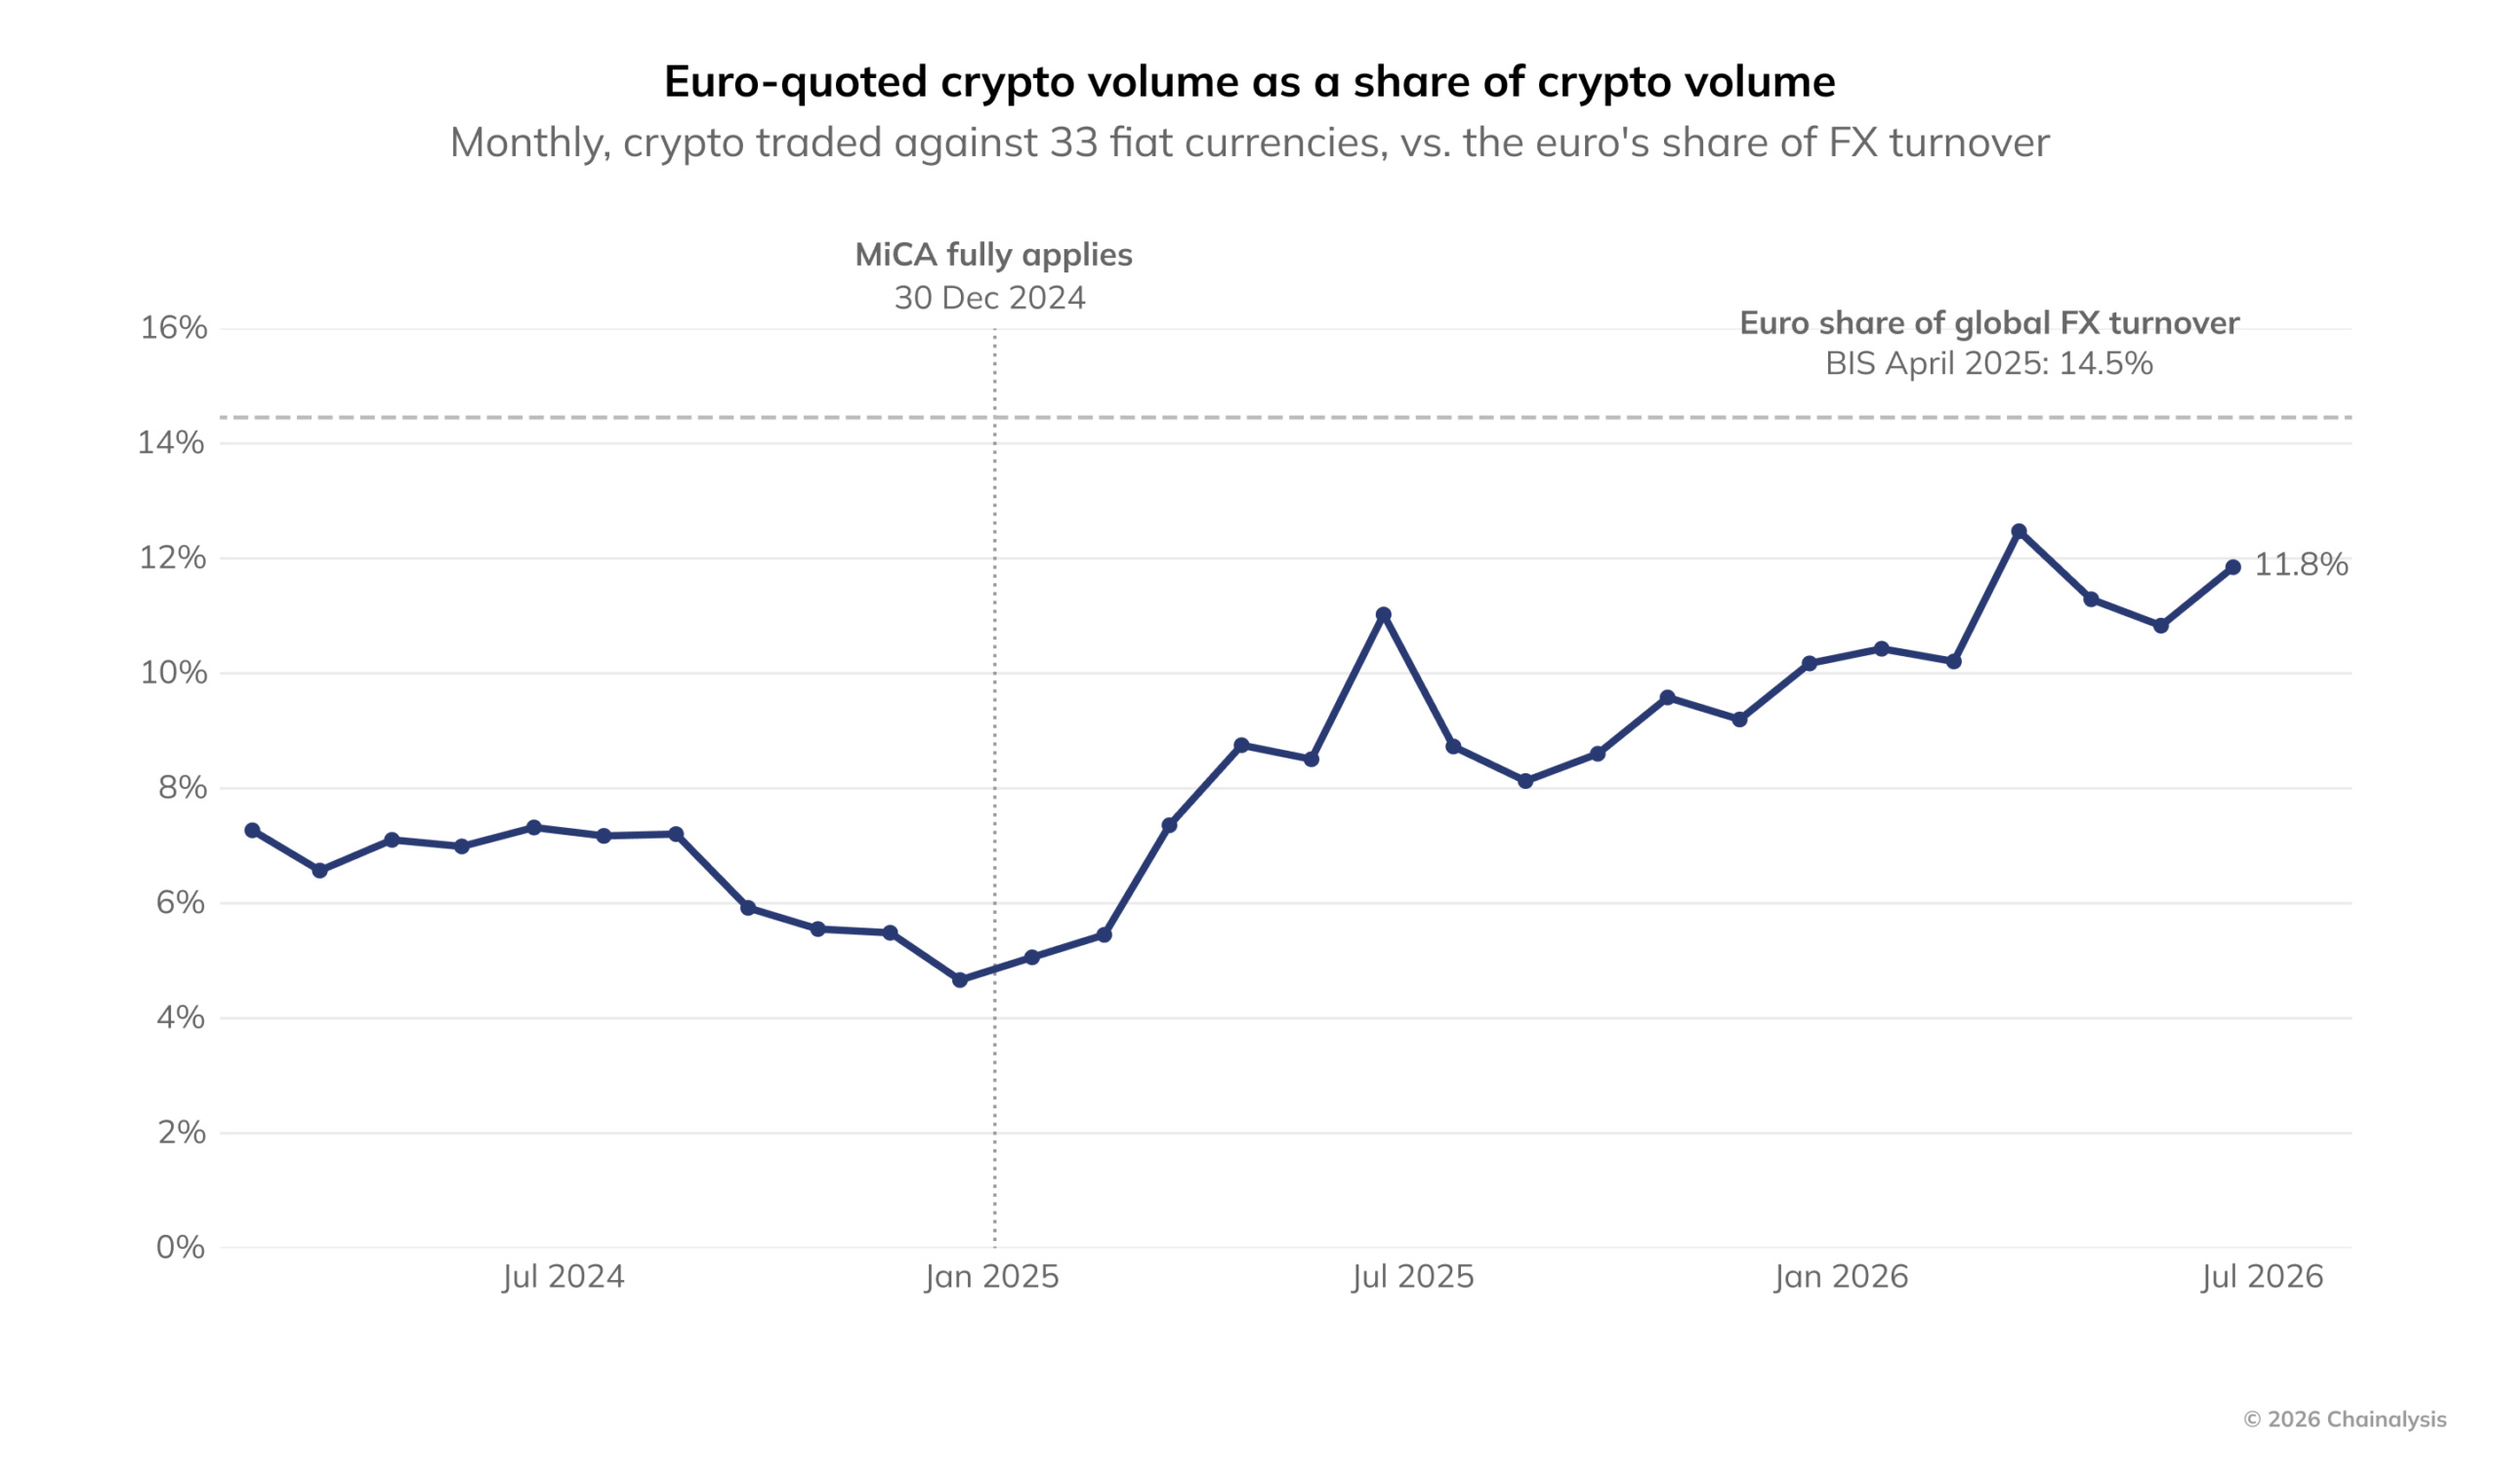
Graphique : part du volume des échanges de cryptomonnaies libellés en euros dans le volume total des échanges crypto
Cette tendance à la hausse coïncide avec l’entrée en vigueur de la réglementation MiCA de l’UE. MiCA établit un cadre réglementaire unifié pour tous les émetteurs de cryptoactifs et les prestataires de services opérant dans l’UE. La réglementation réduit l’incertitude pour les investisseurs et permet aux prestataires agréés d’exercer dans tous les pays de l’UE.
Les données ne permettent pas de prouver directement un lien de causalité entre ces deux évolutions. La hausse de la part des échanges en euros a toutefois probablement bénéficié de la stabilité du marché apportée par une réglementation unifiée et de l’expansion générale du marché crypto de l’UE.
Laurynas Spangevičius, directeur général de Robinhood pour l’Europe, a évalué ainsi l’effet de MiCA : « La mise en œuvre complète de MiCA est la réforme réglementaire qui a le plus bouleversé le secteur européen des cryptomonnaies. Des règles claires ont remplacé l’incertitude réglementaire et les investisseurs institutionnels de long terme ont désormais la confiance nécessaire pour entrer sur le marché. »
La croissance des avoirs en stablecoins en Europe occidentale dépasse largement celle des autres régions du monde
L’étude révèle que les stablecoins occupent une place de plus en plus importante dans les portefeuilles d’actifs numériques des habitants d’Europe occidentale. Les soldes en stablecoins des portefeuilles personnels ont augmenté dans tous les pays étudiés.
Cette évolution est importante. Avec la généralisation des stablecoins, l’Europe doit répondre à une question fondamentale : comment intégrer ces dollars numériques et euros numériques au système financier existant ?
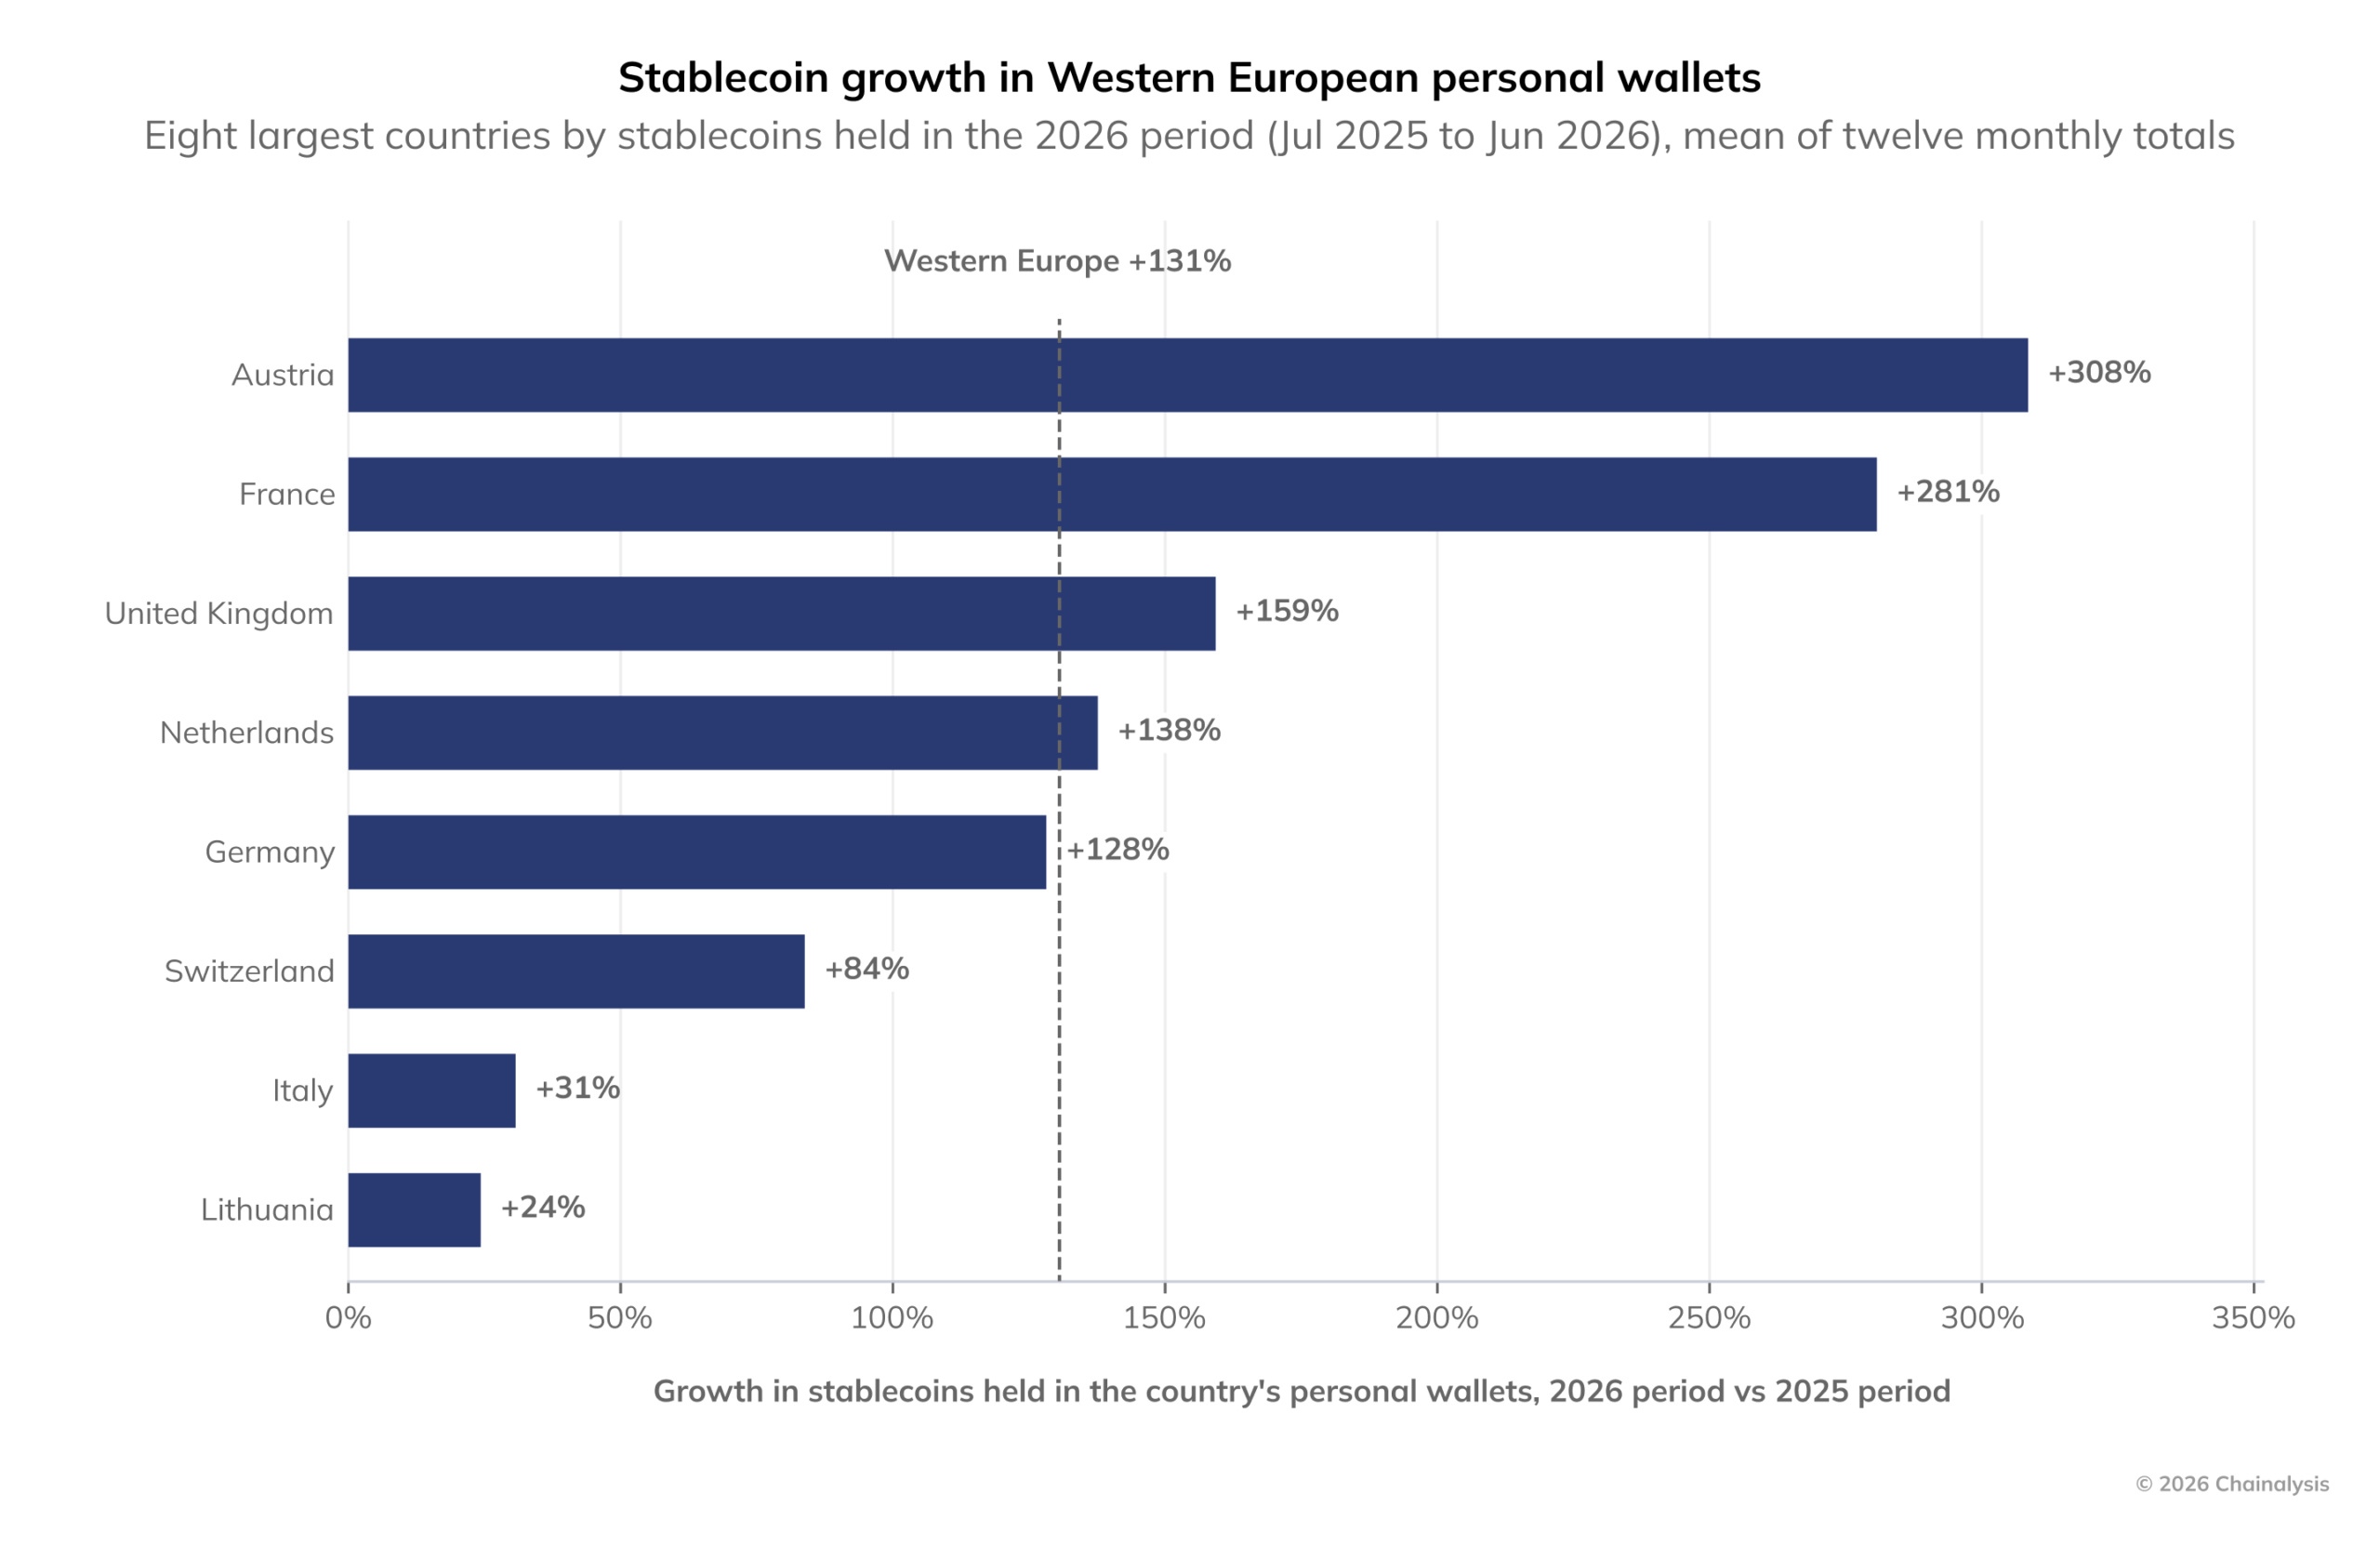
Graphique : croissance des avoirs en stablecoins dans les portefeuilles personnels d’Europe occidentale
Le total des stablecoins détenus dans les portefeuilles personnels de la région a bondi de 131 %, bien au-delà de la croissance mondiale de 52 %. L’Autriche et la France ont enregistré les hausses les plus marquées. Cette progression a fait passer la part de l’Europe occidentale dans les avoirs mondiaux en stablecoins de 3,4 % à 5,1 %.
Plusieurs facteurs expliquent cette évolution : les Européens souhaitent disposer d’un éventail plus large d’outils d’épargne et de transfert ; MiCA a établi des règles d’accès claires pour les émetteurs de stablecoins en euros, stimulant ainsi le développement du secteur. Les stablecoins se généralisent rapidement en Europe et leur impact potentiel sur le système financier ne peut plus être ignoré.
Les débats à ce sujet ont déjà commencé. En septembre 2026, la Banque centrale européenne et les banques centrales des pays de l’UE se sont publiquement opposées à une règle de MiCA sur les réserves des stablecoins : selon les règles actuelles, les émetteurs de stablecoins ordinaires doivent détenir au moins 30 % de leurs réserves sous forme de dépôts dans des banques européennes, contre 60 % pour les stablecoins d’importance majeure. Les banques centrales craignent qu’en cas de vague massive de rachats, les dépôts bancaires ne s’évaporent soudainement, ce qui pourrait provoquer des risques financiers.
Les institutions financières traditionnelles se lancent elles aussi dans le secteur. Jan-Oliver Sell, PDG de Qivalis, un projet de stablecoin soutenu par une alliance et conforme aux exigences réglementaires de MiCA, a indiqué que les stablecoins en euros conformes à la réglementation avaient déjà trouvé des cas d’usage concrets : le règlement en espèces sur la blockchain d’actifs tokenisés et les paiements programmables sous condition, comme le paiement à la livraison entre entreprises.
Un porte-parole de CaixaBank, banque multinationale espagnole, a déclaré que le développement de ce type d’activité répondait aussi à la volonté de l’Europe d’éviter une dépendance totale aux stablecoins adossés au dollar dans ce secteur.
Dans l’ensemble, les stablecoins en euros pourraient devenir un élément important des infrastructures financières numériques européennes. Les régulateurs et les banques continuent toutefois de mettre en balance les risques qu’ils présentent pour la stabilité financière et la souveraineté monétaire.
Les variations des rendements obligataires en euros influencent les échanges de bitcoins et d’or tokenisé dans l’UE
L’étude a également mis au jour une tendance : lorsque les rendements des obligations d’État de la zone euro augmentent par rapport à ceux des bons du Trésor américain, la part des échanges de bitcoins et d’or tokenisé libellés en euros progresse elle aussi.
Cette tendance s’inscrit dans un contexte de préoccupations croissantes concernant les finances publiques européennes et de débats sur les risques liés à la dette souveraine. Des années d’endettement élevé, des chocs économiques successifs et une faible croissance ont progressivement mis en évidence les vulnérabilités budgétaires.
La France est au centre de l’attention des marchés : son endettement élevé et l’impasse politique déstabilisent le marché obligataire. En octobre 2026, le rendement des obligations françaises à 10 ans a dépassé 5,14 %, un niveau inédit depuis 20 ans, témoignant des inquiétudes des investisseurs concernant les finances publiques et la situation politique du pays.
À partir de données hebdomadaires couvrant la période de juillet 2025 à juin 2026, Chainalysis a comparé les rendements des obligations d’État de la zone euro les mieux notées et des bons du Trésor américain aux échanges de bitcoins et d’or tokenisé. L’étude a dégagé une tendance nette.
Lorsque les rendements en euros augmentent par rapport à ceux des bons du Trésor américain, la part des échanges de bitcoins et d’or tokenisé libellés en euros par rapport aux échanges en dollars progresse ; lorsque l’écart de rendement se resserre, l’activité des échanges en euros recule.
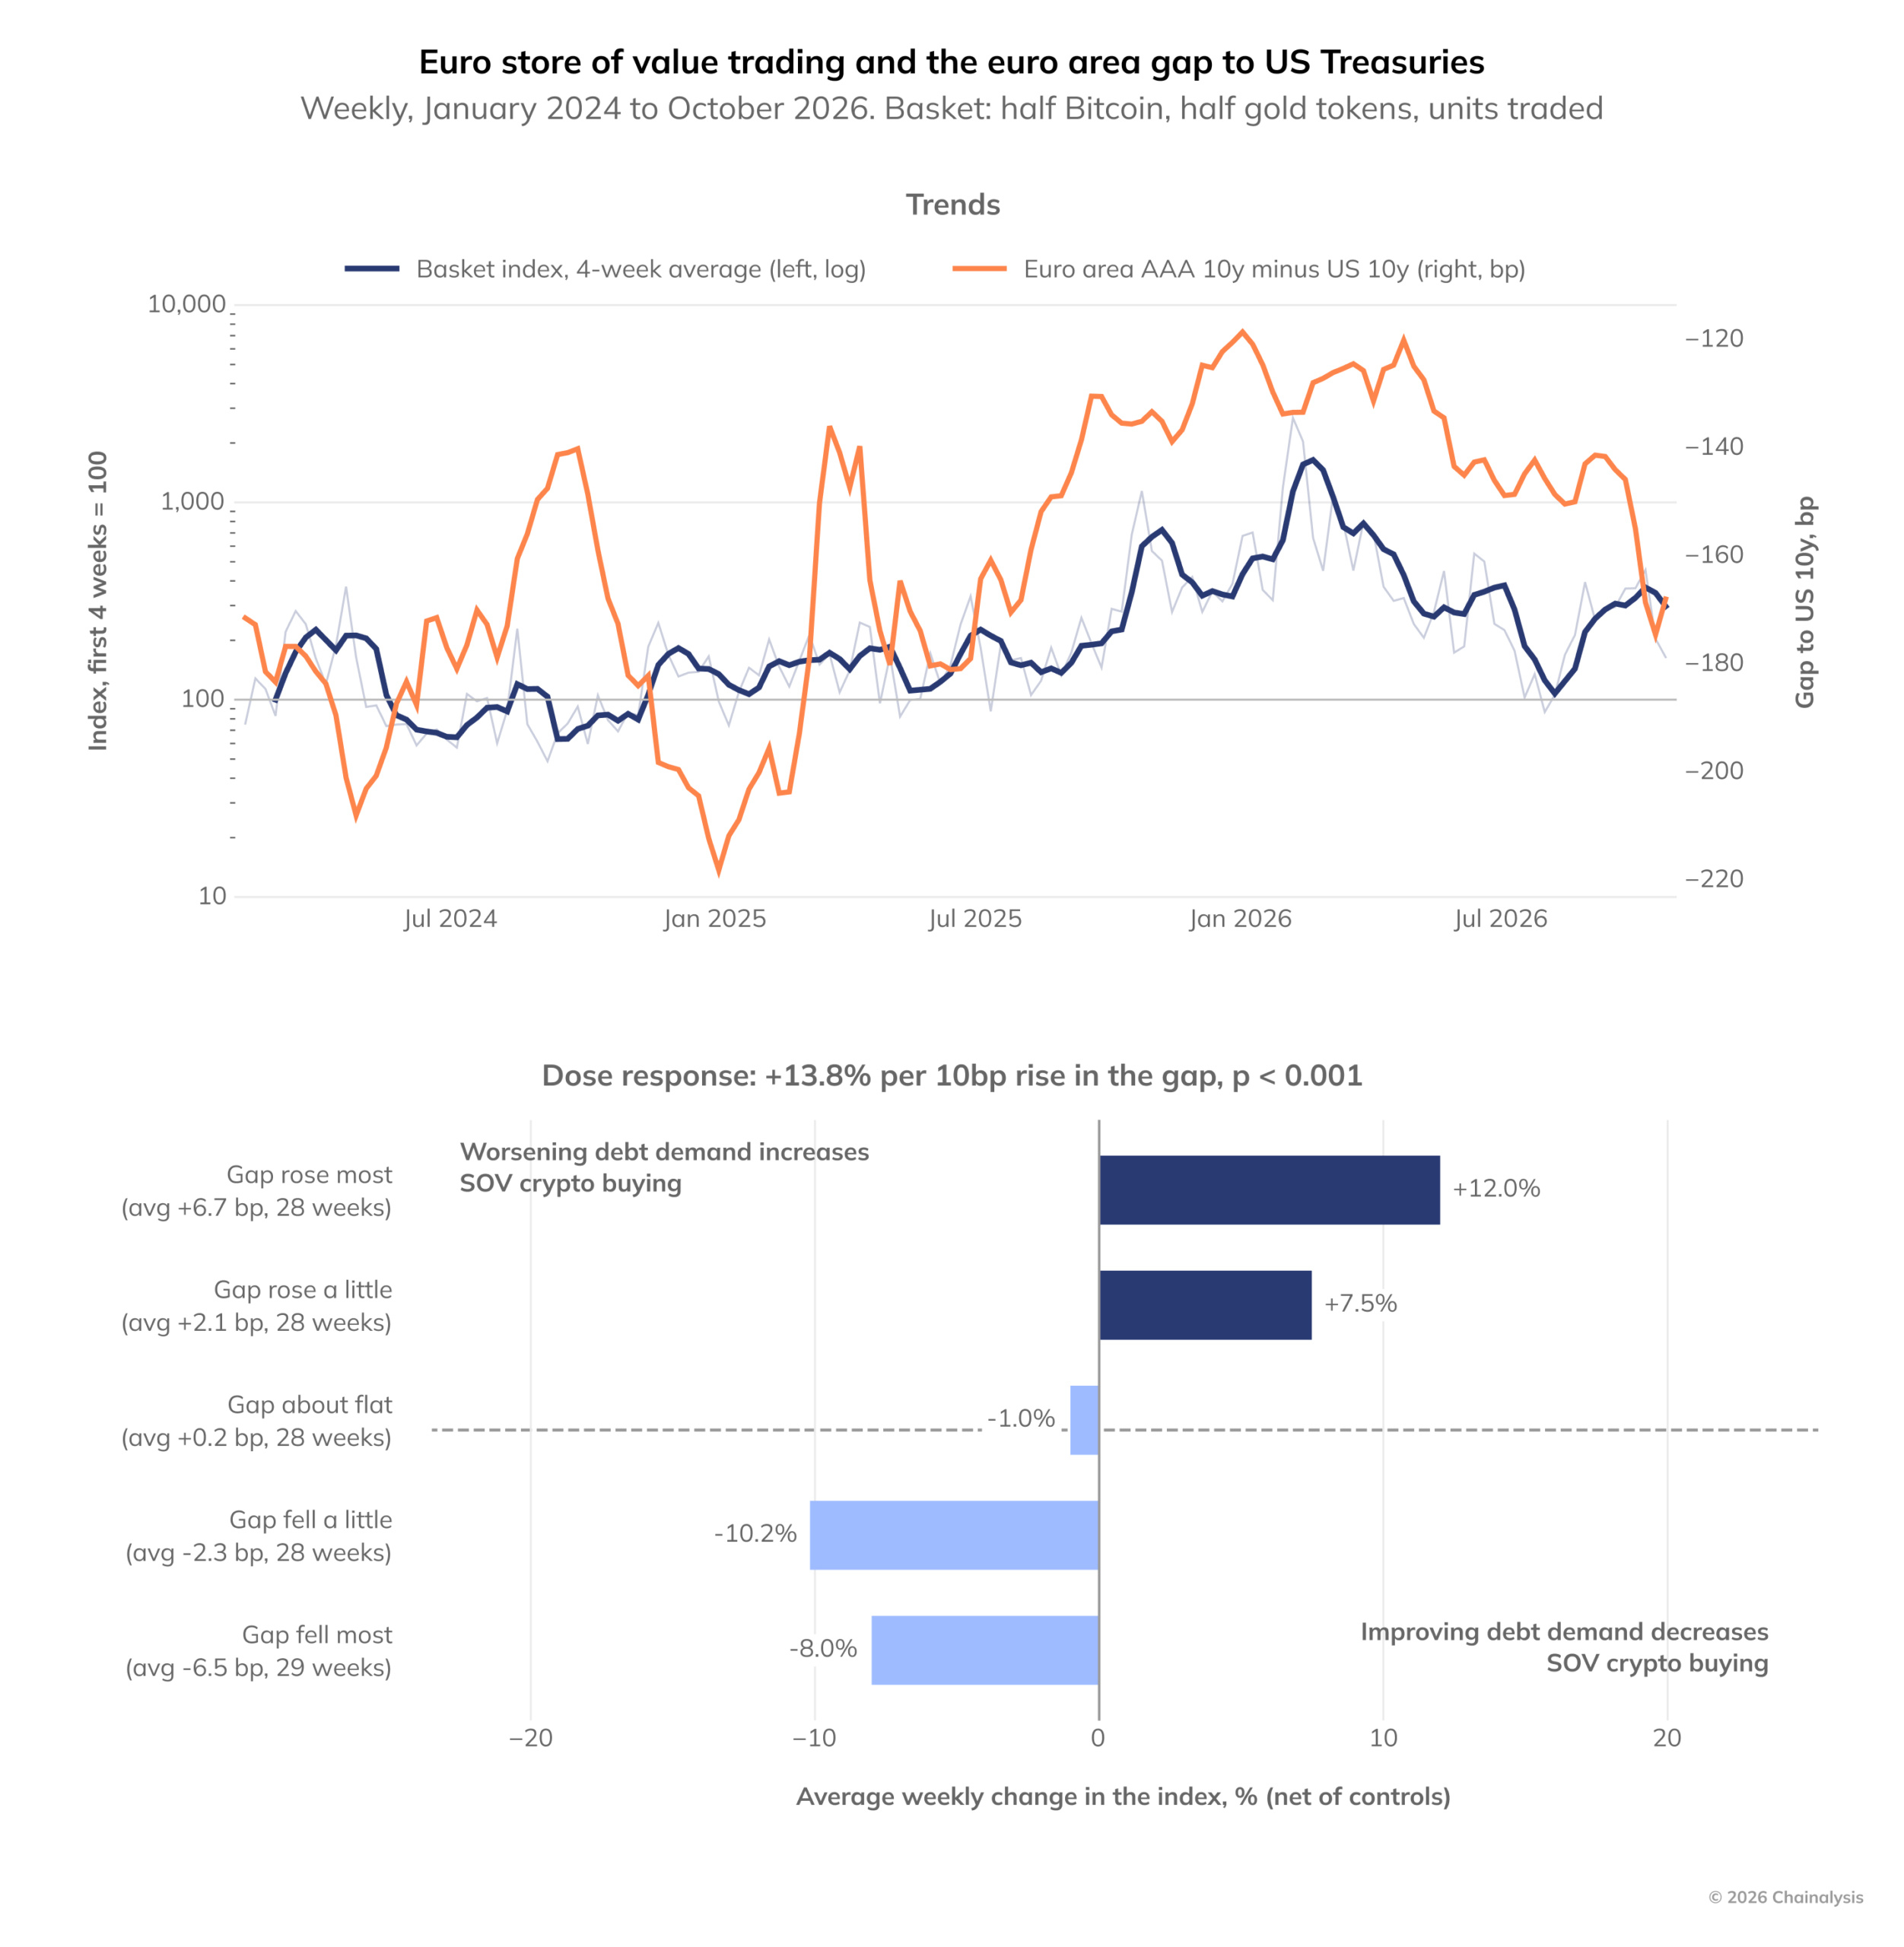
Graphique : corrélation entre les échanges de cryptomonnaies utilisées comme réserve de valeur dans la zone euro et l’écart de rendement entre les obligations d’État les mieux notées de la zone euro et les bons du Trésor américain
L’ampleur des variations est également corrélée. Lorsque les rendements en euros augmentent d’environ 2 points de base par rapport à ceux des bons du Trésor américain, les échanges libellés en euros dépassent les échanges en dollars d’environ 7,5 % ; pour une hausse de 7 points de base, l’écart atteint environ 12 %. Quand les rendements en euros baissent par rapport aux rendements américains, le volume des échanges en euros diminue de 8 % à 10 %.
Une interprétation possible est que, lorsque les perspectives budgétaires de la zone euro sont remises en question, les traders intègrent le bitcoin et l’or tokenisé à leurs portefeuilles comme actifs refuges alternatifs. Les données françaises présentées plus loin confirment indirectement cette tendance. Il faut toutefois rappeler que les données montrent uniquement une corrélation et ne permettent pas d’établir un lien de causalité direct.
Marchés de prédiction : les utilisateurs européens misent sur des événements géopolitiques et privilégient les scénarios négatifs
Les marchés de prédiction élargissent les usages des cryptoactifs au-delà du simple trading : les utilisateurs peuvent parier sur des conflits géopolitiques et des résultats économiques. Chainalysis a analysé le comportement des portefeuilles européens sur des contrats liés à des événements géopolitiques.
Les données de cette analyse ont été recueillies avant l’entrée en vigueur, en juillet 2026, de la nouvelle réglementation de l’Autorité européenne des marchés financiers (ESMA) : celle-ci classe ce type de contrats événementiels parmi les options binaires destinées aux particuliers, ce qui revient à interdire largement les marchés de prédiction dans l’UE. Le Royaume-Uni dispose également d’interdictions similaires. L’analyse tient compte de l’évolution constante de l’environnement réglementaire.
Les données montrent que, pendant la période étudiée, 74 % des fonds engagés par les portefeuilles européens sur les marchés de prédiction binaires liés aux États-Unis et à l’Iran misaient sur une issue négative, contre 49 % en moyenne dans le monde. Pourtant, en moyenne, les positions misant sur une issue négative ont rapporté moins que celles misant sur une issue positive.
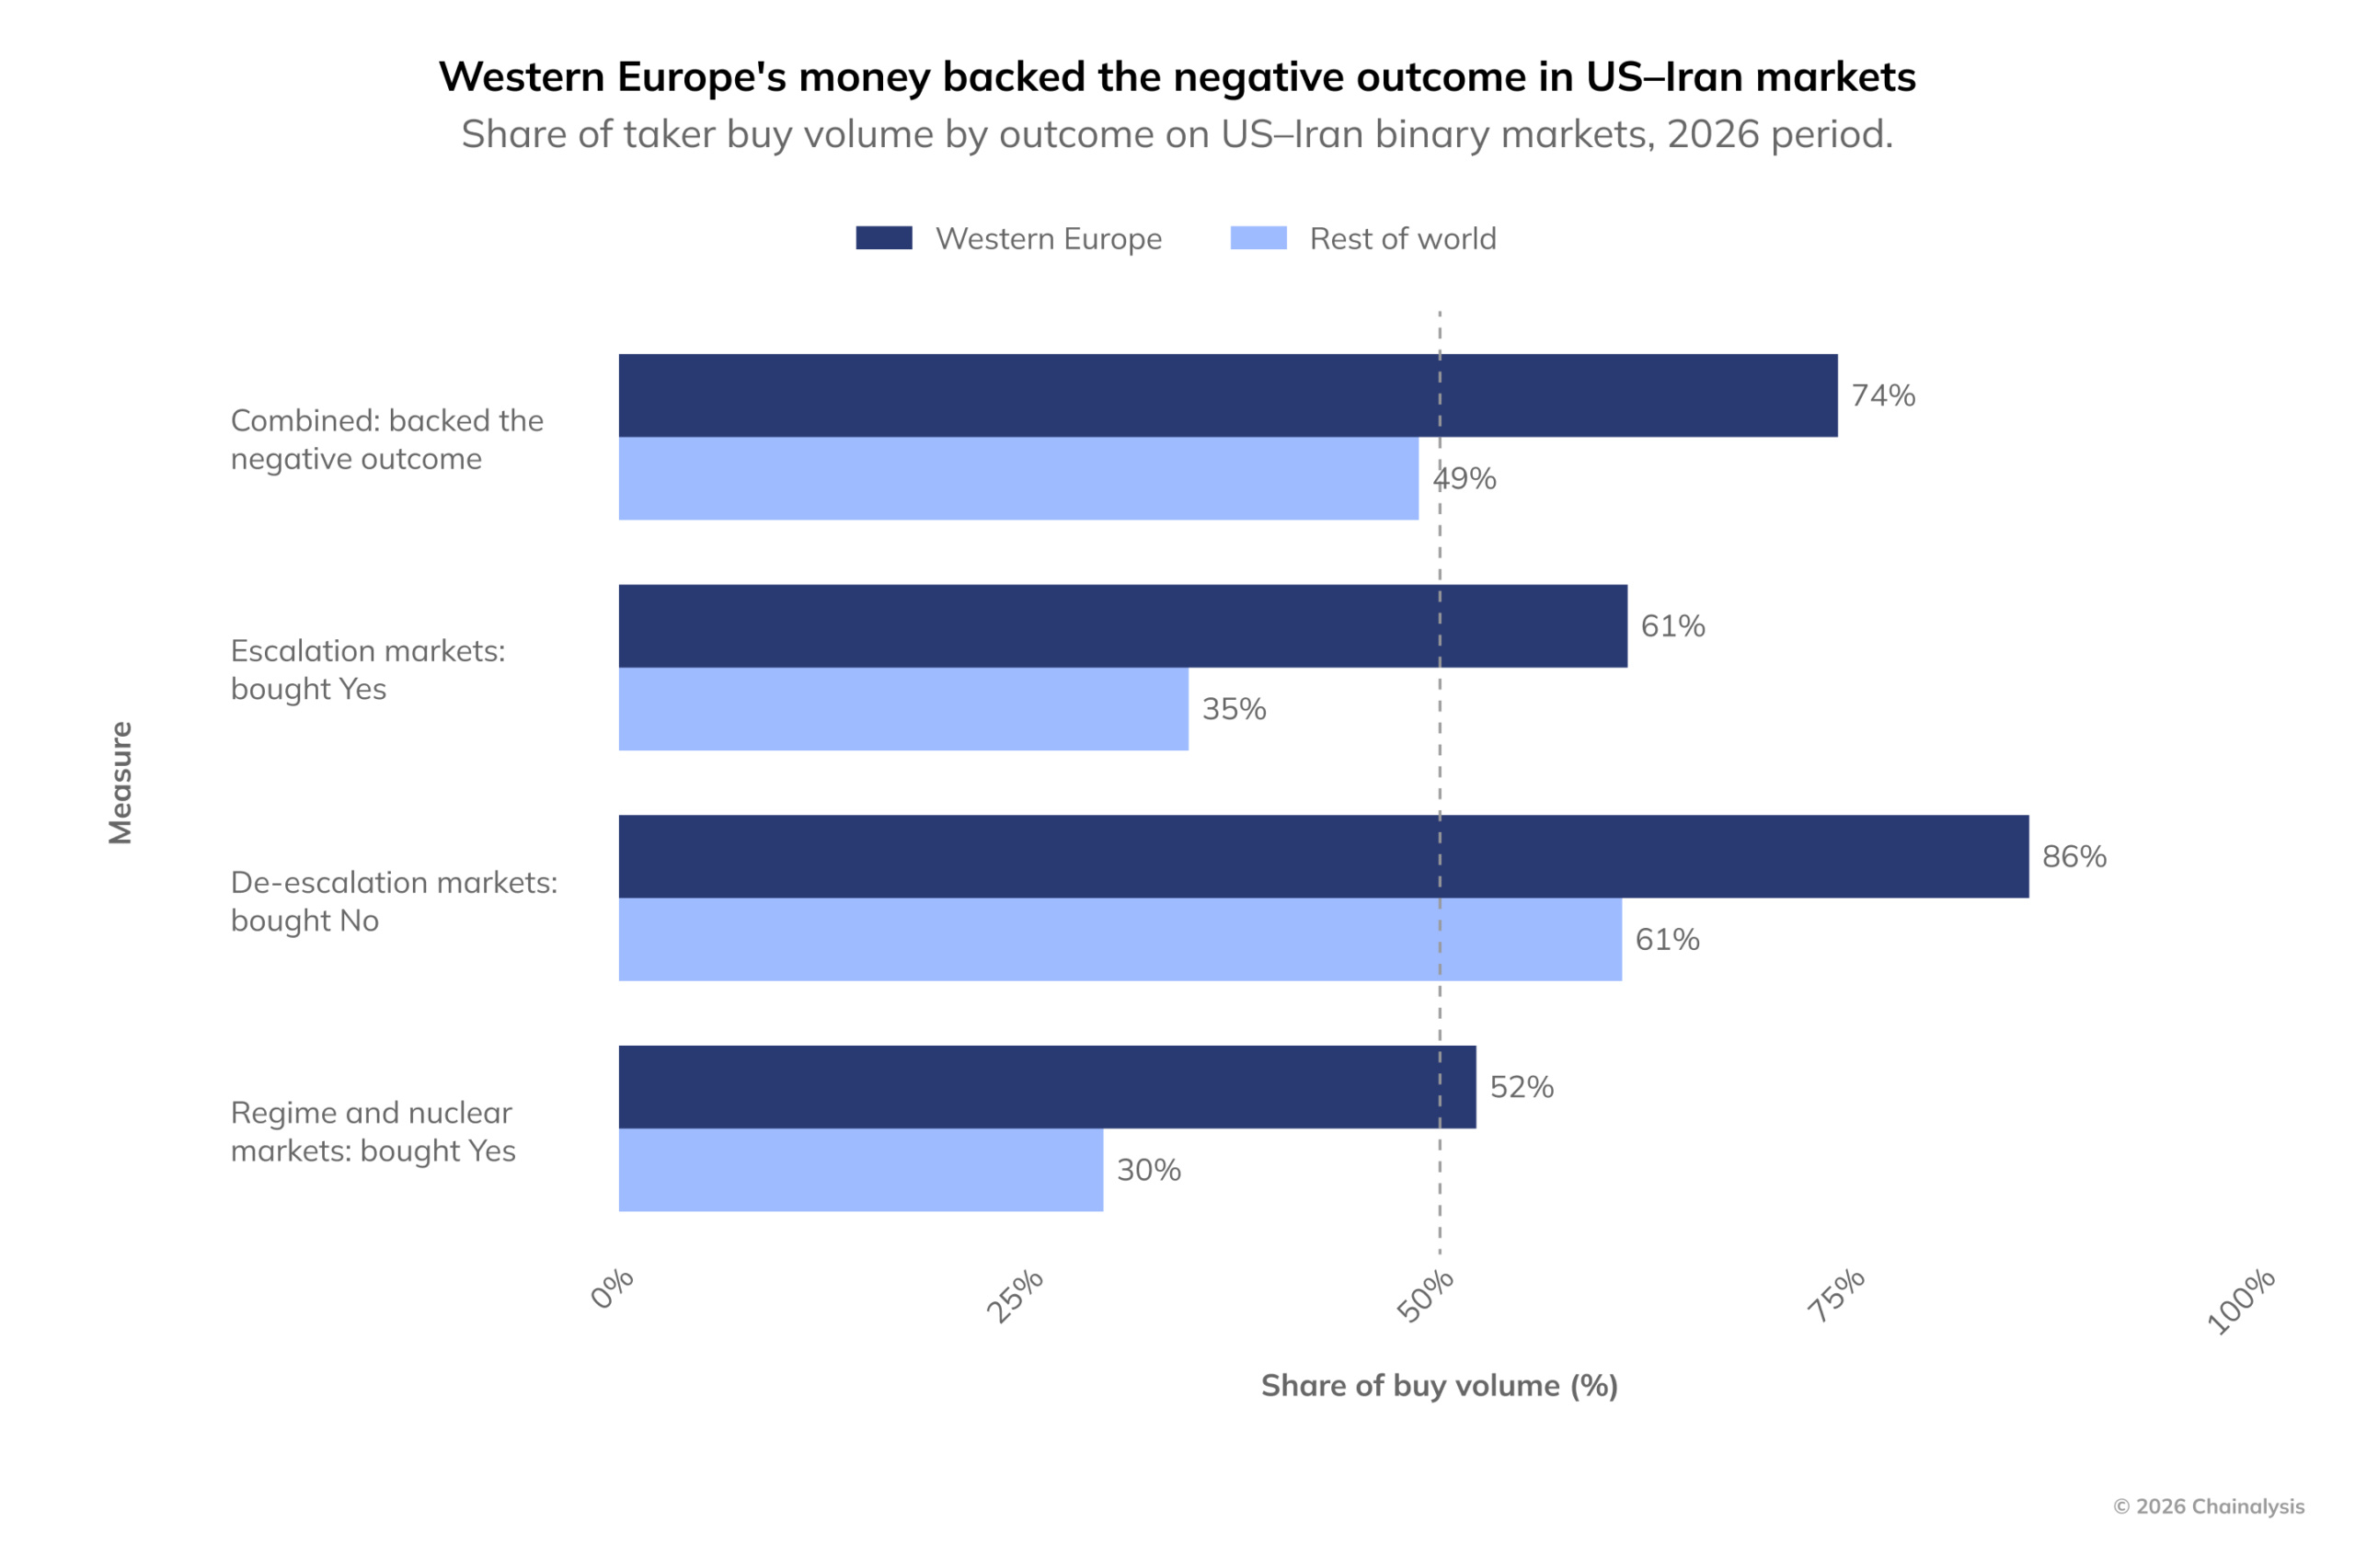
Graphique : les fonds d’Europe occidentale misent généralement sur une évolution négative de la situation entre les États-Unis et l’Iran
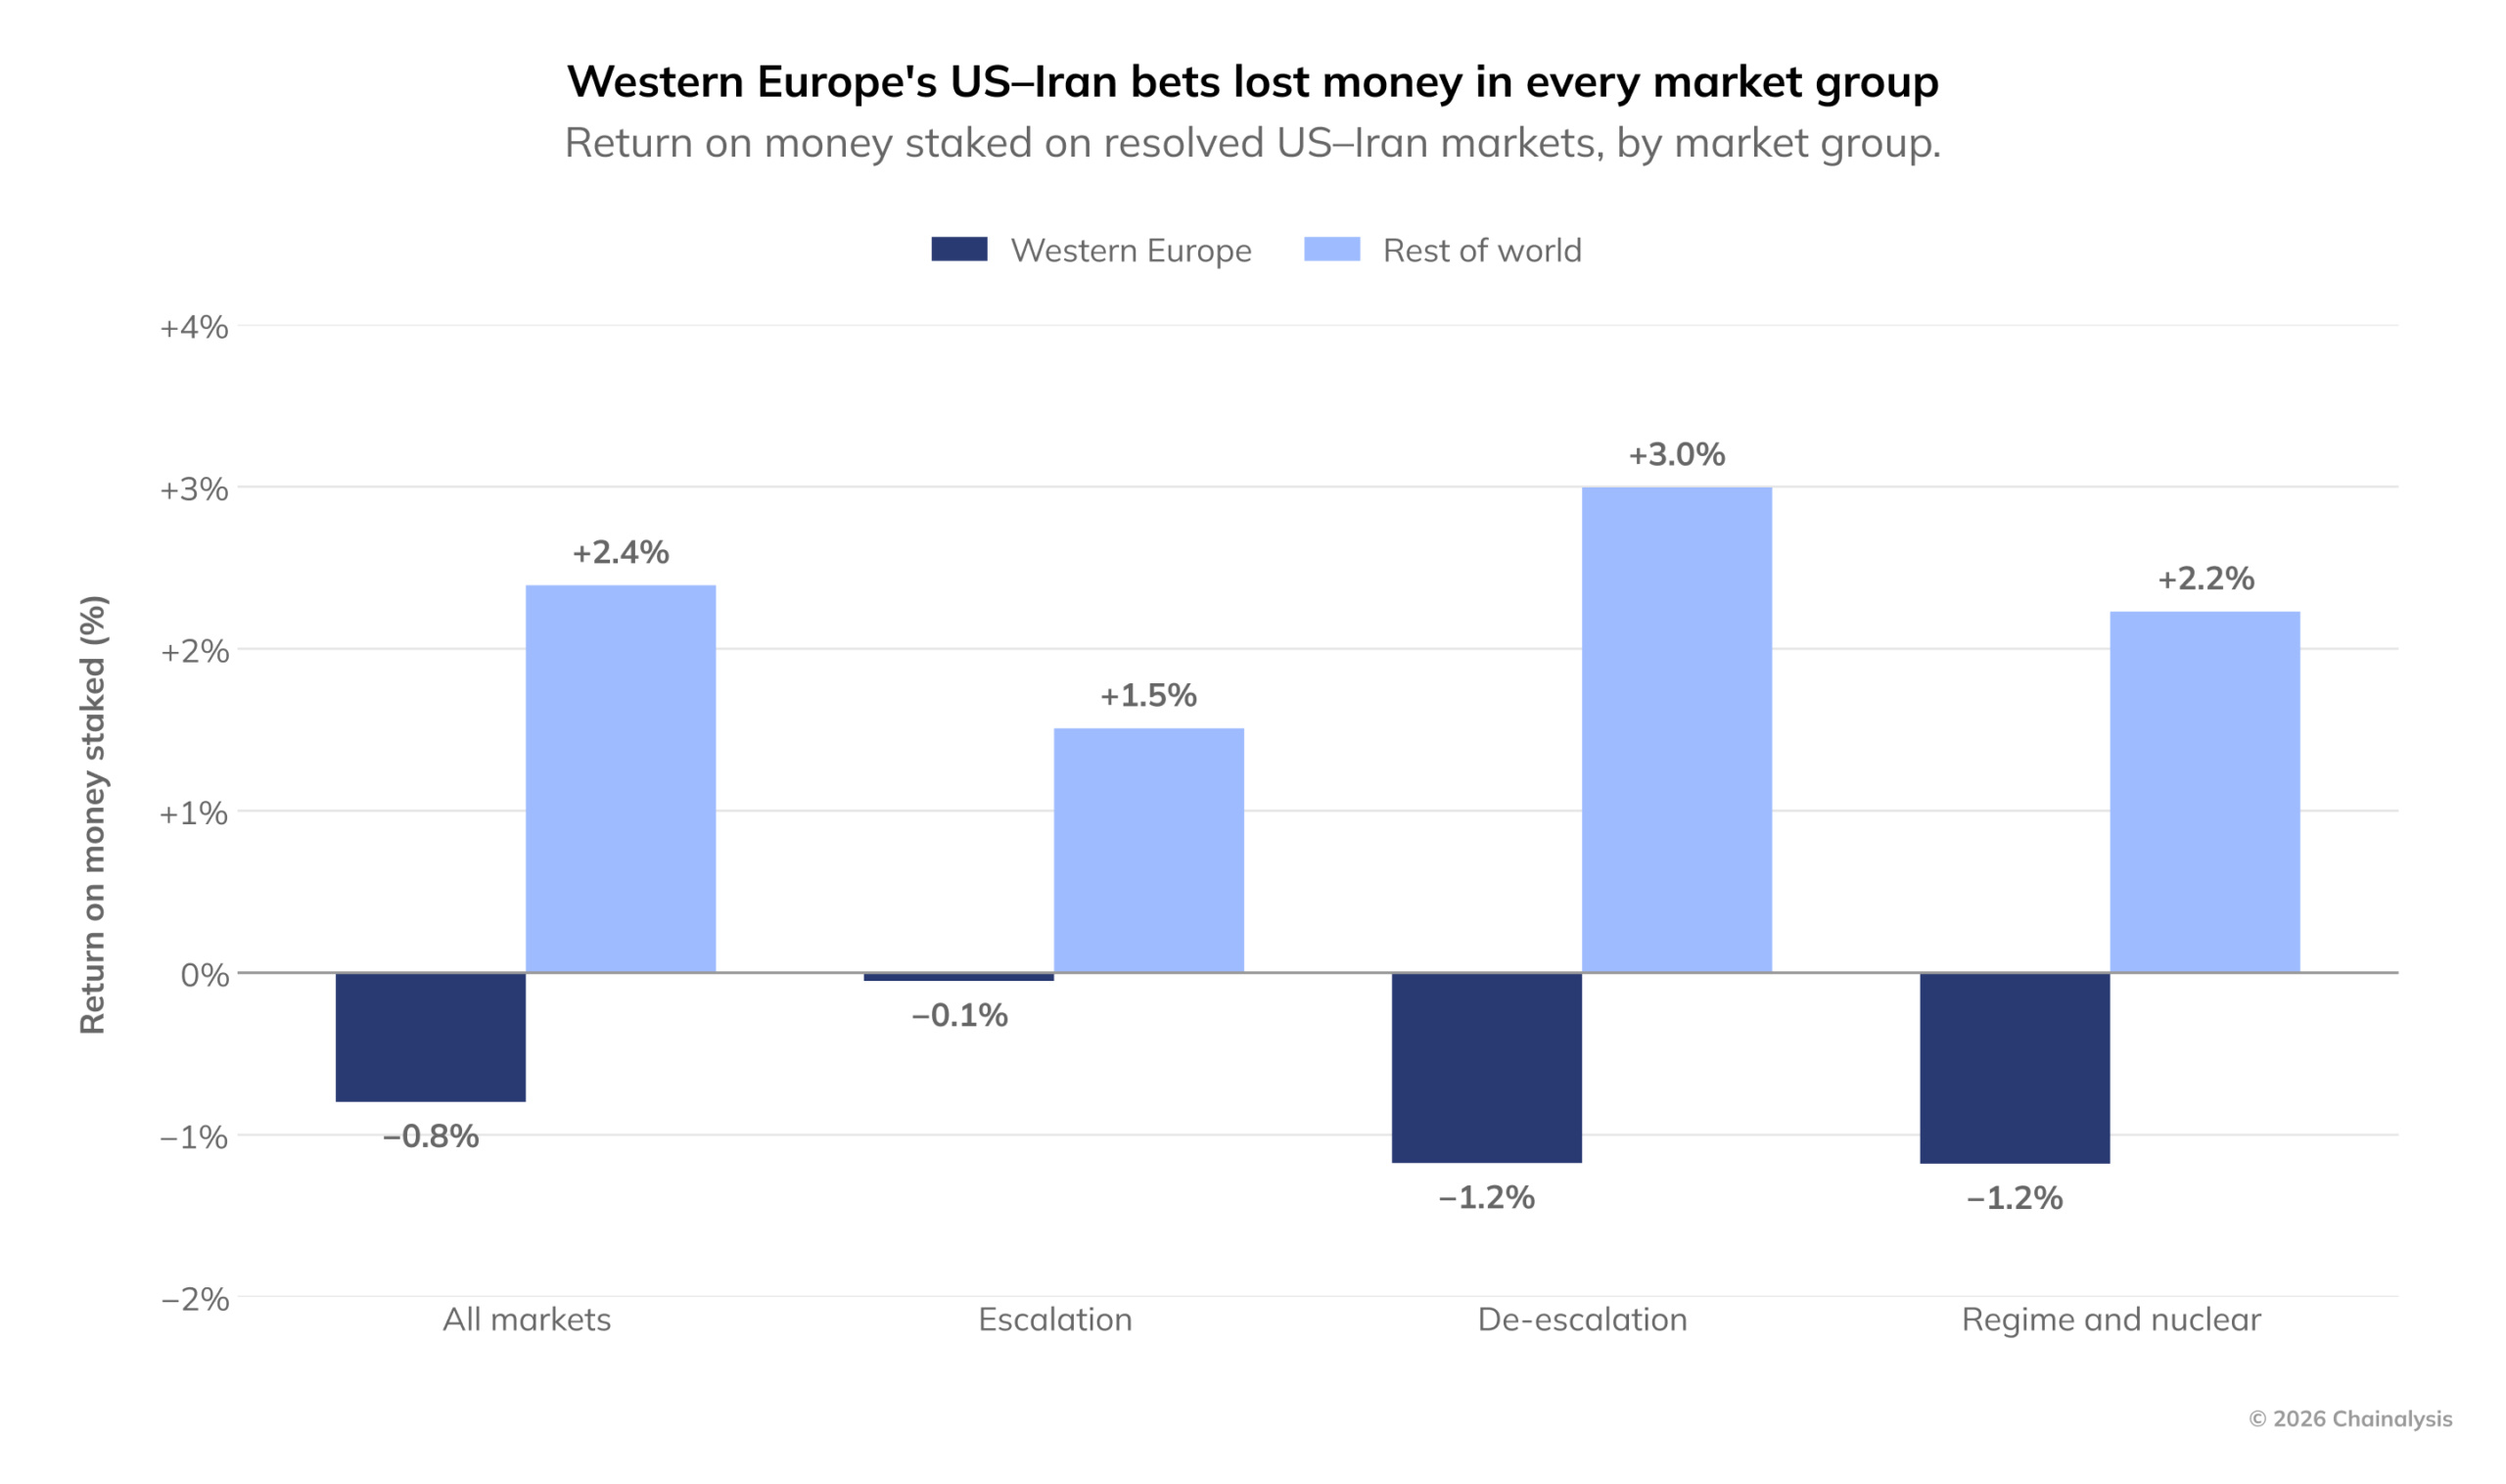
Graphique : sur les marchés de prédiction liés aux États-Unis et à l’Iran, les fonds d’Europe occidentale ont enregistré des pertes dans toutes les catégories
Cela montre que les marchés de prédiction ne servent pas seulement à anticiper l’évolution des événements : ils sont aussi devenus un moyen pour les utilisateurs d’exprimer leur opinion sur la géopolitique. Mais les flux de capitaux et les résultats financiers ne vont pas de pair : les utilisateurs s’attendent à ce que des événements négatifs se produisent, mais peinent à tirer profit de leurs prévisions.
Le marché britannique passe de la croissance au recul, tandis que l’UE poursuit son expansion
Pendant plusieurs années, le marché britannique des cryptomonnaies a été le plus dynamique d’Europe occidentale, mais la tendance s’est inversée. Le Royaume-Uni reste le premier marché de la région, mais sa taille a diminué de 8 %. Le reste de l’Europe occidentale a progressé de 3,8 % et l’UE, prise séparément, de 2,2 %.
Cette divergence soulève deux questions : pourquoi le marché britannique a-t-il connu une croissance rapide auparavant, et pourquoi l’UE résiste-t-elle mieux aujourd’hui ?
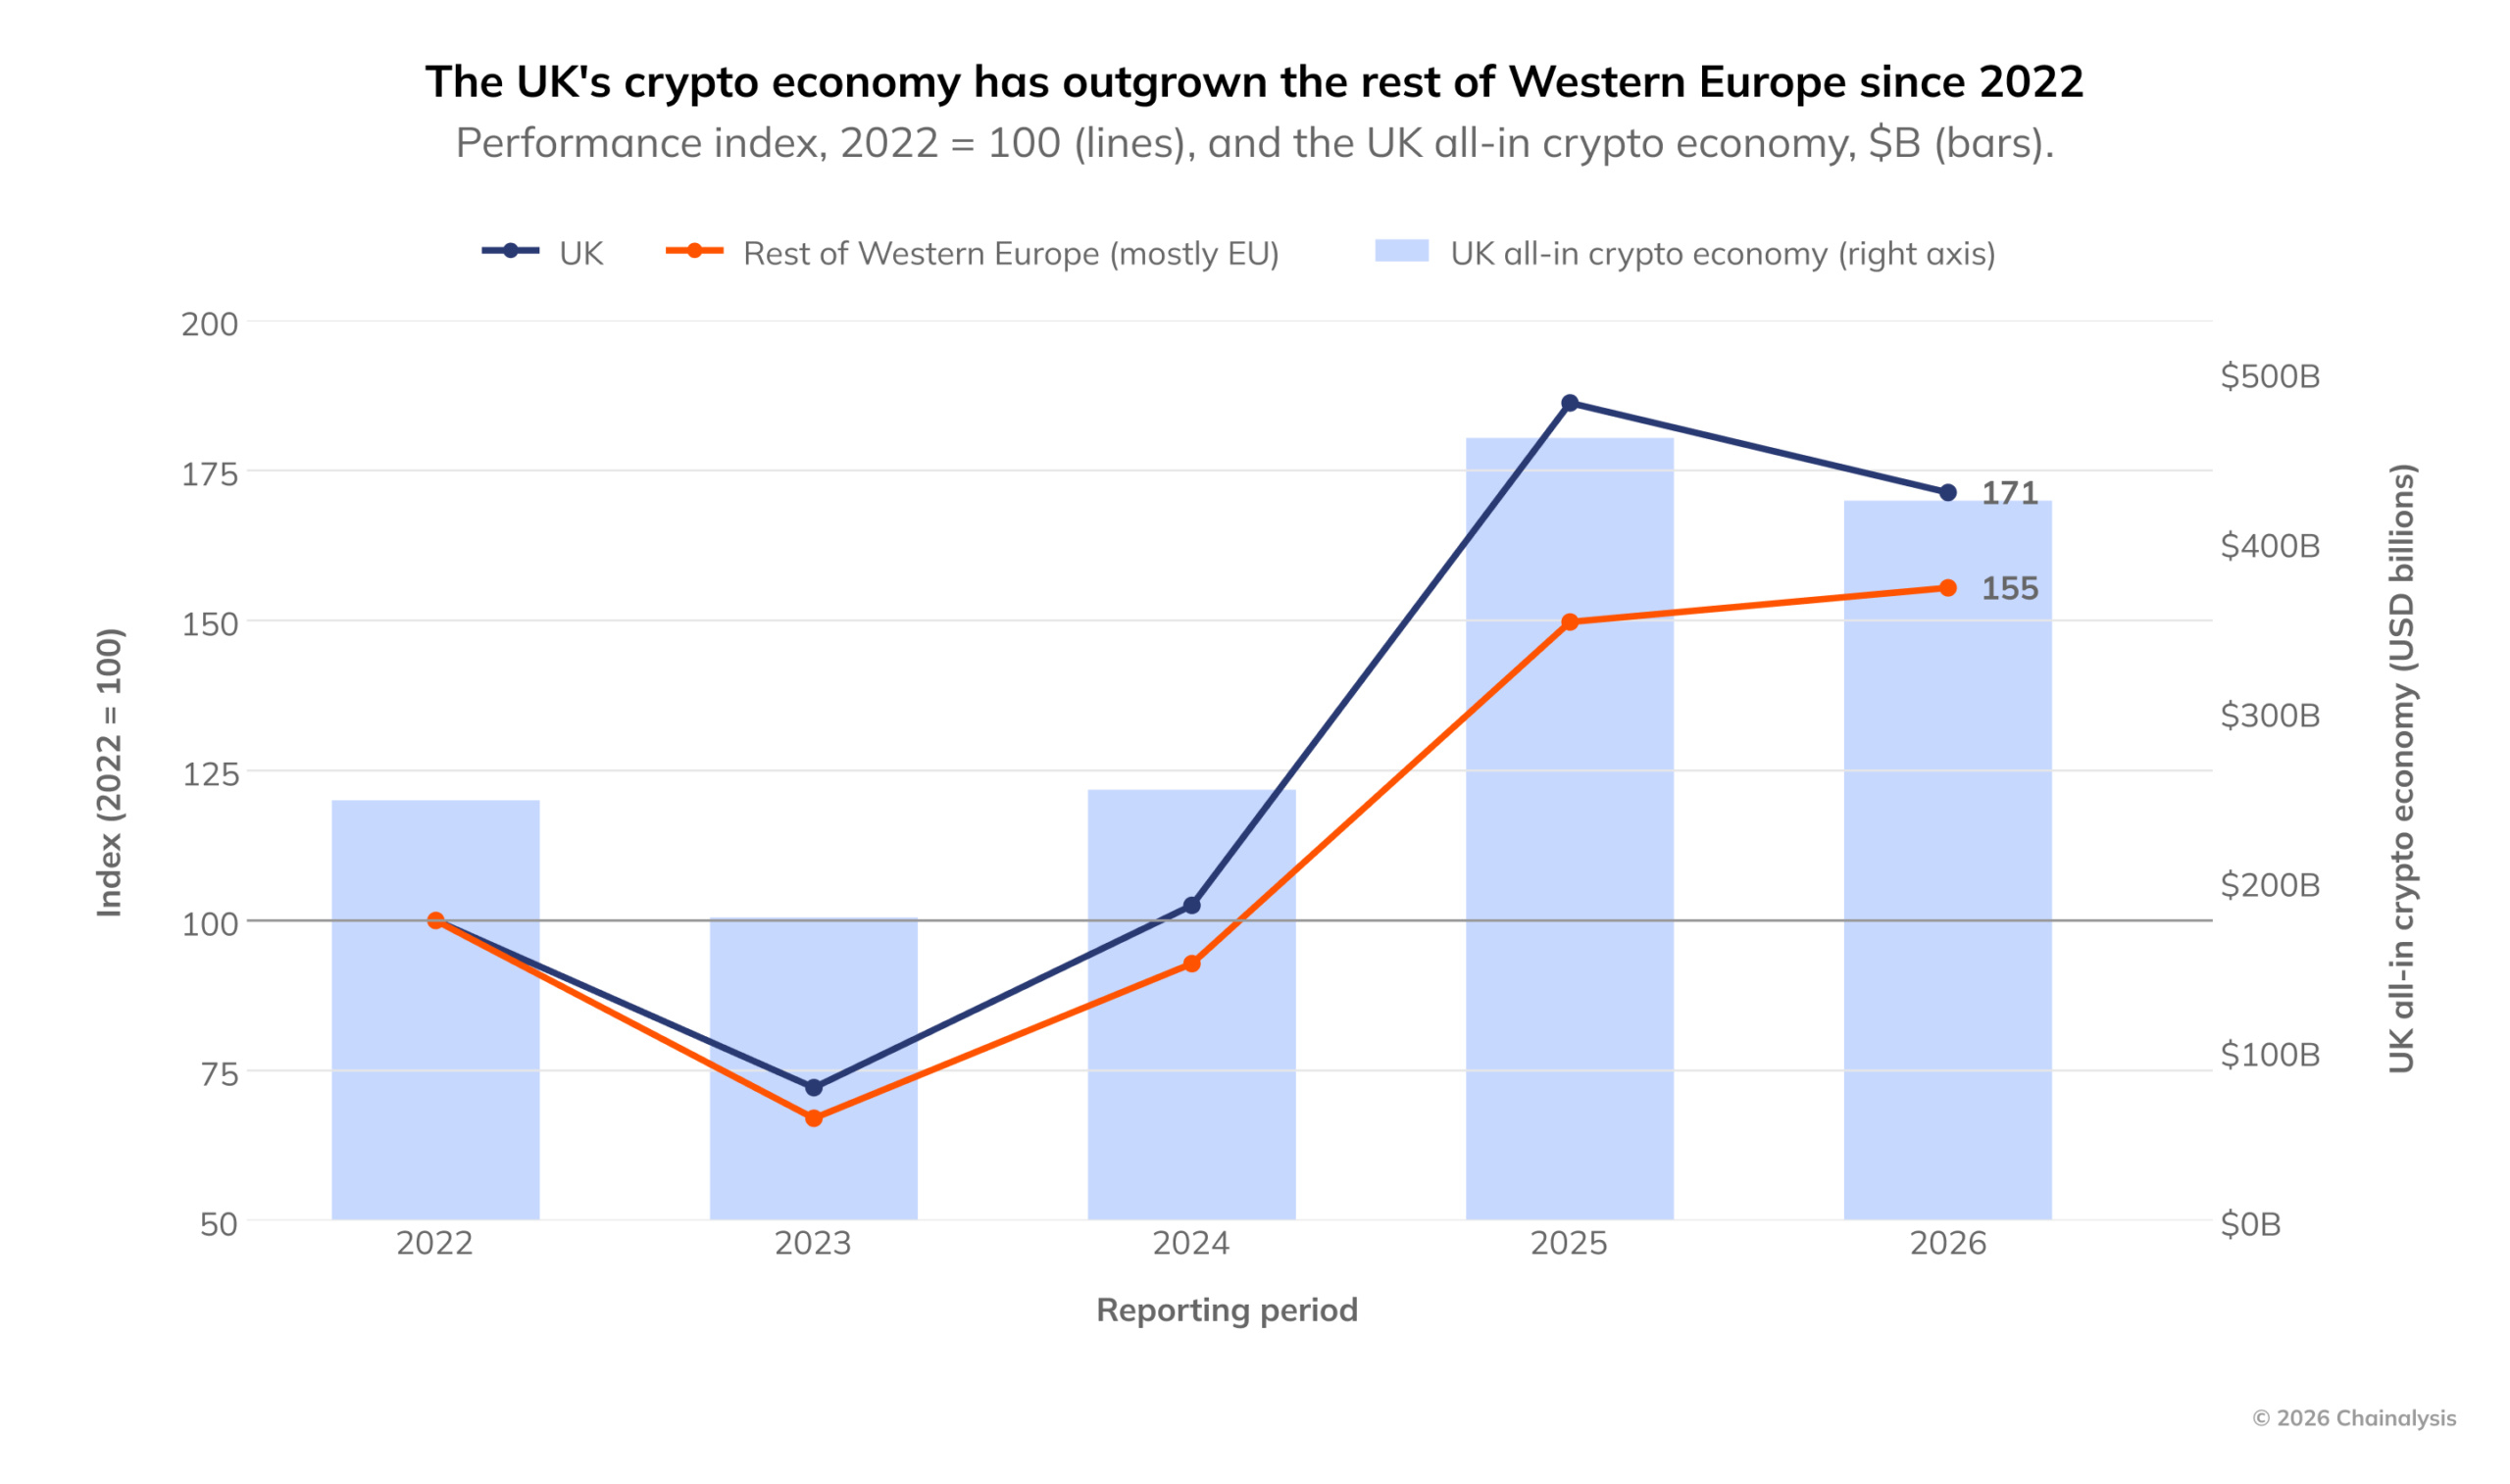
Graphique : depuis 2022, la croissance de l’économie crypto britannique dépasse celle des autres régions d’Europe occidentale
L’influence de MiCA constitue une piste importante. À ses débuts, en décembre 2024, MiCA a freiné la croissance à court terme en faisant augmenter les coûts de conformité et en créant de l’incertitude quant aux règles. Une fois la période de transition achevée et les licences obtenues par les prestataires, en juillet 2026, les avantages de MiCA ont commencé à se faire sentir : les prestataires agréés peuvent exercer directement dans tous les pays de l’UE sans devoir demander une licence dans chacun d’eux.
MiCA a donc d’abord freiné, puis favorisé l’expansion du marché de l’UE. Cette vague d’expansion s’est produite en plein marché baissier, alors que la capitalisation mondiale des cryptomonnaies avait été divisée par deux.
Le Royaume-Uni, lui, ne dispose pas d’un cadre réglementaire unifié pour amortir les effets de la phase baissière. Le ralentissement du marché est également lié à la mise en place, en septembre, d’un dispositif d’agrément réglementaire pour les cryptomonnaies par la Financial Conduct Authority (FCA) britannique, qui a incité de nombreux acteurs à attendre et à voir comment la situation évolue.
Bien entendu, les données ne prouvent pas que cette situation soit entièrement due à la réglementation. Les facteurs de marché sont tout aussi complexes et il est impossible d’isoler l’effet de MiCA. Les dates coïncident toutefois étroitement.
Nouveau tournant pour les stablecoins au Royaume-Uni : d’outil transfrontalier, ils deviennent un moyen de paiement majeur pour les transferts nationaux
L’usage des stablecoins évolue au Royaume-Uni : le volume des transferts de stablecoins entre portefeuilles nationaux a fortement augmenté. Ils ne servent plus uniquement aux transferts transfrontaliers : la demande de circulation des fonds à l’intérieur du pays s’accélère.
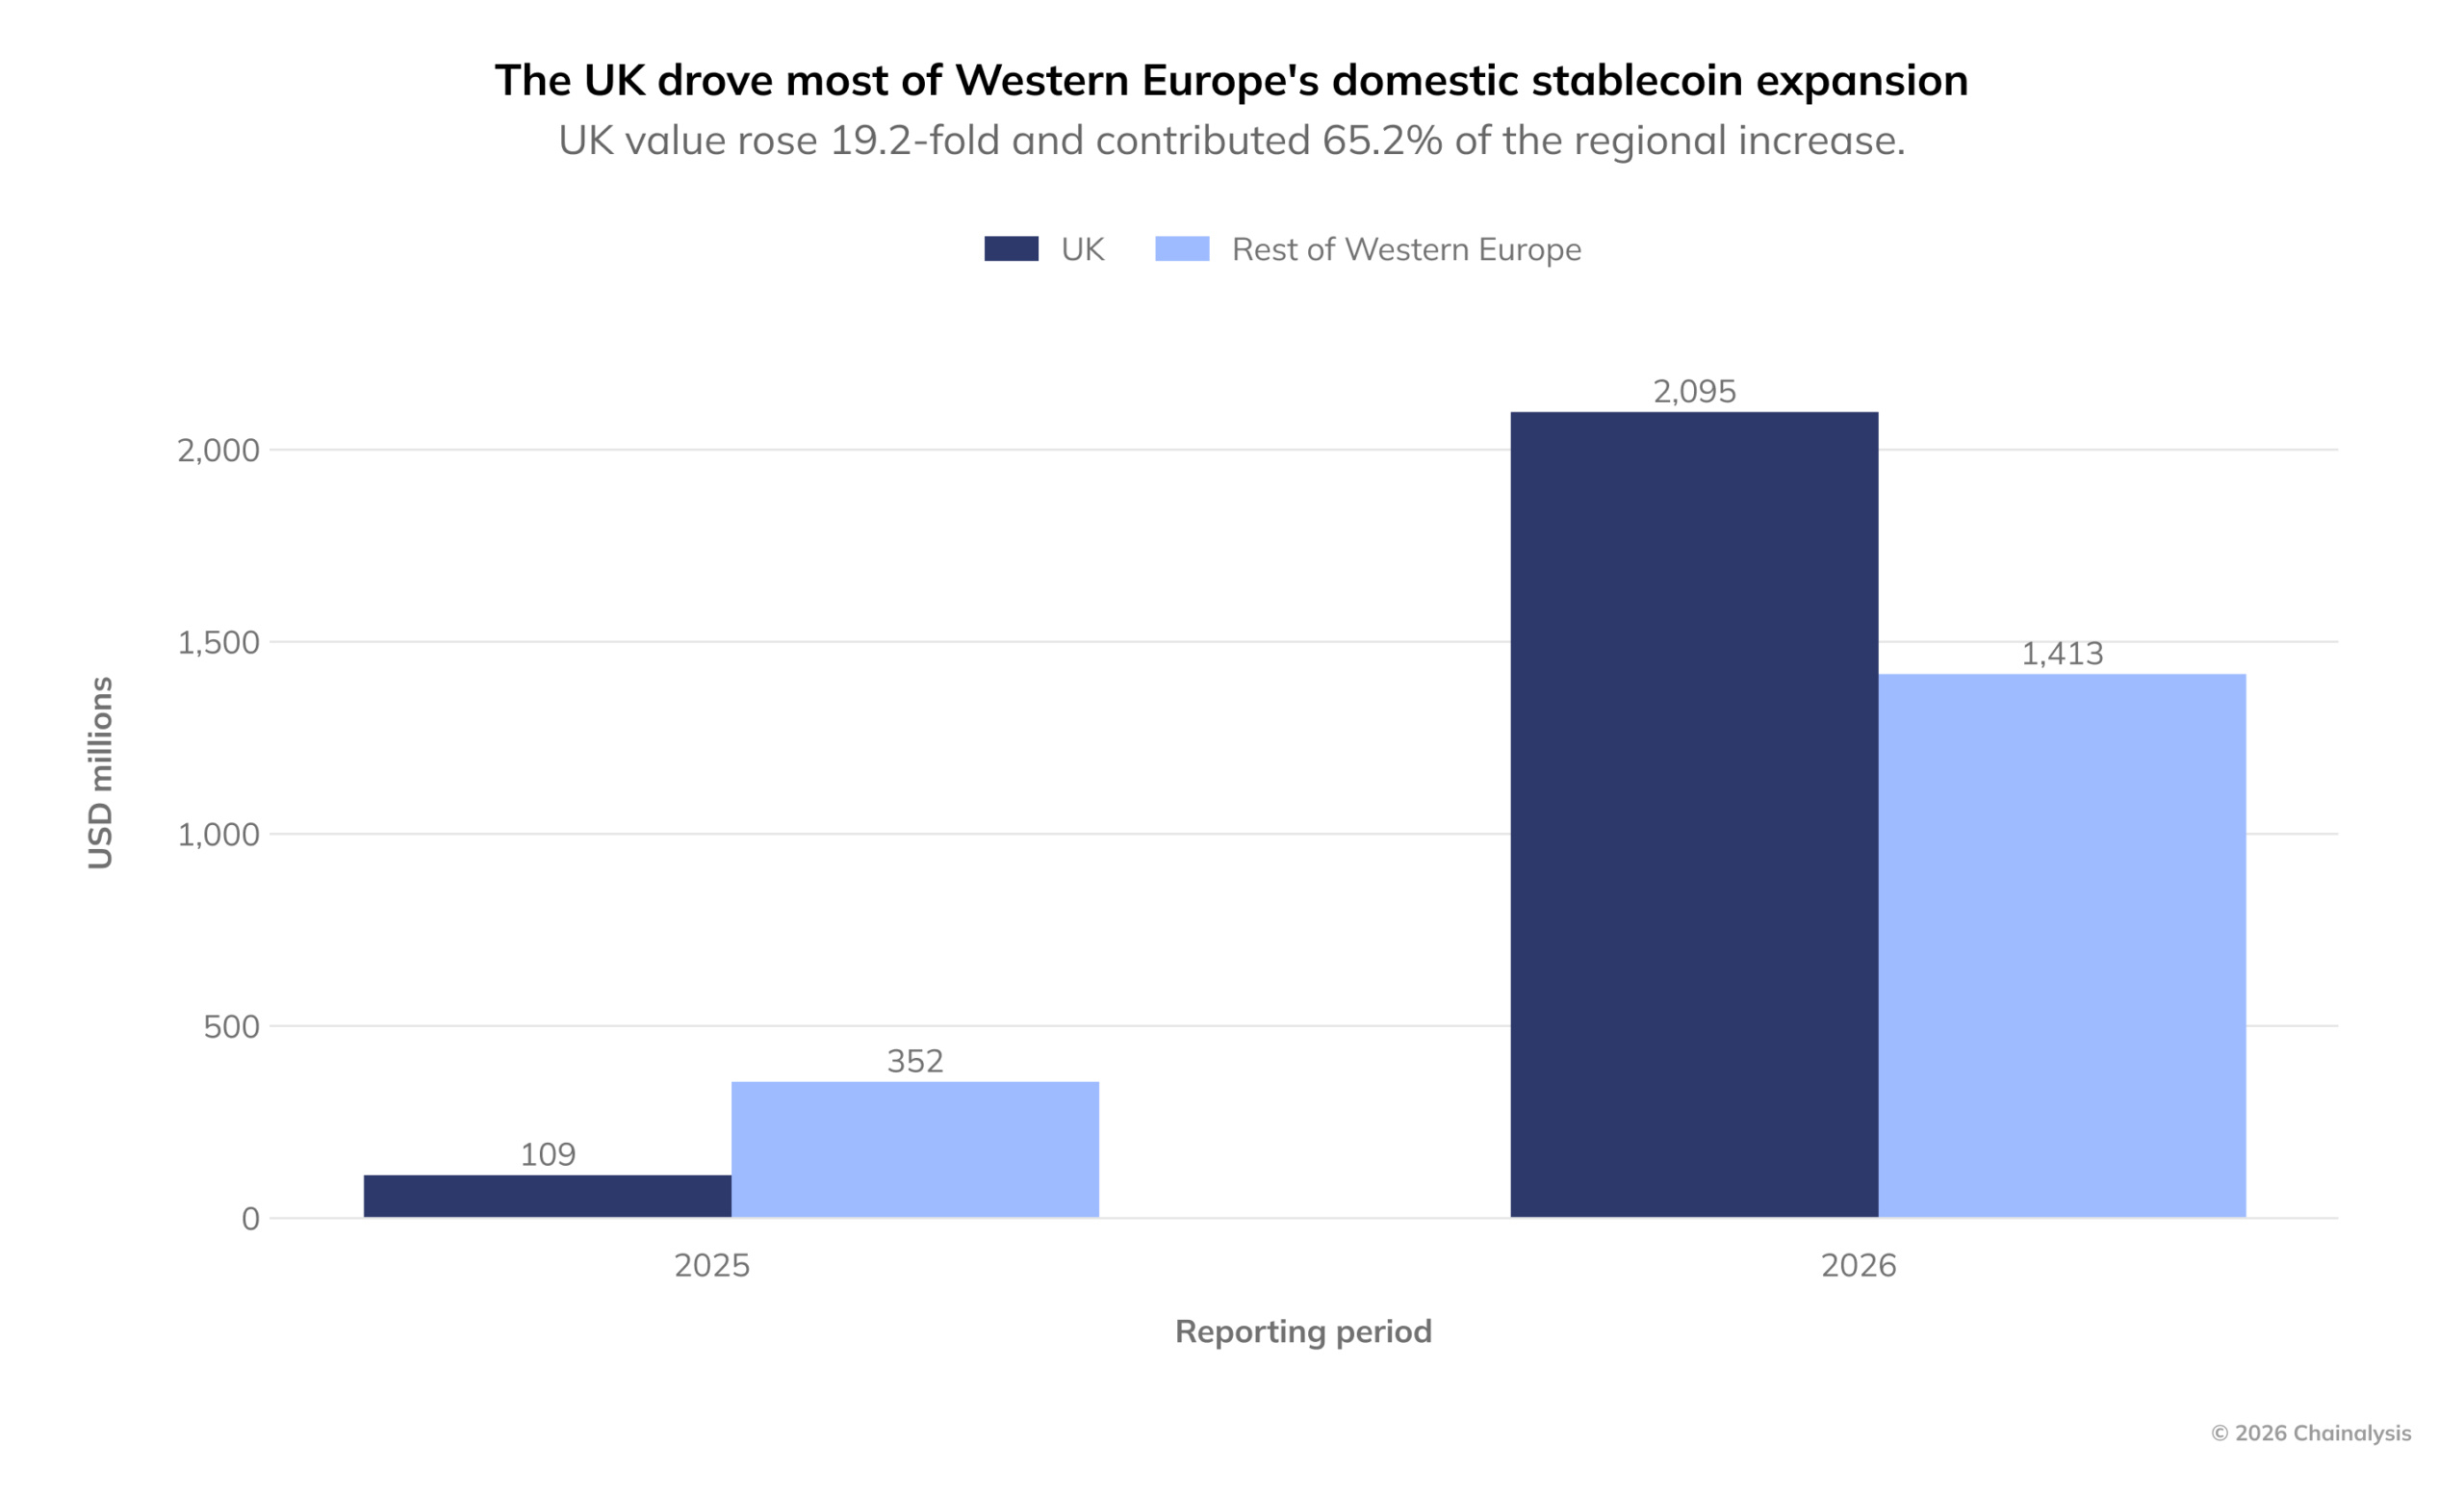
Graphique : le Royaume-Uni est à l’origine de l’expansion des stablecoins utilisés à l’échelle nationale en Europe occidentale
Au cours de la période étudiée, les transferts de stablecoins entre particuliers au Royaume-Uni ont atteint 2,09 milliards de dollars, contre seulement 109 millions de dollars pour la même période l’année précédente. La hausse des stablecoins utilisés au Royaume-Uni a représenté 65,2 % de l’augmentation totale en Europe occidentale, et le montant total des transactions a compté pour 60 % des transferts nationaux de la région.
La différence avec le reste de l’Europe est frappante. Au Royaume-Uni, le montant des transferts nationaux est 1,32 fois supérieur à celui des transferts P2P transfrontaliers et des transferts passant par des prestataires. Dans le reste de l’Europe occidentale, le volume des transactions transfrontalières est 4,38 fois supérieur à celui des transactions nationales.
Les autorités de régulation britanniques ont également fait des paiements en stablecoins une priorité pour 2026. En juin 2026, la Banque d’Angleterre a publié un projet de réglementation des stablecoins systémiques afin d’encadrer les paiements à grande échelle en stablecoins.
La Banque d’Angleterre a aussi fixé une limite de détention pour les particuliers. Chaque personne pourra détenir au maximum 20 000 livres sterling d’un même stablecoin systémique adossé à la livre. Cette règle déterminera le rôle des stablecoins dans la gestion de l’épargne des ménages. Les données on-chain révèlent déjà une tendance : de plus en plus de particuliers britanniques utilisent les stablecoins pour conserver leurs fonds, et non plus seulement comme actifs de transit pour leurs transactions.
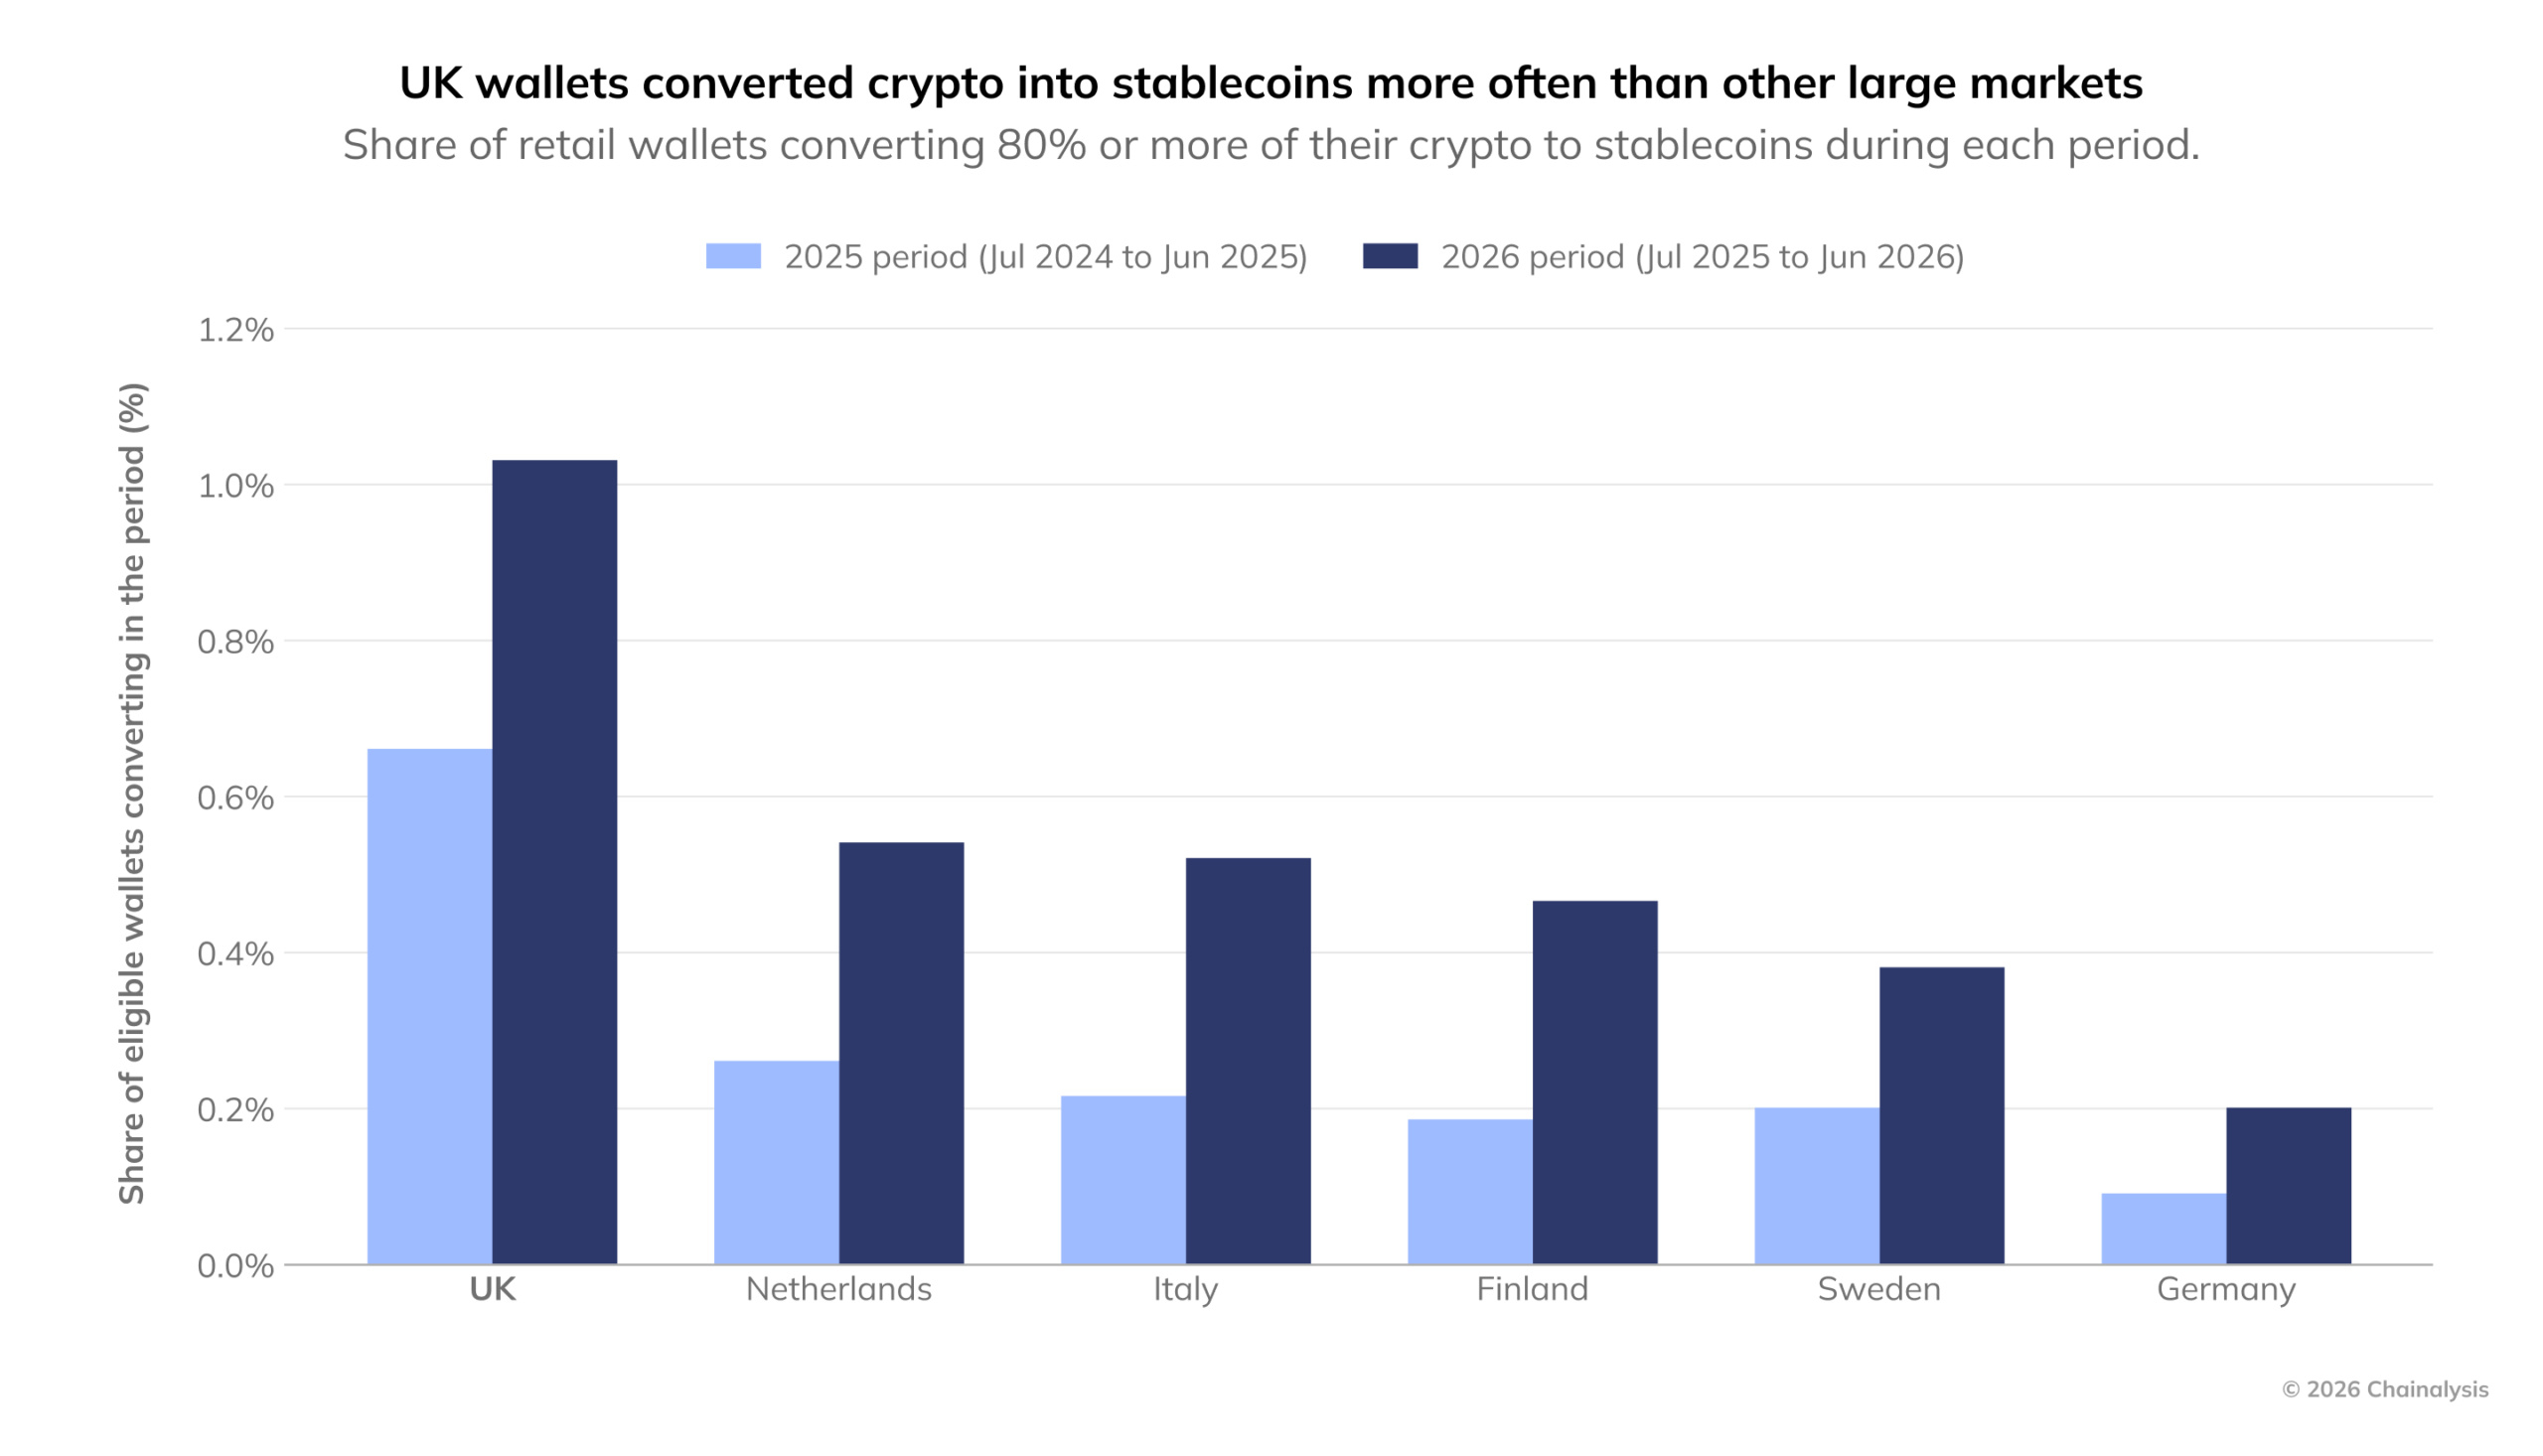
Graphique : la part des portefeuilles des particuliers britanniques ayant converti la grande majorité de leurs cryptoactifs en stablecoins est supérieure à celle des autres grands marchés d’Europe occidentale
Au cours de la période étudiée, 1,03 % des portefeuilles de particuliers britanniques répondant aux critères avaient converti au moins 80 % de leurs cryptoactifs en stablecoins, contre 0,66 % l’année précédente. Cette proportion est la plus élevée des six principaux marchés d’Europe occidentale. Elle atteint 0,54 % aux Pays-Bas, 0,52 % en Italie, 0,46 % en Finlande, 0,38 % en Suède et 0,20 % en Allemagne.
Cette proportion a augmenté dans les six pays. Les hausses relatives ont été plus fortes en Italie et en Allemagne (respectivement 2,5 et 2,3 fois, contre 1,6 fois au Royaume-Uni), mais l’avance du Royaume-Uni en valeur absolue continue de se creuser.
Un autre élément est important : le pic de conversion des cryptomonnaies en stablecoins a été atteint entre juillet et septembre 2025, avant le sommet du bitcoin en octobre. Cela montre qu’il ne s’agissait pas simplement d’une stratégie de protection contre un marché baissier, mais d’un changement progressif et durable des habitudes des utilisateurs. Le suivi de ces portefeuilles par l’équipe montre que, lorsque le marché a ensuite baissé, de nombreux utilisateurs ont choisi de conserver leurs stablecoins.
Sous la pression des finances publiques françaises, les utilisateurs se tournent vers les stablecoins en auto-garde
La France est au cœur des tensions budgétaires européennes. La dette élevée et la fragmentation parlementaire compliquent les mesures de réduction des dépenses et de maîtrise du déficit. Les politiques d’austérité suscitent des manifestations, les projets de loi de finances se heurtent à de nombreux obstacles et la confiance des marchés dans les finances publiques françaises s’affaiblit.
Dans un contexte d’incertitude économique et politique croissante, les données on-chain révèlent trois signes nets d’un recours accru des utilisateurs français aux stablecoins en auto-garde pour gérer leurs actifs : la part des retraits depuis les plateformes d’échange centralisées augmente, le nombre de portefeuilles personnels détenant des stablecoins progresse et les soldes des portefeuilles continuent de croître. Les utilisateurs veulent garder le contrôle de leurs actifs.
En trois ans, la France est passée de la 10e à la 1re place parmi les principaux marchés d’Europe occidentale pour la part des retraits liés aux stablecoins. Au cours de la période étudiée, ces retraits ont représenté 54,2 % du total des retraits effectués par les utilisateurs français depuis les plateformes d’échange, dépassant ainsi l’Allemagne. Le montant total des fonds transférés des plateformes vers des portefeuilles français a augmenté de 12 %, contre une moyenne de 7 % dans le reste de l’Europe occidentale, ce qui indique qu’un plus grand nombre d’actifs sont conservés en auto-garde sur la blockchain.
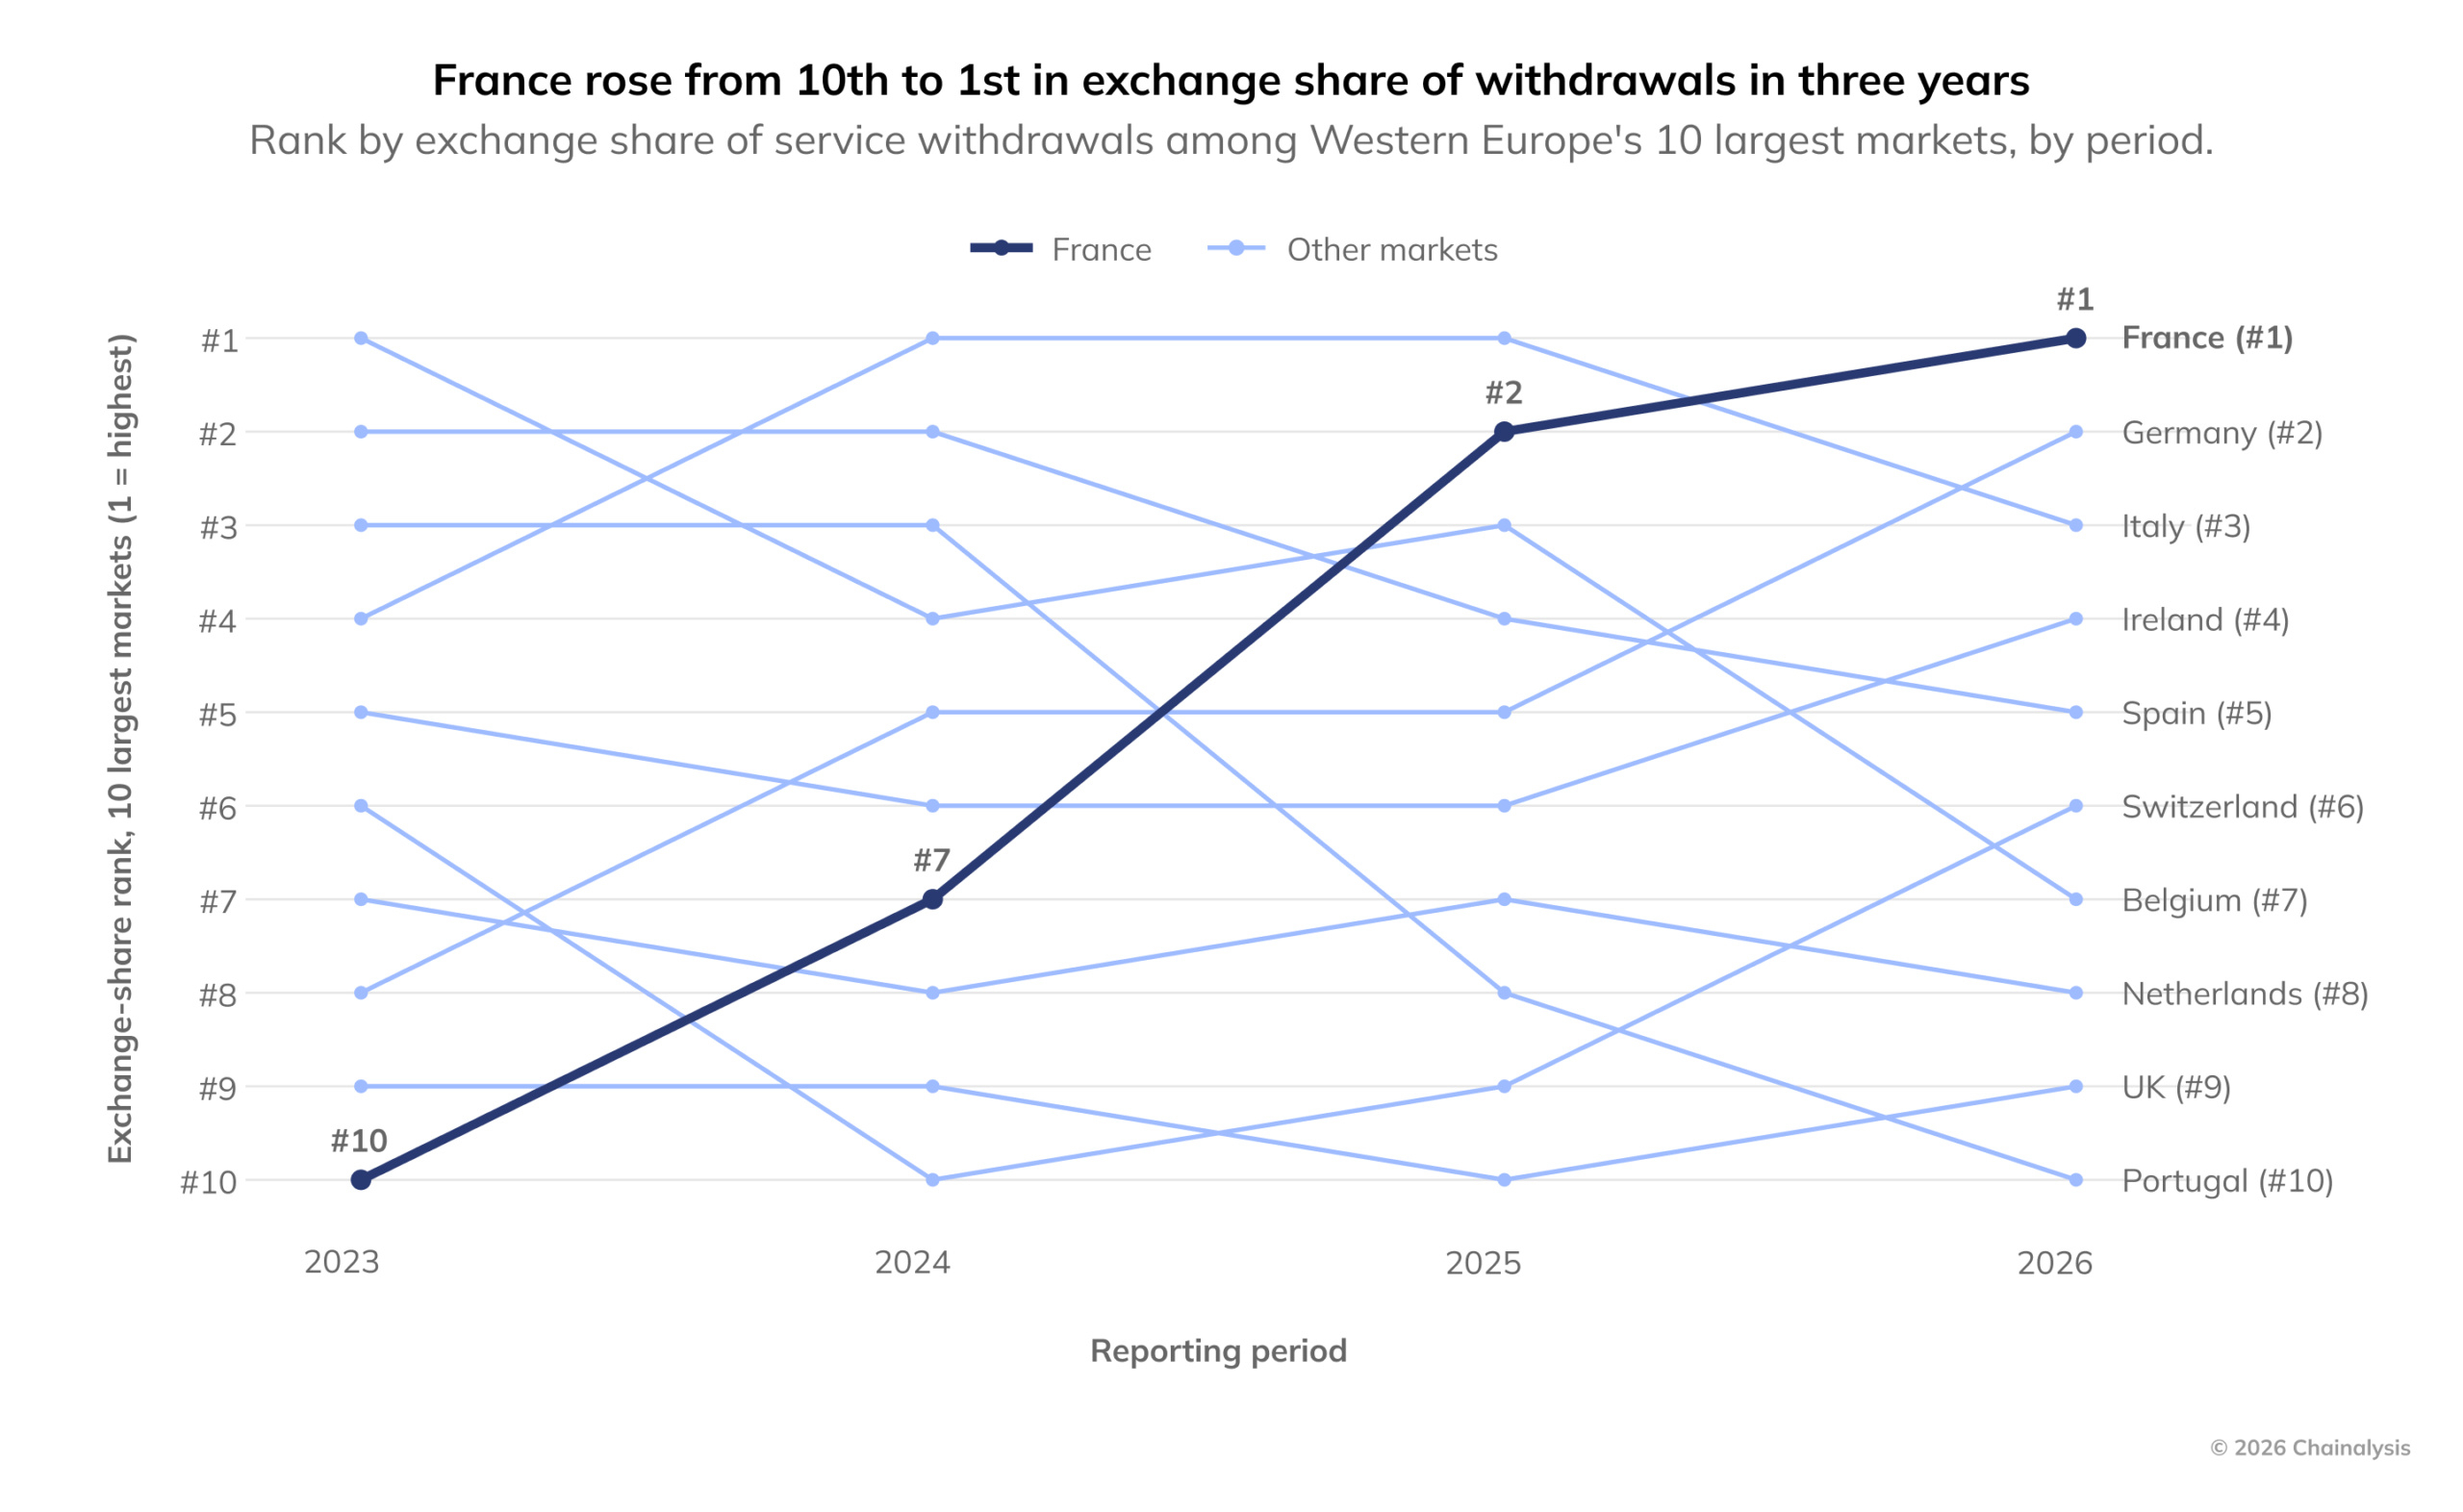
Graphique : en trois ans, la France est passée de la 10e à la 1re place en Europe occidentale pour la part des retraits depuis les plateformes d’échange
Le nombre de portefeuilles personnels français détenant des stablecoins continue d’augmenter : il est passé de 3 577 en juin 2025 à 12 255 en juin 2026, soit une multiplication par 3,4. Dans le reste de l’Europe occidentale, la moyenne n’a été que de 1,7 fois.
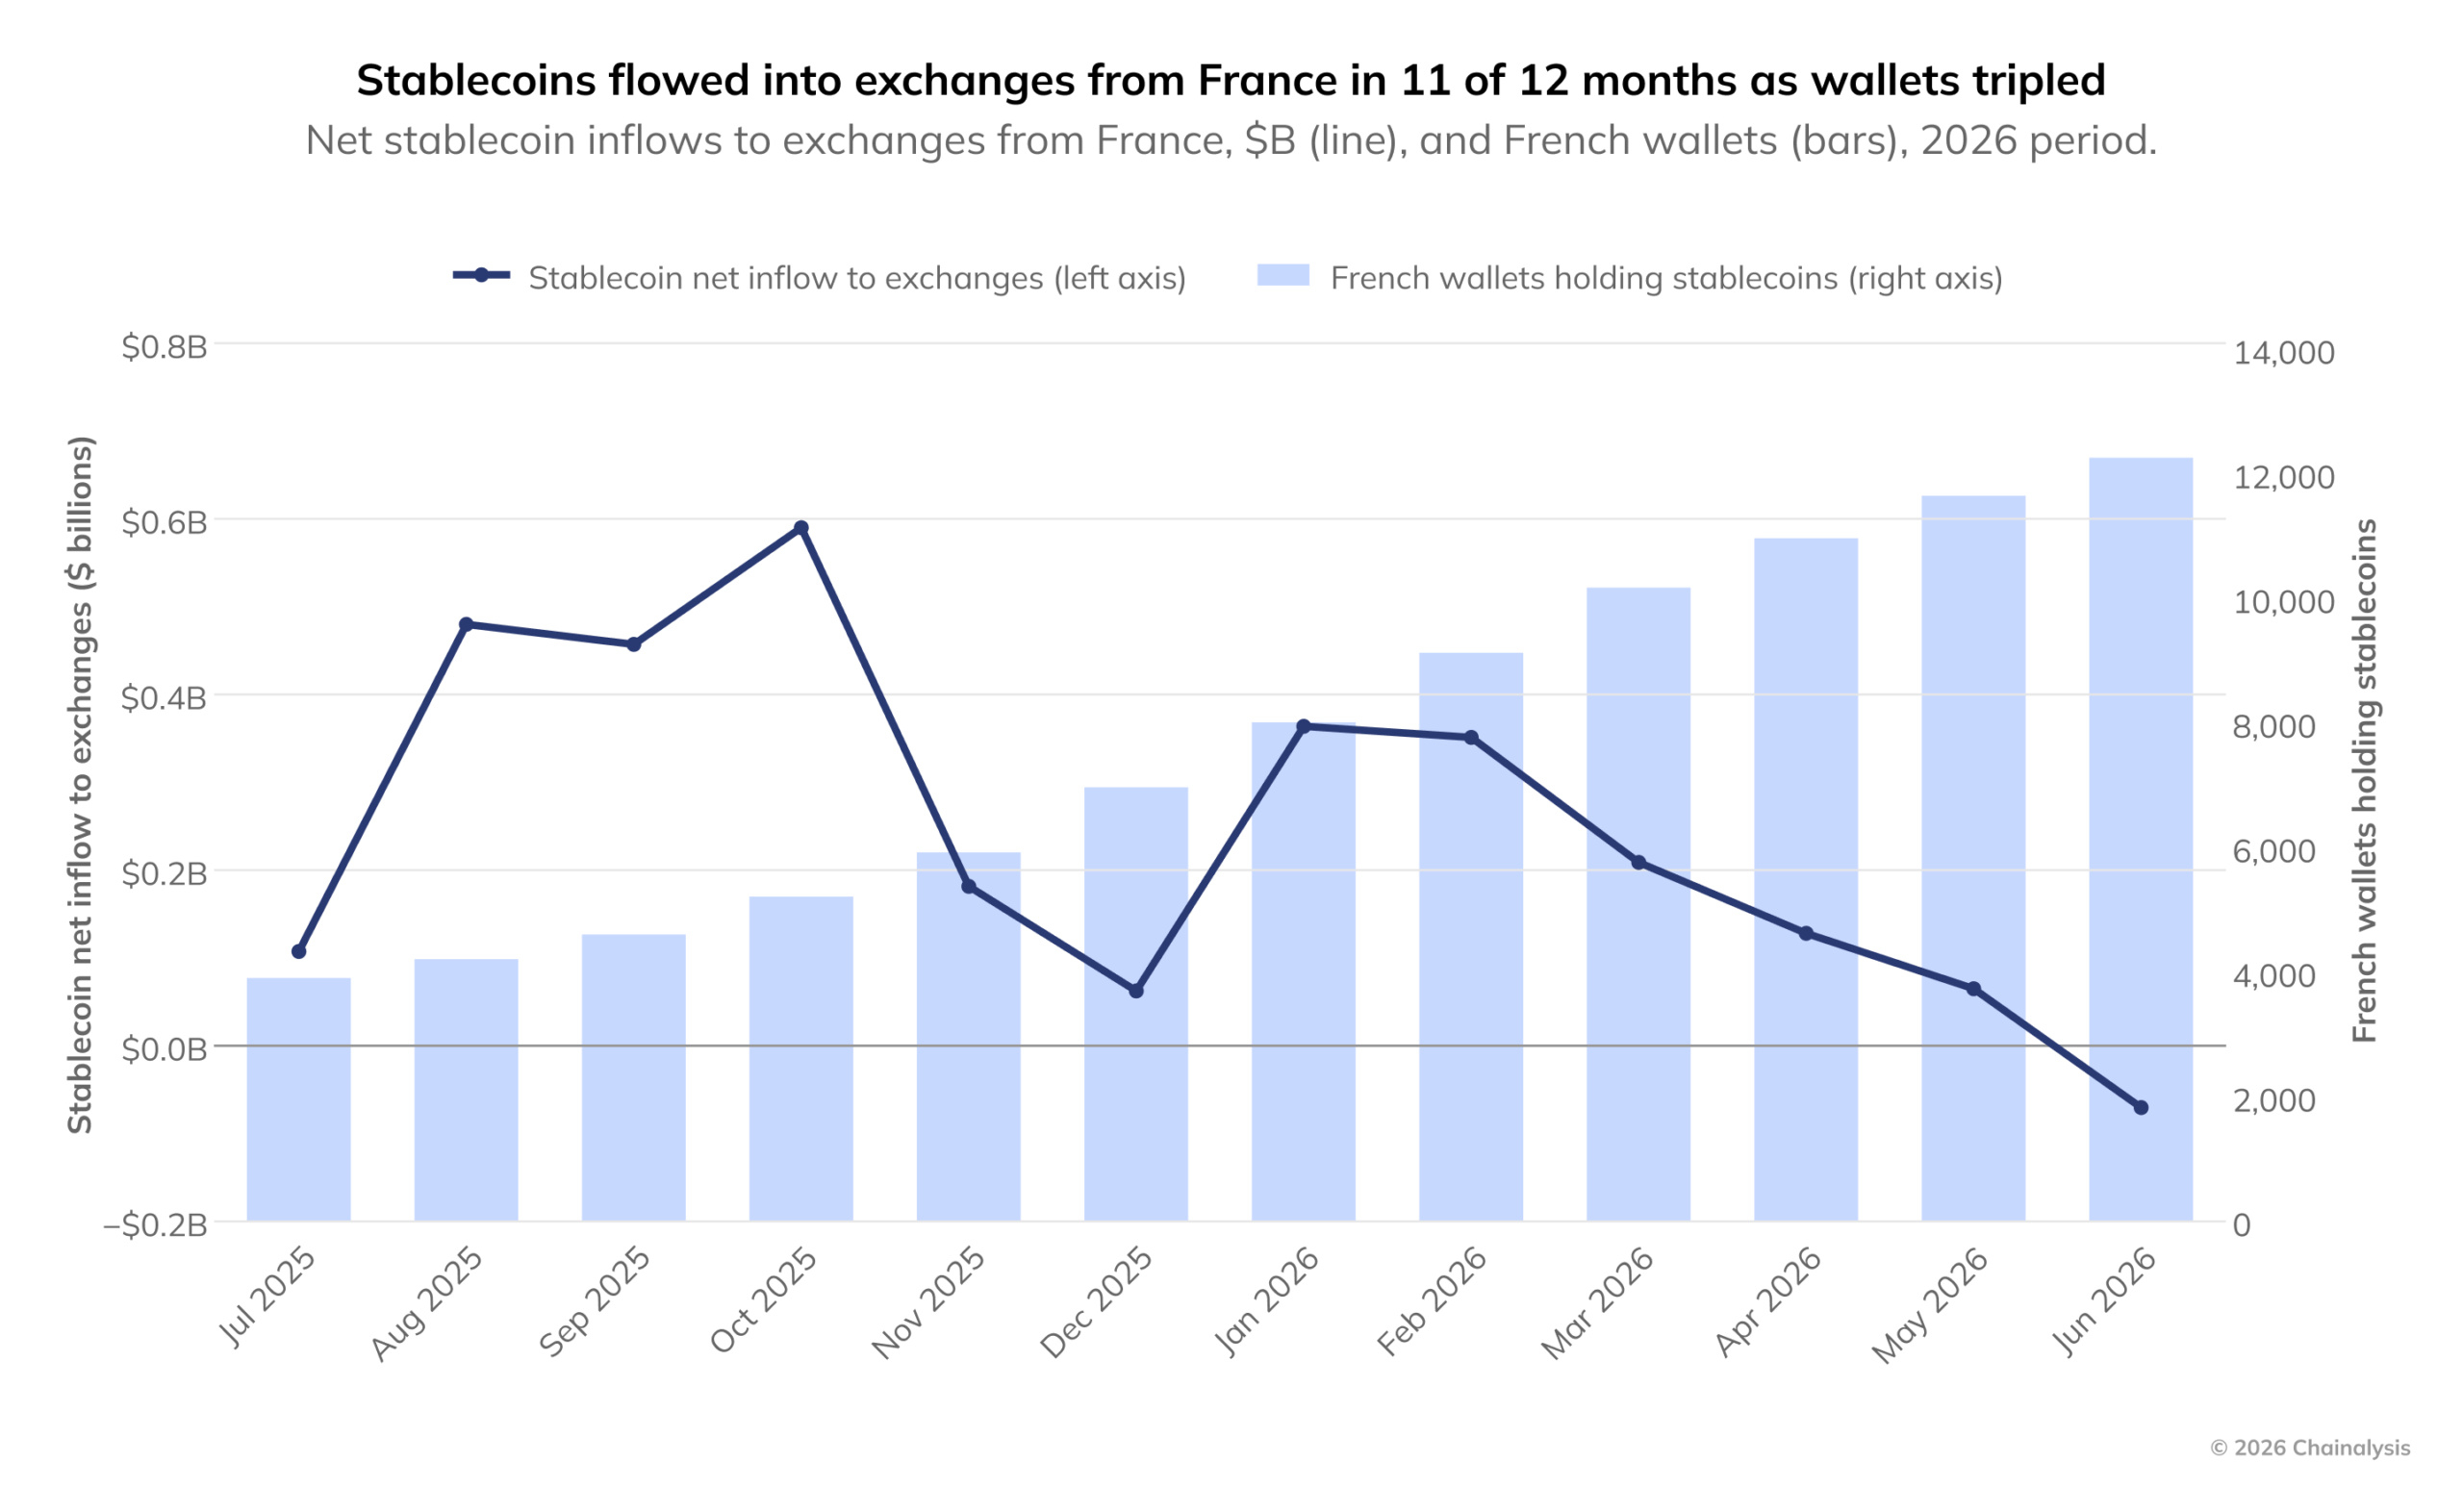
Graphique : le nombre de portefeuilles français détenant des stablecoins a triplé ; les stablecoins ont enregistré des entrées nettes sur les plateformes d’échange pendant 11 des 12 derniers mois
La progression du nombre de portefeuilles suit l’évolution des tensions sur le marché obligataire. À la mi-2025, le taux de croissance mensuel était d’environ 6 %. Après les turbulences sur le marché obligataire à l’automne, il a atteint 18 % en un mois à la fin de l’année. Lorsque le sentiment du marché s’est apaisé, il est retombé à 5 % en juin 2026. Le rapport s’arrêtant à la fin du mois de juin, le nouvel épisode de turbulences obligataires d’octobre n’est pas couvert par les données ; ses répercussions ultérieures ne sont donc pas encore visibles.
Au cours de la période étudiée, le solde des stablecoins en auto-garde détenus par les utilisateurs français a bondi de 192 %, tandis que les dépôts bancaires français n’ont progressé que de 2 %. Le volume des stablecoins reste très faible par rapport à l’épargne traditionnelle, mais leur croissance est remarquable.
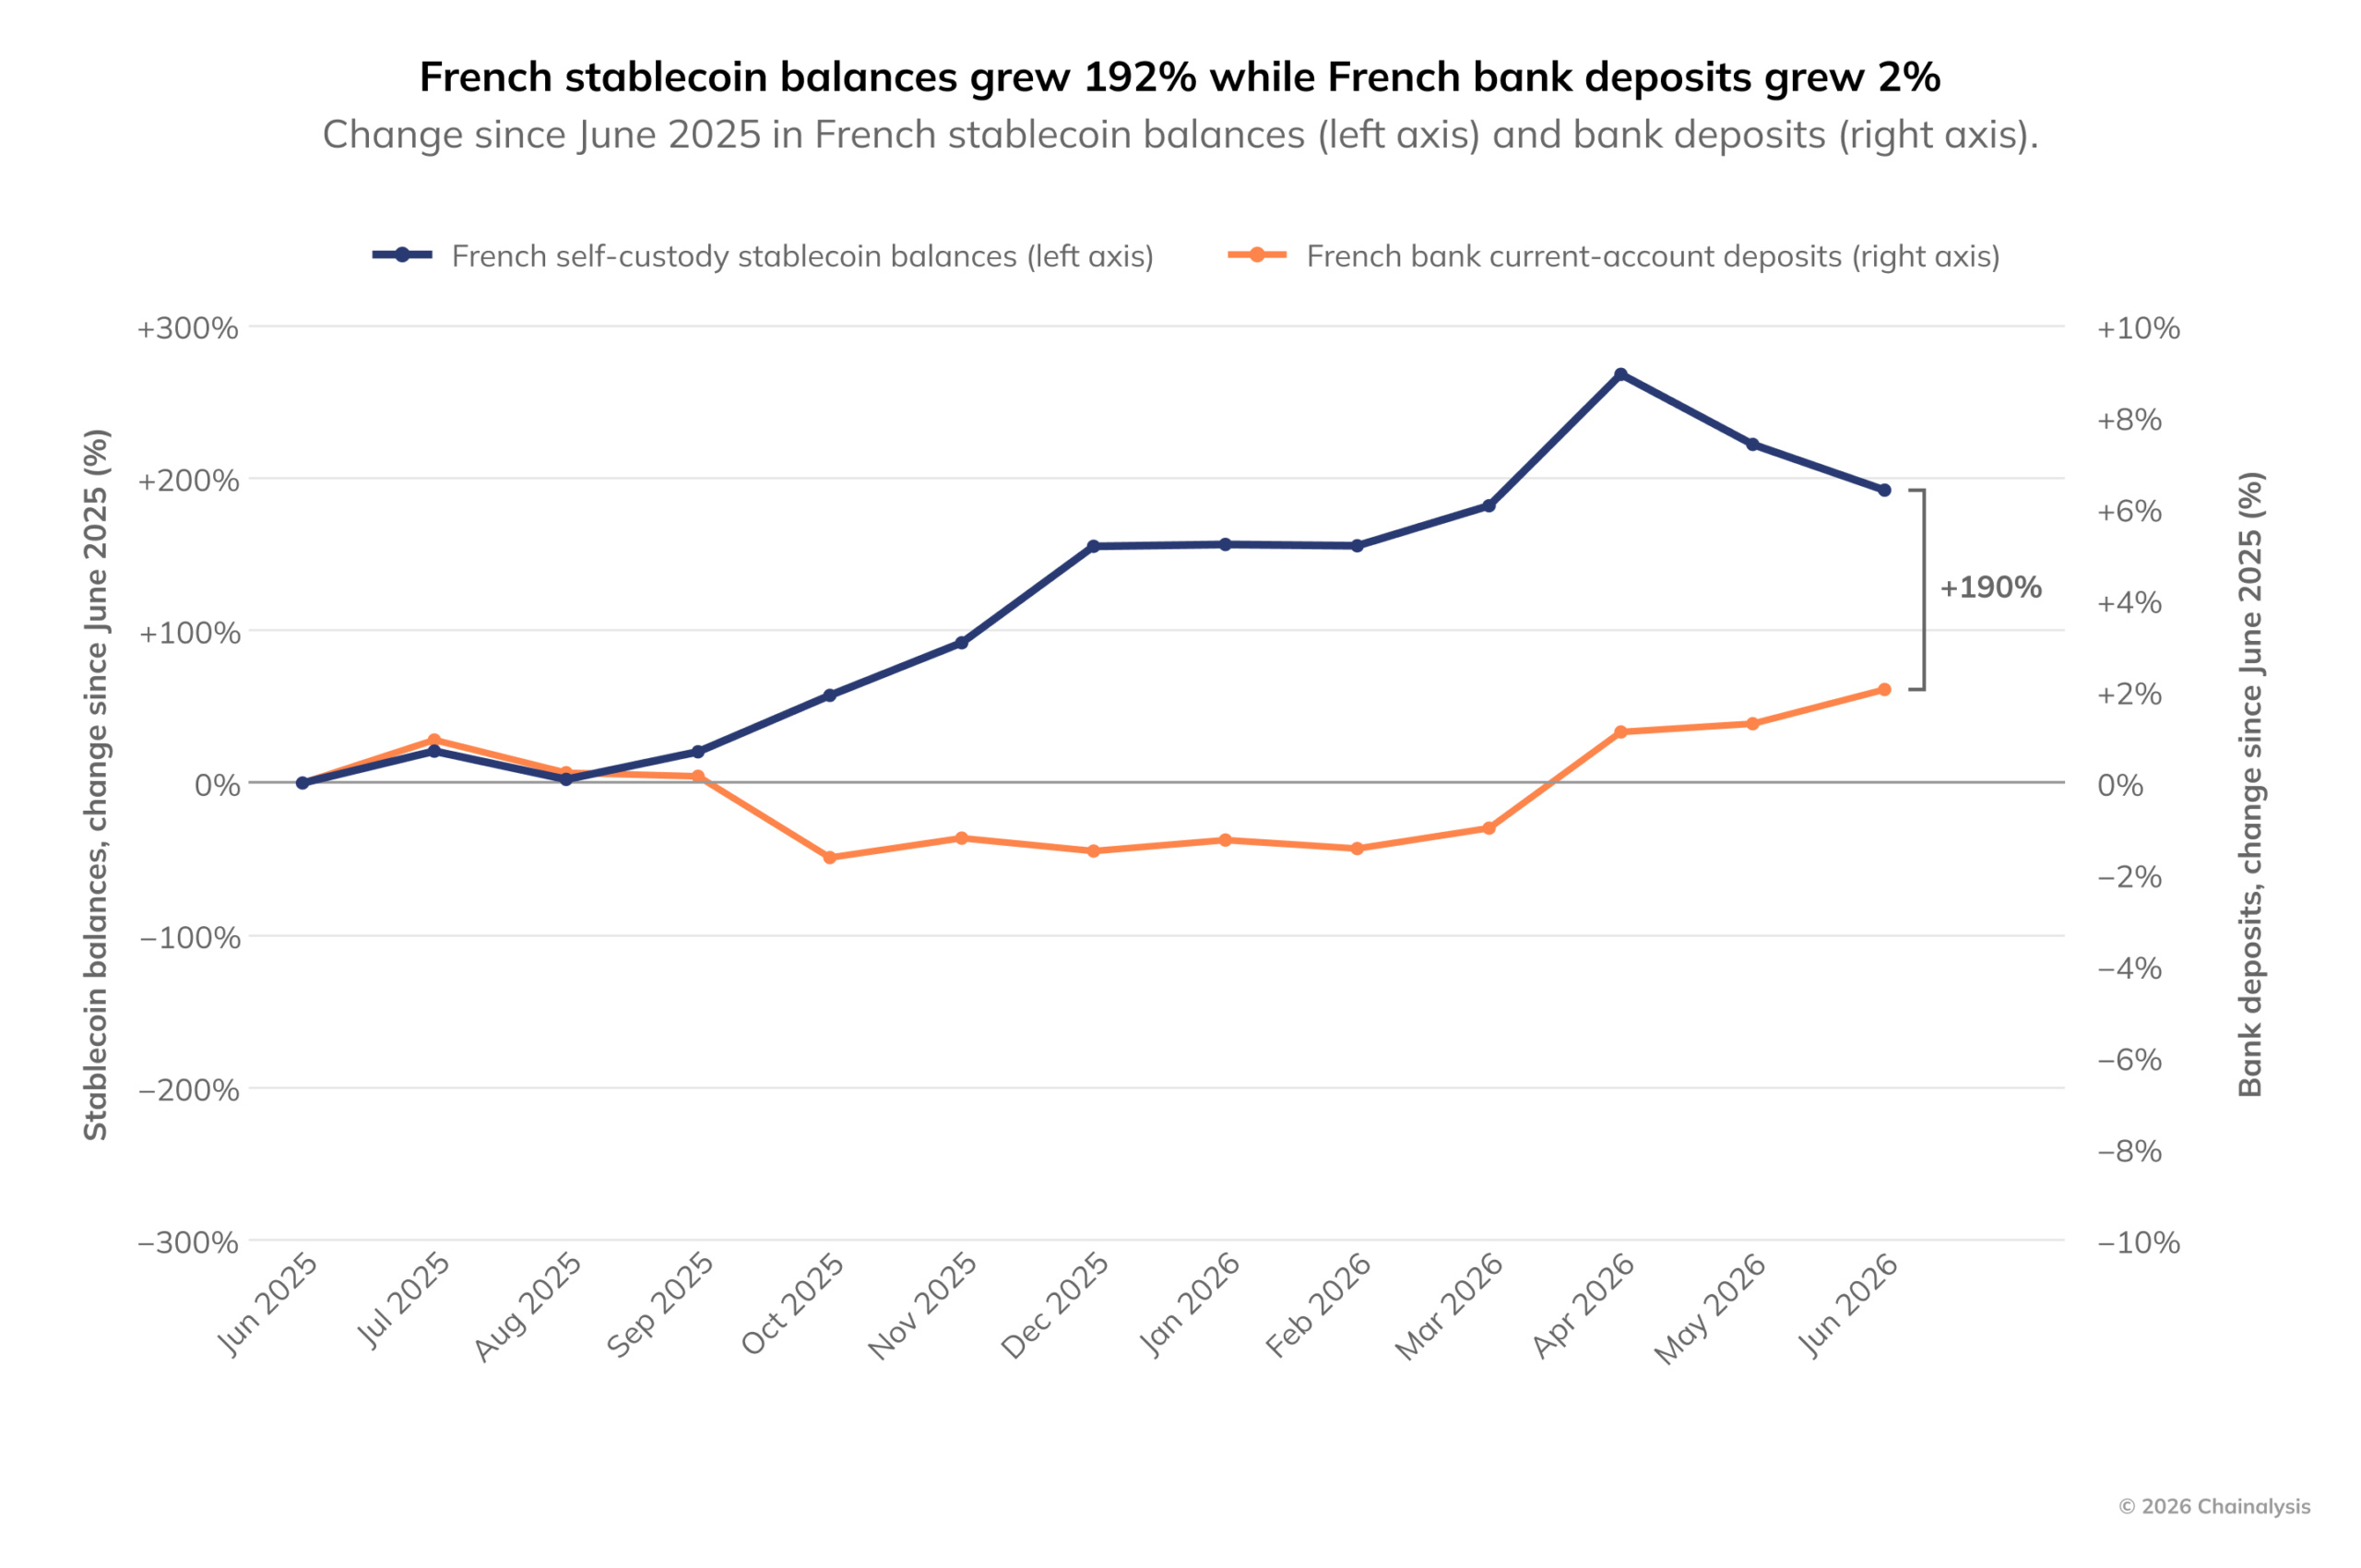
Graphique : le solde des stablecoins en auto-garde en France a bondi de 192 %, tandis que les dépôts bancaires n’ont progressé que de 2 % sur la même période
Cette série de tendances témoigne de la recherche, par les ménages français, de solutions alternatives pour conserver leurs actifs dans un contexte d’incertitude. Elle ne signifie pas que les utilisateurs ont perdu confiance dans l’euro : elle traduit plutôt une diversification de leurs placements.
Les plateformes d’échange espagnoles attirent des utilisateurs de toute l’Europe
Les fonds qui affluent vers les plateformes d’échange espagnoles ne proviennent plus principalement d’utilisateurs locaux. Les utilisateurs d’autres pays européens apportent désormais plus de fonds que les utilisateurs espagnols, faisant de l’Espagne un pôle de rassemblement pour les échanges de cryptomonnaies à l’échelle européenne.
Depuis 2024, les fonds provenant d’utilisateurs espagnols et ceux qui affluent depuis l’étranger vers les plateformes d’échange espagnoles sont tous en hausse, mais les flux transfrontaliers progressent nettement plus vite. Au cours de la période étudiée, les entrées de fonds en provenance d’autres pays européens ont dépassé celles des utilisateurs espagnols.
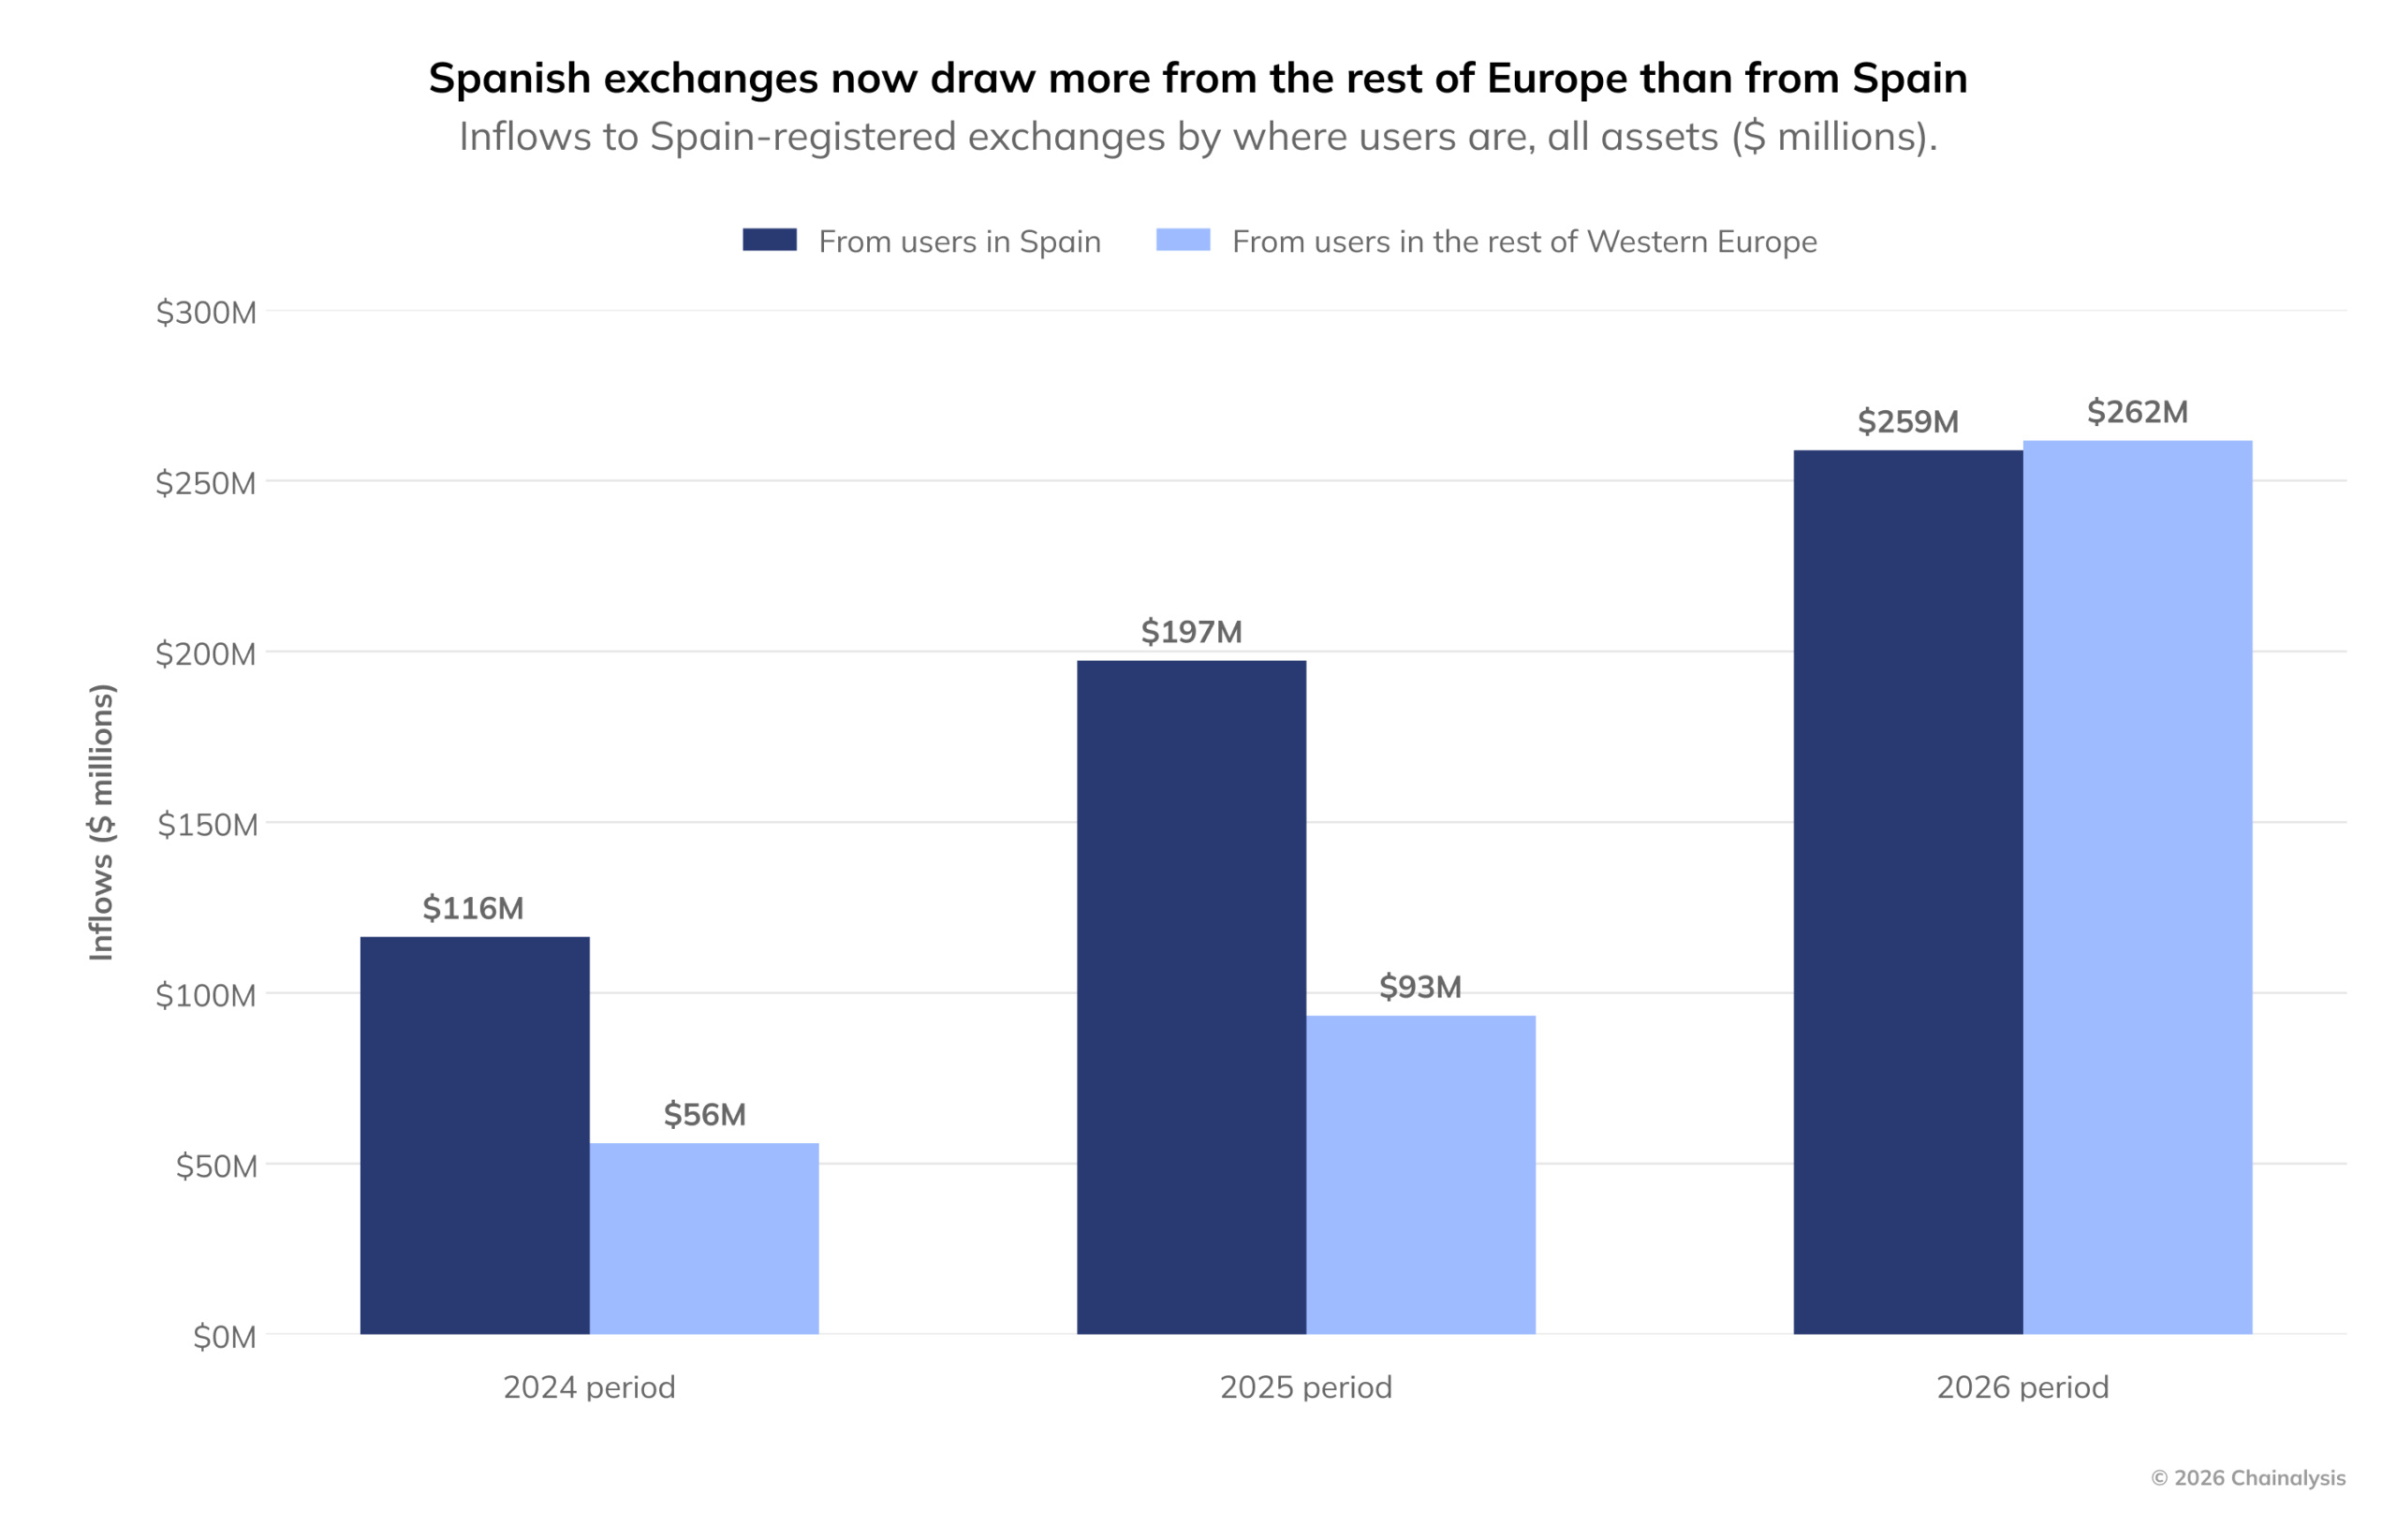
Graphique : origine des fonds sur les plateformes d’échange espagnoles ; les utilisateurs d’Europe occidentale situés à l’étranger sont désormais plus nombreux que les utilisateurs espagnols
La hausse des flux transfrontaliers concerne un grand nombre de pays. Pour les pays ayant transféré plus de 100 000 dollars vers des plateformes espagnoles l’année précédente, la hausse moyenne a atteint 198 % au cours de la période étudiée, contre 100 % l’année d’avant. La croissance médiane est passée de 82 % à 162 %. L’Italie et le Portugal sont les principales sources de fonds : les flux en provenance d’Italie ont bondi de 22 % à 329 %, et ceux du Portugal de 36 % à 751 %.
Les fonds en provenance d’autres pays européens vers les plateformes espagnoles ont augmenté de 79,1 %, tandis que l’économie crypto espagnole dans son ensemble n’a progressé que de 24,6 %. Depuis juillet 2023, les utilisateurs d’Europe occidentale ont transféré au total 984 millions de dollars vers des plateformes espagnoles, dont 521 millions au cours de la période étudiée.
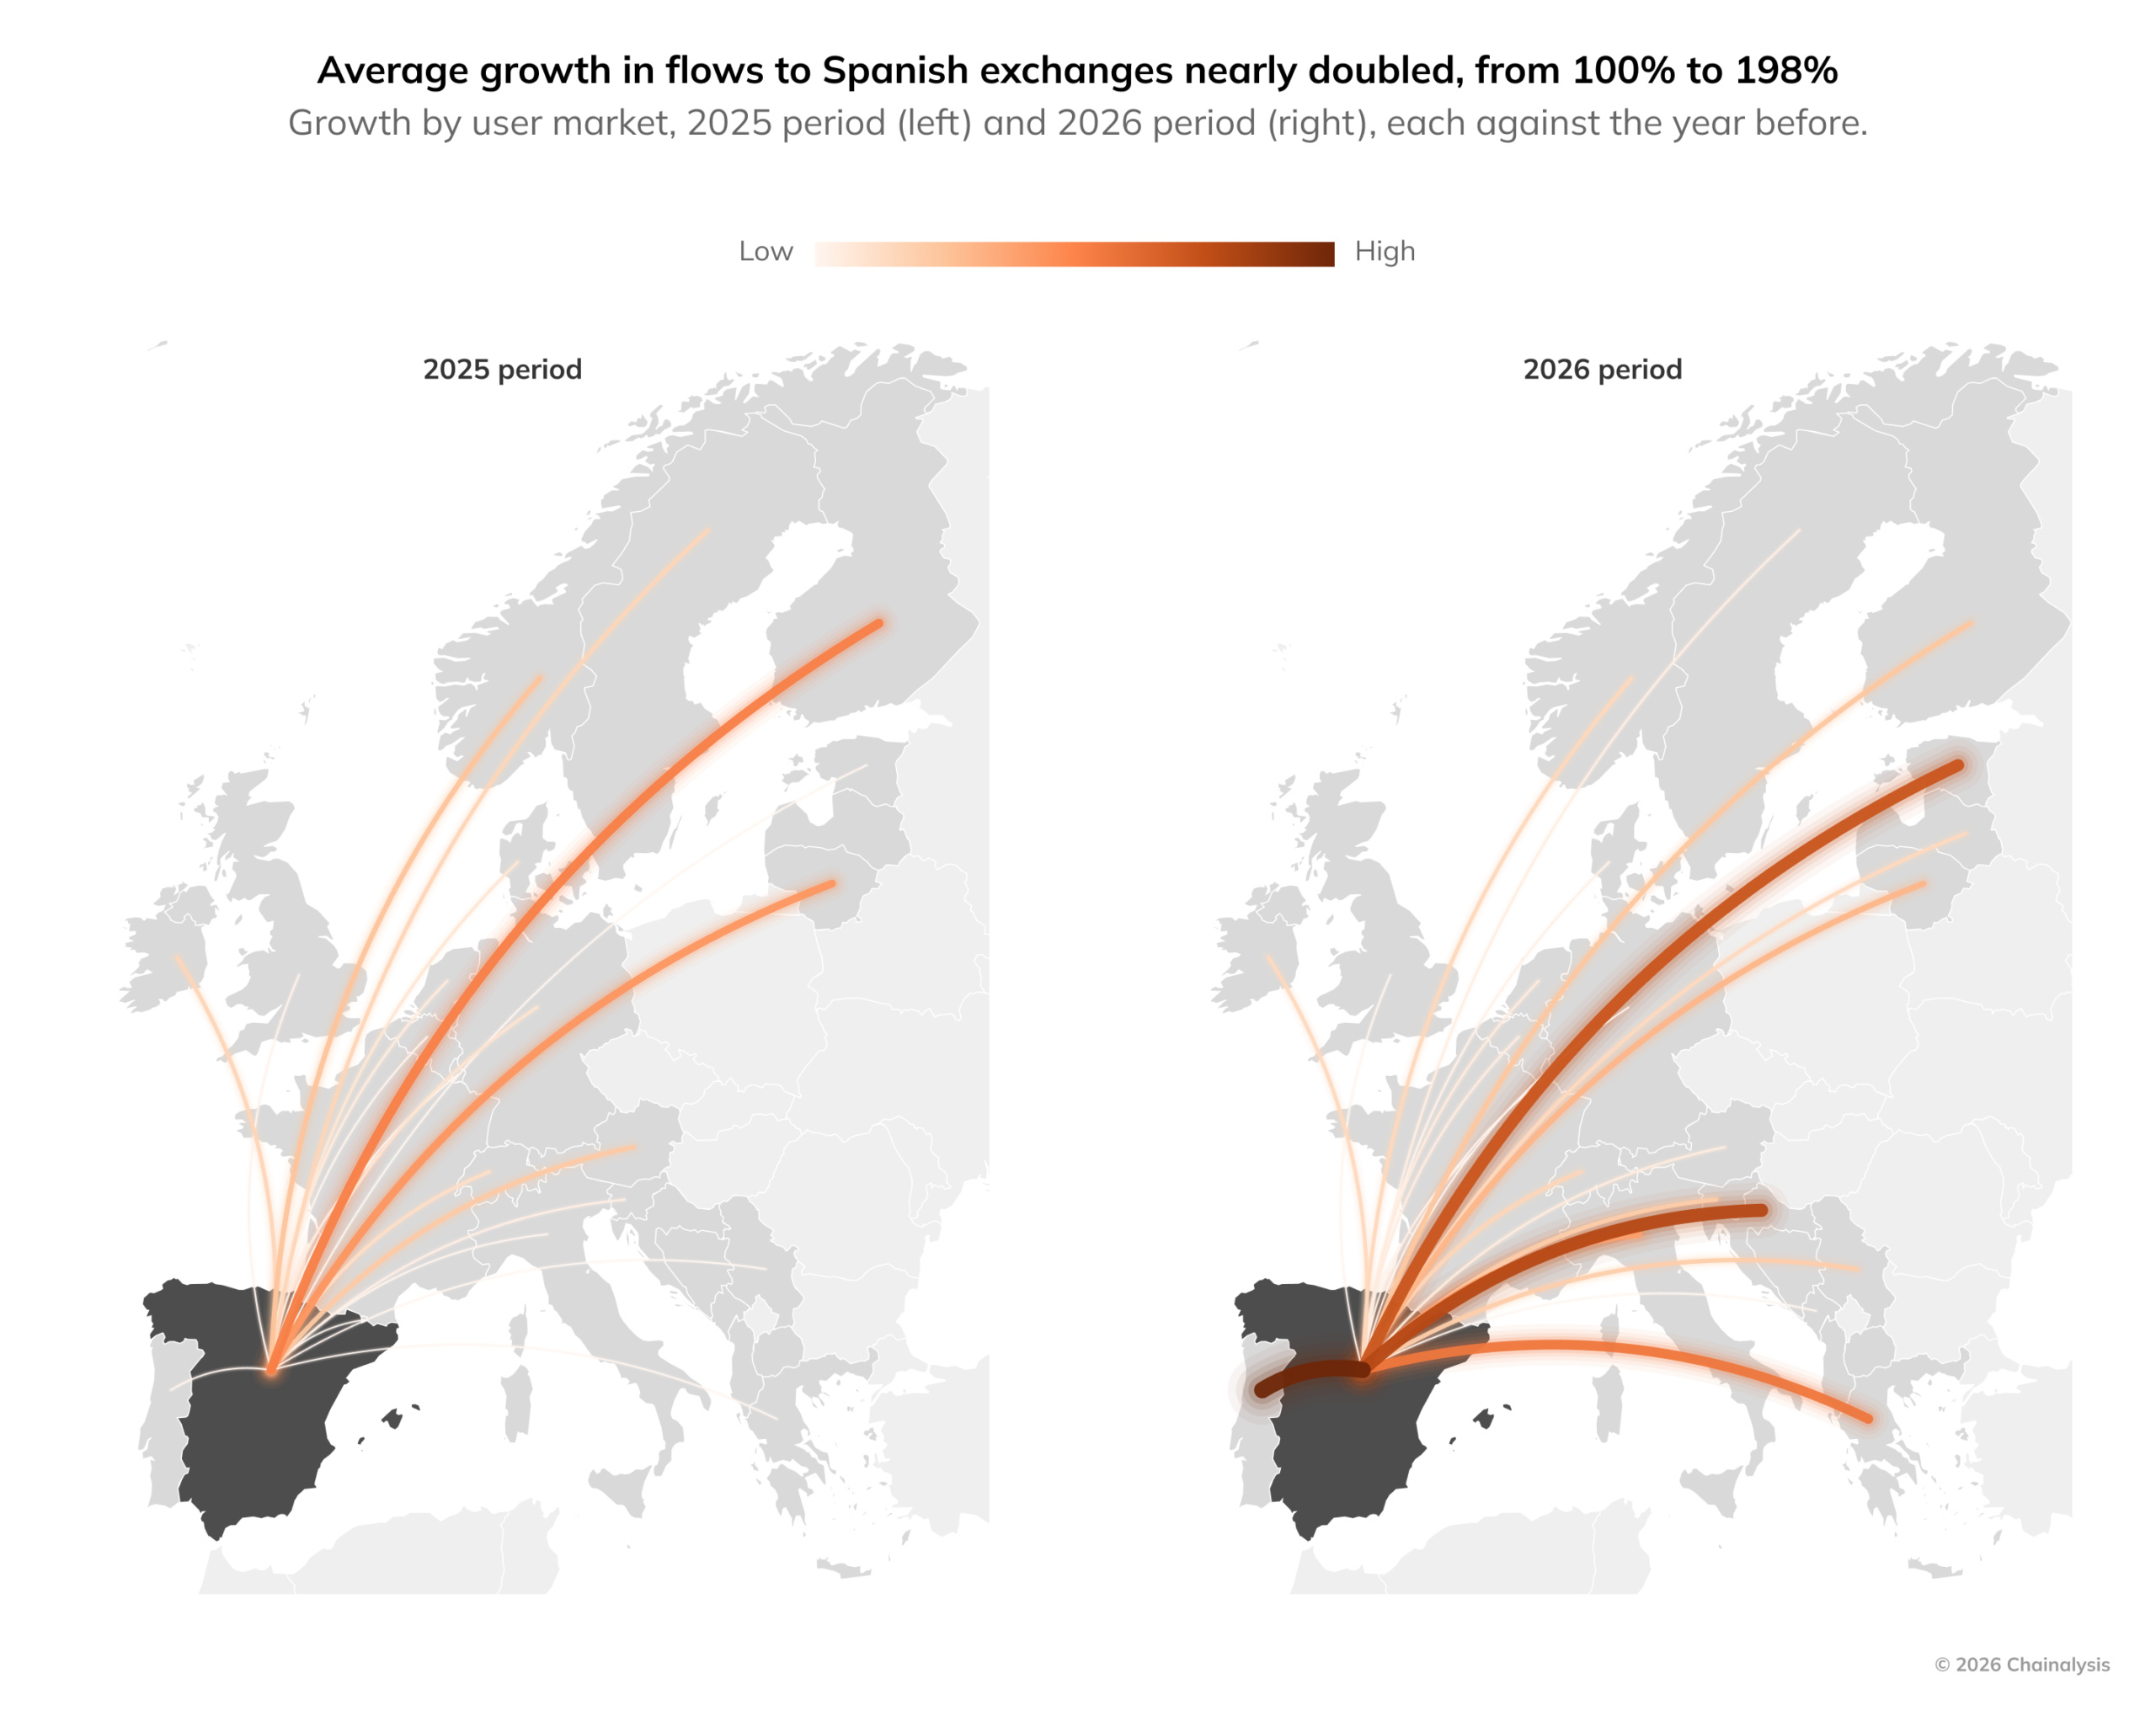
Graphique : la croissance des flux vers les plateformes d’échange espagnoles a presque doublé, passant de 100 % à 198 %
Gabriel Ayala, directeur des API et des activités bancaires chez Bit2Me, l’une des principales plateformes espagnoles, explique les raisons de cette évolution : certains pays voisins manquent de grandes plateformes locales. « Le marché portugais et ses particularités linguistiques rendent difficile l’émergence d’une grande plateforme locale ; la réglementation complexe et la fragmentation du marché italien compliquent la création d’une grande plateforme nationale. »
Les plateformes espagnoles ont saisi cette occasion et rivalisent dans toute l’Europe en s’appuyant sur leur conformité réglementaire et leurs économies d’échelle. Le cadre réglementaire unifié de MiCA abaisse également les obstacles à l’activité dans plusieurs pays de l’UE. L’essor des plateformes d’échange espagnoles illustre la convergence des marchés nationaux européens.
Le secteur européen des cryptomonnaies ouvre un nouveau chapitre
La généralisation des stablecoins, le ralentissement des échanges sur les DEX dans certains marchés et le recrutement d’utilisateurs au-delà des frontières par les plateformes d’échange : autant de tendances qui, conjuguées aux habitudes des utilisateurs, à leurs préférences en matière de placements et aux facteurs macroéconomiques externes, remodèlent le marché crypto d’Europe occidentale. Spangevičius, de Robinhood, résume cette évolution : le secteur européen des cryptomonnaies est passé d’une spéculation dispersée à une maturité structurelle.
Les risques financiers, les événements géopolitiques et les évolutions réglementaires transforment les échanges d’actifs numériques dans le monde entier. L’Europe est l’un des exemples les plus éclairants pour observer ces changements. La capacité du secteur à poursuivre son développement dépend non seulement de la continuité des investissements institutionnels, mais aussi de l’aptitude des acteurs à s’adapter à un environnement financier et à des règles en constante évolution.
À mesure que la participation des institutions s’intensifie, la protection des consommateurs, l’harmonisation des règles et les liens entre le marché des cryptomonnaies et le système bancaire traditionnel deviendront des enjeux essentiels pour l’avenir à long terme du secteur.