
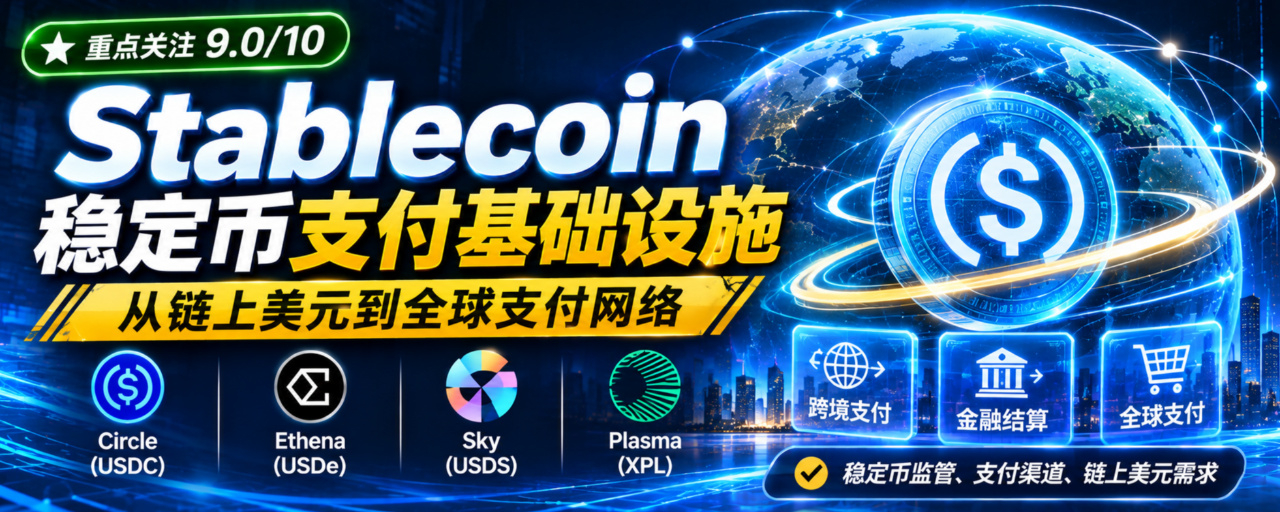
Stablecoins : des dollars on-chain aux réseaux de paiement mondiaux — comment les stablecoins transforment les règlements transfrontaliers, les flux de fonds des institutions financières et le système financier numérique
Les amis, quand on parle des cryptos, notre attention est toujours attirée par le BTC, l’ETH, l’AI Crypto, les RWA et les récits à la mode qui se succèdent. Les stablecoins sont comme une toile de fond discrète : ils restent tranquillement dans nos portefeuilles, et nous n’y pensons que lorsque le marché fluctue ou que nous transférons des fonds d’un actif à un autre.
Pendant longtemps, la plupart des gens du secteur ont eu une vision très simple des stablecoins : ils sont indexés sur le dollar américain et servent à acheter des cryptos, à se protéger des fluctuations du marché ou à transférer des fonds. Qu’il s’agisse d’USDT ou d’USDC, on les utilise avant tout pour faire des transactions. Mais aujourd’hui, j’aimerais vous parler plus en détail d’une idée : cette vision est désormais très en retard sur l’évolution du secteur.
L’histoire des stablecoins ne se limite depuis longtemps plus aux pools de trading des plateformes d’échange. Ils évoluent progressivement, passant de moyens de valorisation au sein du marché des cryptomonnaies à une infrastructure de dollars numériques programmables. Il ne s’agit pas de créer un nouvel actif spéculatif, mais de faire du dollar un véhicule de valeur qui, comme l’information sur Internet, peut être transféré à tout moment, réglé automatiquement, intégré à la logique des logiciels et fonctionner sans interruption. Règlements transfrontaliers, transferts de fonds entre filiales de multinationales, versement de salaires à l’étranger, paiements dans les chaînes d’approvisionnement, exécution automatique de contrats intelligents : tous ces cas d’usage peuvent s’appuyer sur les stablecoins.
C’est aussi pour cela que de nombreux traders institutionnels, commentateurs macroéconomiques et chercheurs de données on-chain sur X analysent le secteur des stablecoins en profondeur depuis quelque temps. Il n’offre ni les sensations des hausses fulgurantes à court terme des memecoins, ni les récits romantiques et fantaisistes des agents d’IA. Mais c’est l’un des rares secteurs de l’univers crypto qui a déjà généré de véritables volumes de transactions et des flux de trésorerie stables, tout en faisant l’objet de projets pilotes continus auprès des institutions financières traditionnelles.
Une précision avant de commencer : tout ce qui suit est un partage d’analyses sur le secteur et ne constitue en aucun cas un conseil en investissement. Les stablecoins eux-mêmes, ainsi que les actions et jetons qui leur sont liés, comportent différents risques, notamment réglementaires, de liquidité et de désancrage. Faites toujours vos propres recherches.
I. Des chiffres séduisants, mais trompeurs : comment comprendre la demande réelle de stablecoins ?
Le rapport annuel 2026 de la Banque des règlements internationaux (BRI) présente des chiffres saisissants : à la fin du mois de mai 2026, la capitalisation totale des stablecoins dans le monde s’élevait à environ 320 milliards de dollars, et le volume total des transferts on-chain en stablecoins pour l’année 2025 approchait les 28 000 milliards de dollars.
En voyant ces chiffres pour la première fois, beaucoup se disent que les stablecoins sont sur le point de bouleverser les paiements transfrontaliers. Mais la BRI a tenu à tempérer cet enthousiasme, et c’est l’avertissement central de toute son étude : une part considérable de ces transferts massifs correspond à des « rotations sans valeur réelle ». De nombreux flux proviennent de transferts répétés entre plusieurs portefeuilles contrôlés par une même entité, de mouvements de fonds entre plateformes d’échange ou de circulations internes dans des pools DeFi. Les fonds tournent en rond dans un circuit fermé de l’écosystème crypto, sans atteindre le commerce réel, les paiements des entreprises ou les transferts personnels transfrontaliers. Une fois cette part artificielle écartée, le volume des paiements qui servent réellement l’économie réelle est bien plus faible.
Cette remarque nous donne le principal critère d’analyse des stablecoins : ne vous fiez ni au volume des transferts on-chain ni à la capitalisation totale pour évaluer les progrès du secteur. Ce qu’il faut vraiment examiner, c’est la part des paiements dans l’économie réelle.
On peut répartir la demande actuelle de stablecoins en quatre catégories. Chacune correspond à des utilisateurs, des besoins et une logique commerciale totalement différents : il ne faut pas les confondre.
La première catégorie, c’est le règlement des transactions natives de l’écosystème crypto, que nous connaissons le mieux. C’est aussi la plus importante et la plus mature à l’heure actuelle. Les stablecoins sont indispensables au trading au comptant, aux contrats à terme et aux options, aux garanties pour les prêts DeFi et aux valeurs refuges lorsque le marché plonge. Ces fonds circulent très rapidement et sont sensibles à la vitesse de confirmation on-chain, mais ils restent confinés à l’écosystème crypto. C’est le socle des stablecoins, mais pas le cœur de leur croissance future.
La deuxième catégorie concerne les transferts d’argent personnels transfrontaliers. Ceux qui ont déjà utilisé SWIFT pour envoyer de l’argent à l’étranger connaissent bien cette épreuve : plusieurs banques correspondantes se relaient pour le règlement, les opérations sont limitées aux jours ouvrés, les fonds mettent du temps à arriver et les frais, auxquels s’ajoutent les marges de change, grignotent le montant envoyé à chaque étape. Les transferts de stablecoins sur la blockchain sont possibles les jours fériés comme les jours ouvrés et peuvent être confirmés en quelques secondes. Ils semblent donc parfaitement répondre au problème. Mais une idée fausse très répandue consiste à croire que la rapidité d’un transfert on-chain signifie que l’ensemble du processus de paiement transfrontalier est rapide. Un transfert complet se déroule ainsi : achat de stablecoins avec de la monnaie fiduciaire → transfert on-chain → conversion par le bénéficiaire en monnaie fiduciaire locale. Les contrôles KYC, les canaux d’entrée et de sortie de monnaie fiduciaire, les contrôles des changes locaux et les vérifications bancaires peuvent chacun bloquer le processus. Les stablecoins n’optimisent que la petite étape intermédiaire du règlement ; ils ne suppriment pas les frictions aux deux extrémités du système fiduciaire. C’est aussi pourquoi, à ce jour, ils n’ont pas remplacé à grande échelle des services de transfert traditionnels comme Western Union.
La troisième catégorie concerne la gestion de trésorerie des institutions et des entreprises. C’est le marché qui offre le plus grand potentiel de croissance future et les barrières à l’entrée les plus élevées : règlements avec des fournisseurs internationaux, versement des salaires aux employés à l’étranger, transferts de liquidités entre les filiales de différents pays. Les entreprises clientes ne raisonnent pas du tout comme les investisseurs particuliers et se soucient peu de savoir si les frais de transfert peuvent être réduits de quelques centimes. Elles s’intéressent avant tout à cinq points : les actifs de réserve sont-ils suffisants et transparents ? Les rachats peuvent-ils être honorés sans difficulté en cas de ruée ? L’émetteur dispose-t-il des agréments nécessaires ? Existe-t-il un audit indépendant et des mécanismes de gestion des risques ? En cas de litige, des services financiers adaptés sont-ils disponibles ? Pour les entreprises, les stablecoins sont des outils financiers, pas des actifs spéculatifs ; la conformité est une condition indispensable pour accéder au marché.
La quatrième catégorie, c’est la finance programmable, une capacité propre aux stablecoins que les moyens de paiement traditionnels ne peuvent pas reproduire. Les transferts de fonds sur les comptes bancaires traditionnels dépendent largement des interventions humaines et des opérations des systèmes internes. Les stablecoins peuvent intégrer la logique de contrats intelligents : déclencher un paiement automatiquement lorsque certaines conditions sont remplies, répartir automatiquement les remboursements d’un projet entre plusieurs parties selon des proportions définies, rembourser un prêt à l’échéance ou liquider automatiquement des garanties lorsqu’un seuil de prix est atteint. Les fonds eux-mêmes deviennent des actifs dont l’exécution peut être pilotée par du code. C’est aussi la pierre angulaire de tout l’édifice DeFi.
Beaucoup pensent que les stablecoins se résument à « émettre un jeton ». En réalité, ils s’inscrivent dans une chaîne de valeur où les rôles sont clairement répartis et s’enchaînent par étapes. De haut en bas, elle comprend l’émission, les revenus des réserves, le paiement et la distribution, le règlement on-chain et les applications financières on-chain. Trois modèles économiques très différents en sont issus : premièrement, le modèle de l’émetteur : émettre des stablecoins adossés à des réserves, placer les fonds dans des actifs très liquides comme des liquidités ou des bons du Trésor américain et percevoir les intérêts des réserves. Circle en est un exemple typique. Deuxièmement, le modèle financier des protocoles : les utilisateurs mettent des actifs en garantie pour créer des stablecoins, et le protocole génère des revenus grâce aux intérêts des emprunts et aux rendements de la gestion des fonds. C’est la voie suivie par Sky. Troisièmement, le modèle du réseau de règlement : ne pas émettre soi-même de stablecoins, mais créer un réseau de transfert de couche de base rapide et peu coûteux qui traite les paiements en stablecoins et capte de la valeur grâce aux services de l’écosystème et au staking. Plasma appartient à cette catégorie.
C’est aussi là que beaucoup se font piéger : voyant la capitalisation totale des stablecoins augmenter continuellement, ils achètent spontanément les jetons associés. Pourtant, les mécanismes de transmission de valeur diffèrent radicalement d’un niveau de la chaîne à l’autre. L’expansion de l’offre de stablecoins ne signifie pas que la demande de jetons augmente au même rythme. Nous reviendrons plusieurs fois sur ce point en examinant les projets.
II. Quatre stratégies, quatre modèles de stablecoins : Circle, Ethena, Sky et Plasma
L’époque où USDT dominait seul le marché est révolue depuis longtemps. Les quatre projets majeurs répondent en réalité à quatre questions fondamentales très différentes : qui devrait émettre les stablecoins, quel mécanisme devrait les ancrer à 1 dollar, à quels utilisateurs devraient-ils s’adresser et comment assurer une rentabilité durable ?
Circle (CRCL / USDC) : le dollar numérique conforme à la réglementation, l’acteur le plus proche de la finance traditionnelle
Circle est le projet du secteur qui se rapproche le plus de la finance traditionnelle grand public. USDC est un stablecoin adossé à des réserves intégrales : lorsqu’ils créent des USDC, les utilisateurs versent des dollars à Circle. Circle place les fonds correspondants dans des actifs de réserve liquides, comme des liquidités et des bons du Trésor américain à court terme, et publie régulièrement des attestations de ses réserves. Les utilisateurs éligibles peuvent racheter leurs jetons contre des dollars conformément aux règles établies. Au 5 novembre 2026, Circle indiquait officiellement qu’environ 69,2 milliards de dollars d’USDC étaient en circulation, dans 185 pays.
Le véritable avantage concurrentiel de Circle n’a jamais été une technologie particulièrement spectaculaire, mais trois atouts très difficiles à reproduire : les agréments réglementaires, la transparence des réserves et un vaste réseau de distribution. Qu’est-ce qui inquiète le plus les clients institutionnels ? La crainte que les réserves soient falsifiées, qu’ils ne puissent pas récupérer leur argent en cas de ruée ou que l’émetteur ne soit pas conforme à la réglementation et se voie contraint de fermer. Circle s’engage depuis longtemps à publier mensuellement ses réserves, à faire réaliser des audits indépendants et à appliquer un mécanisme de rachat standardisé, tout en nouant continuellement des partenariats avec des banques et des prestataires de paiement. Un événement marquant a eu lieu en octobre 2026 : USDC a obtenu la première désignation de « jeton de monnaie électronique important » dans le cadre européen MiCA. À partir du 12 novembre, il sera soumis à la double supervision de l’ABE et des autorités françaises. C’est comme s’il avait obtenu un laissez-passer officiel pour le marché institutionnel européen.
Circle ne se contente pas non plus d’émettre des stablecoins et d’en percevoir les intérêts. Son activité continue de s’étendre : des actifs en stablecoins multidevises comme USDC et EURC ; le réseau de paiement Circle CPN et le produit de change StableFX ; ainsi que la blockchain publique de couche 1 Arc, spécialement conçue pour la finance en stablecoins. Le réseau principal d’Arc a été lancé en septembre 2026. Il est destiné aux paiements en stablecoins, aux opérations de change, aux prêts et aux marchés de capitaux institutionnels. La structure des revenus de Circle évolue progressivement : au lieu de dépendre uniquement des intérêts sur les réserves, elle s’étend aux frais de services de paiement aux entreprises, aux outils destinés aux développeurs et aux services financiers institutionnels.
Mais son modèle commercial repose sur un point de dépendance incontournable : ses bénéfices sont étroitement liés aux rendements des bons du Trésor américain. Les intérêts générés par les actifs de réserve constituent la principale source de revenus de Circle. Dès que la Réserve fédérale entame un cycle de baisse des taux, les rendements des réserves diminuent et les bénéfices sont comprimés, même si l’émission d’USDC continue d’atteindre des records. En outre, les banques et les partenaires des canaux de paiement réclament tous une part des revenus, ce qui réduit davantage la marge des émetteurs.
Il faut absolument distinguer deux choses : USDC est un stablecoin dont l’objectif est de maintenir son ancrage à 1 dollar et qui n’est pas censé prendre de la valeur ; CRCL est l’action cotée de la société Circle, qui représente une participation au capital. Croire à l’adoption croissante de USDC ne signifie pas que CRCL va forcément monter : plusieurs variables s’interposent, notamment les performances de l’entreprise, les fluctuations de sa valorisation et le cycle des taux d’intérêt. Circle est essentiellement une entreprise de technologie financière, et non un protocole décentralisé.
Ethena (ENA / USDe) : le dollar synthétique, un stablecoin de rendement natif de l’univers crypto
Si Circle fait migrer le dollar du système bancaire traditionnel vers la blockchain, Ethena est une solution qui s’enracine entièrement dans l’univers crypto. USDe est un stablecoin synthétique : il ne repose pas sur des réserves de liquidités ou de bons du Trésor américain, mais maintient son ancrage grâce à une stratégie de couverture delta neutre.
Voici en quelques mots son fonctionnement : les utilisateurs déposent des actifs éligibles en garantie, comme du BTC ou de l’ETH. Le protocole détient ces actifs au comptant et ouvre simultanément des positions vendeuses sur des contrats perpétuels, d’une valeur notionnelle équivalente, sur des plateformes d’échange centralisées. Lorsque le cours monte, les actifs au comptant génèrent des gains tandis que les positions vendeuses enregistrent des pertes ; lorsque le cours baisse, les actifs au comptant perdent de la valeur tandis que les positions vendeuses génèrent des gains, ce qui compense les fluctuations directionnelles du prix. Les revenus proviennent des taux de financement des contrats perpétuels et des rendements de base. Les utilisateurs mettent USDe en staking pour obtenir sUSDe et toucher une part des revenus générés par la stratégie.
Cette conception est très attrayante : elle ne dépend pas du système traditionnel de réserves bancaires, est native de la blockchain, génère des rendements et n’a pas besoin de s’appuyer sur les canaux d’entrée et de sortie de monnaie fiduciaire pour se développer. Ethena cherche également à étendre ses usages aux paiements avec le lancement d’Ethena Pay et tente de faire passer USDe du statut de garantie DeFi à celui d’outil de règlement pour des paiements réels. Selon les chiffres publiés par le projet, le volume cumulé de création et de rachat de USDe a dépassé 30 milliards de dollars. Attention : il s’agit d’un indicateur cumulé, et non du volume actuellement en circulation.
Mais parmi les quatre actifs, c’est aussi celui dont la structure de risque est la plus complexe. Chaque rendement s’accompagne d’une exposition au risque bien précise : premièrement, une grande partie des positions de couverture est conservée sur des plateformes d’échange centralisées, ce qui implique naturellement des risques liés à la garde par la plateforme, aux retraits et à la gestion des risques ; deuxièmement, les rendements dépendent fortement des conditions du taux de financement des contrats perpétuels. Si le marché reste durablement orienté à la baisse et que le taux de financement devient négatif, les positions vendeuses doivent continuellement payer des frais et la stratégie perd directement de l’argent ; troisièmement, en période de marché extrême, l’écart entre le prix au comptant et celui des produits dérivés peut se creuser brutalement et rendre la couverture inefficace. Si, dans le même temps, des rachats massifs et concentrés surviennent, les actifs donnés en garantie risquent de ne pas pouvoir être liquidés progressivement assez vite, ce qui exerce une pression sur l’ancrage ; quatrièmement, l’APY élevé de sUSDe ne constitue pas un rendement garanti ni un capital protégé : il résulte simplement de conditions de marché ponctuelles et ne doit pas être considéré comme un placement à taux fixe.
La manière dont le jeton ENA capte de la valeur est également le point le plus controversé du marché. ENA est un jeton de gouvernance, utilisé pour la gouvernance de l’écosystème et la répartition des incitations, mais il n’existe pas de mécanisme clairement établi reliant les revenus du protocole aux détenteurs d’ENA, comme c’est le cas avec Sky et son mécanisme de rachat et de distribution. La capacité de l’expansion de USDe à se traduire durablement par une demande d’achat d’ENA est une question centrale qu’il faudra continuer à vérifier sur le long terme. Ethena suit une stratégie très innovante, offrant un fort potentiel, mais aussi un risque élevé. Elle mérite un suivi régulier, mais il ne faut pas extrapoler linéairement les conditions de marché.
Sky (SKY / USDS) : stablecoin décentralisé surcollatéralisé, une banque native de la blockchain
Les anciens connaissent tous MakerDAO. Sky est l’écosystème issu de la modernisation de la marque MakerDAO, et USDS est le stablecoin qui succède à DAI ; les deux peuvent être échangés au taux de 1:1. Sky suit le modèle des stablecoins surcollatéralisés : les utilisateurs déposent dans des coffres des actifs servant de garantie, comme de l’ETH, des jetons de bons du Trésor ou des actifs du monde réel (RWA), puis empruntent des USDS selon des paramètres de gestion des risques. Les emprunteurs paient des frais de stabilité ; les utilisateurs peuvent déposer leurs USDS dans le module d’épargne sUSDS pour percevoir le taux d’épargne Sky. Les frais d’emprunt et les revenus issus de la gestion des fonds perçus par le protocole servent, conformément aux règles de gouvernance, à racheter des SKY sur le marché secondaire et à les distribuer aux participants qui mettent leurs SKY en staking. De plus, toute nouvelle émission de jetons SKY a été définitivement arrêtée, ce qui élimine la pression inflationniste continue liée aux émissions.
À mon avis, parmi tous les stablecoins décentralisés, le mécanisme de Sky est celui qui présente la chaîne de création de valeur la plus claire : hausse de l’offre en circulation d’USDS → hausse de la demande d’emprunt → augmentation des revenus du protocole → rachats de SKY → revenus reversés aux participants en staking. Il ne s’agit pas simplement d’émettre un stablecoin, mais de mettre en place un système de crédit complet sur la blockchain, qui joue le rôle d’une banque décentralisée. Maker a traversé plusieurs cycles haussiers et baissiers et résisté à des conditions de marché extrêmes. Le projet a ainsi développé tout un ensemble de mécanismes de gestion des risques liés aux garanties, de liquidation et de gouvernance d’urgence : c’est là que réside son avantage concurrentiel le plus précieux.
Ses points faibles sont tout aussi manifestes : le risque de liquidations en cascade provoquées par de fortes fluctuations du prix des garanties ne disparaît jamais ; les contrats intelligents, les oracles et les paramètres des coffres constituent autant de surfaces d’attaque potentielles ; et même si la gouvernance est décentralisée, les principaux paramètres restent ajustés par le groupe central de gouvernance, ce qui comporte un risque de concentration du pouvoir. Par ailleurs, la base d’utilisateurs de USDS reste pour l’instant concentrée dans l’univers DeFi. Il reste encore beaucoup de chemin à parcourir avant de s’imposer dans des usages réels auprès des entreprises, comme les paiements commerciaux ou les transferts transfrontaliers.
Circle répond à la question « Comment émettre un dollar numérique conforme à la réglementation ? », tandis que Sky répond à la question « Comment créer un stablecoin adossé au dollar sur la blockchain, sans dépendre des banques traditionnelles ? ». Les deux projets s’inscrivent dans des récits totalement différents.
Plasma (XPL) : une blockchain de règlement dédiée aux stablecoins, l’autoroute du dollar numérique
Les trois projets précédents sont avant tout des émetteurs de stablecoins. Plasma est différent : il n’émet pas lui-même de stablecoin. Il se positionne comme une blockchain de couche de base spécialement conçue pour les paiements et les règlements en stablecoins.
Les principales blockchains actuelles présentent plusieurs difficultés inhérentes pour les paiements en stablecoins : frais de gas très fluctuants, congestion du réseau et obligation pour les utilisateurs de détenir le jeton natif afin de payer les frais. Ces contraintes sont trop importantes pour les commerçants ordinaires et les utilisateurs particuliers. Plasma a donc été conçu en donnant la priorité aux stablecoins : transferts de stablecoins sans frais de gas, production d’un bloc en 1 seconde et compatibilité EVM. Les utilisateurs peuvent payer directement en USDC ou en USDT sans avoir à détenir de XPL. Le projet cible les prestataires de paiements transfrontaliers, les commerçants physiques, les plateformes de versement des salaires et les systèmes de règlement entre entreprises.
Cette proposition est très prometteuse : à mesure que le secteur des stablecoins prendra de l’ampleur, il aura forcément besoin de réseaux de couche de base spécialement optimisés pour offrir une meilleure expérience de paiement. Mais elle comporte aussi un problème structurel majeur, auquel tous ceux qui étudient Plasma doivent réfléchir d’emblée : si la grande majorité des paiements peut être effectuée de bout en bout uniquement en stablecoins, les utilisateurs n’ont aucun besoin de XPL. En dehors du staking des validateurs et des incitations de l’écosystème, quelle demande durable et incontournable pourrait soutenir XPL ? Le trafic ne se traduit pas automatiquement par une valeur pour le jeton. Même si le volume des transferts en stablecoins est très élevé, si l’ensemble du processus est dissocié du jeton natif, il sera difficile de transmettre les bénéfices générés par ce trafic aux détenteurs. Les chiffres mis en avant par le projet, comme une présence dans plus de 50 pays et 50 millions de commerçants partenaires, doivent également être interprétés avec discernement : s’agit-il d’un réseau de partenaires commerciaux ou de transactions de paiement indépendantes réellement effectuées sur la blockchain ? De nombreuses blockchains de paiement en phase de démarrage ont stimulé leur activité à court terme à coups de subventions, puis ont vu leur trafic s’effondrer une fois celles-ci arrêtées.
Plasma est donc un actif d’infrastructure qui mérite d’être suivi. Pour savoir si son modèle tient la route, le critère essentiel est le suivant : peut-il générer un trafic de paiement indépendant, récurrent et réel auprès des entreprises, plutôt que des fonds de test provenant de l’écosystème crypto ? Le modèle de captation de valeur de XPL est le plus difficile à valider de tout le secteur.
III. Les quatre grands catalyseurs qui détermineront l’avenir du secteur des stablecoins
L’essor du secteur des stablecoins ne viendra pas de la spéculation suscitée par un marché haussier des cryptomonnaies, mais du rythme auquel le système financier traditionnel les adoptera. Quatre variables continueront de remodeler le secteur au cours des deux prochaines années.
Premièrement, la mise en place d’un cadre réglementaire mondial pour les stablecoins, avec au cœur du dispositif le GENIUS Act américain. Le 21 octobre 2026, l’Office of the Comptroller of the Currency (OCC) a publié les règles d’application du GENIUS Act. Elles devraient entrer officiellement en vigueur le 18 janvier 2027 et fixent des exigences strictes concernant la composition des réserves, les règles de rachat, la gestion de la liquidité et les normes de gestion des risques applicables aux émetteurs de stablecoins agréés. Une réglementation claire est une arme à double tranchant. Côté positif : les banques, les grandes entreprises et les sociétés de paiement traditionnelles n’oseront intégrer les stablecoins à leurs processus opérationnels officiels que lorsque le cadre juridique sera clairement défini. Les acteurs de premier plan conformes à la réglementation bénéficieront d’un avantage accru, et Circle sera le principal bénéficiaire direct. Côté négatif : les coûts de conformité vont fortement augmenter et les petits émetteurs de stablecoins non agréés seront progressivement écartés du marché. La réglementation imposera également aux émetteurs des obligations de gel des adresses et de vérification de la conformité : les stablecoins ne constituent pas un canal de transfert de fonds anonyme, libre et non réglementé. L’idée selon laquelle les stablecoins seraient décentralisés et échapperaient au contrôle sera de plus en plus démentie par la réalité.
Deuxièmement, les banques traditionnelles commencent à tester le règlement en stablecoins : ceux-ci constituent une voie complémentaire au système bancaire, et non un substitut. Le récent test de règlement en USDC pour les entreprises mené conjointement par PNC Bank et Coinbase en est un exemple marquant : après avoir reçu des USDC, les entreprises clientes peuvent les faire convertir automatiquement en dollars par le système, puis les transférer sur un compte bancaire. Ce modèle est très représentatif : les stablecoins ne remplaceront pas SWIFT, mais deviendront un canal auxiliaire de règlement parallèle, disponible 7 jours sur 7 et 24 heures sur 24. À l’avenir, les flux financiers des entreprises pourraient suivre ce parcours : compte bancaire de l’entreprise → conversion en stablecoins → règlement transfrontalier rapide sur la blockchain → conversion en monnaie locale par le bénéficiaire, puis retour sur un compte bancaire. Les banques contrôleront les entrées et sorties de monnaie fiduciaire, tandis que les stablecoins assureront les transferts rapides entre les deux. Les banques et les émetteurs de stablecoins sont davantage des partenaires que des concurrents. Le partenariat entre Circle et ACI Worldwide, qui intègre USDC aux réseaux de paiement locaux d’Amérique latine, suit la même logique : ajouter une couche de règlement en stablecoins aux systèmes de paiement traditionnels existants.
Troisièmement, la demande structurelle de dollars reste forte à l’échelle mondiale. Les habitants des économies à forte inflation ont besoin de préserver la valeur de leurs avoirs en dollars ; les travailleurs migrants ont besoin d’envoyer de l’argent à l’étranger ; les marchés émergents manquent de services financiers en dollars facilement accessibles. Ces besoins sont durables. Dans le même temps, les contrôles des changes, les contrôles des capitaux et les obligations de conformité fiscale imposés par les différents pays continueront de limiter le potentiel d’expansion des stablecoins. Leur adoption ne progressera pas de façon uniforme dans le monde : certaines régions les accueilleront favorablement, tandis que d’autres imposeront des restrictions strictes.
Quatrièmement, l’écosystème financier sur la blockchain continue de s’étendre. La DeFi, les actifs du monde réel (RWA), les produits dérivés sur la blockchain et les paiements automatisés par des agents d’IA ont tous besoin des stablecoins comme moyens de valorisation et de règlement. Pour concrétiser le scénario dans lequel des agents d’IA appellent des services de manière autonome et paient automatiquement les coûts de calcul et les frais d’API, il faut d’abord disposer d’un système de stablecoins programmable et capable d’effectuer des règlements automatiques. C’est aussi là que se croisent les récits des stablecoins et de l’IA appliquée aux cryptomonnaies.
IV. Les cinq grands risques structurels du secteur des stablecoins, souvent négligés
Après avoir parlé des opportunités, prenons le temps d’examiner les risques. Beaucoup se dissimulent derrière des récits séduisants et ne se révèlent qu’à long terme.
Risque lié au cycle des taux d’intérêt : la baisse des taux est le principal facteur défavorable à Circle. La formule du rendement des réserves est simple : rendement des réserves ≈ taille moyenne des réserves × rendement des bons du Trésor américain. Même si les volumes augmentent, une baisse des rendements entraîne une diminution des bénéfices.
Risque de désancrage selon le type de stablecoin : même s’ils portent tous le nom de stablecoins, leurs mécanismes de garantie de l’ancrage sont très différents. Les stablecoins adossés à des réserves, les stablecoins synthétiques couverts par des stratégies de couverture et les stablecoins surcollatéralisés résistent très différemment aux ruées et aux désancrages ; il ne faut pas les mettre tous dans le même panier.
Risques réglementaires et de contrôle des adresses : les émetteurs de stablecoins conformes à la réglementation doivent se plier aux listes de sanctions et aux demandes de gel judiciaire. Le fait qu’une adresse sur la blockchain puisse être consultée ne signifie pas que les transactions sont anonymes ou échappent au contrôle.
Risques liés aux canaux d’entrée et de sortie de monnaie fiduciaire : le règlement sur la blockchain n’est qu’une étape intermédiaire du paiement. Si les canaux d’entrée ou de sortie de monnaie fiduciaire sont restreints ou si les prestataires ferment leurs services, l’avantage des stablecoins pour les paiements transfrontaliers disparaît. Le maillon le plus faible de la chaîne détermine la qualité maximale de l’expérience.
Risque de rupture dans la transmission de valeur : c’est le piège dans lequel les investisseurs particuliers tombent le plus facilement. Hausse de la capitalisation des stablecoins ≠ hausse du prix des jetons. Les stablecoins sont des infrastructures ; les jetons ne sont qu’un élément de l’écosystème. Entre les deux se trouvent plusieurs obstacles : règles de partage des revenus, mécanismes de rachat, déblocage des jetons, inflation, etc.
V. Construire son propre système d’indicateurs de suivi et ne plus se contenter de spéculer sur des récits en regardant la capitalisation
Pour suivre le secteur des stablecoins, ne vous contentez pas d’observer la capitalisation totale et le volume des transferts on-chain. Voici un cadre de suivi à long terme : indicateurs clés de premier niveau : volume de stablecoins en circulation, ratio entre le volume des paiements réels et le volume total des transferts, revenus nets du protocole, historique des rachats et rendement des actifs de réserve ; indicateurs de validation de second niveau : nombre de commerçants et de clients entreprises, volume des paiements récurrents des commerçants, composition des garanties, historique des rachats de jetons et calendrier de déblocage des jetons ; pour les infrastructures de paiement, surveillez également : le taux de réussite des paiements, le coût total sur l’ensemble du parcours et le délai moyen d’exécution.
L’indicateur le plus important est la part des paiements réels. Il nous aide essentiellement à distinguer deux situations : les fonds tournent-ils en rond au sein de l’écosystème crypto, ou servent-ils réellement aux échanges commerciaux et aux activités des entreprises ?
VI. Ordre de priorité pour l’étude des quatre projets
Le classement ci-dessous est une appréciation subjective fondée sur les modèles économiques à long terme, la place dans la chaîne de valeur, la maturité des produits et les mécanismes de captation de valeur. Il ne s’agit absolument pas de prévisions de performances à court terme :
Circle (CRCL / USDC)|Priorité de recherche : 9,5/10. Le dollar numérique conforme à la réglementation, les partenariats bancaires et le réseau de paiement reposent sur la logique commerciale la plus solide dans le monde réel. À suivre de près : l’offre de USDC, les rendements des réserves, les coûts de distribution et les revenus des services de paiement.
Sky (SKY / USDS)|À suivre de près : 9,2/10. Le dollar décentralisé et le système de crédit sur la blockchain ont une valeur à long terme. À suivre de près : la croissance de USDS, la demande d’emprunt, les revenus nets du protocole et la mise en œuvre effective des rachats de SKY.
Plasma (XPL)|À surveiller pour son potentiel de croissance : 9,0/10. Le réseau de paiement dédié aux stablecoins offre un important potentiel en tant qu’infrastructure. Les principaux éléments à vérifier sont le trafic de paiements réels, le taux d’adoption par les commerçants et la viabilité du modèle de captation de valeur de XPL.
Ethena (ENA / USDe)|Suivi à haut risque : 8,8/10. Sa stratégie de rendement en dollars synthétiques est très innovante, mais sa structure de couverture, les contreparties et les risques liés aux taux de financement sont plus complexes. À surveiller de près : la structure des garanties de USDe, les pressions sur les rachats et l’équilibre entre l’offre et la demande d’ENA.
Conclusion : l’objectif ultime des stablecoins n’est pas de remplacer les banques, mais d’ajouter une couche de règlement numérique
De nombreux grands récits affirment que les stablecoins vont faire disparaître SWIFT et remplacer les banques. Personnellement, je ne partage pas cet avis. Les services de dépôt, la gestion des risques de crédit et les réseaux de compensation locaux des banques ont une valeur irremplaçable. Les stablecoins sont avant tout une couche de règlement en dollars numériques programmables qui vient se superposer au système financier mondial existant.
Le paysage futur pourrait ressembler à ceci : les banques, les prestataires de paiement, les entreprises et les particuliers seraient les points de départ et d’arrivée des fonds ; des émetteurs conformes à la réglementation tels que Circle, des protocoles décentralisés tels que Sky et des produits de rendement synthétiques tels qu’Ethena fourniraient des dollars numériques adaptés à différents profils de risque ; Plasma, Arc et diverses blockchains publiques assureraient le réseau de règlement rapide de couche de base ; au-dessus viendraient des applications telles que les transferts transfrontaliers, les règlements entre entreprises, la DeFi et les paiements automatisés par l’IA.
Les quatre projets occupent chacun une place irremplaçable dans ce paysage : Circle assure l’émission conforme à la réglementation, Sky construit un système de crédit décentralisé, Ethena fournit des dollars natifs de la blockchain générant des rendements et Plasma assure la circulation rapide des fonds. Ils ne sont pas de simples concurrents, mais plutôt différents modules d’un même grand écosystème.
Le secteur des stablecoins est l’un des rares dans l’industrie crypto à réunir simultanément les besoins des institutions financières traditionnelles, des flux de trésorerie réels, une trajectoire réglementaire claire et des cas d’usage concrets en développement continu. Il n’a ni le potentiel explosif des memecoins ni l’imaginaire romantique des récits sur l’IA, mais il constitue la voie la plus solide et la plus certaine pour faire entrer le Web3 dans la finance traditionnelle.
Le véritable essor du secteur ne surviendra pas le jour où la capitalisation des stablecoins atteindra un nouveau record. Il arrivera lorsque de plus en plus d’entreprises feront des stablecoins un outil de gestion financière courant, plutôt qu’un projet pilote temporaire ; lorsque les commerçants les utiliseront régulièrement, au lieu de les tester une seule fois ; lorsque les revenus des services des projets croîtront durablement et qu’il existera un mécanisme clair pour en reverser les bénéfices aux actionnaires ou aux détenteurs de jetons.
D’ici là, notre tâche consiste à distinguer les « volumes qui tournent à vide sur la blockchain » de la « demande ancrée dans l’économie réelle », et la « croissance des stablecoins eux-mêmes » des « mécanismes de captation de valeur des jetons ». Prenons le temps de suivre leur évolution, sans nous laisser emporter par l’engouement à court terme. Cet article est une analyse du secteur et ne constitue pas un conseil en investissement. Les contrats perpétuels sont des produits dérivés à haut risque ; les données des plateformes et les mécanismes des jetons peuvent évoluer. Avant d’investir, vérifiez les dernières annonces officielles et les données on-chain.
Avis important : ce qui précède est uniquement mon interprétation personnelle du secteur et ne constitue en aucun cas un conseil en investissement.
Si le trading vous intéresse également, n’hésitez pas à laisser un commentaire ou à rejoindre le salon de discussion pour échanger, apprendre et progresser ensemble.
