#cpitestsdecemberrateoutlook
🚨
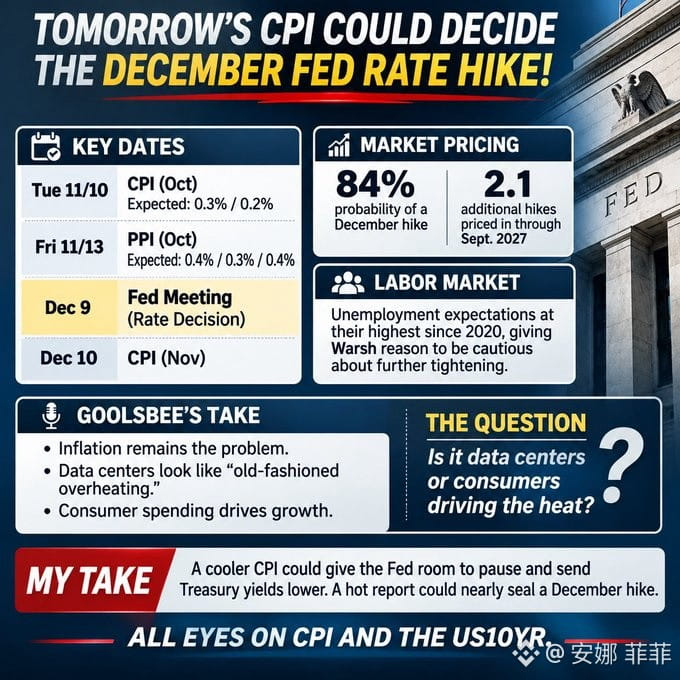
LE CPI DE DEMAIN POURRAIT DÉCIDER DE LA HAUSSE DES TAUX DE LA FED EN DÉCEMBRE !
✅
Mardi 11/10 : CPI
prévision : 0,3 % / 0,2 %
✅
Vendredi 11/13 : IPP prévision : 0,4 % / 0,3 % / 0,4 %
✅
9 décembre : décision de la Fed sur les taux
✅
10 décembre : prochain rapport sur le CPI
Les marchés anticipent à 84 % une hausse en
décembre,
avec 2,1 hausses supplémentaires attendues d’ici septembre 2027.
LE MEILLEUR SCÉNARIO ? Un CPI modéré, qui permettrait à Warsh d’affirmer que les hausses fonctionnent et que la Fed peut attendre.
LE FACTEUR IMPRÉVISIBLE ? LE MARCHÉ DU TRAVAIL !
La dernière enquête de la Fed montre que les anticipations de chômage sont à leur plus haut niveau depuis 2020, tandis que les anticipations d’inflation restent inchangées.
Cela conforte les inquiétudes de Warsh concernant le marché du travail.
Pendant ce temps, Goolsbee avertit que l’inflation reste le problème, qualifiant les investissements dans les centres de données de « surchauffe à l’ancienne », tout en reconnaissant que les dépenses de consommation alimentent la croissance.
Alors, qu’est-ce qui est en cause ? Les centres de données ou les consommateurs ?
MON AVIS : la décision de décembre dépendra largement du CPI de demain.
Un chiffre modéré pourrait faire baisser les rendements des bons du Trésor et offrir un répit bienvenu aux taux hypothécaires.
Un chiffre élevé pourrait pratiquement sceller une nouvelle hausse.
Je vais surveiller le US10YR !
👀
$EWYB
$EOS
$ETC
🚨
LE CPI DE DEMAIN POURRAIT DÉCIDER DE LA HAUSSE DES TAUX DE LA FED EN DÉCEMBRE !
✅
Mardi 11/10 : CPI
prévision : 0,3 % / 0,2 %
✅
Vendredi 11/13 : IPP prévision : 0,4 % / 0,3 % / 0,4 %
✅
9 décembre : décision de la Fed sur les taux
✅
10 décembre : prochain rapport sur le CPI
Les marchés anticipent à 84 % une hausse en
décembre,
avec 2,1 hausses supplémentaires attendues d’ici septembre 2027.
LE MEILLEUR SCÉNARIO ? Un CPI modéré, qui permettrait à Warsh d’affirmer que les hausses fonctionnent et que la Fed peut attendre.
LE FACTEUR IMPRÉVISIBLE ? LE MARCHÉ DU TRAVAIL !
La dernière enquête de la Fed montre que les anticipations de chômage sont à leur plus haut niveau depuis 2020, tandis que les anticipations d’inflation restent inchangées.
Cela conforte les inquiétudes de Warsh concernant le marché du travail.
Pendant ce temps, Goolsbee avertit que l’inflation reste le problème, qualifiant les investissements dans les centres de données de « surchauffe à l’ancienne », tout en reconnaissant que les dépenses de consommation alimentent la croissance.
Alors, qu’est-ce qui est en cause ? Les centres de données ou les consommateurs ?
MON AVIS : la décision de décembre dépendra largement du CPI de demain.
Un chiffre modéré pourrait faire baisser les rendements des bons du Trésor et offrir un répit bienvenu aux taux hypothécaires.
Un chiffre élevé pourrait pratiquement sceller une nouvelle hausse.
Je vais surveiller le US10YR !
👀
$EWYB
$EOS
$ETC