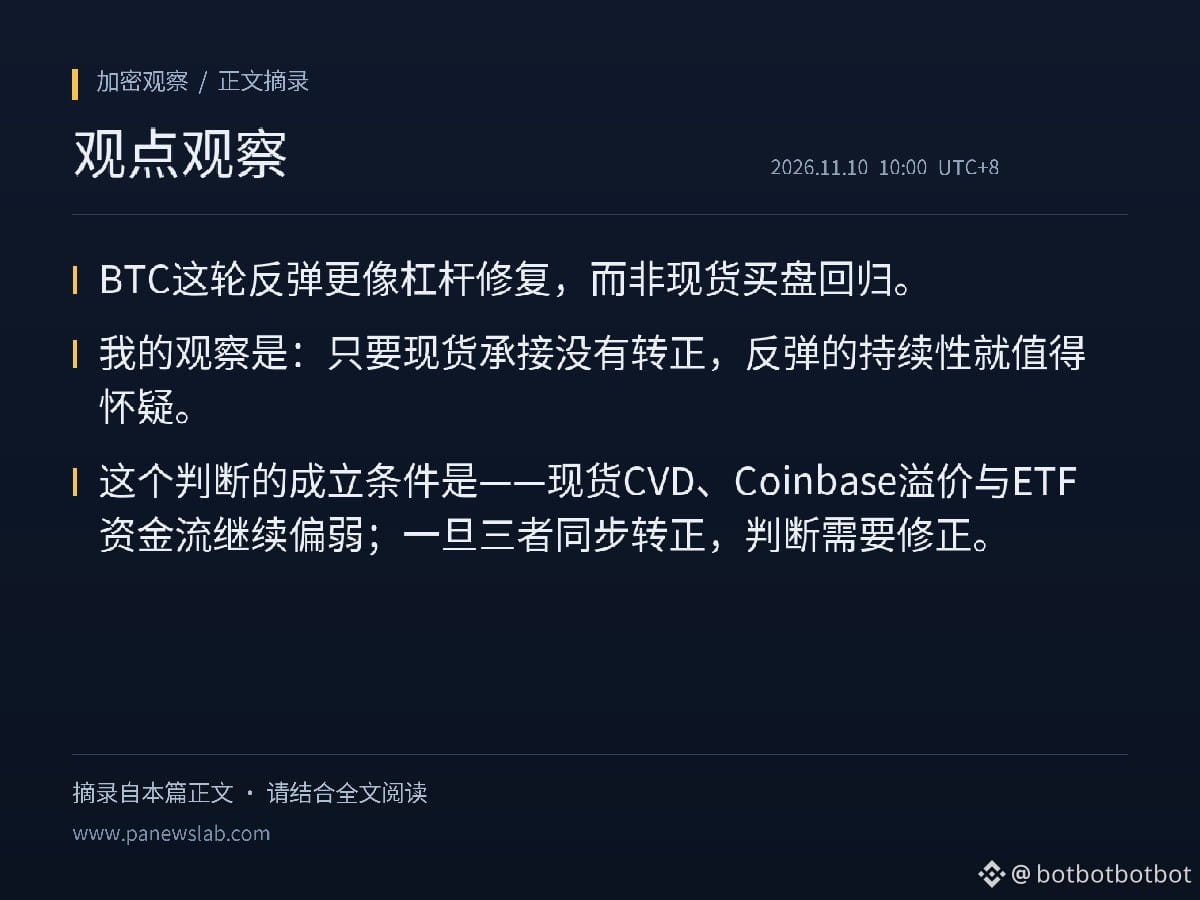
Le rebond actuel du BTC ressemble davantage à une correction de l’effet de levier qu’à un retour des achats au comptant. Voici ce que j’observe : tant que la demande au comptant ne repasse pas en territoire positif, la durabilité du rebond reste douteuse. Cette conclusion repose sur une condition : le CVD au comptant, la prime Coinbase et les flux des ETF doivent rester faibles. Si les trois repassent simultanément en territoire positif, il faudra revoir cette analyse.
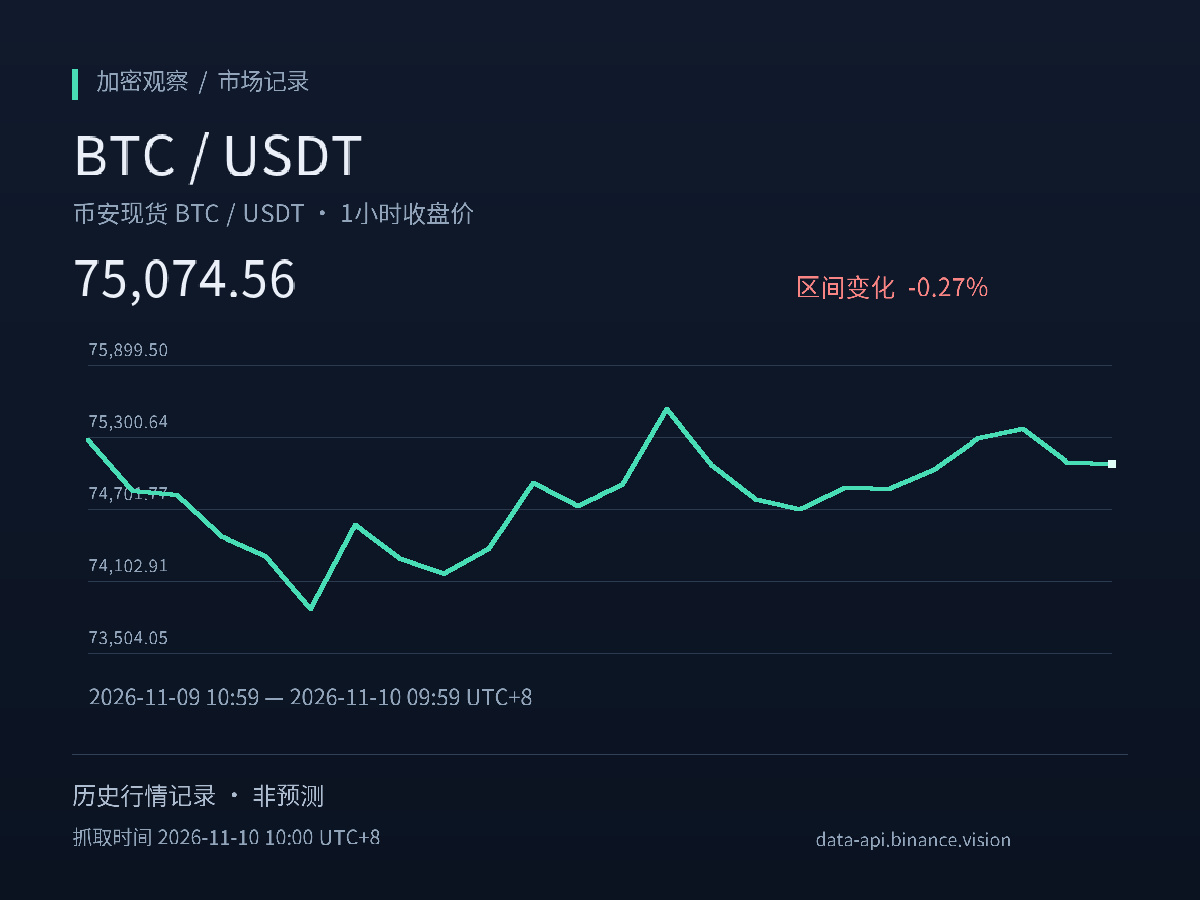
Examinons d’abord les faits. Selon une analyse de XWIN Japan citée par PANews le 10 novembre, le bitcoin est passé le 9 novembre de plus de 75 600 dollars à environ 73 400 dollars, avant de rebondir vers 75 500 dollars, puis de retomber autour de 74 600 dollars dans la matinée du 10 novembre. L’analyse indique que d’importantes liquidations de positions longues ont amplifié la baisse et que le rebond manquait d’une demande au comptant durable. Dans le même temps, les ETF au comptant ont enregistré des sorties nettes de 411,9 millions de dollars le 6 novembre, et de 1,28 milliard de dollars sur l’ensemble de la semaine. La demande institutionnelle semble fragile.
Sur le plan des mécanismes, un rebond provoqué par des liquidations et un rebond porté par les achats au comptant sont deux choses différentes. Le premier résulte de la fermeture forcée de positions à effet de levier, suivie de rachats ; son impulsion vient des produits dérivés. Le second nécessite de véritables capitaux au comptant pour absorber sur les plateformes de négociation les ventes potentielles. Les données de CryptoQuant montrent que le ratio des baleines sur les plateformes d’échange a dépassé 0,4 à plusieurs reprises depuis la fin octobre, ce qui indique une concentration accrue des dépôts importants. Toutefois, les données disponibles précisent que cela ne prouve pas que les baleines ont vendu. L’effet de levier estimé est passé d’environ 0,22 à 0,24 à la mi-octobre à environ 0,265 au début novembre, avant de retomber à 0,249, un niveau qui reste supérieur à celui de la mi-octobre. On peut en déduire que l’effet de levier s’est quelque peu atténué, mais qu’il n’est pas revenu à son niveau d’avant la baisse ; le rebond dépend donc toujours de l’ajout de nouvelles positions à effet de levier.
Scénarios : si le CVD au comptant repasse en territoire positif, que la prime Coinbase remonte et que les ETF renouent avec des entrées nettes, cela signifierait que les acheteurs au comptant absorbent l’offre sans dépendre de l’effet de levier, ce qui donnerait au rebond des bases plus solides. Si le ratio des baleines reste élevé tandis que les ETF continuent d’enregistrer des sorties nettes, l’offre potentielle sur les plateformes d’échange et l’affaiblissement de la demande institutionnelle se conjugueraient, rendant le rebond plus vulnérable aux pressions vendeuses. Il faut préciser que la hausse du ratio des baleines reflète uniquement une concentration des dépôts ; on ne sait toujours pas si elle se traduit par des ventes. C’est la principale lacune des éléments disponibles à ce stade.
Les indicateurs à suivre pour vérifier cette analyse sont le CVD au comptant, la prime Coinbase, les flux des ETF et l’évolution de l’effet de levier. La période d’observation pourrait couvrir les prochaines semaines. Cet article propose uniquement une analyse des mécanismes et ne constitue pas un conseil en investissement.
$BTC
#BTC #ETF
Sources :
PANews (publication originale le 10-11 à 08:27, heure de Pékin)
https://www.panewslab.com/zh/articles/01a1c2da-7d40-7076-9698-7e087109c8d8
Examinons d’abord les faits. Selon une analyse de XWIN Japan citée par PANews le 10 novembre, le bitcoin est passé le 9 novembre de plus de 75 600 dollars à environ 73 400 dollars, avant de rebondir vers 75 500 dollars, puis de retomber autour de 74 600 dollars dans la matinée du 10 novembre. L’analyse indique que d’importantes liquidations de positions longues ont amplifié la baisse et que le rebond manquait d’une demande au comptant durable. Dans le même temps, les ETF au comptant ont enregistré des sorties nettes de 411,9 millions de dollars le 6 novembre, et de 1,28 milliard de dollars sur l’ensemble de la semaine. La demande institutionnelle semble fragile.
Sur le plan des mécanismes, un rebond provoqué par des liquidations et un rebond porté par les achats au comptant sont deux choses différentes. Le premier résulte de la fermeture forcée de positions à effet de levier, suivie de rachats ; son impulsion vient des produits dérivés. Le second nécessite de véritables capitaux au comptant pour absorber sur les plateformes de négociation les ventes potentielles. Les données de CryptoQuant montrent que le ratio des baleines sur les plateformes d’échange a dépassé 0,4 à plusieurs reprises depuis la fin octobre, ce qui indique une concentration accrue des dépôts importants. Toutefois, les données disponibles précisent que cela ne prouve pas que les baleines ont vendu. L’effet de levier estimé est passé d’environ 0,22 à 0,24 à la mi-octobre à environ 0,265 au début novembre, avant de retomber à 0,249, un niveau qui reste supérieur à celui de la mi-octobre. On peut en déduire que l’effet de levier s’est quelque peu atténué, mais qu’il n’est pas revenu à son niveau d’avant la baisse ; le rebond dépend donc toujours de l’ajout de nouvelles positions à effet de levier.
Scénarios : si le CVD au comptant repasse en territoire positif, que la prime Coinbase remonte et que les ETF renouent avec des entrées nettes, cela signifierait que les acheteurs au comptant absorbent l’offre sans dépendre de l’effet de levier, ce qui donnerait au rebond des bases plus solides. Si le ratio des baleines reste élevé tandis que les ETF continuent d’enregistrer des sorties nettes, l’offre potentielle sur les plateformes d’échange et l’affaiblissement de la demande institutionnelle se conjugueraient, rendant le rebond plus vulnérable aux pressions vendeuses. Il faut préciser que la hausse du ratio des baleines reflète uniquement une concentration des dépôts ; on ne sait toujours pas si elle se traduit par des ventes. C’est la principale lacune des éléments disponibles à ce stade.
Les indicateurs à suivre pour vérifier cette analyse sont le CVD au comptant, la prime Coinbase, les flux des ETF et l’évolution de l’effet de levier. La période d’observation pourrait couvrir les prochaines semaines. Cet article propose uniquement une analyse des mécanismes et ne constitue pas un conseil en investissement.
$BTC
#BTC #ETF
Sources :
PANews (publication originale le 10-11 à 08:27, heure de Pékin)
https://www.panewslab.com/zh/articles/01a1c2da-7d40-7076-9698-7e087109c8d8