
Divulgation : Cet article s’inscrit dans le cadre d’un partenariat avec le programme de créateurs de contenu BiyaPay. Toutes les opinions exprimées sont les miennes ; ceci ne constitue pas un conseil financier.
Une carte virtuelle n’est utile que si vous savez combien elle coûte avant de l’ouvrir et ce qui peut la bloquer une fois que vous commencez à l’utiliser. À mon avis, cet ordre est plus important que de dresser la liste de tous les commerçants auprès desquels la carte peut être utilisée. Je souhaite donc vous proposer aujourd’hui une liste de vérification pratique pour la BiyaPay Speed Card, fondée uniquement sur les informations publiées par le centre d’aide officiel de BiyaPay : les frais, les limites de rechargement, la procédure d’ouverture et de rechargement, la façon de récupérer les fonds et les règles de blocage qu’il est facile de négliger.
Il ne s’agit pas d’une recommandation d’ouvrir une carte. C’est une méthode pour examiner d’abord les chiffres.
Qu’est-ce que Speed Card, en termes simples ?
Selon le Centre d’aide, BiyaPay Speed Card est une carte de paiement virtuelle destinée aux paiements internationaux. Elle peut être associée à de grandes plateformes de paiement telles qu’Alipay et WeChat Pay, est utilisable dans plus de 190 pays et régions, avec des restrictions en Chine continentale, et prend en charge plus de 40 devises locales. Le Centre d’aide cite des usages allant des dépenses quotidiennes et des abonnements en ligne aux paiements dans les jeux et aux outils professionnels.
Ma conclusion après avoir consulté cette page est simple : considérez-la comme une carte de paiement avec une structure tarifaire définie, et non comme un complément gratuit. Le reste de cet article porte sur cette structure tarifaire et sur les règles d’utilisation qui l’accompagnent.
Prenez connaissance de tous les frais avant de faire une demande
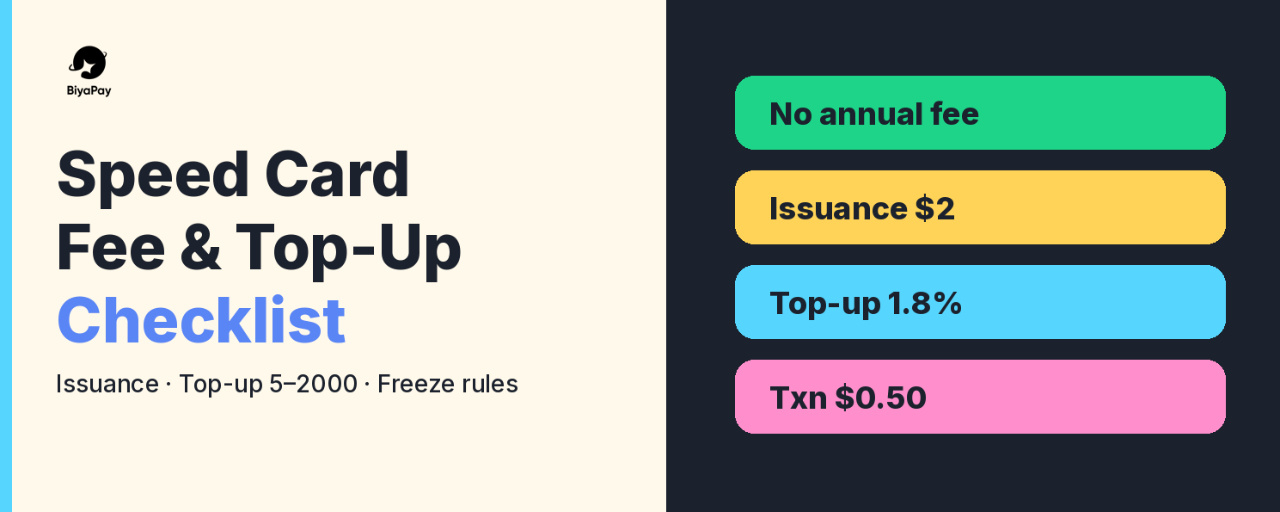
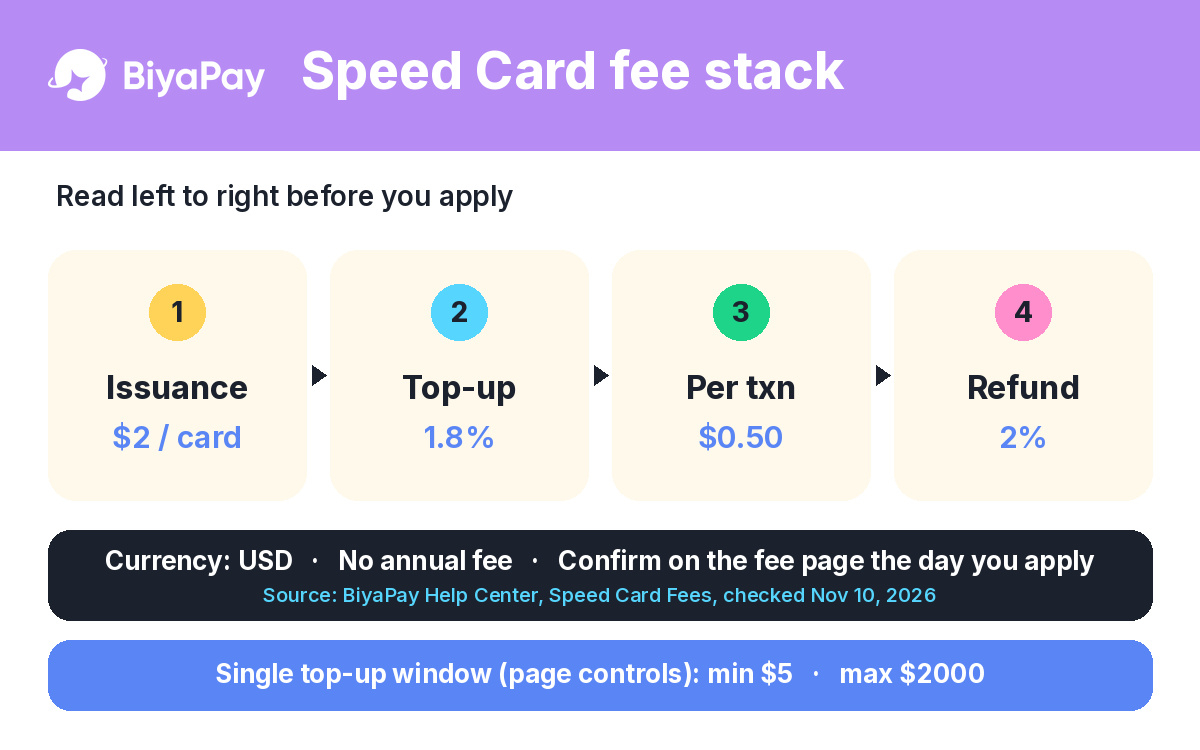
Le Centre d’aide indique que Speed Card est une carte de paiement sans frais annuels. Les frais mentionnés sont les suivants :
Devise : USD.
Taux de frais de recharge : 1,8 %.
Frais d’émission de la carte : 2 USD par transaction.
Frais de remboursement : 2 %.
Frais par transaction : 0,5 USD par transaction.
À mon avis, le plus utile est de distinguer les frais ponctuels des frais récurrents. L’émission correspond à des frais ponctuels de 2 USD lors de l’ouverture de la carte. Les frais de recharge de 1,8 % s’appliquent chaque fois que vous transférez des fonds sur la carte. Les frais de 0,5 USD par transaction et les frais de remboursement de 2 % sont liés aux dépenses. Cela ne dispense pas de consulter à nouveau la page des frais le jour de votre demande, car les frais publiés peuvent être mis à jour.
Vérifiez la fourchette de recharge le jour où vous approvisionnez la carte
Les guides d’ouverture de carte et de recharge indiquent tous deux la même fourchette de montants, et précisent que le montant affiché sur la page de recharge fait foi :
Montant minimum d’une recharge : 5 USD.
Montant maximum d’une recharge : 2 000 USD.
Le Centre d’aide précise également que les recharges en dehors de cette fourchette ne peuvent pas être effectuées. Je compte décider du montant de la recharge seulement après avoir ouvert la page correspondante, afin de vérifier la fourchette en vigueur plutôt que de me fier à un chiffre dont je me souviens d’un ancien article.
Comment ouvrir la carte dans l’application et sur le Web
Dans l’application, la procédure indiquée par le Centre d’aide est la suivante :
Actifs, puis Speed Card, puis Demander maintenant, puis Confirmer sur la page de demande.
Sélectionnez la catégorie de carte dont vous avez besoin, puis appuyez sur Suivant.
Lisez attentivement les invites sous la catégorie de carte.
Renseignez votre nom et les remarques demandées, puis appuyez sur Suivant.
Saisissez le montant de la recharge, sélectionnez la devise de paiement, puis confirmez. La carte est alors émise.
Sur le Web, la procédure est similaire : sélectionnez Speed Card en haut de la page, cliquez sur Demander maintenant, puis sur Confirmer ; sélectionnez la catégorie de carte, cliquez sur Ouvrir la carte, renseignez votre nom et les remarques, puis saisissez le montant de la recharge et confirmez.
Le détail que je ne négligerais pas, c’est l’invite sous la catégorie de carte. Le Centre d’aide indique précisément qu’il faut lire attentivement ces invites lors de la demande. C’est là que figurent les conditions propres à la carte ; les lire avant de confirmer fait donc partie de la liste de vérification, ce n’est pas une étape facultative.
Rechargez plus tard de la même manière que lors de l’ouverture
Une fois la carte créée, pour la recharger dans l’application : Actifs, Speed Card, Recharger, saisissez le montant, sélectionnez la devise de paiement, puis confirmez. Sur le Web : ouvrez la carte, cliquez sur Recharger, saisissez le montant, sélectionnez la devise, puis confirmez. La même fourchette de 5 à 2 000 USD par recharge s’applique, sous réserve de ce qui est indiqué sur la page.
Ma règle générale : rechargez pour une dépense à venir prochainement plutôt que de laisser un solde important inutilisé, car le solde inutilisé d’une carte que vous annulez par la suite doit d’abord être retiré.
Retirez les fonds avant d’annuler
Les fonds de Speed Card peuvent être transférés vers le compte de financement BiyaPay. Dans l’application : Actifs, Speed Card, Retirer, saisissez le montant, sélectionnez la devise de réception, puis confirmez. Sur le Web : ouvrez la carte, cliquez sur Retirer, saisissez le montant, sélectionnez la devise de réception, puis confirmez.
L’annulation est définitive. Le Centre d’aide indique qu’une fois la carte annulée, elle ne peut pas être réactivée et que vous devez retirer le solde avant de l’annuler. C’est pourquoi le retrait précède l’annulation dans ma liste de vérification. Annuler sans retirer les fonds au préalable, c’est le genre d’erreur aussi ennuyeuse que coûteuse, et sans aucune bonne raison.
Lisez les règles de gel et de gestion des risques avant le premier paiement
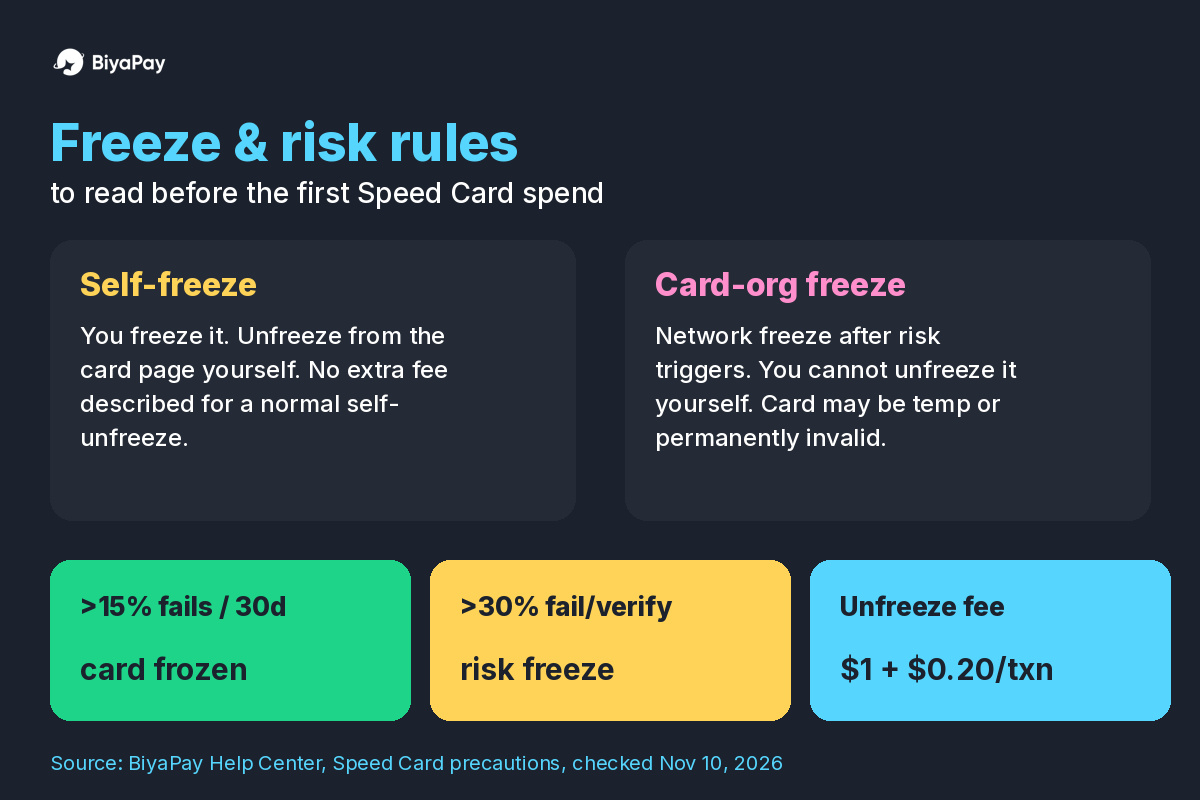
Le Centre d’aide décrit deux types de gel :
Gel par l’utilisateur : vous gelez vous-même la carte pour des raisons de sécurité ou pour la désactiver temporairement. Vous pouvez la dégeler vous-même depuis la page de la carte ; aucuns frais supplémentaires ne sont mentionnés pour un dégel normal effectué par vos soins.
Gel par l’organisme de la carte : le réseau de cartes gèle la carte à la suite d’opérations non conformes ou du déclenchement de mesures de contrôle des risques. Dans ce cas, vous ne pouvez pas la dégeler vous-même, et la carte peut être temporairement ou définitivement invalide. Parmi les exemples de motifs cités figurent les échecs de transaction fréquents, les remboursements malveillants et les usages illégaux.
La page consacrée aux précautions va plus loin. Les comportements interdits comprennent les remboursements malveillants, les contestations de paiement, l’exploitation de failles et la vérification sans achat. Ils peuvent entraîner le gel de la carte, la déduction du solde et la suspension éventuelle du compte. Les usages illégaux tels que le blanchiment d’argent, la pornographie ou les jeux d’argent sont interdits et peuvent entraîner l’annulation de la carte et des poursuites judiciaires.
Les chiffres liés au contrôle des risques qui retiennent mon attention :
Si le taux d’échec des transactions dépasse 15 % sur une période de 30 jours, la carte sera gelée.
Si le taux d’échec des transactions ou le taux de vérification dépasse 30 %, le contrôle des risques est déclenché et la carte est gelée.
Chaque dégel dans ces conditions de contrôle des risques nécessite le paiement de 1 USD de frais de traitement, auxquels s’ajoutent 0,2 USD de pénalité par transaction.
Consignes d’utilisation figurant sur la même page :
Des erreurs consécutives de saisie du CVV ou de la date d’expiration peuvent faire échouer une transaction et déclencher le gel de la carte ; vérifiez donc les informations de la carte avant de les envoyer.
Après avoir souscrit à un service récurrent, gardez un solde suffisant pour le prochain renouvellement afin qu’un échec de paiement ne fasse pas augmenter le taux d’échec.
Un taux élevé d’échecs de paiement, des opérations malveillantes ou des transactions de vérification fréquentes peuvent entraîner des restrictions sur le compte.
Pour ma part, je considère qu’il faut éviter les autorisations refusées, plutôt que de réessayer en boucle. Si un commerçant refuse une transaction, je m’arrête et vérifie le solde, le CVV et la date d’expiration avant de réessayer.
Une courte liste de vérification que je suivrais
Lisez le détail des frais : pas de frais annuels, 2 USD pour l’émission, 1,8 % pour les recharges, 0,5 USD par transaction, 2 % de frais de remboursement.
Vérifiez sur la page la fourchette de recharge en vigueur, actuellement indiquée comme étant de 5 à 2 000 USD par recharge.
Lisez attentivement les invites de la catégorie de carte lors de la demande, puis ouvrez la carte avec une première recharge que vous prévoyez réellement de dépenser.
Privilégiez les recharges destinées à un usage prochain plutôt que de laisser un solde important sur la carte.
Maintenez un faible taux d’échec : vérifiez le CVV et la date d’expiration, prévoyez le solde nécessaire au renouvellement et ne multipliez pas les tentatives d’autorisation.
Si vous devez cesser d’utiliser la carte, retirez d’abord les fonds vers le compte de financement, puis annulez-la, en sachant que cette annulation est irréversible.
Sachez faire la différence entre un gel par vos soins, que vous pouvez annuler, et un gel par l’organisme de la carte, que vous ne pouvez pas annuler vous-même.
Rien de tout cela n’est passionnant, et c’est justement le but. À mon avis, une carte virtuelle fonctionne mieux lorsque les frais et les règles de gel sont clairs avant le premier paiement, et non après qu’un problème survient.
Source : Centre d’aide BiyaPay, rubrique Biya EasyCard / Speed Card, consultée le 10 novembre 2026. Les frais, les limites et les règles peuvent changer ; vérifiez donc toujours les informations dans l’application ou sur le Centre d’aide officiel avant de faire une demande ou de recharger votre carte.