
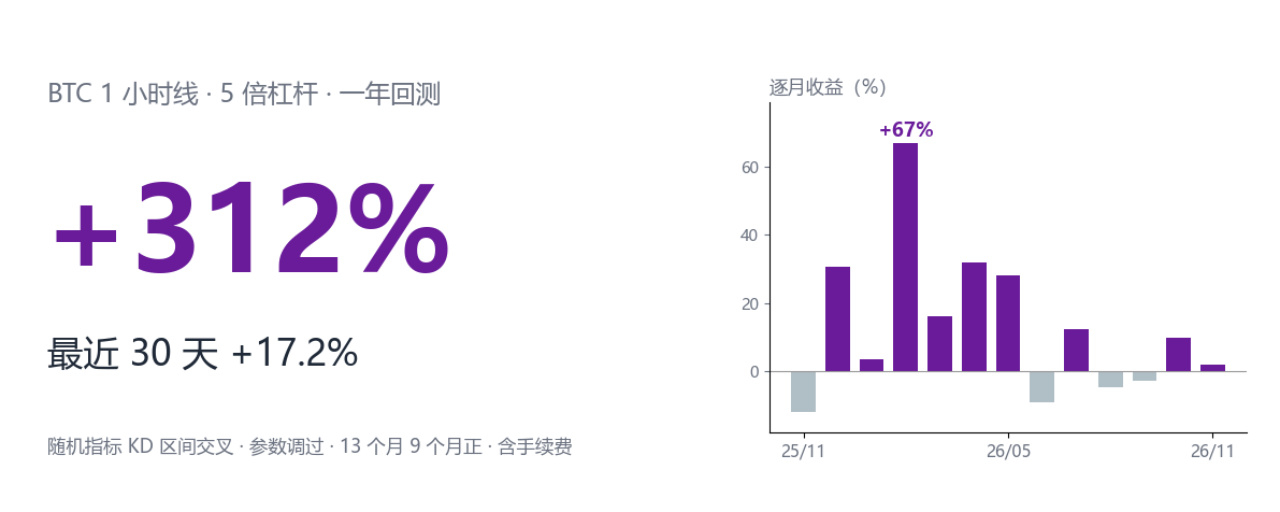

Sur Binance, cette stratégie a généré +311.6 % sur un an de backtest BTCUSDT en 1 heure et +17.2 % sur les 30 derniers jours (paramètres ajustés, levier x5, frais inclus, drawdown maximal de 28.9 %). Résultats de backtest, ne constituant pas un conseil en investissement.
Il s’agit d’une stratégie de croisement des zones de l’indicateur stochastique KD disponible sur FMZ. Avec les paramètres d’origine et un levier x5, elle affiche +31.6 % sur un an et un drawdown de 54.8 %. J’ai ajusté les paramètres à partir des données de cette même année. Sur les 90 derniers jours, le résultat est en réalité de -1.7 % ; j’en parlerai franchement plus loin.
Les exemples utilisent de véritables bougies horaires BTCUSDT de contrats à terme Binance (UTC) ; les signaux ont été recalculés hors ligne selon les règles du code source. Les gains et pertes proviennent d’un backtest local sur AlgoRover, avec des données arrêtées au 9 novembre à 23:00, heure de Pékin.
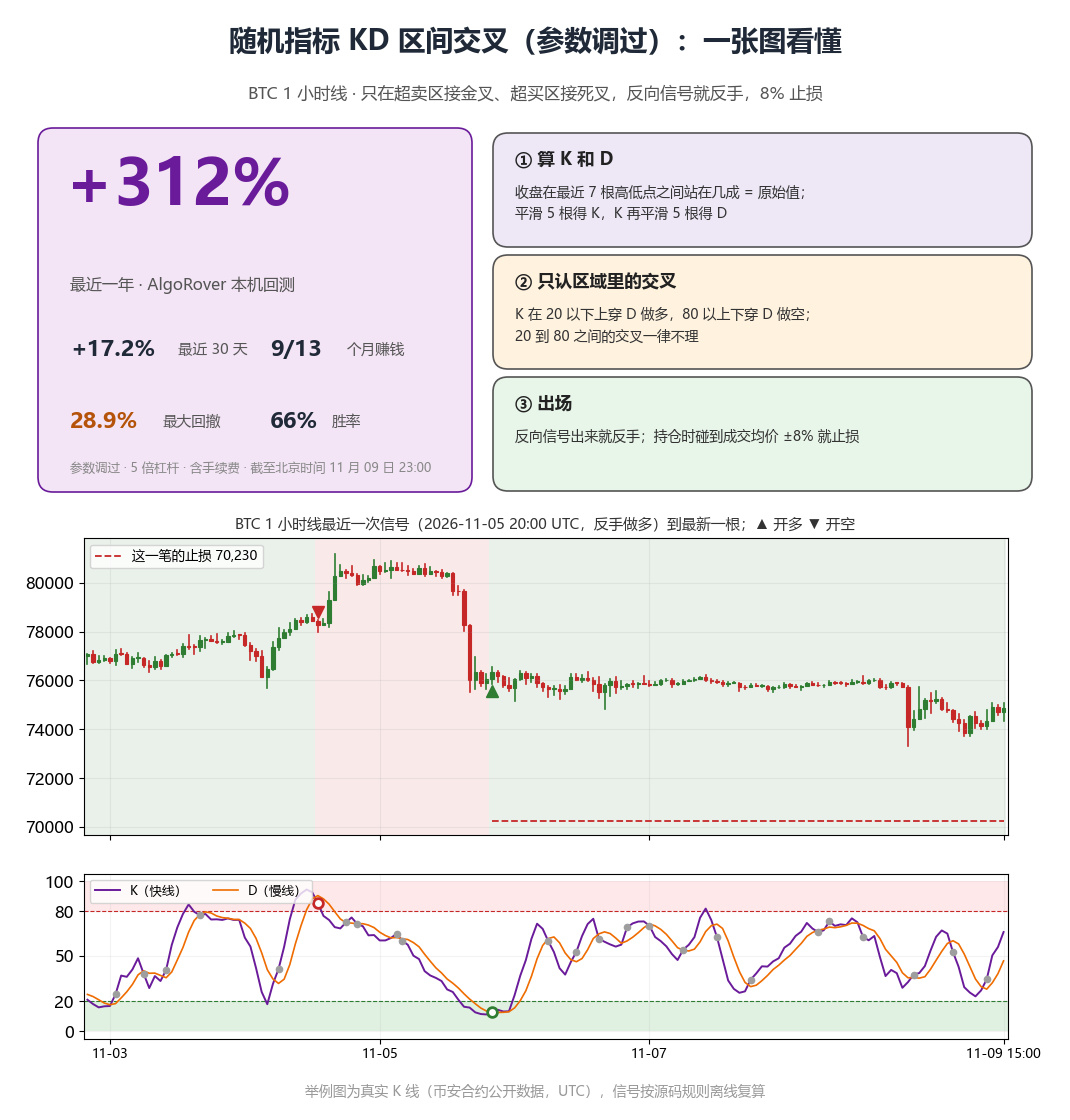
Figure 0 : les chiffres et les règles en un coup d’œil ; ci-dessous, le signal le plus récent jusqu’à la dernière bougie.
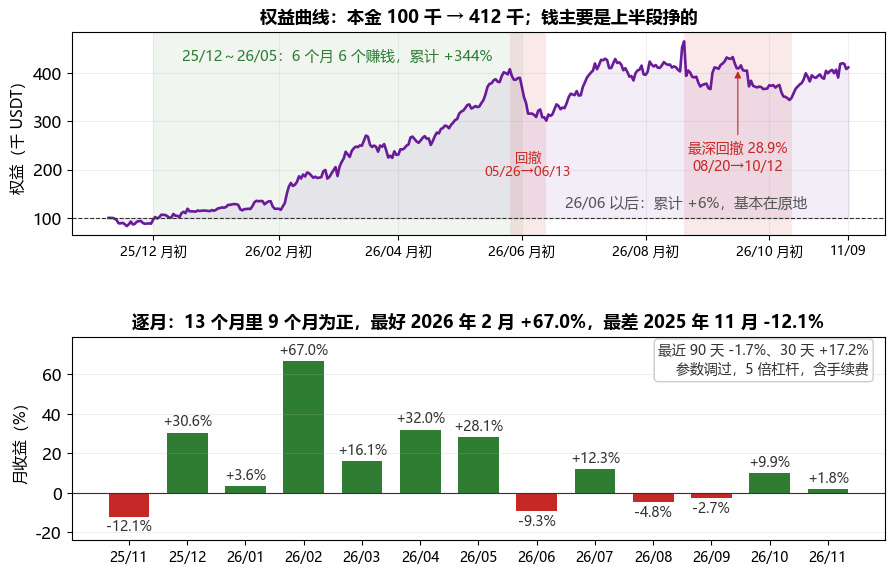
Figure 1 : en haut, la courbe de capital ; le fond vert indique le semestre où les gains ont été les plus importants, et les fonds rouges les deux périodes de drawdown marqué. En bas, les rendements mensuels.
Indicateur stochastique KD : où se situe le cours de clôture parmi les 7 dernières bougies
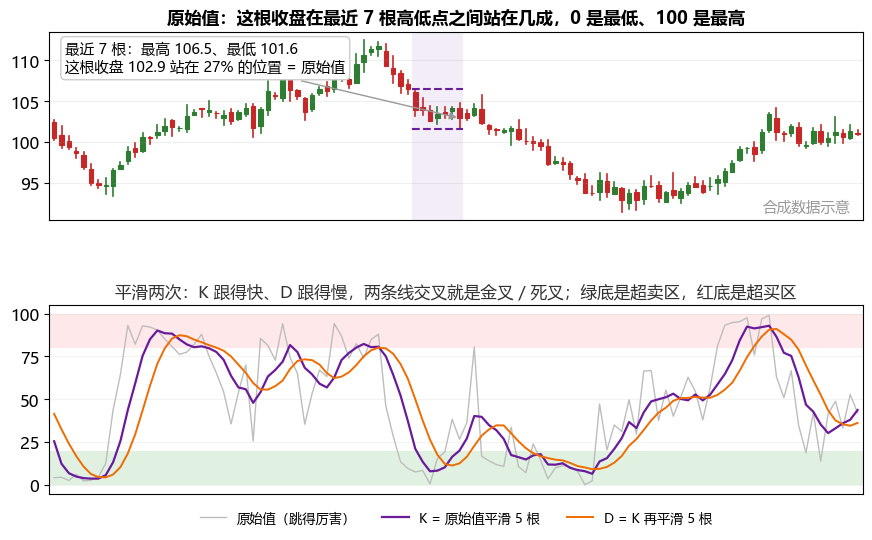
Figure 2 : en haut, le calcul de la valeur brute ; en bas, les trois courbes de la valeur brute, de K et de D.
L’indicateur stochastique (Stochastic, souvent appelé KD en Chine) répond à une seule question : où se situe le cours de clôture de cette bougie entre les plus hauts et les plus bas des 7 dernières bougies ? Au plus près du plus bas, il vaut 0 ; au plus près du plus haut, 100. Cette valeur brute fluctue fortement : on la lisse d’abord sur 5 bougies pour obtenir K, puis on lisse K sur 5 bougies pour obtenir D. K réagit rapidement, D plus lentement. Lorsque K croise D à la hausse, on parle de croisement haussier ; lorsqu’il le croise à la baisse, de croisement baissier.
Ne retenir que les croisements dans les deux zones extrêmes : croisement haussier sous 20 pour prendre une position longue, croisement baissier au-dessus de 80 pour prendre une position courte.
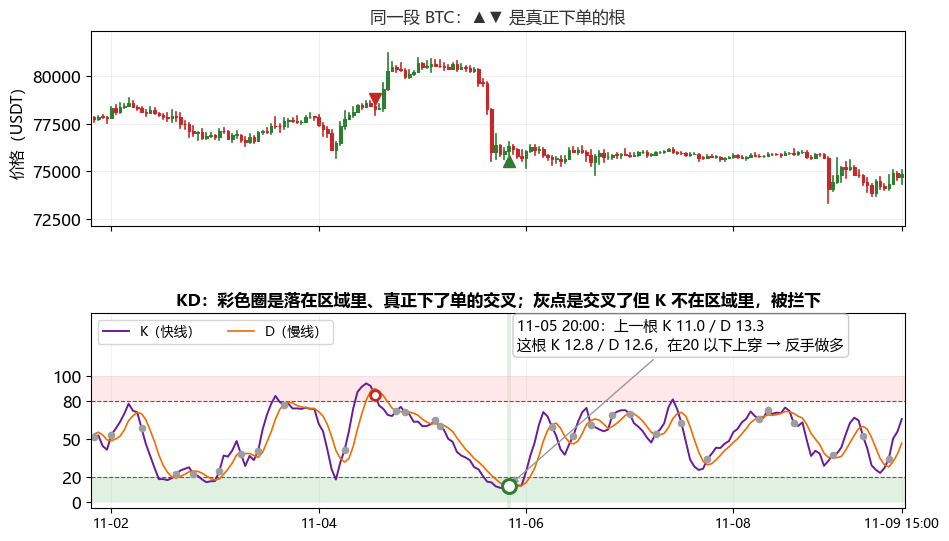
Figure 3 : dans le graphique du bas, les cercles colorés indiquent les croisements qui ont réellement déclenché un ordre ; les points gris, les croisements ignorés parce qu’ils se sont produits au mauvais endroit.
Les croisements haussiers et baissiers sont très fréquents sur un graphique en 1 heure : au cours des 30 derniers jours, BTC a enregistré 56 croisements haussiers et 56 baissiers. La stratégie ne retient que les croisements haussiers avec K sous 20 et les croisements baissiers avec K au-dessus de 80 ; elle ignore tous ceux de la zone intermédiaire. En 30 jours, 100 croisements ont été écartés et seuls 11 ont déclenché un ordre.
Le signal le plus récent date du 2026-11-05 à 20:00 (UTC) : à la bougie précédente, K était à 11.0 et D à 13.3 ; sur cette bougie, K est passé au-dessus de D (12.8 contre 12.6). K étant sous 20, la clôture à 76,336.5 a déclenché un retournement en position longue. Plus tôt, le croisement haussier du 11-05 à 03:00 s’est produit avec K à 64.8, hors de la zone de survente ; la stratégie n’a donc pas agi.
Il n’y a que deux règles de sortie : inverser la position au signal opposé, ou déclencher le stop-loss à 8 %.
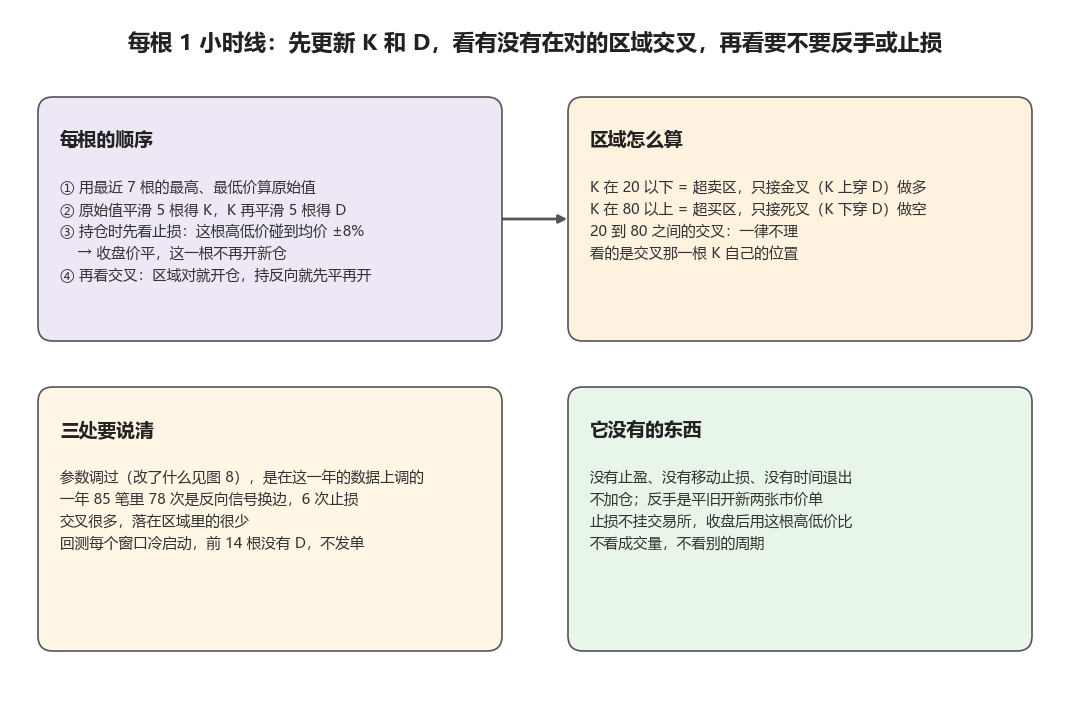
Figure 4 : l’ordre des opérations à chaque bougie, le calcul des zones, trois précisions importantes et ce que la stratégie ne fait pas.
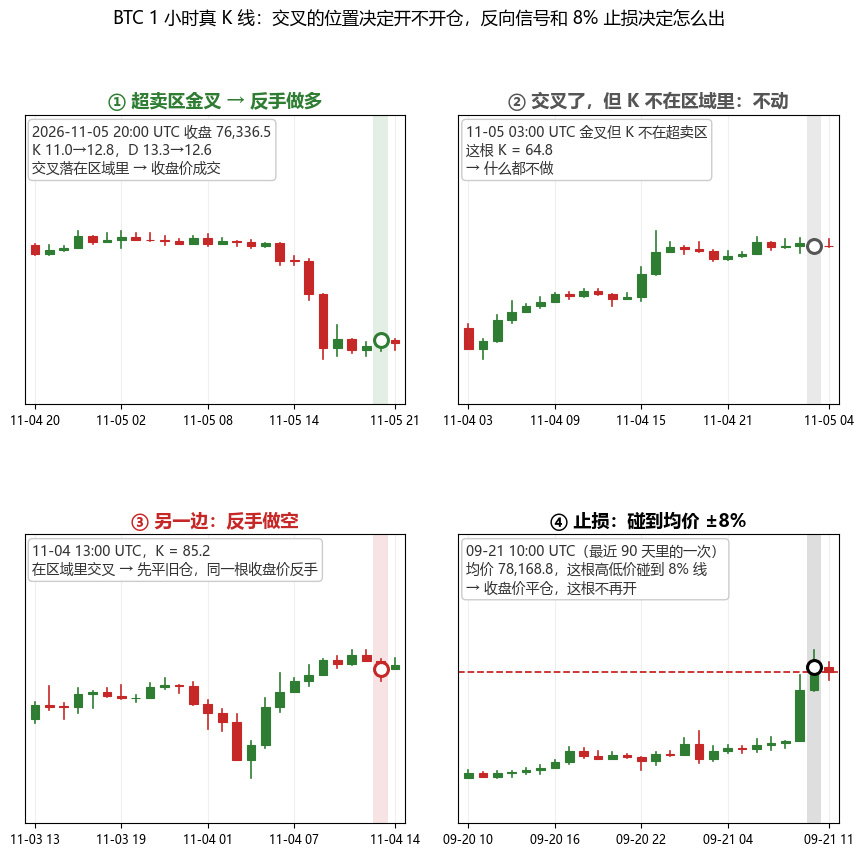
Figure 5 : ① croisement haussier en zone de survente : retournement en position longue ; ② croisement haussier, mais K n’est pas en zone de survente : aucune action ; ③ croisement baissier en zone de surachat : retournement en position courte ; ④ stop-loss à 8 % du prix moyen.
Lorsqu’un signal de sens opposé apparaît pendant une position, celle-ci est clôturée puis la position inverse est ouverte au cours de clôture de la même bougie. Le 11-04 à 13:00, K était à 85.2 en zone de surachat et un croisement baissier a clôturé la position longue pour ouvrir une position courte ; le 11-05 à 20:00, la position courte a été clôturée pour ouvrir une position longue.
La valeur notionnelle de chaque position correspond à 30 % des fonds propres multipliés par un levier de 5. Avec un capital de 100,000, cela représente 150,000. Pour cette position, 1.965 BTC ont été achetés à 76,336.5 ; le stop-loss était fixé à 70,229.6, soit 8 % plus bas. Sur les 85 opérations de l’année, 78 ont changé de sens à la suite d’un signal opposé et seulement 6 ont déclenché le stop-loss. Le 09-21 à 10:00, la position courte avait un prix moyen de 78,168.8 ; le cours a franchi le seuil des 8 % et la position a été clôturée à la clôture de la bougie.
BTC sur les 30 derniers jours : 112 croisements, 11 ordres
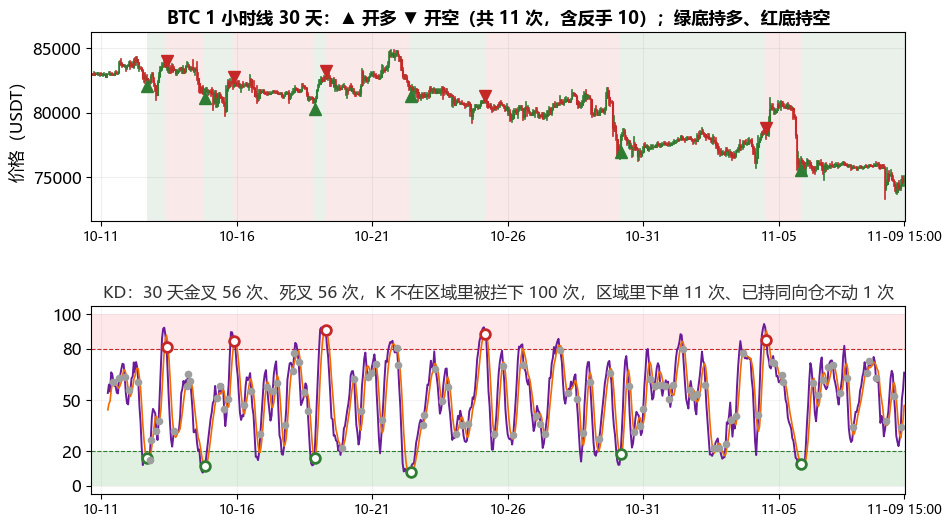
Figure 6 : en haut, ▲▼ marquent les bougies où un ordre a été passé ; fond vert pour les positions longues, rouge pour les positions courtes. En bas, KD et les deux lignes de seuil.
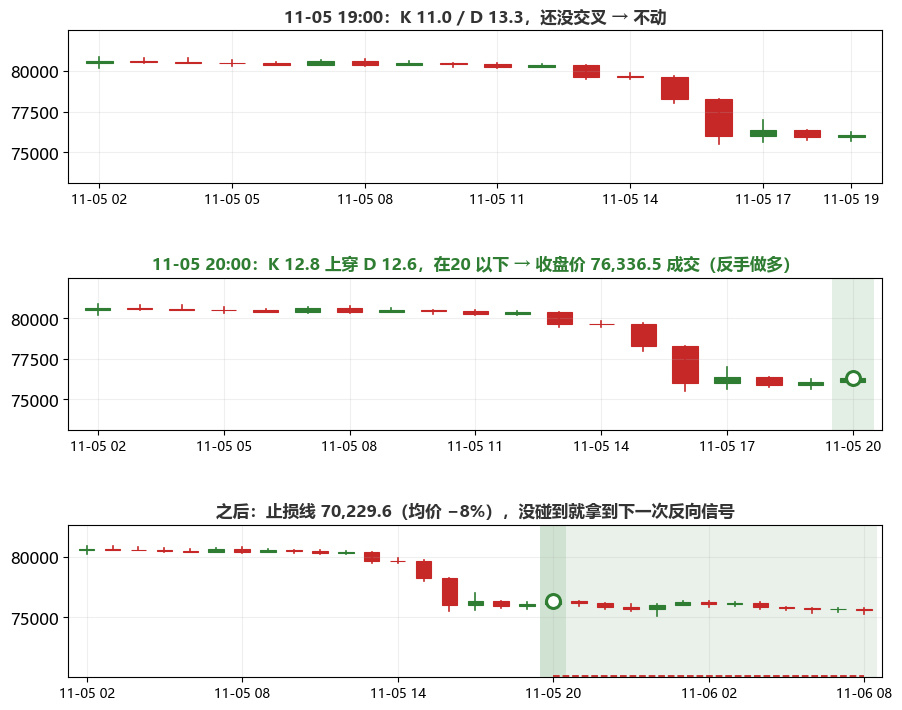
Figure 6b : à la bougie précédant le signal, il n’y a pas encore de croisement ; le croisement se produit à 20:00 et l’ordre est exécuté. La position est ensuite conservée avec le niveau de stop-loss.
Sur les 11 opérations, 6 étaient longues et 5 courtes ; 10 correspondaient à un retournement de position. Une position est conservée pendant 66 heures en médiane, 10 heures au minimum ; la plus longue, une position longue, a duré 129 heures. La stratégie est presque toujours exposée, soit à la hausse, soit à la baisse.
La même règle appliquée à SOL, à l’or et à HOOD
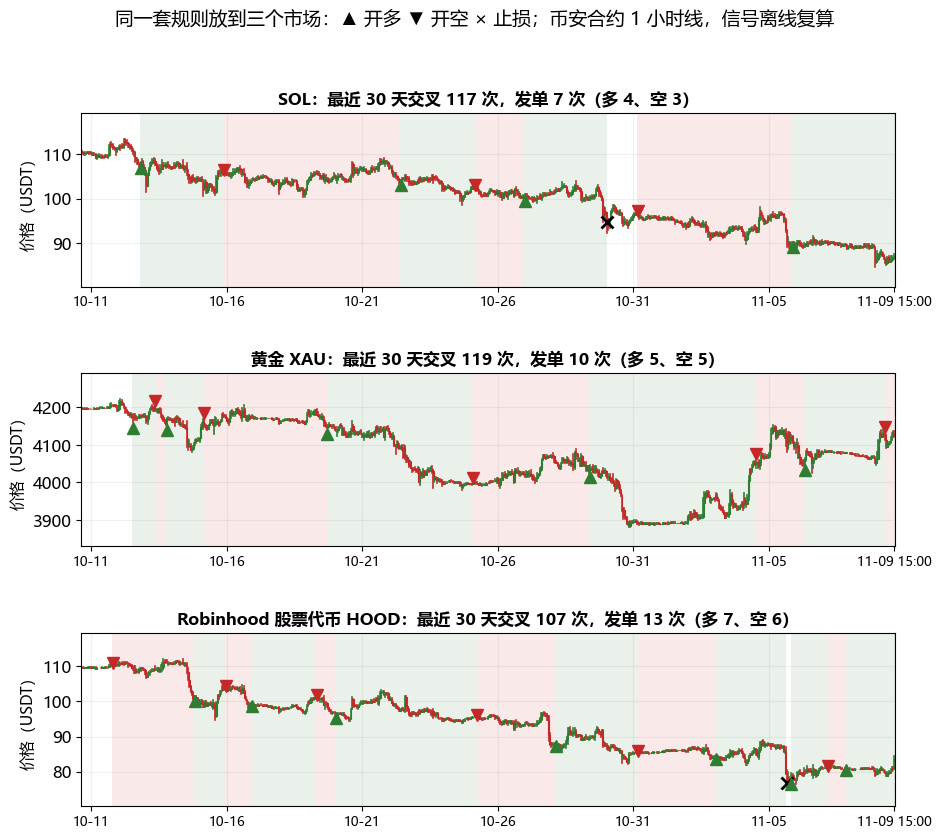
Figure 7 : les 30 derniers jours pour chacun des trois marchés ; ▲ position longue, ▼ position courte, × stop-loss.
Pour SOL, 117 croisements ont donné lieu à 7 ordres ; pour l’or, 119 croisements à 10 ordres ; pour le jeton d’action Robinhood HOOD, 107 croisements à 13 ordres. Sur tous les marchés, les croisements sont nombreux, mais seuls environ 10 % se produisent sous 20 ou au-dessus de 80.
Les paramètres modifiés et les résultats obtenus
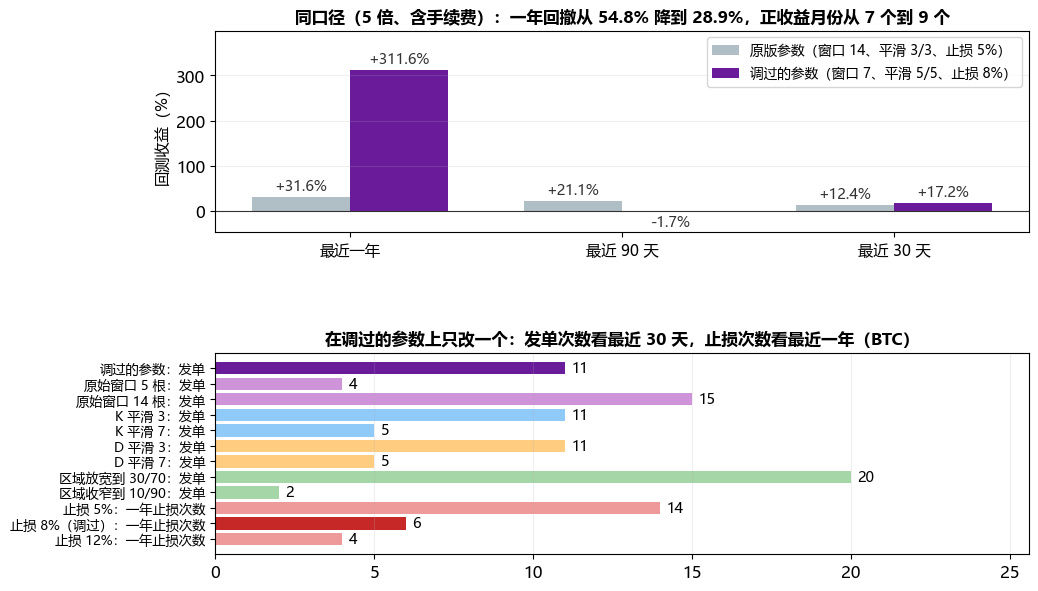
Figure 8 : en haut, comparaison à périmètre égal des paramètres d’origine et des paramètres ajustés ; en bas, nombre de signaux en ne modifiant qu’un seul paramètre à la fois par rapport aux paramètres ajustés.
Les paramètres d’origine étaient une fenêtre de 14, un lissage de 3 et 3, et un stop-loss de 5 %. Ils ont été modifiés pour obtenir une fenêtre de 7, un lissage de 5 et 5, et un stop-loss de 8 %. Le rendement annuel est passé de +31.6 % à +311.6 %, le drawdown de 54.8 % à 28.9 %, le nombre de mois positifs de 7 à 9, et le nombre d’opérations annuelles de 220 à 85.
Le graphique montre aussi le revers de la médaille : sur les 90 derniers jours, les paramètres d’origine affichent +21.1 %, contre -1.7 % avec les paramètres ajustés. Un lissage plus important réduit le nombre de croisements : sur 30 jours, faire passer le lissage de K de 5 à 7 réduit le nombre d’ordres de 11 à 5 ; élargir les seuils à 30/70 le fait passer à 20. En passant le stop-loss de 5 % à 8 %, le nombre de déclenchements annuels est passé de 14 à 6.
Elle profite des marchés oscillants, mais perd lors des mois où le marché évolue dans une seule direction de 20 %.
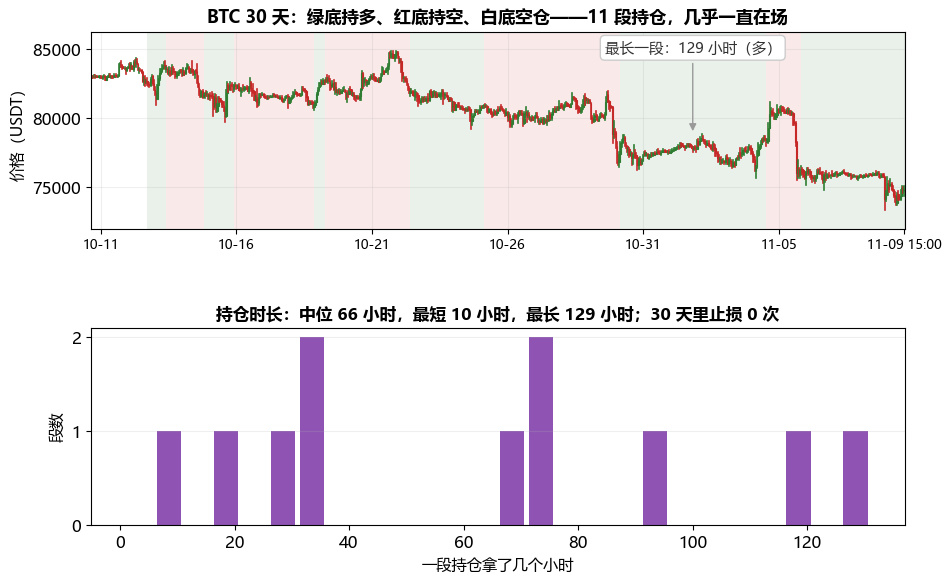
Figure 9 : en haut, les fonds colorés indiquent les positions sur 30 jours ; en bas, la durée de chaque position en heures.
Sur 13 mois, 9 ont été positifs. Le meilleur mois a été février 2026, à +67.0 %, et le pire novembre 2025, à -12.1 %. Les gains ont été principalement réalisés de décembre 2025 à mai 2026 : les 6 mois ont été positifs, pour un total cumulé de +343.5 % ; depuis juin, le gain cumulé n’est que de +5.5 %.
Comparaison avec BTC lui-même : les mois perdants sont ceux où le cours évolue fortement dans une seule direction. En novembre 2025, BTC a baissé de 12.3 % ; en juin 2026, il a baissé de 20.4 % et la stratégie a perdu 9.3 % ; en août, BTC a progressé de 25.0 % et la stratégie a perdu 4.8 %. Les meilleurs résultats sont obtenus pendant les mois où la variation nette est faible et où le marché oscille : en décembre 2025, BTC n’a baissé que de 3.0 % tandis que la stratégie a gagné 30.6 % ; en mai 2026, BTC a baissé de 3.5 % et la stratégie a gagné 28.1 %. En février, BTC a baissé de 15.0 %, mais l’amplitude moyenne sur une heure, de 1.02 %, était la plus élevée de l’année : le marché a fortement oscillé.
Le drawdown maximal de 28.9 % a eu lieu du 08-20 au 10-12. Les 90 derniers jours tombent exactement sur cette période, d’où un rendement de -1.7 %. L’autre grand drawdown a eu lieu du 05-26 au 06-13.
Les cinq erreurs d’interprétation les plus fréquentes
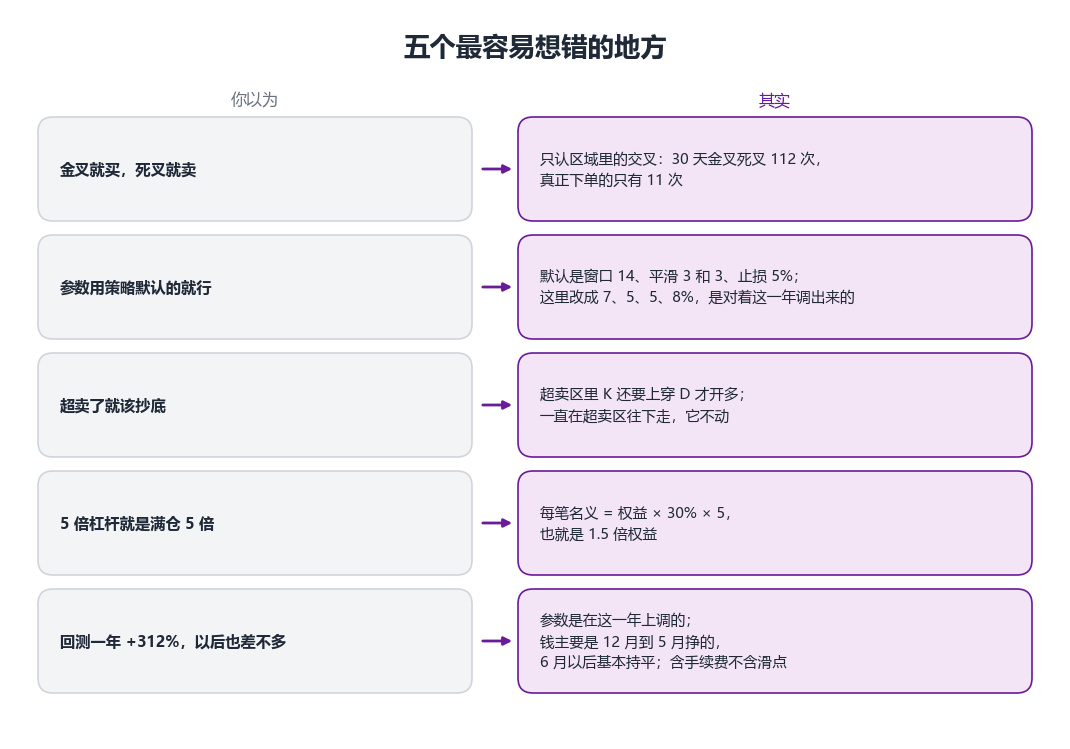
Figure 10 : à gauche, les idées reçues ; à droite, les règles réelles.
À retenir : pour un croisement, regardez où il se produit, pas seulement s’il a lieu.
Les paramètres ont été ajustés à partir des données de cette année ; impossible de savoir si les résultats seront les mêmes hors échantillon. Pour interpréter son signal, vérifiez d’abord si K est sous 20 ou au-dessus de 80, puis s’il y a un croisement.
Les trois choses à retenir pour ceux qui l’utilisent
Un croisement ne signifie pas forcément qu’il faut entrer en position : on passe un ordre uniquement pour un croisement haussier sous 20 ou un croisement baissier au-dessus de 80.
On inverse la position au signal opposé ; le stop-loss de 8 % n’a été déclenché que 6 fois en un an.
Les paramètres ont été ajustés sur les données de cette année ; les 90 derniers jours affichent -1.7 %.