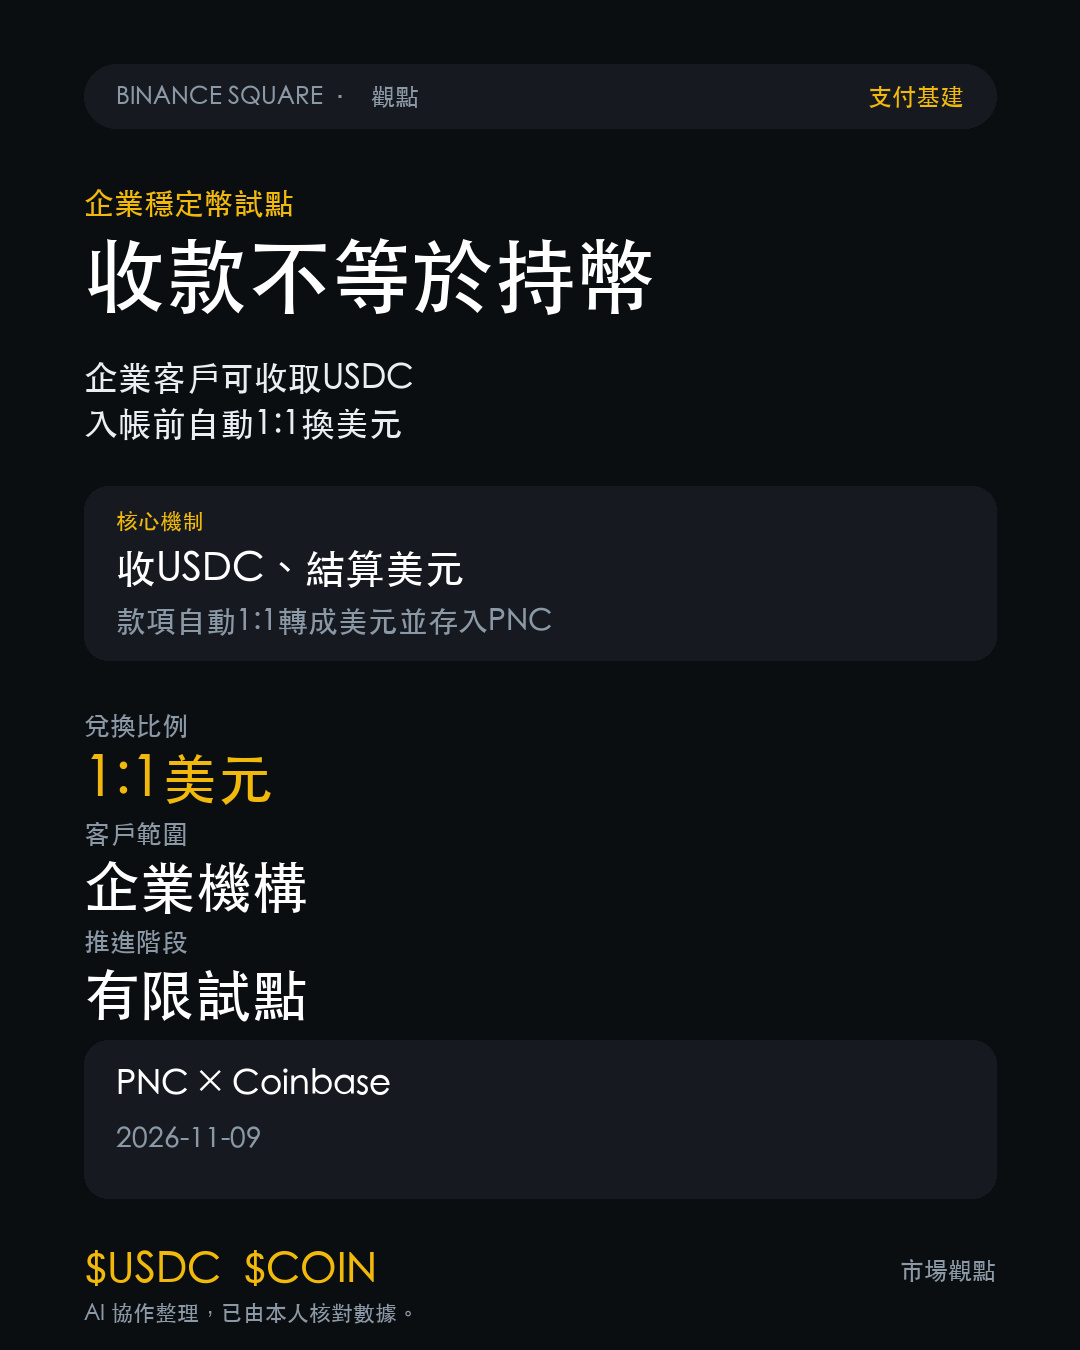
À mes yeux, l’essentiel de cette annonce n’est pas que « les entreprises commencent à détenir des stablecoins à grande échelle », mais que les banques intègrent les paiements reçus en USDC à la comptabilité existante des entreprises. Coinbase et PNC élargissent leur partenariat : dans le cadre d’un projet pilote, les entreprises et clients institutionnels admissibles peuvent recevoir des USDC. Les fonds sont automatiquement convertis en dollars au taux de 1 pour 1, puis déposés sur un compte de dépôt PNC désigné. Le payeur peut ainsi régler en dollars sur la blockchain, tandis que le bénéficiaire suit directement le processus de règlement bancaire qu’il connaît, avec moins d’étapes liées à la conservation et à la conversion des stablecoins.
Mais cela ne prouve pas que les entreprises réorientent leurs bilans vers l’USDC : pour l’instant, le dispositif se limite à un projet pilote restreint, et les informations publiques ne précisent ni le nombre de clients participants, ni le volume des transactions, ni les économies réalisées. Le fait que les sommes soient immédiatement converties en dollars après leur réception indique également qu’il s’agit davantage d’un point d’entrée pour les paiements que d’une incitation pour les entreprises à conserver des stablecoins à long terme. Le 28 septembre 2026, Citi et Coinbase avaient déjà annoncé un partenariat similaire dans le domaine des paiements d’entreprise. PNC est une autre grande banque à rejoindre le dispositif, mais cette annonce à elle seule ne suffit pas à prouver qu’un tournant dans l’adoption est en cours.
J’y vois une avancée incrémentale dans les infrastructures de paiement. Il reste impossible de quantifier la demande directe pour $USDC et l’impact à court terme sur son prix ; l’intérêt de $COIN tient à la possibilité de déployer l’API de paiement auprès d’un plus grand nombre d’institutions, et non au nom du partenariat en lui-même. Dans le relevé de marché de #市場熱點 , le BTC recule de 1,23 % sur 24 heures et l’ETH de 4,552 % ; cela ne suffit pas pour déterminer l’impact de l’annonce sur les prix, et ne justifie pas de présenter celle-ci comme un catalyseur d’achats à court terme. Je vais suivre l’éventuelle extension du projet pilote et la publication des volumes de paiements réels. Si le dispositif reste limité à des tests et que l’ampleur des transactions demeure opaque à long terme, je le considérerai comme une simple validation du produit. À votre avis, qu’est-ce qui compte le plus pour les entreprises : la simplicité des paiements sur la blockchain ou le dépôt direct des fonds sur un compte en dollars ?
Mais cela ne prouve pas que les entreprises réorientent leurs bilans vers l’USDC : pour l’instant, le dispositif se limite à un projet pilote restreint, et les informations publiques ne précisent ni le nombre de clients participants, ni le volume des transactions, ni les économies réalisées. Le fait que les sommes soient immédiatement converties en dollars après leur réception indique également qu’il s’agit davantage d’un point d’entrée pour les paiements que d’une incitation pour les entreprises à conserver des stablecoins à long terme. Le 28 septembre 2026, Citi et Coinbase avaient déjà annoncé un partenariat similaire dans le domaine des paiements d’entreprise. PNC est une autre grande banque à rejoindre le dispositif, mais cette annonce à elle seule ne suffit pas à prouver qu’un tournant dans l’adoption est en cours.
J’y vois une avancée incrémentale dans les infrastructures de paiement. Il reste impossible de quantifier la demande directe pour $USDC et l’impact à court terme sur son prix ; l’intérêt de $COIN tient à la possibilité de déployer l’API de paiement auprès d’un plus grand nombre d’institutions, et non au nom du partenariat en lui-même. Dans le relevé de marché de #市場熱點 , le BTC recule de 1,23 % sur 24 heures et l’ETH de 4,552 % ; cela ne suffit pas pour déterminer l’impact de l’annonce sur les prix, et ne justifie pas de présenter celle-ci comme un catalyseur d’achats à court terme. Je vais suivre l’éventuelle extension du projet pilote et la publication des volumes de paiements réels. Si le dispositif reste limité à des tests et que l’ampleur des transactions demeure opaque à long terme, je le considérerai comme une simple validation du produit. À votre avis, qu’est-ce qui compte le plus pour les entreprises : la simplicité des paiements sur la blockchain ou le dépôt direct des fonds sur un compte en dollars ?