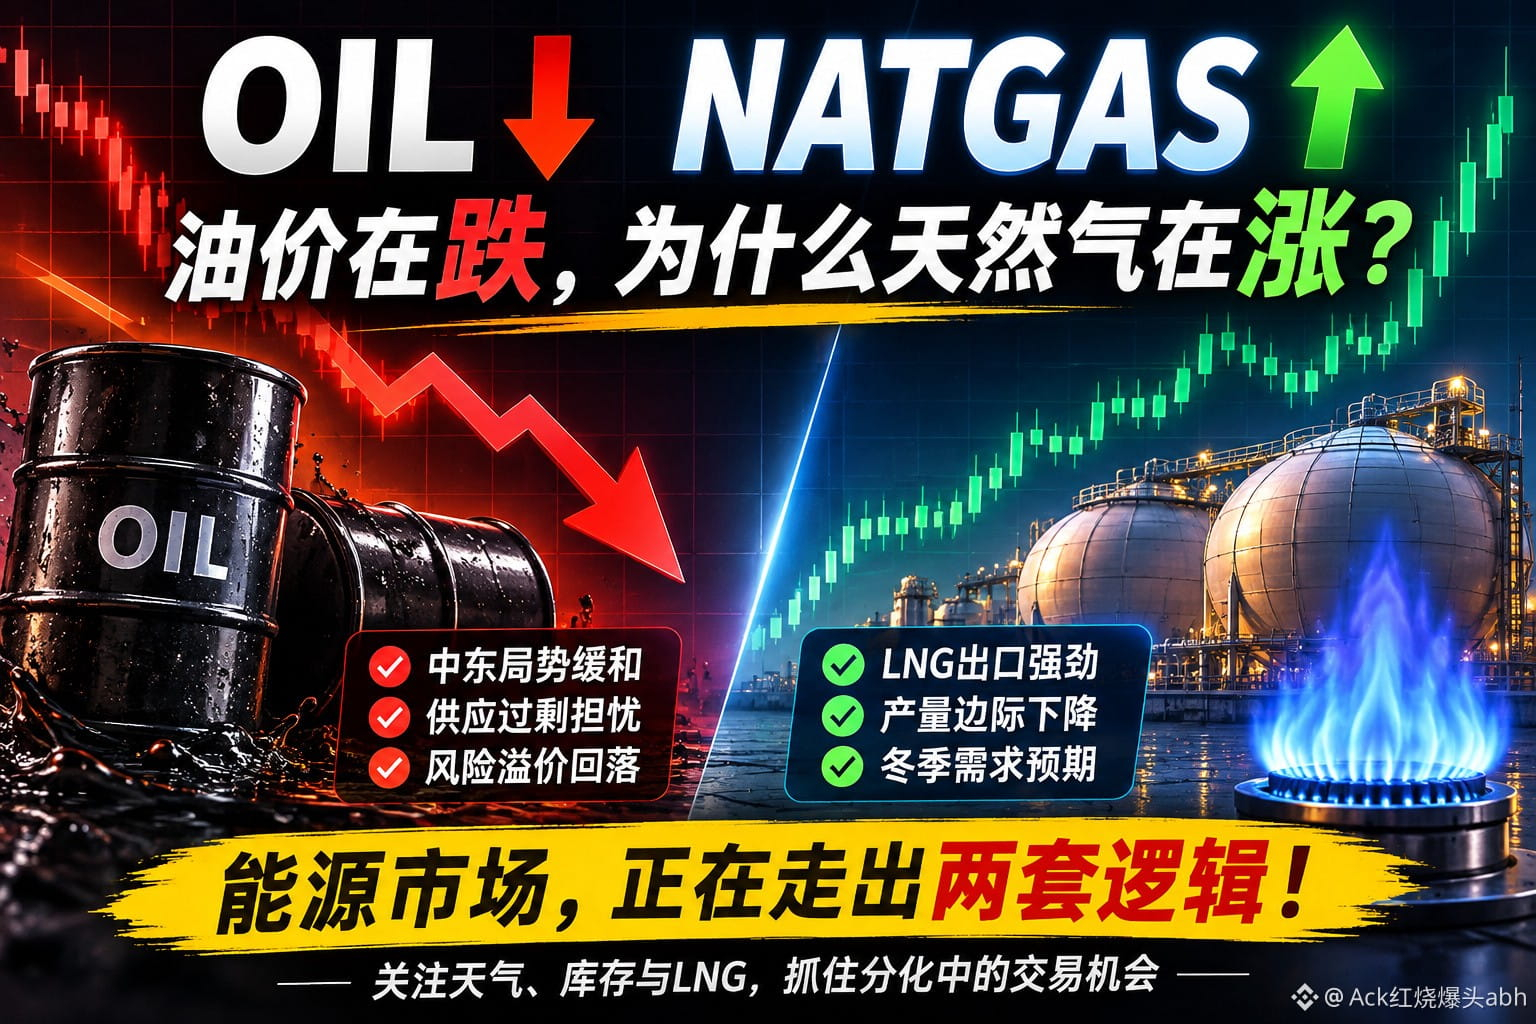

Le prix du pétrole baisse, tandis que celui du gaz naturel monte ! Quelle est la véritable logique derrière cette hausse ?
Le marché de l’énergie connaît récemment une nette divergence, mais il faut examiner de plus près les raisons de la hausse du gaz naturel.
Commençons par corriger une donnée facilement mal interprétée : aucune donnée officielle ne confirme une baisse durable de la production de gaz naturel aux États-Unis.
Le dernier rapport mensuel de l’EIA indique qu’en août 2026, la production quotidienne de gaz naturel sec aux États-Unis a atteint 115.84 Bcf, un record mensuel, soit une hausse de 6.6 % sur un an. Les estimations à haute fréquence de LSEG citées par le marché montrent bien que la production des 48 États contigus a légèrement reculé début novembre par rapport à la moyenne d’octobre. Il s’agit toutefois d’une variation récente des estimations, qui ne signifie pas que les États-Unis sont entrés dans un cycle de baisse de la production.
Ce qui mérite vraiment l’attention, ce sont la demande et la chaîne d’approvisionnement mondiale du GNL :
① Des exportations de GNL vigoureuses : en novembre, les installations américaines de GNL ont reçu en moyenne environ 18.8 Bcf/d de gaz, soit un niveau proche du record mensuel historique. Le 6 novembre, les apports quotidiens ont atteint 19.79 Bcf/d, un nouveau record.
② Des stocks européens préoccupants : l’AIE indique que les stocks européens à l’entrée de la saison de chauffage 2026/27 sont à leur niveau le plus bas depuis 2013. L’Europe devra également faire face à une forte pression pour reconstituer ses stocks durant l’été 2027.
③ Des perturbations de l’offre mondiale : les approvisionnements en GNL du Qatar et des Émirats arabes unis sont perturbés, ce qui intensifie la concurrence pour les cargaisons disponibles sur le marché mondial et pourrait prolonger les tensions sur le marché du gaz naturel.
Il ne faut toutefois pas négliger les stocks américains : au 30 octobre, ils restaient supérieurs de 1.4 % à la moyenne quinquennale. Il n’y a donc pas de pénurie intérieure clairement établie.
Mon analyse : dans cette hausse du gaz naturel, il faut surtout surveiller la recomposition de l’équilibre mondial entre l’offre et la demande de GNL, ainsi que le renforcement continu de la demande américaine à l’exportation, plutôt que de s’appuyer sur une baisse de la production américaine qui n’a pas été confirmée.
Pour la suite, trois variables sont à surveiller de près : les volumes de gaz acheminés vers les installations d’exportation de GNL, l’évolution des stocks selon l’EIA et les prévisions météorologiques hivernales aux États-Unis.
Le marché de l’énergie se divise. L’essentiel n’est pas de suivre aveuglément les mouvements de hausse ou de baisse, mais de comprendre les fondamentaux de l’offre et de la demande qui sous-tendent chaque actif.
#红烧爆头AckabhIntelligence
Biais haussier à moyen terme, mais ne pas courir après la hausse à court terme ; attendre un repli et éviter les ventes à découvert à l’aveugle.
Fondamentaux : l’équilibre mondial entre l’offre et la demande de GNL reste exposé à des tensions à moyen terme. Les besoins de reconstitution des stocks en 2027 sont un facteur à suivre de près.
À court terme : la hausse actuelle reflète à la fois des anticipations de courte durée d’un apaisement des tensions et des rachats de positions vendeuses. Les prix et les taux de financement montrent déjà une forte surchauffe.
Stratégie : je préfère attendre un signal de stabilisation dans la zone 3.13—3.16 avant d’envisager un achat sur repli.
Le marché de l’énergie connaît récemment une nette divergence, mais il faut examiner de plus près les raisons de la hausse du gaz naturel.
Commençons par corriger une donnée facilement mal interprétée : aucune donnée officielle ne confirme une baisse durable de la production de gaz naturel aux États-Unis.
Le dernier rapport mensuel de l’EIA indique qu’en août 2026, la production quotidienne de gaz naturel sec aux États-Unis a atteint 115.84 Bcf, un record mensuel, soit une hausse de 6.6 % sur un an. Les estimations à haute fréquence de LSEG citées par le marché montrent bien que la production des 48 États contigus a légèrement reculé début novembre par rapport à la moyenne d’octobre. Il s’agit toutefois d’une variation récente des estimations, qui ne signifie pas que les États-Unis sont entrés dans un cycle de baisse de la production.
Ce qui mérite vraiment l’attention, ce sont la demande et la chaîne d’approvisionnement mondiale du GNL :
① Des exportations de GNL vigoureuses : en novembre, les installations américaines de GNL ont reçu en moyenne environ 18.8 Bcf/d de gaz, soit un niveau proche du record mensuel historique. Le 6 novembre, les apports quotidiens ont atteint 19.79 Bcf/d, un nouveau record.
② Des stocks européens préoccupants : l’AIE indique que les stocks européens à l’entrée de la saison de chauffage 2026/27 sont à leur niveau le plus bas depuis 2013. L’Europe devra également faire face à une forte pression pour reconstituer ses stocks durant l’été 2027.
③ Des perturbations de l’offre mondiale : les approvisionnements en GNL du Qatar et des Émirats arabes unis sont perturbés, ce qui intensifie la concurrence pour les cargaisons disponibles sur le marché mondial et pourrait prolonger les tensions sur le marché du gaz naturel.
Il ne faut toutefois pas négliger les stocks américains : au 30 octobre, ils restaient supérieurs de 1.4 % à la moyenne quinquennale. Il n’y a donc pas de pénurie intérieure clairement établie.
Mon analyse : dans cette hausse du gaz naturel, il faut surtout surveiller la recomposition de l’équilibre mondial entre l’offre et la demande de GNL, ainsi que le renforcement continu de la demande américaine à l’exportation, plutôt que de s’appuyer sur une baisse de la production américaine qui n’a pas été confirmée.
Pour la suite, trois variables sont à surveiller de près : les volumes de gaz acheminés vers les installations d’exportation de GNL, l’évolution des stocks selon l’EIA et les prévisions météorologiques hivernales aux États-Unis.
Le marché de l’énergie se divise. L’essentiel n’est pas de suivre aveuglément les mouvements de hausse ou de baisse, mais de comprendre les fondamentaux de l’offre et de la demande qui sous-tendent chaque actif.
#红烧爆头AckabhIntelligence
Biais haussier à moyen terme, mais ne pas courir après la hausse à court terme ; attendre un repli et éviter les ventes à découvert à l’aveugle.
Fondamentaux : l’équilibre mondial entre l’offre et la demande de GNL reste exposé à des tensions à moyen terme. Les besoins de reconstitution des stocks en 2027 sont un facteur à suivre de près.
À court terme : la hausse actuelle reflète à la fois des anticipations de courte durée d’un apaisement des tensions et des rachats de positions vendeuses. Les prix et les taux de financement montrent déjà une forte surchauffe.
Stratégie : je préfère attendre un signal de stabilisation dans la zone 3.13—3.16 avant d’envisager un achat sur repli.