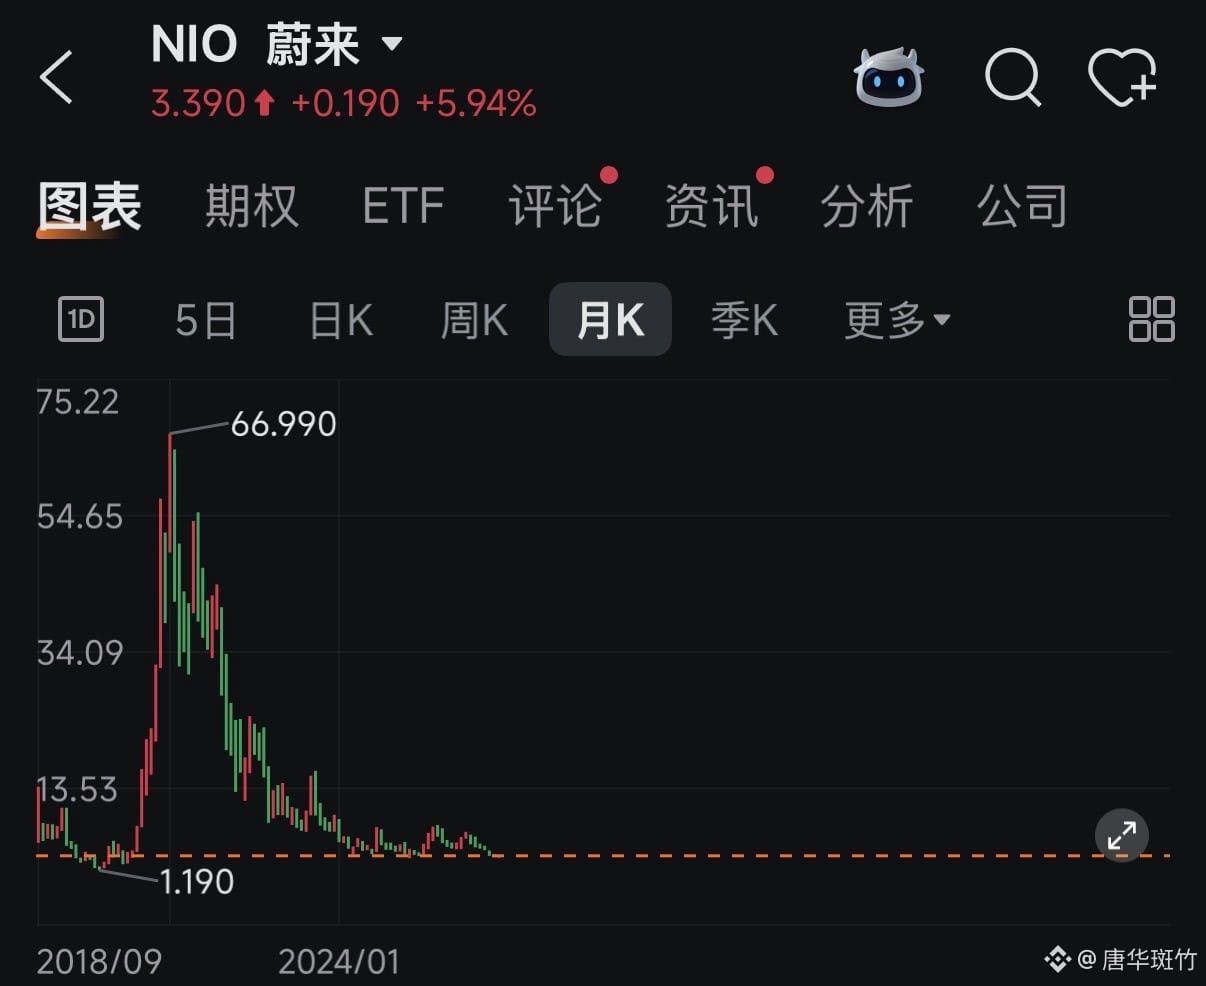
Le cours de NIO a chuté de plus de 95 % par rapport à son plus haut niveau, et sa capitalisation boursière a fondu de plus de 600 milliards de yuans. La confiance du marché dans sa capacité à tenir bon dans une lutte acharnée pour les parts de marché s’érode rapidement.
Les objectifs de rentabilité clamés haut et fort par Li Bin tardent à se concrétiser.
Même si l’entreprise est brièvement redevenue bénéficiaire sur un trimestre au quatrième trimestre de l’an dernier grâce à des ajustements comptables, ses pertes se sont ensuite creusées. Depuis sa création en 2015, elle a cumulé plus de 100 milliards de yuans de pertes.
Même un propriétaire foncier aux réserves bien garnies ne pourrait résister à une telle succession de baisses et de pertes. Le plus préoccupant, c’est que le retour à la rentabilité reste hors de portée.
En octobre dernier, le groupe dans son ensemble — NIO, ONVO et Firefly compris — a livré 34 000 véhicules, soit une baisse de 15 % sur un an. De janvier à octobre de cette année, les livraisons cumulées ont atteint 334 000 véhicules.
Comparé uniquement aux nouveaux constructeurs automobiles, ce résultat permet tout juste de rester dans le deuxième peloton. Mais face à des géants du secteur comme BYD, Geely et SAIC, qui vendent plusieurs millions de véhicules par an, le désavantage en matière de volume saute aux yeux.
Si le secteur était encore en pleine croissance fulgurante, des ventes moyennes auraient peut-être suffi à survivre.
Mais en 2026, les véhicules électriques entreront pleinement dans une ère de concurrence pour les parts de marché existantes. Selon les données de l’Association chinoise des constructeurs automobiles, la croissance des ventes de véhicules à énergies nouvelles en Chine a ralenti au cours des trois premiers trimestres. Hors exportations, la demande intérieure a même reculé de 11 %.
Comme l’a dit Zhu Jiangming, fondateur de Leapmotor, la logique actuelle est simple et brutale : il faut prendre des parts de marché aux autres.
Rétrospectivement, l’opération financière la plus habile réalisée autour de NIO ces dernières années a plutôt été l’œuvre des capitaux publics de Hefei.
En avril 2020, Hefei Construction and Investment, avec la participation de l’Anhui High-tech Industry Investment et de SDIC Merchants, a investi 7 milliards de yuans dans « NIO China » et obtenu une participation de 24,1 %. NIO a ensuite racheté ces parts en trois étapes, en septembre 2020, en février 2021 (pour 5,5 milliards de yuans cette fois-là) et en septembre 2021, pour un montant total de 10,5 milliards de yuans. Hefei a non seulement récupéré l’intégralité de sa mise de 7 milliards, mais a aussi encaissé un bénéfice net de 3,5 milliards de yuans : une sortie en bonne et due forme, avec les gains en poche.
À l’inverse, le fonds d’Abou Dhabi a investi à un prix de revient d’environ 7,5 à 8,72 dollars. Il a placé au total 3,3 milliards de dollars et se retrouve aujourd’hui coincé. Comme quoi, les Chinois ne piègent pas les Chinois… $SOL
Les objectifs de rentabilité clamés haut et fort par Li Bin tardent à se concrétiser.
Même si l’entreprise est brièvement redevenue bénéficiaire sur un trimestre au quatrième trimestre de l’an dernier grâce à des ajustements comptables, ses pertes se sont ensuite creusées. Depuis sa création en 2015, elle a cumulé plus de 100 milliards de yuans de pertes.
Même un propriétaire foncier aux réserves bien garnies ne pourrait résister à une telle succession de baisses et de pertes. Le plus préoccupant, c’est que le retour à la rentabilité reste hors de portée.
En octobre dernier, le groupe dans son ensemble — NIO, ONVO et Firefly compris — a livré 34 000 véhicules, soit une baisse de 15 % sur un an. De janvier à octobre de cette année, les livraisons cumulées ont atteint 334 000 véhicules.
Comparé uniquement aux nouveaux constructeurs automobiles, ce résultat permet tout juste de rester dans le deuxième peloton. Mais face à des géants du secteur comme BYD, Geely et SAIC, qui vendent plusieurs millions de véhicules par an, le désavantage en matière de volume saute aux yeux.
Si le secteur était encore en pleine croissance fulgurante, des ventes moyennes auraient peut-être suffi à survivre.
Mais en 2026, les véhicules électriques entreront pleinement dans une ère de concurrence pour les parts de marché existantes. Selon les données de l’Association chinoise des constructeurs automobiles, la croissance des ventes de véhicules à énergies nouvelles en Chine a ralenti au cours des trois premiers trimestres. Hors exportations, la demande intérieure a même reculé de 11 %.
Comme l’a dit Zhu Jiangming, fondateur de Leapmotor, la logique actuelle est simple et brutale : il faut prendre des parts de marché aux autres.
Rétrospectivement, l’opération financière la plus habile réalisée autour de NIO ces dernières années a plutôt été l’œuvre des capitaux publics de Hefei.
En avril 2020, Hefei Construction and Investment, avec la participation de l’Anhui High-tech Industry Investment et de SDIC Merchants, a investi 7 milliards de yuans dans « NIO China » et obtenu une participation de 24,1 %. NIO a ensuite racheté ces parts en trois étapes, en septembre 2020, en février 2021 (pour 5,5 milliards de yuans cette fois-là) et en septembre 2021, pour un montant total de 10,5 milliards de yuans. Hefei a non seulement récupéré l’intégralité de sa mise de 7 milliards, mais a aussi encaissé un bénéfice net de 3,5 milliards de yuans : une sortie en bonne et due forme, avec les gains en poche.
À l’inverse, le fonds d’Abou Dhabi a investi à un prix de revient d’environ 7,5 à 8,72 dollars. Il a placé au total 3,3 milliards de dollars et se retrouve aujourd’hui coincé. Comme quoi, les Chinois ne piègent pas les Chinois… $SOL