NVDA à 176 dollars, tu oses l’acheter ?
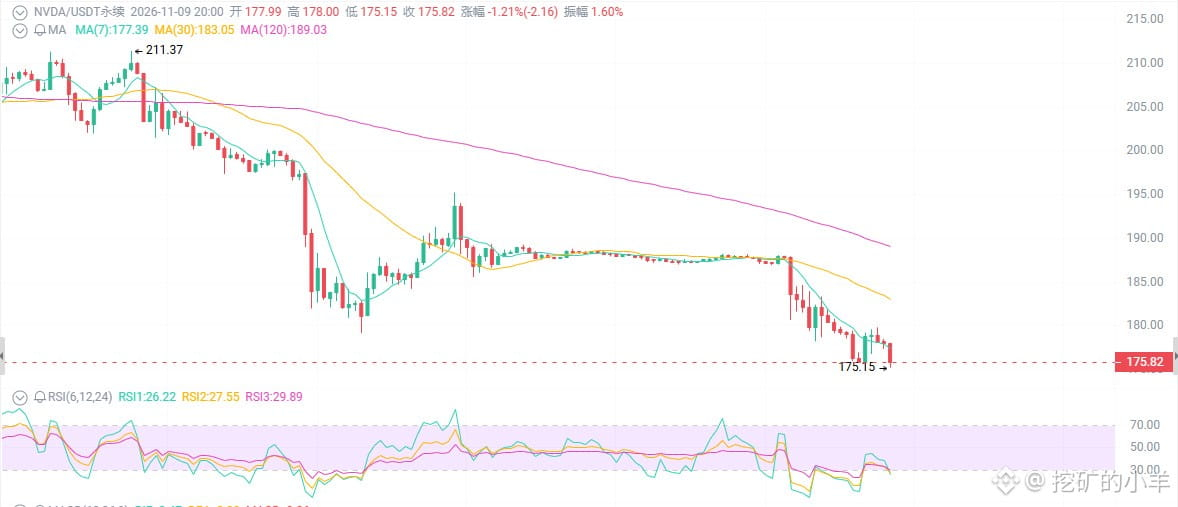
Une chute de 9 % en une seule séance, 400 milliards de dollars de capitalisation envolés, des rumeurs qui vont bon train au sujet du PDG, la menace d’un tour de vis réglementaire — tout le monde crie à l’éclatement de la bulle de l’IA. À l’instant, le cours est tombé aux alentours de 175, le RSI est entré en zone de survente à 25, et il ne reste que quelques jours avant la publication des résultats du 17 novembre. Alors, est-ce la fin du marché haussier ou une occasion en or ?
Commençons par les apparences : les mauvaises nouvelles s’accumulent et les acheteurs sont à terre.
Depuis son sommet d’octobre à 243, le titre a dégringolé jusqu’à 176, soit une baisse de plus de 20 % en un mois. Il est passé sous ses moyennes mobiles à 50 et 200 jours, le biseau ascendant hebdomadaire a cédé, et le MACD affiche une configuration baissière. Après les élections de mi-mandat, les inquiétudes réglementaires se sont intensifiées ; les contrôles à l’exportation pourraient encore se durcir ; les rumeurs concernant les affaires personnelles du PDG et une enquête du conseil d’administration ont pesé sur le titre avant l’ouverture. Le 5 novembre, il a plongé de 9 % en une seule séance, et plus de 400 milliards de dollars de capitalisation se sont évaporés.
Première chose : c’est le cours de l’action qui baisse, pas la puissance de calcul.
Derniers résultats : chiffre d’affaires du T2 de 96,2 milliards de dollars, en hausse de 106 % sur un an ; 89 milliards pour les centres de données, en hausse de 117 % ; marge brute de 75 %. Prévisions pour le T3 : 108 milliards. Les premières estimations pour l’exercice 2028 tablent sur une croissance du chiffre d’affaires d’environ 70 % — attention, elles tiennent compte de « contraintes d’approvisionnement » ; la demande réelle est supérieure.
La plateforme Vera Rubin a déjà commencé à être livrée et devrait représenter environ 20 % du chiffre d’affaires des centres de données au prochain trimestre. De grands clients comme AWS continuent de passer des commandes supplémentaires.
La demande en IA ne s’est pas effondrée, les commandes non plus, et les marges non plus. Ce qui s’effondre, c’est l’effet de levier de ton portefeuille et ton moral.
Deuxième chose : à 176, le cours intègre déjà une bonne partie des anticipations pessimistes.
Le PER prévisionnel a nettement reculé ; certaines analyses le situent dans la fourchette des dix et quelques. La plupart des objectifs de cours à Wall Street restent entre 250 et plus de 300.
Ce que le marché valorise aujourd’hui, ce n’est pas « NVDA est fini », mais « NVDA ne peut plus s’envoler comme avant ». Ce n’est pas la même chose.
Les puces conçues en interne par les clients, la pression des coûts de la mémoire sur la marge brute, qui tomberait à 71-73 %, et la quasi-disparition des revenus en Chine : ces mauvaises nouvelles sont déjà intégrées dans le cours. Ce qui t’inquiète maintenant, tu aurais dû t’en inquiéter il y a trois mois.
Troisième chose : le titre est en situation de survente technique, et les résultats peuvent marquer un tournant.
Le RSI journalier est descendu jusqu’à 25-30, en zone de survente. 175-170 constitue un solide support, et 164-165 se situe près du plus bas sur 52 semaines. La hausse des volumes confirme les ventes, mais après une survente, un rebond technique peut survenir à tout moment.
Le rendez-vous clé : les résultats du T3, le 17 novembre.
Si les prévisions dépassent les attentes et que la croissance de l’exercice 2028 se confirme, un rebond en V n’a rien d’impossible.
Si les résultats déçoivent ou que les restrictions réglementaires se durcissent encore, le titre pourrait retester 165, voire descendre plus bas.
Une chute de 9 % en une seule séance, 400 milliards de dollars de capitalisation envolés, des rumeurs qui vont bon train au sujet du PDG, la menace d’un tour de vis réglementaire — tout le monde crie à l’éclatement de la bulle de l’IA. À l’instant, le cours est tombé aux alentours de 175, le RSI est entré en zone de survente à 25, et il ne reste que quelques jours avant la publication des résultats du 17 novembre. Alors, est-ce la fin du marché haussier ou une occasion en or ?
Commençons par les apparences : les mauvaises nouvelles s’accumulent et les acheteurs sont à terre.
Depuis son sommet d’octobre à 243, le titre a dégringolé jusqu’à 176, soit une baisse de plus de 20 % en un mois. Il est passé sous ses moyennes mobiles à 50 et 200 jours, le biseau ascendant hebdomadaire a cédé, et le MACD affiche une configuration baissière. Après les élections de mi-mandat, les inquiétudes réglementaires se sont intensifiées ; les contrôles à l’exportation pourraient encore se durcir ; les rumeurs concernant les affaires personnelles du PDG et une enquête du conseil d’administration ont pesé sur le titre avant l’ouverture. Le 5 novembre, il a plongé de 9 % en une seule séance, et plus de 400 milliards de dollars de capitalisation se sont évaporés.
Première chose : c’est le cours de l’action qui baisse, pas la puissance de calcul.
Derniers résultats : chiffre d’affaires du T2 de 96,2 milliards de dollars, en hausse de 106 % sur un an ; 89 milliards pour les centres de données, en hausse de 117 % ; marge brute de 75 %. Prévisions pour le T3 : 108 milliards. Les premières estimations pour l’exercice 2028 tablent sur une croissance du chiffre d’affaires d’environ 70 % — attention, elles tiennent compte de « contraintes d’approvisionnement » ; la demande réelle est supérieure.
La plateforme Vera Rubin a déjà commencé à être livrée et devrait représenter environ 20 % du chiffre d’affaires des centres de données au prochain trimestre. De grands clients comme AWS continuent de passer des commandes supplémentaires.
La demande en IA ne s’est pas effondrée, les commandes non plus, et les marges non plus. Ce qui s’effondre, c’est l’effet de levier de ton portefeuille et ton moral.
Deuxième chose : à 176, le cours intègre déjà une bonne partie des anticipations pessimistes.
Le PER prévisionnel a nettement reculé ; certaines analyses le situent dans la fourchette des dix et quelques. La plupart des objectifs de cours à Wall Street restent entre 250 et plus de 300.
Ce que le marché valorise aujourd’hui, ce n’est pas « NVDA est fini », mais « NVDA ne peut plus s’envoler comme avant ». Ce n’est pas la même chose.
Les puces conçues en interne par les clients, la pression des coûts de la mémoire sur la marge brute, qui tomberait à 71-73 %, et la quasi-disparition des revenus en Chine : ces mauvaises nouvelles sont déjà intégrées dans le cours. Ce qui t’inquiète maintenant, tu aurais dû t’en inquiéter il y a trois mois.
Troisième chose : le titre est en situation de survente technique, et les résultats peuvent marquer un tournant.
Le RSI journalier est descendu jusqu’à 25-30, en zone de survente. 175-170 constitue un solide support, et 164-165 se situe près du plus bas sur 52 semaines. La hausse des volumes confirme les ventes, mais après une survente, un rebond technique peut survenir à tout moment.
Le rendez-vous clé : les résultats du T3, le 17 novembre.
Si les prévisions dépassent les attentes et que la croissance de l’exercice 2028 se confirme, un rebond en V n’a rien d’impossible.
Si les résultats déçoivent ou que les restrictions réglementaires se durcissent encore, le titre pourrait retester 165, voire descendre plus bas.