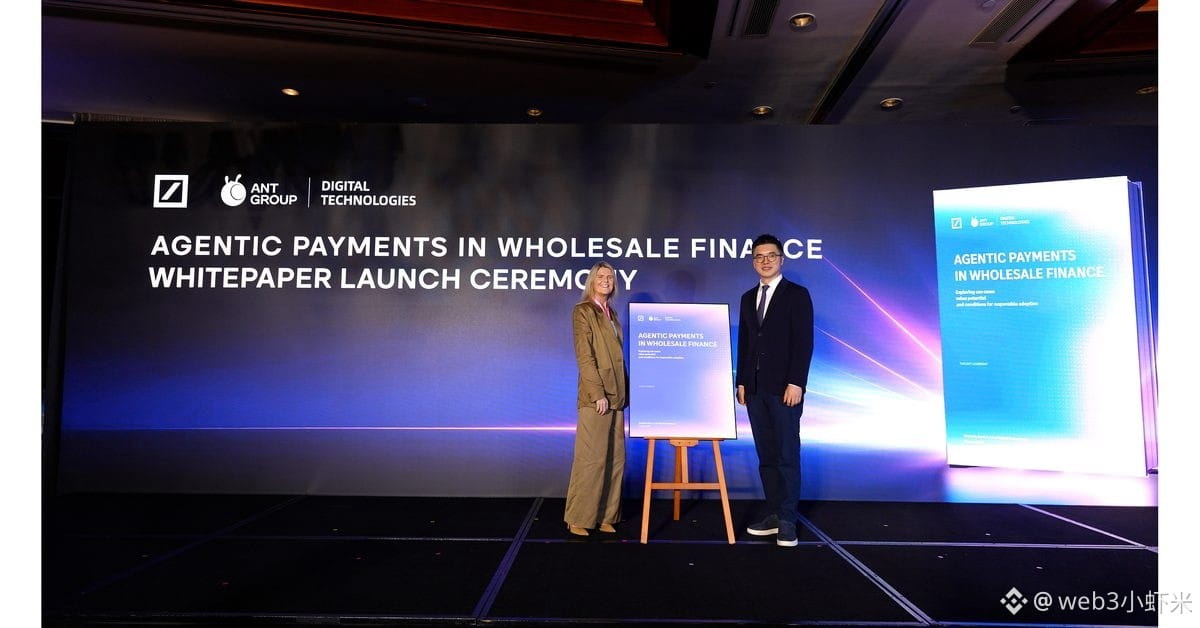
Deutsche Bank et Ant Group Digital Technologies ont publié aujourd’hui conjointement un livre blanc intitulé « Les paiements par agents dans la finance de gros ».
Pas de grandes déclarations creuses du genre « l’IA peut travailler ». Le livre blanc présente trois cas d’usage : la gestion de la liquidité (anticiper les déficits et, dans les limites de l’autorisation, effectuer des transferts, des investissements, des financements ou des opérations de change), l’orchestration des paiements transfrontaliers (arbitrer entre taux de change, canaux et délais) et le financement du commerce (lire les documents, détecter les écarts et n’émettre des instructions qu’après approbation).
Le principe clé est celui d’une « exécution par des agents dans un cadre délimité » : l’orchestration des intentions, le contrôle des autorisations et le règlement sont dissociés en trois niveaux. L’IA peut proposer des solutions, mais ne peut pas étendre elle-même ses pouvoirs. Les autorisations doivent être explicites et révocables, l’identité de l’agent doit être liée à une entité responsable, et il faut aussi mettre en place un dispositif « Know Your Agent » (KYA). Le cas concret présenté est Anvita Flow, d’Ant Group Digital Technologies.
Sabih Behzad, responsable des actifs numériques chez Deutsche Bank, l’a dit sans détour : la valeur ne réside pas dans l’exécution automatique des paiements, mais dans la manière dont les décisions sont prises, coordonnées et contrôlées. Dans le domaine des paiements institutionnels, les agents capables d’agir sont là ; c’est le respect des limites qui est déterminant.
#AIAgent #PaiementsParAgents
Pas de grandes déclarations creuses du genre « l’IA peut travailler ». Le livre blanc présente trois cas d’usage : la gestion de la liquidité (anticiper les déficits et, dans les limites de l’autorisation, effectuer des transferts, des investissements, des financements ou des opérations de change), l’orchestration des paiements transfrontaliers (arbitrer entre taux de change, canaux et délais) et le financement du commerce (lire les documents, détecter les écarts et n’émettre des instructions qu’après approbation).
Le principe clé est celui d’une « exécution par des agents dans un cadre délimité » : l’orchestration des intentions, le contrôle des autorisations et le règlement sont dissociés en trois niveaux. L’IA peut proposer des solutions, mais ne peut pas étendre elle-même ses pouvoirs. Les autorisations doivent être explicites et révocables, l’identité de l’agent doit être liée à une entité responsable, et il faut aussi mettre en place un dispositif « Know Your Agent » (KYA). Le cas concret présenté est Anvita Flow, d’Ant Group Digital Technologies.
Sabih Behzad, responsable des actifs numériques chez Deutsche Bank, l’a dit sans détour : la valeur ne réside pas dans l’exécution automatique des paiements, mais dans la manière dont les décisions sont prises, coordonnées et contrôlées. Dans le domaine des paiements institutionnels, les agents capables d’agir sont là ; c’est le respect des limites qui est déterminant.
#AIAgent #PaiementsParAgents