
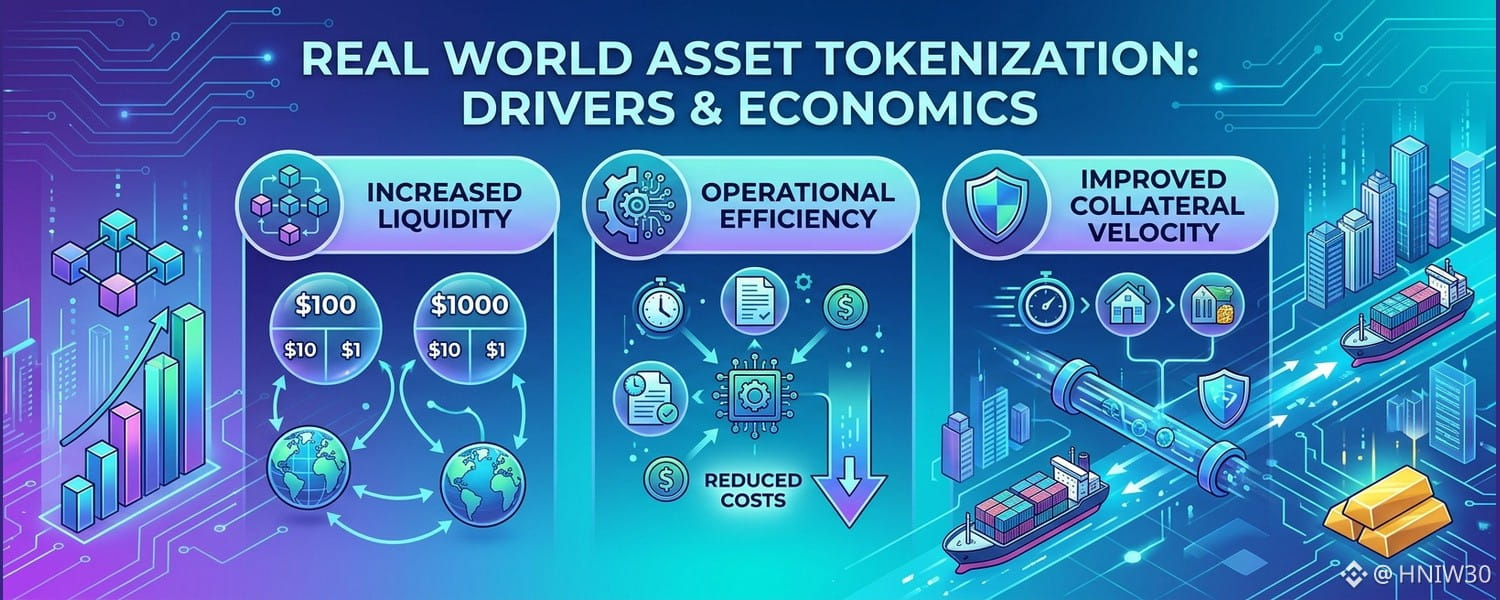
Les modèles d’allocation du capital évaluent l’écart structurel entre l’administration traditionnelle des registres et les représentations d’actifs sur chaîne. Au cœur de ce cadre se trouve la tokenisation d’actifs du monde réel, qui reconstitue les mécanismes financiers au lieu de simplement envelopper des créances dans de nouveaux formats. La comparaison entre la comptabilité distribuée et les systèmes de compensation traditionnels montre comment des incitations structurelles différentes modifient l’émission primaire, les frais administratifs et la liquidité du marché secondaire.
Les marchés traditionnels illiquides exigent souvent des décotes de liquidité, car le transfert de capitaux propres, de dettes ou de stocks tangibles nécessite un important travail manuel de rapprochement. La tokenisation change cette dynamique en réduisant les montants minimaux d’investissement grâce à la fractionnalisation automatisée. En permettant une divisibilité jusqu’à des micro-unités sans multiplier les frais opérationnels, les émetteurs peuvent élargir leur base de capitaux potentielle, tandis que les investisseurs accèdent à des structures de flux de trésorerie auparavant réservées à certains acteurs.
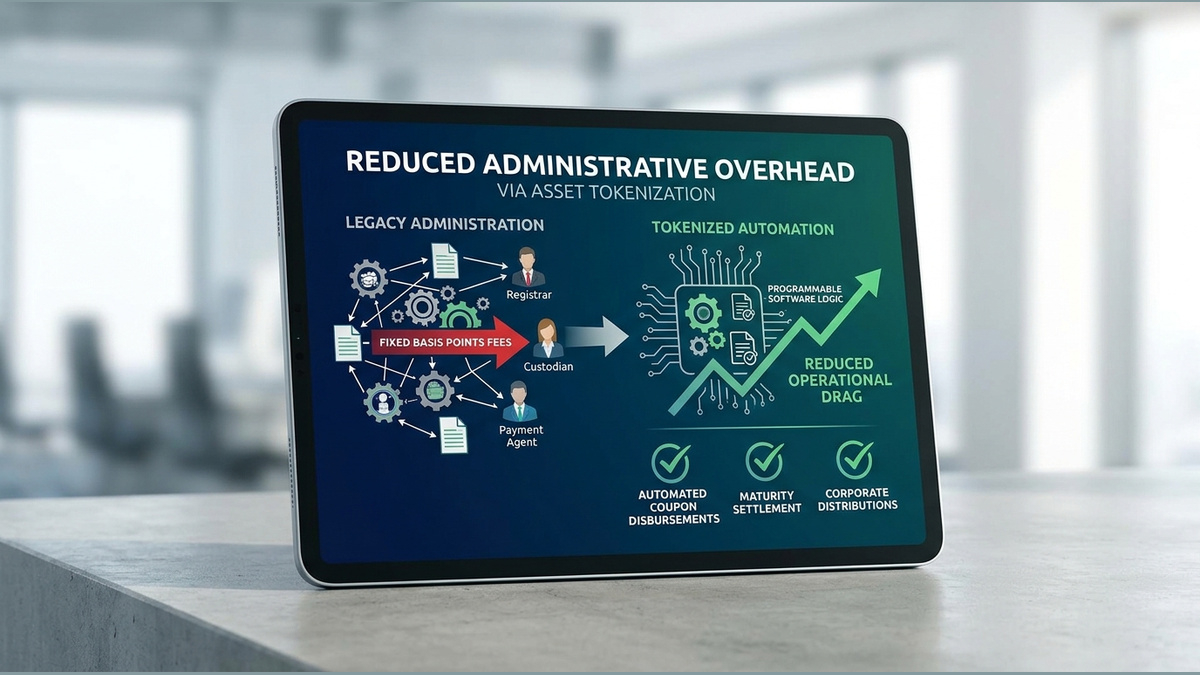
Les dépenses administratives constituent un autre point de comparaison structurel sur le plan économique. Dans les infrastructures traditionnelles, les réseaux de dépositaires, les services de tenue de registre et les agents payeurs prélèvent des points de base fixes pendant toute la durée de vie d’un titre. Lorsqu’ils sont intégrés à une logique logicielle programmable, les instruments tokenisés automatisent le versement des coupons, le règlement à l’échéance et les distributions aux actionnaires, réduisant ainsi les lourdeurs opérationnelles et les frais récurrents de maintenance du middle-office.
La vitesse de circulation des garanties constitue un mécanisme incitatif clé au sein des systèmes de règlement numériques. Les instruments conventionnels restent souvent confinés dans des silos institutionnels, immobilisant les capitaux pendant de longues périodes de règlement. À l’inverse, les représentations tokenisées permettent un règlement atomique et simultané. Cette vélocité structurelle autorise une réallocation rapide des garanties entre des plateformes de liquidité multipartites, libérant une capacité de bilan qui, autrement, resterait inutilisée.
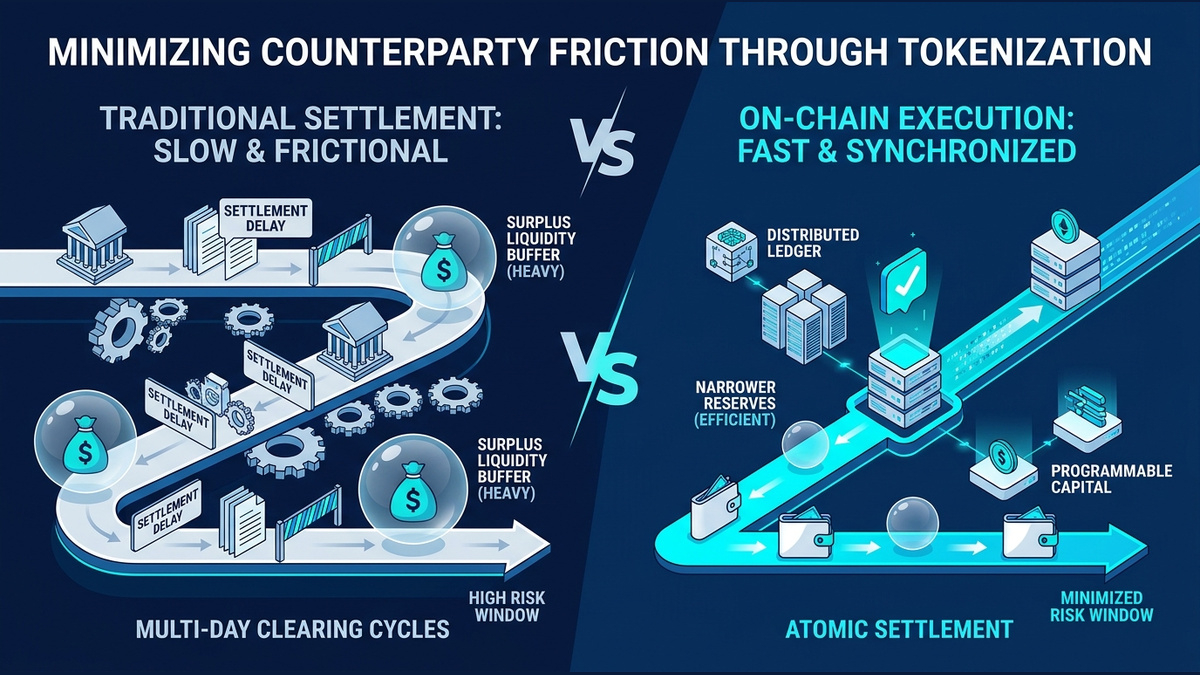
Les frictions liées aux contreparties diminuent également considérablement grâce aux registres synchronisés. Les cycles de compensation de plusieurs jours obligent les participants au marché à maintenir des réserves de liquidités excédentaires afin de se prémunir contre les défauts pendant les périodes de règlement. En regroupant compensation et règlement dans des transitions d’état simultanées, l’exécution sur chaîne réduit au minimum le risque lié à la fenêtre de règlement, permettant aux institutions de gérer leurs capitaux avec des réserves de protection plus réduites.
Toutefois, les représentations distribuées entraînent des dépenses opérationnelles et des compromis spécifiques. Le transfert de créances physiques ou contractuelles hors chaîne vers un logiciel cryptographique nécessite des réseaux de validation fiables et la vérification des garanties. Lorsqu’un oracle tombe en panne ou que la conservation physique est compromise, la perte de parité érode la confiance du marché. Ces coûts liés aux dépendances hors chaîne constituent une dépense permanente que les cadres centralisés traditionnels prennent en charge par le recours aux voies juridiques.
En définitive, l’argument théorique en faveur de la tokenisation repose sur l’efficacité nette du capital plutôt que sur une préférence technologique. Lorsque les économies administratives et la composabilité des garanties dépassent les coûts de détention techniques et les risques de vérification, le capital peut bénéficier d’une émission programmable. L’efficacité à long terme dépend d’architectures qui accélèrent la vitesse de transfert tout en garantissant la certitude opérationnelle du titre juridique sous-jacent.