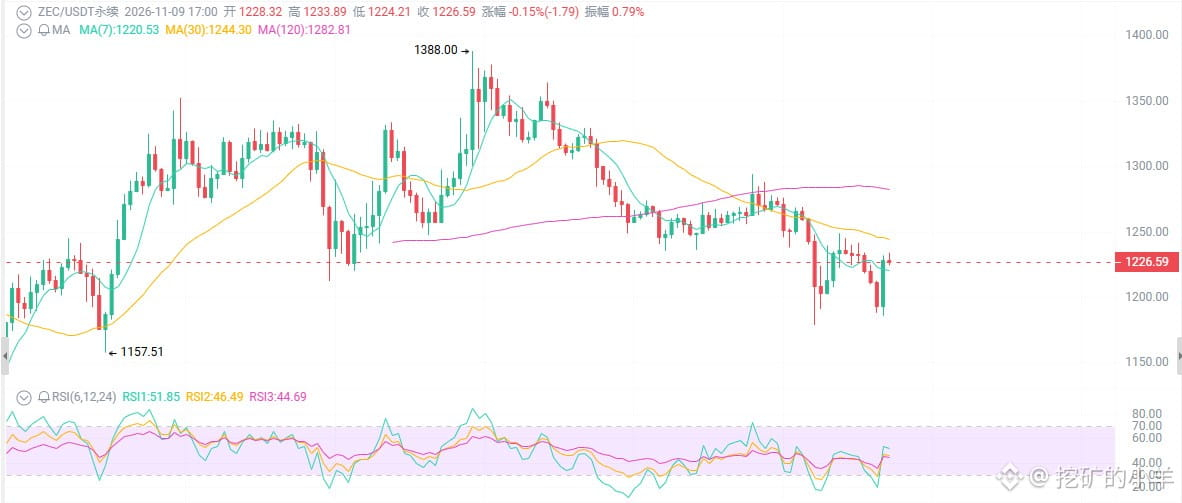
ZEC à 1 225 dollars : vous vous êtes fait éjecter du train ?
Dix jours seulement après le déploiement de la mise à niveau, plus de 90 % des positions longues ont été liquidées, les ETF ont enregistré 13 millions de sorties et le prix a dégringolé de 1 398 à 1 180. Tout le monde crie que « la bonne nouvelle est déjà intégrée », mais le temps de bloc est passé de 75 à 25 secondes : faut-il fuir ou monter à bord ?
Commençons par les apparences : une excellente nouvelle se concrétise, et pourtant le prix baisse.
Les 5 et 6 novembre, la mise à niveau NU7 de ZEC a été activée sur le réseau principal.
Avant la mise à niveau, le prix a grimpé jusqu’à 1 398 ; après son déploiement, il a chuté à 1 180. En 24 heures, il a baissé de 1 à 5 %, et les liquidations de positions longues ont représenté plus de 90 % du total. À première vue, c’est le cas d’école du « acheter la rumeur, vendre la nouvelle ».
Première chose : NU7 n’est pas un simple correctif, c’est un changement de moteur.
Beaucoup considèrent cette mise à niveau comme une simple actualisation technique. Ils se trompent.
Le passage de 75 à 25 secondes par bloc signifie que les dépôts et les retraits sur les plateformes d’échange sont plus rapides, et que la confirmation des paiements passe de « une ou deux minutes d’attente » à « presque instantanée ».
Le mécanisme NSM va plus loin : 60 % des frais de transaction ne sont pas versés directement aux mineurs, mais placés dans une réserve, puis libérés après le halving de 2031, lorsque le budget de sécurité sera sous pression. À court terme, les revenus des mineurs diminuent ; à long terme, la sécurité du réseau bénéficie d’une protection supplémentaire. À cela s’ajoute la mise hors service du pool Sprout, qui immobilise environ 12 000 ZEC et resserre encore l’offre en circulation.
La concrétisation d’une bonne nouvelle n’est pas la fin, mais le début d’une purge.
Deuxième chose : si 90 % des positions longues ont été liquidées, ce n’est pas parce que les fondamentaux se sont effondrés, mais parce que l’effet de levier était trop concentré.
Le taux de financement est de +0,01 % toutes les 8 heures : les positions longues paient les positions courtes, soit environ 11 % annualisés. Sur les liquidations des dernières 24 heures, les positions longues représentent plus de 90 %.
Les acheteurs entrés avant la mise à niveau étaient trop nombreux et trop fortement endettés. Les gros acteurs ont profité du « vendre la nouvelle » pour faire le ménage : les acheteurs qui avaient suivi la hausse, ceux qui s’accrochaient à leurs positions et ceux qui avaient tout misé avec un levier de 10 ou 20 ont tous été éjectés.
Ce ne sont pas les positions qui ont été liquidées, mais les convictions de ceux qui ont acheté au plus haut.
Du côté des ETF, les sorties ont atteint 13 millions la semaine dernière, et le sentiment est passé de l’euphorie à la neutralité. Mais regardez bien : il s’agit de prises de bénéfices après le déploiement de la mise à niveau, pas d’un effondrement du récit autour de la confidentialité. La part de la valeur du pool protégé de ZEC reste autour de 30 % : la demande réelle en matière de confidentialité n’a pas disparu.
Troisième chose : faute de carburant macroéconomique, les actifs à bêta élevé plient les premiers.
Le BTC bute actuellement dans une fourchette de 73 000 à 76 000 dollars, avec plusieurs bougies hebdomadaires baissières consécutives. Les valeurs technologiques corrigent elles aussi et l’appétit global pour le risque diminue. La corrélation entre ZEC et BTC est d’environ 0,5, mais son bêta est plus élevé : si le marché baisse de 1 %, ZEC peut perdre 2 à 3 %.
À court terme, c’est un frein. Mais voyez les choses autrement : ZEC ne s’est pas affaibli, c’est le marché qui manque de carburant. Quand le vent se lèvera, il pourra voler plus haut que les autres.
Dix jours seulement après le déploiement de la mise à niveau, plus de 90 % des positions longues ont été liquidées, les ETF ont enregistré 13 millions de sorties et le prix a dégringolé de 1 398 à 1 180. Tout le monde crie que « la bonne nouvelle est déjà intégrée », mais le temps de bloc est passé de 75 à 25 secondes : faut-il fuir ou monter à bord ?
Commençons par les apparences : une excellente nouvelle se concrétise, et pourtant le prix baisse.
Les 5 et 6 novembre, la mise à niveau NU7 de ZEC a été activée sur le réseau principal.
Avant la mise à niveau, le prix a grimpé jusqu’à 1 398 ; après son déploiement, il a chuté à 1 180. En 24 heures, il a baissé de 1 à 5 %, et les liquidations de positions longues ont représenté plus de 90 % du total. À première vue, c’est le cas d’école du « acheter la rumeur, vendre la nouvelle ».
Première chose : NU7 n’est pas un simple correctif, c’est un changement de moteur.
Beaucoup considèrent cette mise à niveau comme une simple actualisation technique. Ils se trompent.
Le passage de 75 à 25 secondes par bloc signifie que les dépôts et les retraits sur les plateformes d’échange sont plus rapides, et que la confirmation des paiements passe de « une ou deux minutes d’attente » à « presque instantanée ».
Le mécanisme NSM va plus loin : 60 % des frais de transaction ne sont pas versés directement aux mineurs, mais placés dans une réserve, puis libérés après le halving de 2031, lorsque le budget de sécurité sera sous pression. À court terme, les revenus des mineurs diminuent ; à long terme, la sécurité du réseau bénéficie d’une protection supplémentaire. À cela s’ajoute la mise hors service du pool Sprout, qui immobilise environ 12 000 ZEC et resserre encore l’offre en circulation.
La concrétisation d’une bonne nouvelle n’est pas la fin, mais le début d’une purge.
Deuxième chose : si 90 % des positions longues ont été liquidées, ce n’est pas parce que les fondamentaux se sont effondrés, mais parce que l’effet de levier était trop concentré.
Le taux de financement est de +0,01 % toutes les 8 heures : les positions longues paient les positions courtes, soit environ 11 % annualisés. Sur les liquidations des dernières 24 heures, les positions longues représentent plus de 90 %.
Les acheteurs entrés avant la mise à niveau étaient trop nombreux et trop fortement endettés. Les gros acteurs ont profité du « vendre la nouvelle » pour faire le ménage : les acheteurs qui avaient suivi la hausse, ceux qui s’accrochaient à leurs positions et ceux qui avaient tout misé avec un levier de 10 ou 20 ont tous été éjectés.
Ce ne sont pas les positions qui ont été liquidées, mais les convictions de ceux qui ont acheté au plus haut.
Du côté des ETF, les sorties ont atteint 13 millions la semaine dernière, et le sentiment est passé de l’euphorie à la neutralité. Mais regardez bien : il s’agit de prises de bénéfices après le déploiement de la mise à niveau, pas d’un effondrement du récit autour de la confidentialité. La part de la valeur du pool protégé de ZEC reste autour de 30 % : la demande réelle en matière de confidentialité n’a pas disparu.
Troisième chose : faute de carburant macroéconomique, les actifs à bêta élevé plient les premiers.
Le BTC bute actuellement dans une fourchette de 73 000 à 76 000 dollars, avec plusieurs bougies hebdomadaires baissières consécutives. Les valeurs technologiques corrigent elles aussi et l’appétit global pour le risque diminue. La corrélation entre ZEC et BTC est d’environ 0,5, mais son bêta est plus élevé : si le marché baisse de 1 %, ZEC peut perdre 2 à 3 %.
À court terme, c’est un frein. Mais voyez les choses autrement : ZEC ne s’est pas affaibli, c’est le marché qui manque de carburant. Quand le vent se lèvera, il pourra voler plus haut que les autres.