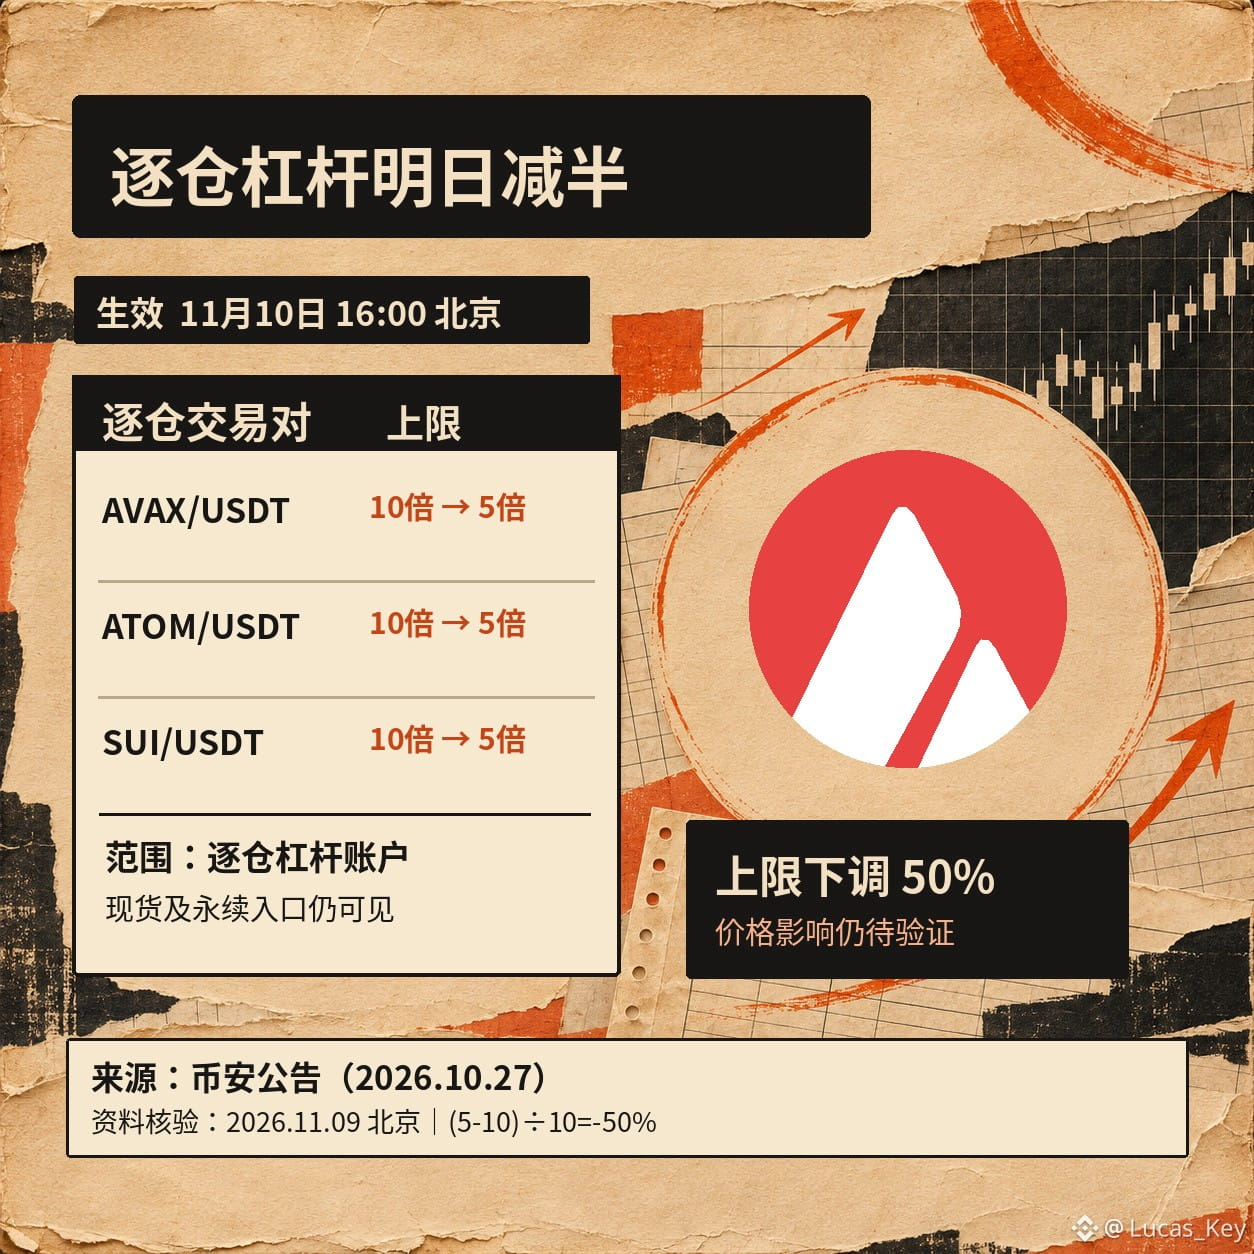
Ne vous empressez pas de qualifier de « mauvaise nouvelle » l’ajustement du levier prévu demain pour $AVAX . L’annonce de Binance est très précise : à partir du 10 novembre à 16 h, heure de Pékin, le levier maximal des paires de trading sur marge isolée, notamment AVAX/USDT, ATOM/USDT et SUI/USDT, passera uniformément de 10x à 5x, soit une baisse de 50 % du plafond. Il s’agit d’un ajustement des paramètres de risque des comptes sur marge isolée. Les accès au marché au comptant et aux contrats perpétuels sur $ATOM , $SUI et AVAX restent disponibles ; l’annonce ne prévoit aucun retrait de la cote.
Les arguments baissiers sont fondés : les positions financées par des emprunts renouvelés avec un fort effet de levier verront leur capacité de financement se resserrer. L’annonce précise aussi que le ratio de risque de liquidation et les autres paramètres concernés évolueront en parallèle. Si les investisseurs cherchent à réduire leur endettement, cela pourrait entraîner une pression vendeuse à court terme sur le marché au comptant. Mais il ne faut pas négliger les arguments contraires : la réduction de moitié du plafond indique seulement une modification du levier empruntable. On ne peut pas en déduire que toutes les positions existantes seront liquidées immédiatement, ni confondre les règles de la marge isolée avec une réduction générale du levier sur les contrats perpétuels.
Je suivrai surtout deux éléments avant et après l’entrée en vigueur : la mise en place des paliers de marge isolée et des paramètres de liquidation pour ces paires, ainsi que l’apparition éventuelle d’anomalies simultanées dans les volumes au comptant et les positions ouvertes sur les contrats perpétuels. S’il n’y a que des variations de prix, sans éléments correspondants sur le financement ou les volumes, il serait prématuré d’attribuer le mouvement à cet ajustement. Les données et les dates citées proviennent de l’annonce de Binance du 27 octobre ; le risque réel varie selon la position, les emprunts et la marge de chaque compte. L’effet de levier peut amplifier les pertes ; cet article ne constitue pas un conseil en investissement.
Les arguments baissiers sont fondés : les positions financées par des emprunts renouvelés avec un fort effet de levier verront leur capacité de financement se resserrer. L’annonce précise aussi que le ratio de risque de liquidation et les autres paramètres concernés évolueront en parallèle. Si les investisseurs cherchent à réduire leur endettement, cela pourrait entraîner une pression vendeuse à court terme sur le marché au comptant. Mais il ne faut pas négliger les arguments contraires : la réduction de moitié du plafond indique seulement une modification du levier empruntable. On ne peut pas en déduire que toutes les positions existantes seront liquidées immédiatement, ni confondre les règles de la marge isolée avec une réduction générale du levier sur les contrats perpétuels.
Je suivrai surtout deux éléments avant et après l’entrée en vigueur : la mise en place des paliers de marge isolée et des paramètres de liquidation pour ces paires, ainsi que l’apparition éventuelle d’anomalies simultanées dans les volumes au comptant et les positions ouvertes sur les contrats perpétuels. S’il n’y a que des variations de prix, sans éléments correspondants sur le financement ou les volumes, il serait prématuré d’attribuer le mouvement à cet ajustement. Les données et les dates citées proviennent de l’annonce de Binance du 27 octobre ; le risque réel varie selon la position, les emprunts et la marge de chaque compte. L’effet de levier peut amplifier les pertes ; cet article ne constitue pas un conseil en investissement.